
Amazon zwalnia 30 000 pracowników i wydaje 220 mld USD
Amazon zwalnia 30 000 pracowników, jednocześnie zapowiadając nakłady na AI w wysokości prawie 220 mld USD w 2026 roku. Dlaczego to połączenie oznacza przesunięcie kapitału, a nie trudności finansowe, i co warto obserwować.
Redakcja Deriv · 4 sierpnia 2026 · 3 min czytania

Kiedy firma zwalnia tysiące pracowników i wydaje miliardy w tym samym roku, zwolnienia rzadko są główną historią. Tą historią jest kapitał wychodzący drugimi drzwiami.
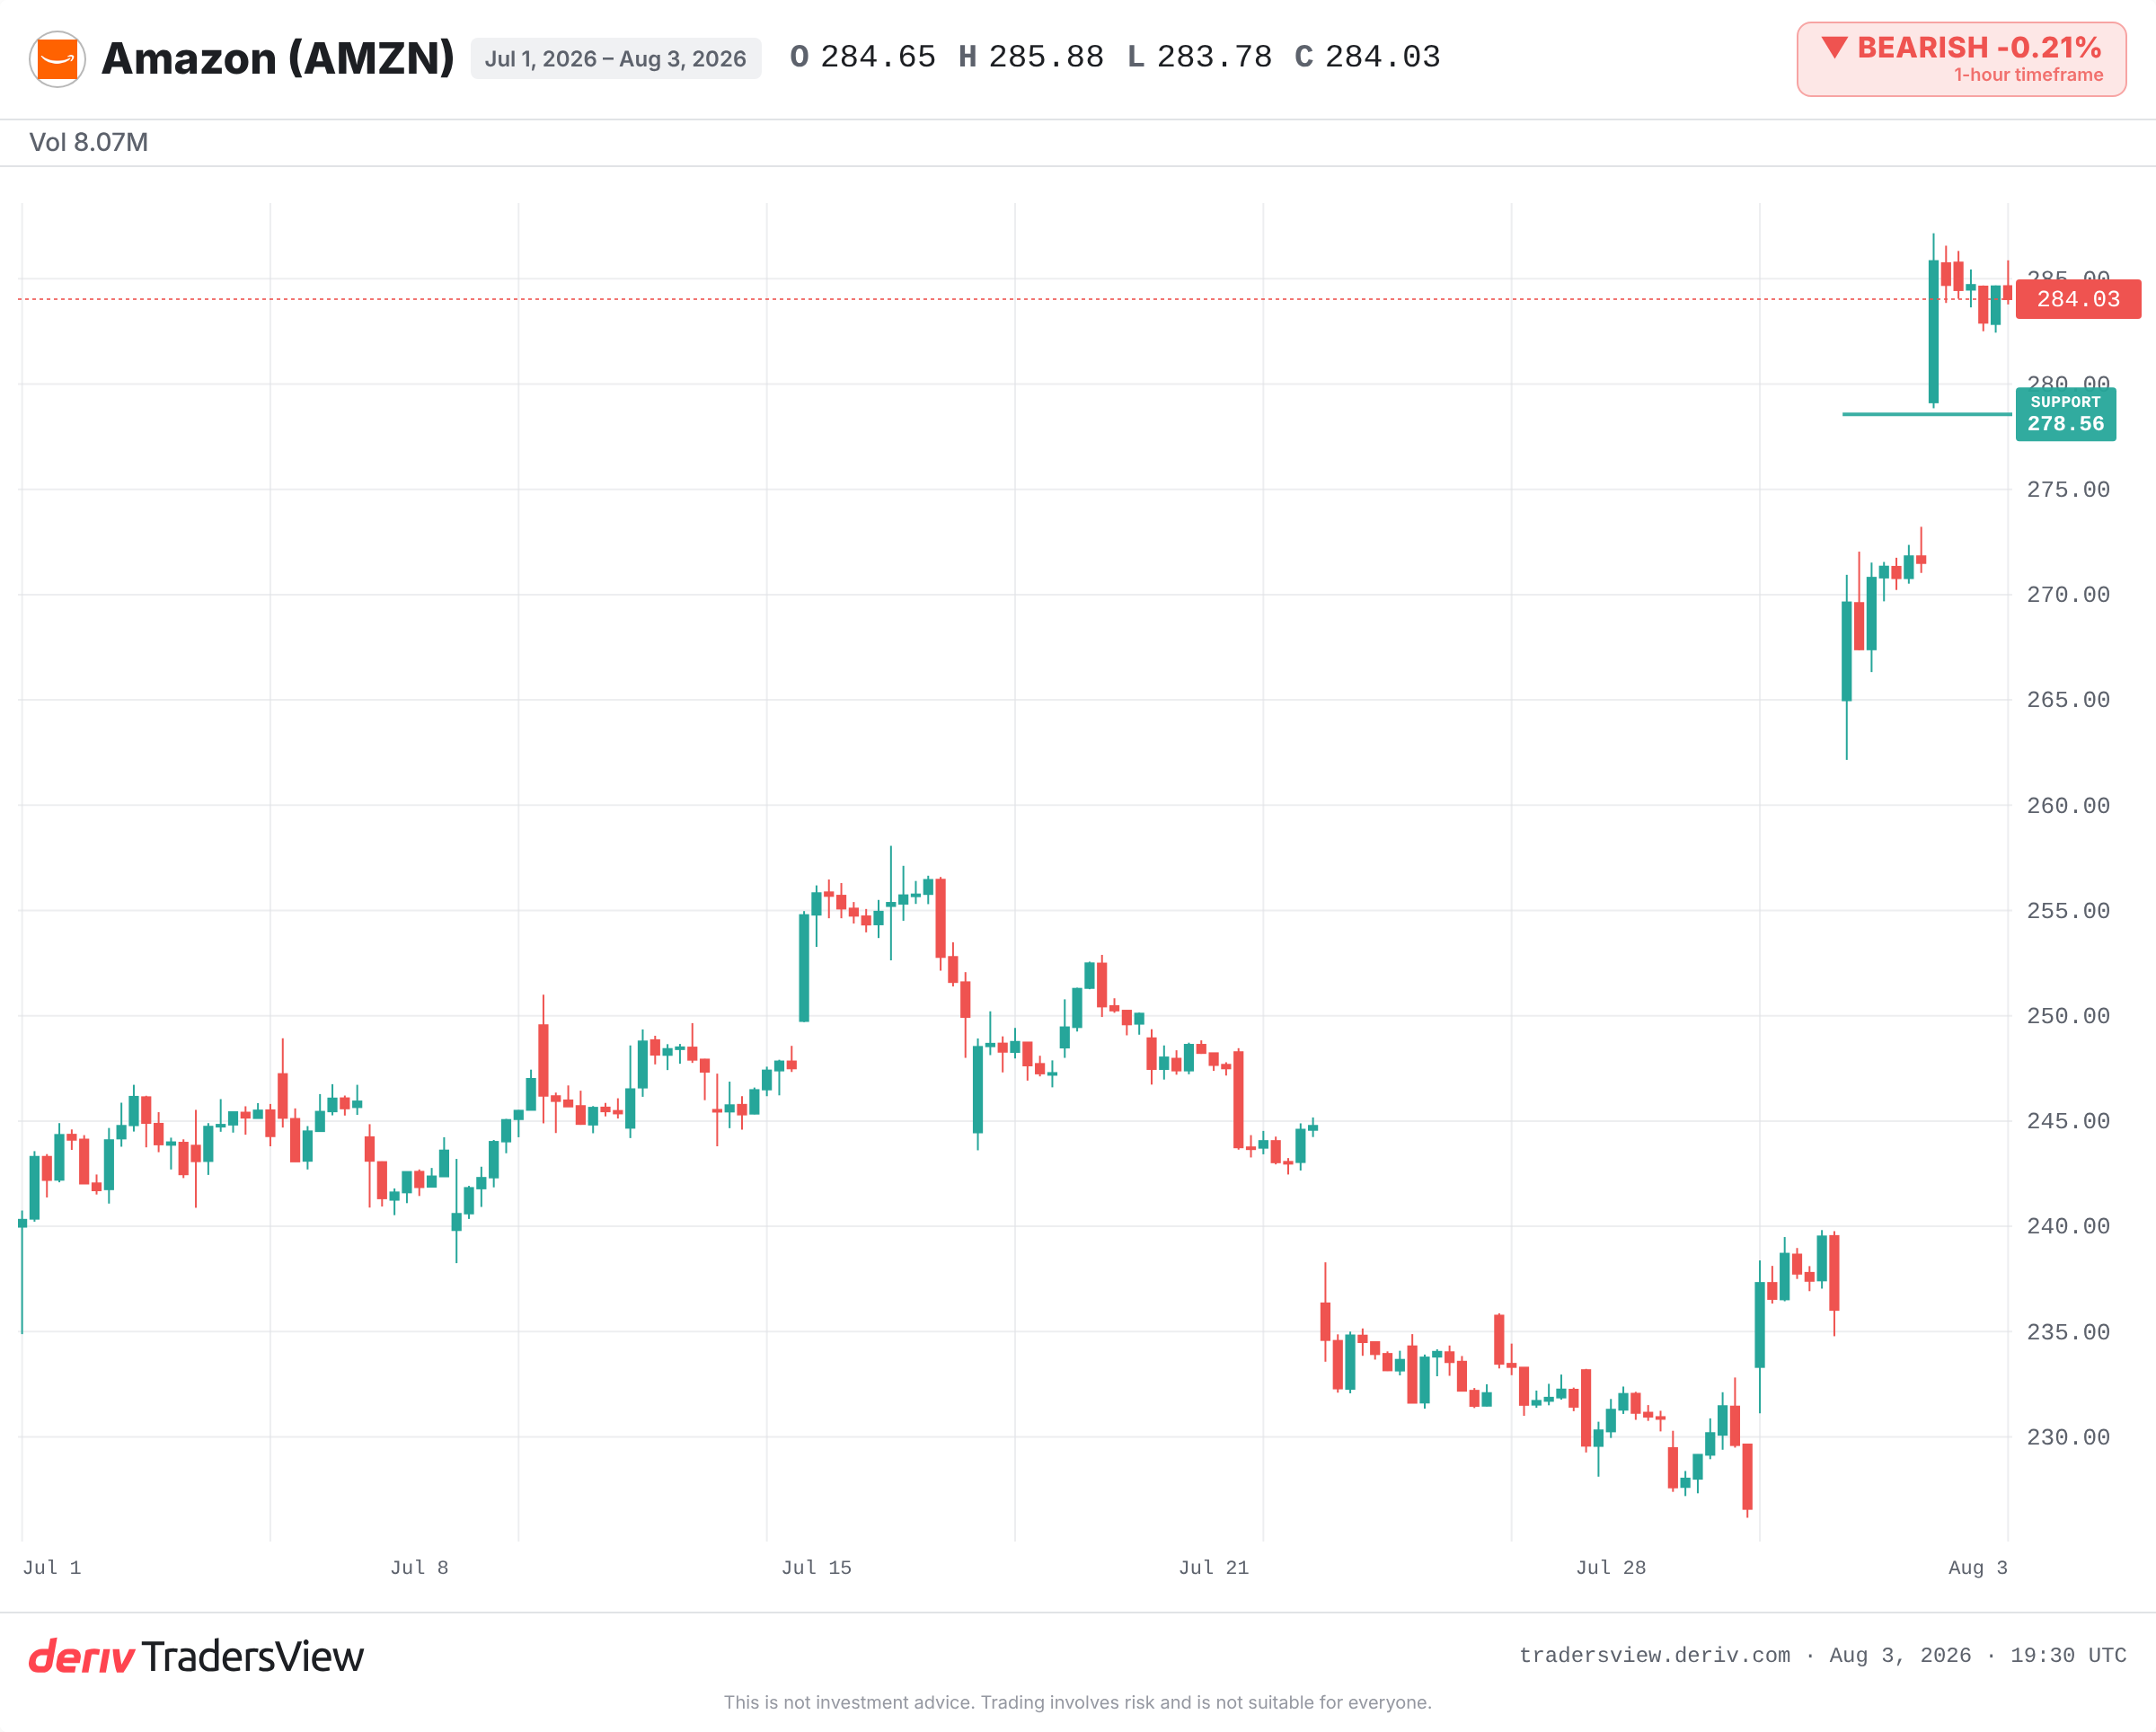
Amazon zwalnia obecnie około 16 000 osób, co daje łącznie około 30 000 od października 2025 roku. W tym samym czasie firma zapowiada nakłady inwestycyjne na poziomie prawie 220 miliardów USD w 2026 roku, w większości na sztuczną inteligencję i centra danych. Rynek odczytał to jako ruch ofensywny, a nie defensywny. Akcje wzrosły powyżej poprzedniego historycznego maksimum.
Dlaczego zwalnianie pracowników i jednoczesne zwiększanie wydatków mogą iść w parze
Instynktowna reakcja jest prosta: zwolnienia oznaczają problemy. Czasami tak jest. W tym przypadku sygnalizują one jednak coś innego.
Dyrektor generalny Andy Jassy powiedział, że redukcje nie są motywowane kwestiami finansowymi. Jego ujęcie wskazuje na kulturę organizacyjną i warstwy zarządzania, a nie na walkę o przetrwanie. Jednocześnie firma planuje dalsze zatrudnianie w obszarze AI. Kapitał jest przenoszony, nie oszczędzany. Praca wychodzi z kosztów ogólnych, kapitał wchodzi w moc obliczeniową.
Trudniejsze pytanie nie dotyczy tego, czy firma redukuje zatrudnienie. Dotyczy tego, gdzie trafiają zwolnione środki.
Podzielony obraz: wygrywanie i jednoczesne wykrwawianie się z gotówki
Ostatni raport Amazon pokazał dwie rzeczy jednocześnie. AWS odnotował duży zakontraktowany portfel zamówień oraz wyprzedaną moc obliczeniową aż do 2027 roku. To jest strona popytowa tej strategii.
Druga strona jest mniej komfortowa. Wolne przepływy pieniężne stały się ujemne. Zadłużenie wzrosło gwałtownie w miarę przyspieszania rozbudowy infrastruktury. Czytelnik staje więc przed prawdziwym napięciem: z jednej strony rekordowy popyt na usługi w chmurze i duży portfel wcześniej sprzedanych zamówień, z drugiej słabsza generacja gotówki i rosnąca dźwignia finansowa.
Oba obrazy są prawdziwe. Pytanie brzmi, który z nich potwierdzi kilka następnych kwartałów.
Czy taki schemat działania sprawdzał się już wcześniej?
Istnieje niedawny wzorzec. W latach 2022 i 2023 Meta zredukowała około 21 000 miejsc pracy w ramach swojego „roku efektywności“, jednocześnie zwiększając wydatki na AI i centra danych. Marże wzrosły, a kurs akcji odbił się w kolejnym roku. Inwestorzy nagrodzili zamianę liczby pracowników na moc obliczeniową.
Ten sam cykl rozwoju chmury w 2023 roku objął również Microsoft, Alphabet i Amazon, które zwiększyły nakłady kapitałowe na AI, redukując jednocześnie stanowiska niezwiązane z AI. Wzrost w segmencie cloud przyspieszył w latach 2024 i 2025. Wolne przepływy pieniężne skurczyły się w wyniku rosnących kosztów rozbudowy infrastruktury.
Istnieje też starszy, mniej korzystny przykład. W późnych latach 90. firmy telekomunikacyjne inwestowały ogromny kapitał w światłowody z wyprzedzeniem w stosunku do popytu, nazywając to zabezpieczeniem na przyszłość. Większość tej infrastruktury przez lata stała bezużytecznie. Intensywne wydatki wyprzedzające popyt mogą wyprzedzić przychody, które miały je uzasadniać.
Co mogłoby zmienić realokację kapitału w nieudaną decyzję
Argumentacja Jassy'ego opiera się na długoterminowych aktywach. Twierdzi on, że centra danych generują zyski przez ponad 30 lat, a duży zakontraktowany portfel zamówień ogranicza ryzyko tych wydatków. Jeśli AWS będzie dalej rósł w ramach tej mocy obliczeniowej, kalkulacja się sprawdzi.
Jeśli nie, obraz się odwraca. Zakontraktowane nakłady kapitałowe stają się kosztem stałym obciążającym bardziej zadłużony bilans. Wtedy realokacja zaczyna wyglądać jak zakład, który musi się zwrócić w określonym czasie.
Dowody na razie przemawiają na korzyść ofensywy, ponieważ popyt i portfel zamówień są realne. Jest to jednak kapitał obarczony ryzykiem, a wynik dotyczący przepływów pieniężnych stanowi sygnał ostrzegawczy. Warto obserwować wzrost AWS, to, czy ujemne wolne przepływy pieniężne się odwrócą, oraz to, czy zwolnienia rozszerzą się na działy generujące przychody, a nie tylko na koszty ogólne. Ten ostatni czynnik zmieniłby całą historię.
Często zadawane pytania
Nie zawsze. Redukcje mogą sygnalizować trudności, ale mogą też uwolnić kapitał na nowy priorytet. Istotniejsze jest to, dokąd trafiają zaoszczędzone środki. Gdy firma redukuje personel i jednocześnie zwiększa wydatki, zwolnienia są często realokacją, a nie ruchem obronnym mającym zapewnić przetrwanie.
Nakłady kapitałowe, czyli capex, to środki, które firma przeznacza na długoterminowe aktywa, takie jak centra danych i sprzęt. Wysokie nakłady kapitałowe na AI mogą wspierać przyszły wzrost, ale jednocześnie obciążają wolne przepływy pieniężne i mogą zwiększać zadłużenie w okresie rozbudowy infrastruktury.
Szybko rozwijające się firmy mogą wydawać na infrastrukturę więcej, niż generują w gotówce w fazie rozbudowy. Koszty amortyzacji i budowy rosną zanim przychody, które mają je uzasadnić, zdążą się zmaterializować, co obniża wolne przepływy pieniężne lub czyni je ujemnymi na pewny okres.
Portfel zamówień to wartość zakontraktowanych umów z klientami, których dostawca jeszcze nie zrealizował. Duży portfel zamówień w chmurze wskazuje, że popyt jest już zabezpieczony, co może uzasadniać wysokie wydatki inwestycyjne poniesione z wyprzedzeniem na moc obliczeniową, o ile ten popyt zostanie przekształcony w przychody w zaplanowanym terminie.