
Bank może zajmować się Twoim IPO i mimo to odmówić Ci założenia konta
JPMorgan zerwał powiązania z Polymarket z powodu względów wizerunkowych regulacyjnych, a jednocześnie wciąż chce jego IPO. Dlaczego akceptacja instytucjonalna pozostaje w tyle za sukcesem komercyjnym produktu.
Redakcja Deriv · 14 sierpnia 2026 · 4 min czytania

JPMorgan zerwał powiązania bankowe z platformą rynków predykcyjnych Polymarket z powodu obaw regulacyjnych, a jednocześnie wciąż chce być gwarantem emisji akcji Polymarket na giełdzie. Ta rozbieżność — gdy produkt jest legalny, popularny i rozwija się, ale główny sektor finansowy wciąż go trzyma na dystans — to właśnie miejsce, w którym żyje ryzyko regulacyjne.
Jedna firma, dwie odpowiedzi. Te same doniesienia wskazują, że bank zamknął konto, ale wciąż chce opłat z IPO. Ta sprzeczność jest lekcją.
Dlaczego bank odrzuca legalnego, rozwijającego się klienta
Bank odrzuca legalnego klienta, gdy koszt reputacyjny i regulacyjny relacji przewyższa dochody z opłat, a nie dlatego, że klient złamał prawo. Polymarket nie zrobił nic nielegalnego. Użytkownicy obstawiają zdarzenia, od wyborów do decyzji Fed, a wolumeny gwałtownie wzrosły w cyklu wiadomości z lat 2024 i 2025. Komercyjnie to działało.
Nic z tego nie uratowało relacji bankowej. Według raportu Financial Times przekazanego przez investing.com, JPMorgan zakończył współpracę pod koniec 2025 roku z powodu obaw regulacyjnych, a Polymarket od tego czasu znalazł nowego, nienazwanego pożyczkodawcę. Wyzwalaczem były względy wizerunkowe, nie legalność. Bank waży koszt reputacyjny i regulacyjny klienta w porównaniu do dochodów z opłat, a tutaj zwyciężył koszt.
Sygnał od strażnika dostępu jest wolniejszy niż produkt
Komercyjna skuteczność produktu i jego instytucjonalna akceptacja przebiegają na odrębnych ścieżkach, a akceptacja jest tą wolniejszą.
Widzieliśmy ten wzorzec wcześniej. Od 2018 do 2021 roku banki i procesory płatności ograniczały dostęp giełdom kryptowalut z powodu niejasności regulacyjnej, choć platformy te generowały realne przychody. Większość operatorów znalazła mniejszych lub zagranicznych partnerów. Główne banki ponownie zaangażowały się tylko wtedy, gdy przepisy — i opłaty — stały się jasniejsze, czasem po latach. W ramach Operation Choke Point dekadę temu legalne, lecz wrażliwe biznesy straciły dostęp do bankowości, mimo że nie łamały żadnego prawa. Legalność nie jest testem, który stosuje bank; komfort reputacyjny jest.
Jak kontrola CFTC wpływa na dostęp do bankowości
Powiązanie przebiega przez wewnętrzny dział ryzyka banku, a nie przez bezpośrednie polecenie. Regulatorzy rzadko mówią bankowi, by odrzucił klienta; bank antycypuje ich działania. Gdy produkt platformy znajduje się w niejasnej kategorii — kontrakty na zdarzenia, które CFTC nie zatwierdził formalnie ani nie sklasyfikował — bank nie może ocenić przyszłego kosztu zgodności z przepisami. Konto, które nie da się ocenić pod względem kosztów, traktowane jest jako wysokiego ryzyka. Dlatego bank wycofuje się najpierw i czeka, aż przepisy się ustabilizują. To właśnie dlatego decyzja CFTC lub SEC, a nie kamień milowy komercyjny, jest wydarzeniem, które otwiera drzwi na nowo.
Dlaczego ten sam bank wciąż chce IPO
Sygnał, który komplikuje uproszczoną interpretację „ostrożnego nie” to fakt, że JPMorgan, jak podają doniesienia, wciąż chce być gwarantem emisji IPO Polymarket. Te dwie role niosą różne ryzyko. Relacja bankowa to zobowiązanie o nieokreślonym czasie trwania; mandat gwarantowania emisji to jednorazowa, odizolowana transakcja. Posiadanie depozytów i płatności klienta narażam bank na jego działania dzień po dniu. Wprowadzenie firmy na giełdę to odrębna transakcja — wyceniona, upublicznioną i zamkniętą. Obciążenie związane ze zgodnością stałego konta jest większe niż w przypadku jednorazowego wydarzenia opłatowego.
Jeśli bank uważałby rynki predykcyjne za nielegitymne, nie chciałby czerpać zysków z wprowadzenia jednego z nich na giełdę. Tak więc odebranie dostępu do bankowości wygląda mniej na trwały wyrok, a bardziej na krótkoterminową ochronę regulacyjną. „Nie” w sprawie bieżącego konta może w rzeczywistości oznaczać „jeszcze nie”. To rozróżnienie ma znaczenie, gdy starasz się ocenić, jak trwały jest regulacyjny przeciwny wiatr.
Co to mówi traderom o ryzyku regulacyjnym
Popularność to nie zgoda. Oceniając jakąkolwiek młodą platformę — czy to rynki predykcyjne, giełda kryptowalut czy fintech — rozdziel dwa pytania: czy działa komercyjnie i czy strażnik dostępu ją zaakceptował? Różnica między tymi odpowiedziami to właśnie ryzyko.
Dowody wskazują bardziej na to, że to łagodne, odwracalne zerwanie, a nie ostateczne odrzucenie. Potwierdziłoby się to, gdyby JPMorgan lub konkurent dyskretnie ponownie zaangażowali się, gdy amerykańscy regulatorzy formalnie sklasyfikują lub zatwierdzą kontrakty na zdarzenia. Zostałoby to podważone, gdyby inne banki poszły w ślady JPMorgan i żadna rola gwaranta emisji nie się nie zmaterializowała.
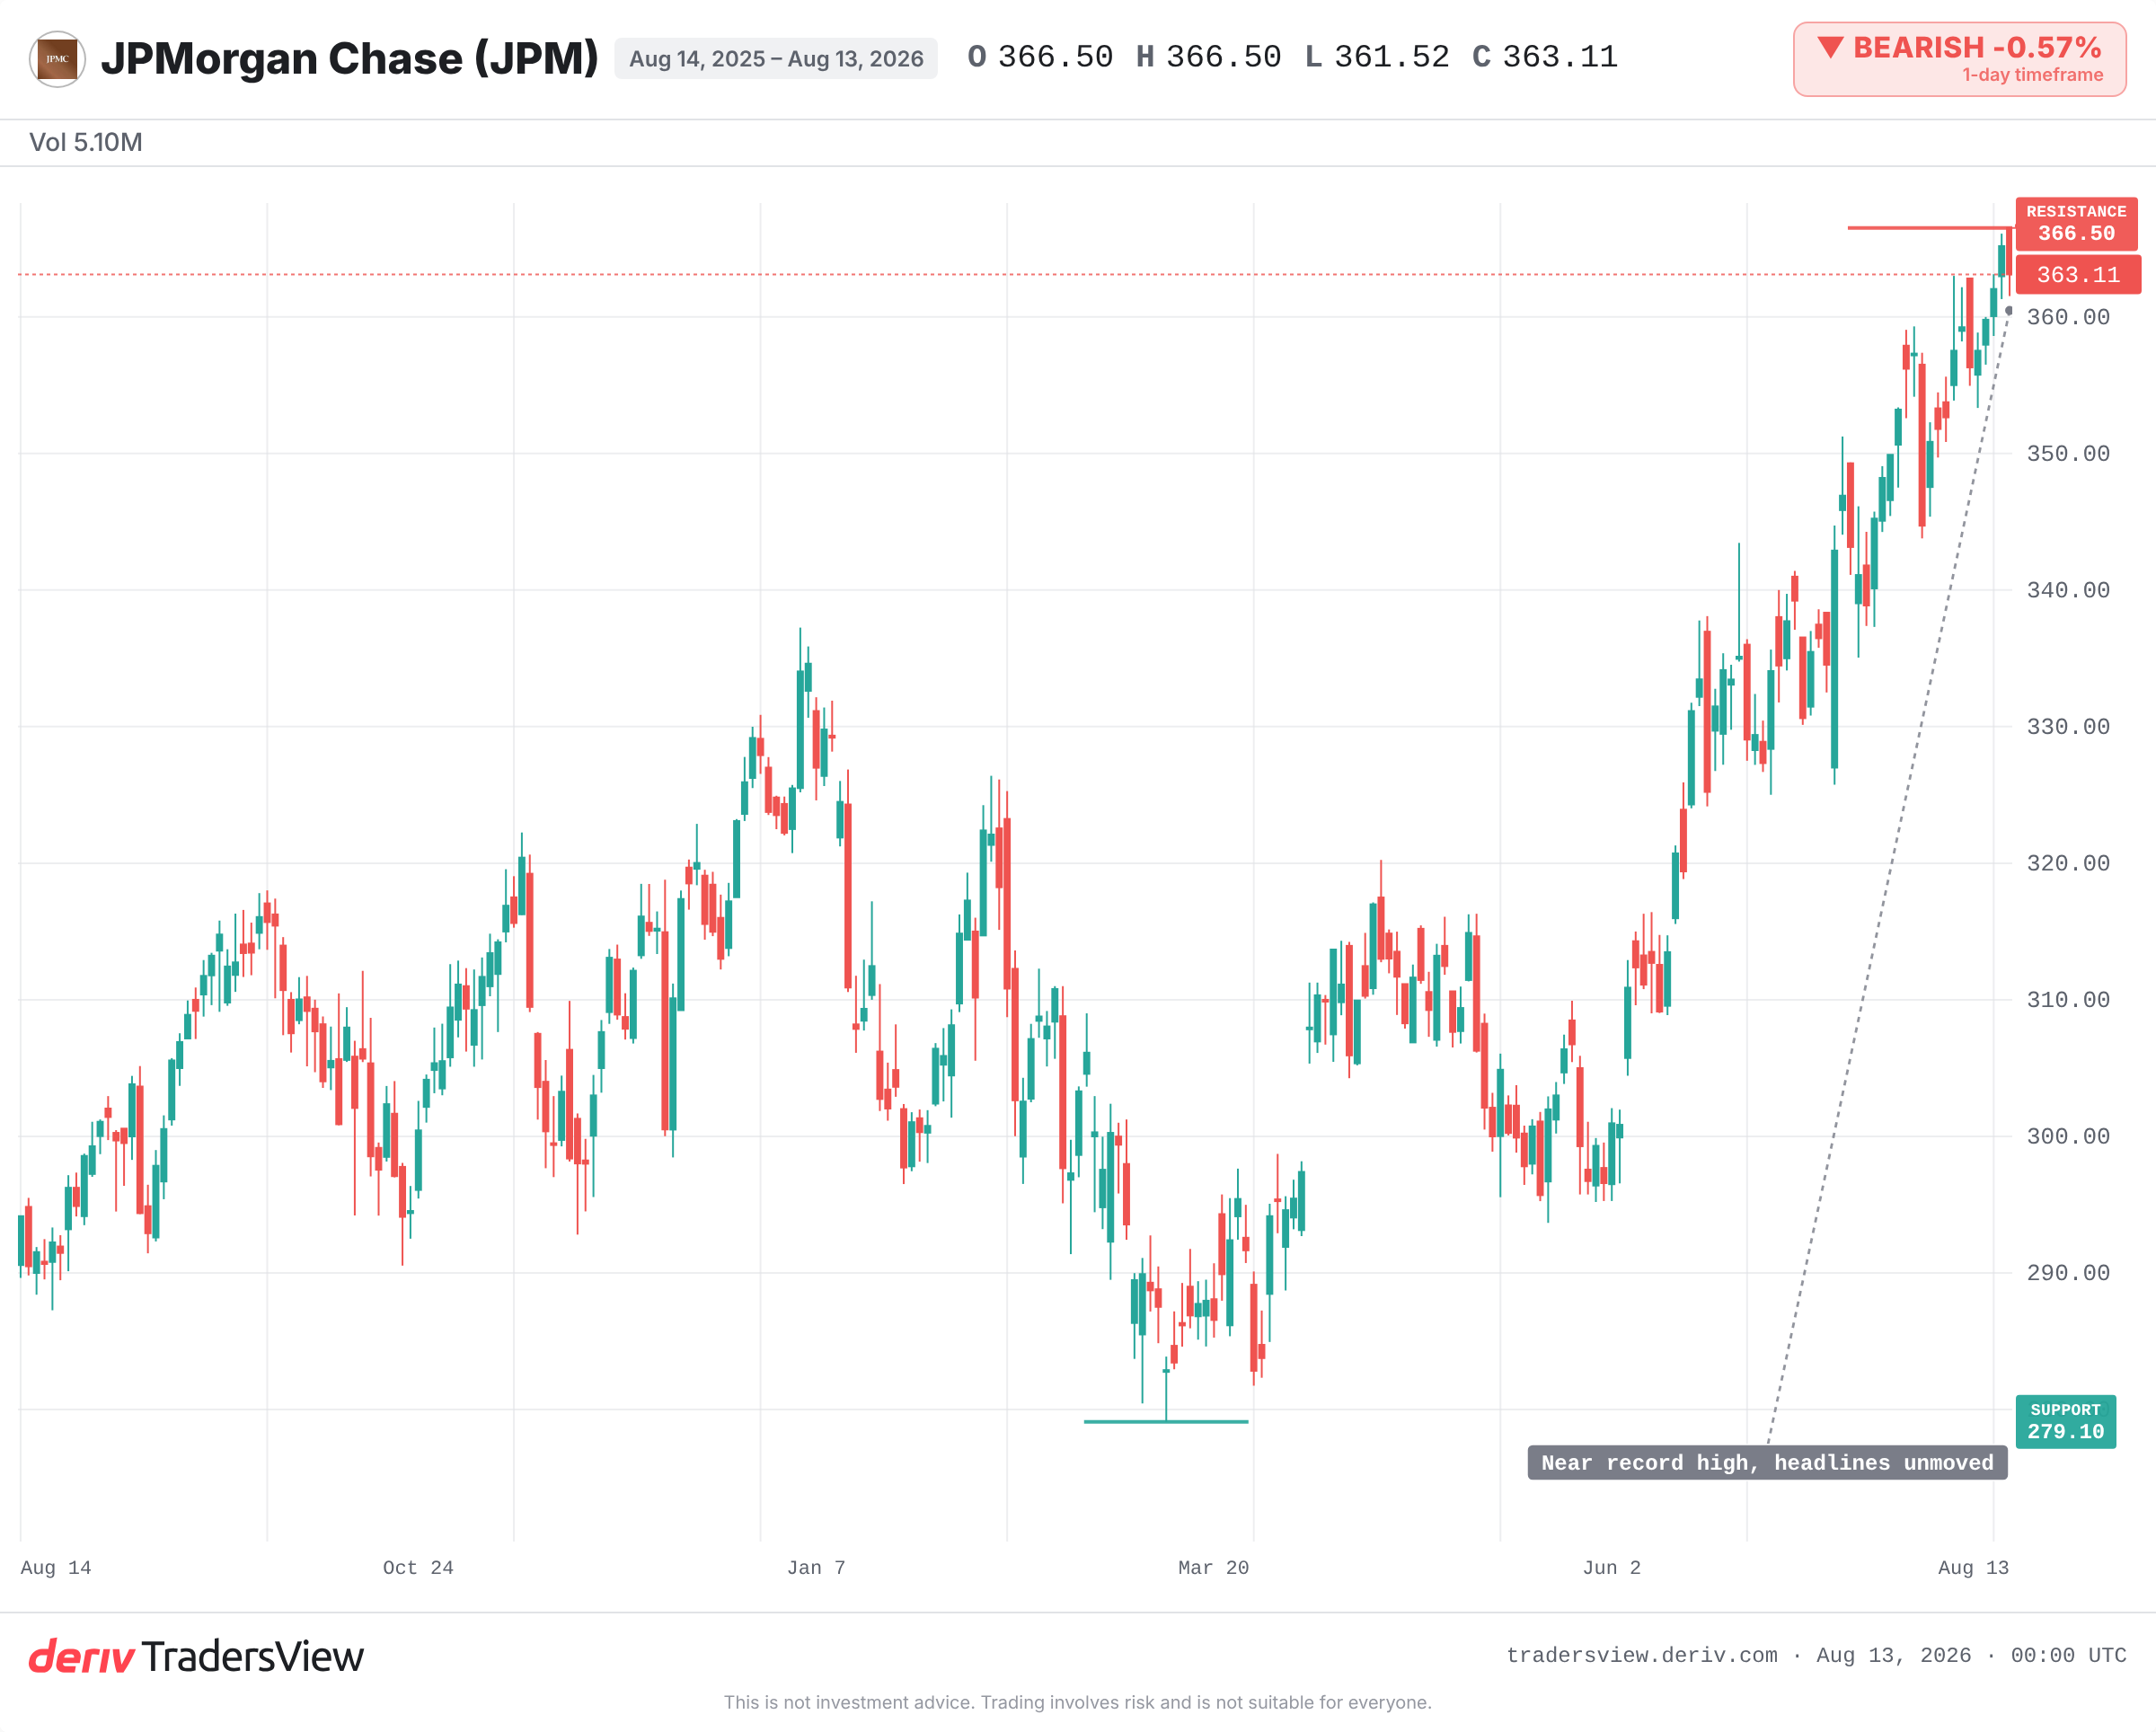
Obserwuj tożsamość nowego pożyczkodawcy Polymarket, jakąkolwiek decyzję CFTC lub SEC dotyczącą rynków predykcyjnych oraz to, czy JPMorgan faktycznie zdobędzie ten mandat IPO. Na razie cena akcji JPMorgan utrzymuje się blisko rekordowego maksimum, niezaniepokojona niczym z tego. Nagłówek, który wstrząsa startupem, może pozostawić akcje samego strażnika dostępu niewzruszone.
Często zadawane pytania
Debanking to sytuacja, w której bank zamyka lub odmawia relacji z klientem. Jest to zazwyczaj legalne, a banki często robią to z powodu obaw reputacyjnych lub regulacyjnych, a nie z powodu jakiegokolwiek wykroczenia klienta.
Zależy to od platformy i tego, jak skonstruowane są kontrakty na zdarzenia. Amerykańscy regulatorzy, tacy jak CFTC i SEC, nie ustalili jednego jasnego ramowego podejścia, dlatego banki traktują te platformy z ostrożnością, mimo że ich użycie rośnie.
Tak. Utrata relacji bankowej nie wyklucza firmy z IPO. Inny bank może zorganizować emisję akcji, dlatego JPMorgan może, jak podają doniesienia, dalej dążyć do opłat za gwarantowanie emisji, mimo zerwania codziennych relacji.
Nie zawsze. Firma może być rentowna i rozwijać się, a jednocześnie stracić dostęp do bankowości z powodu względów wizerunkowych regulacyjnych. Sukces komercyjny i akceptacja instytucjonalna to odrębne sygnały.