
Dlaczego jeden anulowany iPhone przecenił całą przyszłość Apple
Apple zrezygnował z jednego iPhone'a i otrzymał obniżkę rekomendacji do „sprzedaj”. Rynek przecenił lata zakładanej siły cenowej, a nie jeden produkt. Jak naprawdę handluje się spółkami wzrostowymi.
Redakcja Deriv · 11 sierpnia 2026 · 4 min czytania

Cena akcji spółki wzrostowej to zakład na kontynuację pewnej historii. Gdy jedno wydarzenie zaburza tę historię, przecena jest znacznie większa niż samo wydarzenie.
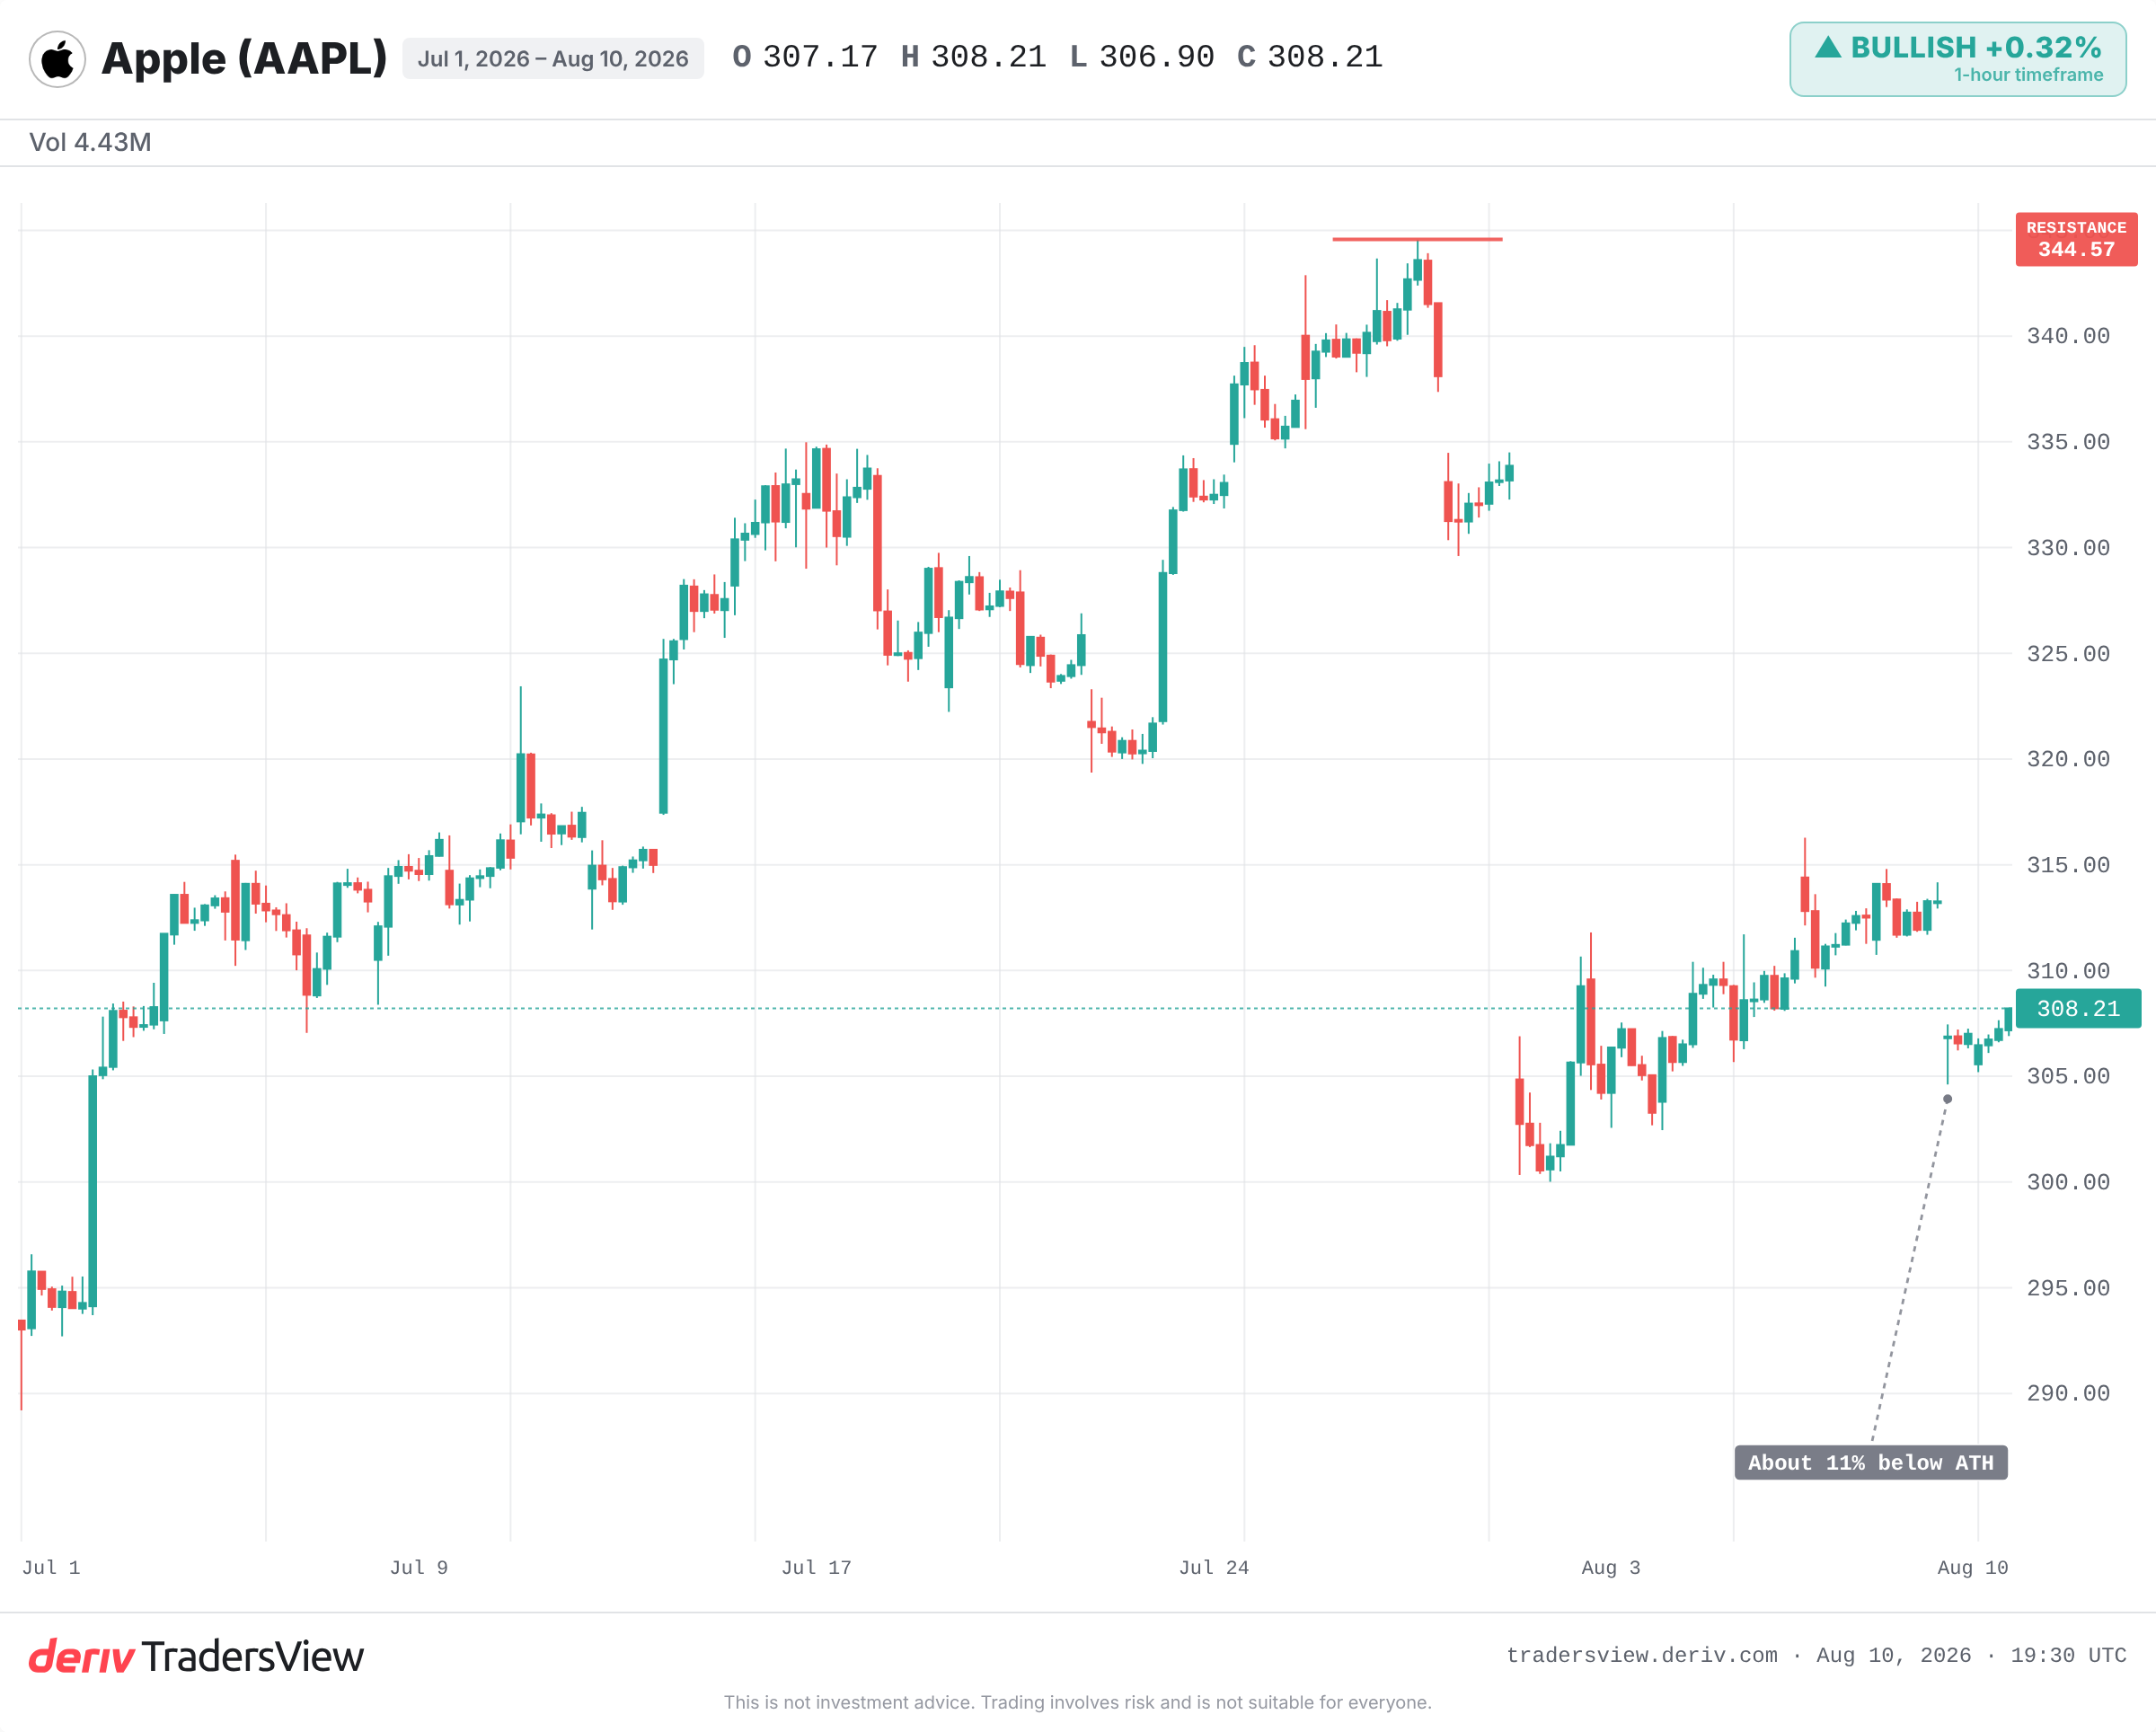
Apple zrezygnował z planowanego iPhone'a w całości szklanej obudowie z powodu niskiej wydajności produkcji. Samo w sobie to niszowe niepowodzenie inżynieryjne. Jednak Jefferies odczytał to jako dowód czegoś większego: Apple nie może już łatwo podnosić cen poprzez dodawanie premium form factors. Firma obniżyła swoją pięcioletnią prognozę wzrostu cen iPhone'a i obniżyła rekomendację dla akcji do „sprzedaj”.
Rynek nie wycenił jednego telefonu. Przecenił wiarygodność przyszłej siły cenowej Apple. Na tym właśnie opiera się wycena premium, i dlatego pojedynczy anulowany prototyp może wymazać lata z tej historii.
Dlaczego anulowany prototyp uderza mocniej niż pojedynczy zawód
Anulowany prototyp uderza mocniej, ponieważ stanowi dowód dotyczący przyszłości, podczas gdy pojedynczy zawód to tylko jeden miniony kwartał. Słabszy kwartał może być chwilowym zakłóceniem. Anulowany produkt premium to sygnał, że silnik wzrostu może się zatrzymywać.
Cena akcji nie jest wyrokiem w sprawie dzisiejszych zysków. To wartość bieżąca każdego dolara, który spółka ma zarobić przez wiele lat. W przypadku spółki wzrostowej większość tej wartości leży w przyszłości.
Dlatego pytanie, które porusza akcje, nie brzmi „jak poszło w tym kwartale?”. Brzmi ono: „czy historia wciąż jest na dobrej drodze?”.
Historia premium Apple opiera się na sile cenowej: przekonaniu, że firma może nadal nieznacznie podnosić ceny iPhone'ów, a klienci wciąż będą płacić. Jefferies obniżył zakładane tempo wzrostu cen na lata 2026–2031. Niewielka zmiana w stopie składanej, rozłożona na wiele lat, przekłada się na dużą zmianę w zakładanym zysku.Anulowany telefon miał znaczenie jako dowód, a nie jako utracona sprzedaż.
Apple już wcześniej tracił swoją historię i pisał ją od nowa
Ten schemat nie jest nowy, a sam Apple jest tego najwyraźniejszym przykładem.
Po osiągnięciu szczytu we wrześniu 2012 roku pojawiły się obawy, że marże i wzrost iPhone'a osiągnęły swój szczyt. Akcje spadły o około 40% do 2013 roku. Nic się nie zepsuło. Rynek po prostu przecenił gorszą przyszłość, a następnie odbił się, gdy nowe produkty ożywiły narrację.
W styczniu 2019 roku Apple obniżył prognozę przychodów z powodu słabego popytu na iPhone'y w Chinach. Akcje spadły o około 10% w ciągu jednej sesji. Następnie wzrost segmentu usług dał rynkowi nową historię do wyceny, a akcje rosły przez cały rok.
Netflix pokazuje ostrzejszy wariant. Gdy wyniki za pierwszy kwartał 2022 roku ujawniły utratę subskrybentów, akcje spadły o ponad 35% w ciągu jednego dnia, znacznie bardziej niż uzasadniałby to jeden kwartał. Lata zakładanego nieprzerwanego wzrostu zostały wycenione na nowo niemal natychmiast.
Czy jedna obniżona prognoza dowodzi, że siła cenowa została złamana?
Nie, i właśnie tu argumentacja niedźwiedzi jest słaba. Ta interpretacja zakłada, że wzrost cen sprzętu to silnik napędowy Apple. Od lat nie jest to jedyny taki silnik.
Przychody z usług, monetyzacja bazy zainstalowanych urządzeń oraz przyszłe funkcje AI mogą utrzymać pozycję premium, nawet jeśli wzrost cen iPhone'a zwolni. Jeden anulowany prototyp z powodu problemów z wydajnością to kwestia inżynieryjna, a nie obalona teza. Jefferies to tylko jeden głos ze strony analityków sprzedażowych, a akcje wciąż są notowane blisko swoich maksimów.
Scenariusz niedźwiedzi potwierdzi się tylko wtedy, gdy raportowane ceny sprzedaży iPhone'ów i wskaźniki wymiany na nowsze modele rzeczywiście zatrzymają się przez kilka kwartałów. Zmiana prognozy to twierdzenie, a nie dowód.
Na co zwrócić uwagę w kolejnych miesiącach
- Raportowane średnie ceny sprzedaży iPhone'ów i trendy sprzedaży jednostkowej w nadchodzących wynikach Apple.
- Czy inni analitycy pójdą w ślady tej obniżki, czy będą bronić tezy o sile cenowej.
- Wzrost segmentu usług, czyli alternatywna historia kompensująca wolniejszy wzrost cen sprzętu.
- Opór konsumentów wobec cen przekraczających 1000 i 2000 dolarów w słabszej gospodarce.
Wniosek na przyszłość przy analizie spółek wzrostowych
Przypadek Apple jasno pokazuje mechanizm. Wycena premium opiera się na historii dotyczącej przyszłości – w tym przypadku siły cenowej – a pojedyncze wydarzenie może zaburzyć tę historię na długo przed potwierdzeniem jej przez jakiekolwiek liczby. Dlatego akcje mogą gwałtownie reagować na wiadomości, które nie zmieniają żadnej bieżącej sprzedaży.
Dlatego gdy akcje spółki wzrostowej gwałtownie rosną lub spadają w reakcji na drobną wiadomość, zrób najpierw jedno: zidentyfikuj, która historia została zaburzona, a nie która liczba zawiodła. Następnie zweryfikuj to na podstawie dowodów z kolejnych kilku kwartałów, a nie reakcji z pierwszego dnia. Handel wiąże się z ryzykiem, a pojedyncza opinia analityka to pogląd, a nie wyrok.
Często zadawane pytania
ASP oznacza średnią cenę sprzedaży, czyli typową cenę płaconą przez klienta za jednostkę produktu. W przypadku Apple rosnące ASP iPhone'a sygnalizuje siłę cenową. Analitycy modelują tempo jego wzrostu na przestrzeni lat, więc nawet niewielka obniżka tego tempa znacząco obniża zakładany przyszły zysk.
Obniżenie rekomendacji rzadko porusza kurs akcji samo w sobie. Cena zmienia się, gdy rekomendacja wpływa na założenia leżące u podstaw wyceny, takie jak przyszły wzrost czy marże. Rynek wycenia na nowo te zrewidowane oczekiwania, a nie samą opinię analityka.
Większość wartości spółki wzrostowej tkwi w oczekiwanych przyszłych zyskach, a nie w bieżących. Gdy wiadomość podważa tę przyszłość, w grę wchodzi duża część wyceny, dlatego reakcja jest większa, niż uzasadniałyby to wyniki jednego kwartału.
Nie zawsze. Historia pokazuje, że spółki wzrostowe często gwałtownie przeceniają się w reakcji na obawy związane z historią, a następnie odbijają się, gdy pojawia się nowa narracja. Trwałe szkody ujawniają się dopiero wtedy, gdy raportowane wyniki potwierdzają te obawy przez kilka kwartałów.