
Dlaczego Bitcoin nie nadąża za swoją rolą zabezpieczenia przed długiem
Dług USA przekracza 39 bilionów USD, co stanowi główny argument na rzecz Bitcoina jako zabezpieczenia. Mimo to jego cena wynosi niemal połowę szczytowej wartości. Silna teza i słaby rynek mogą współistnieć.
Redakcja Deriv · 27 lipca 2026 · 3 min czytania

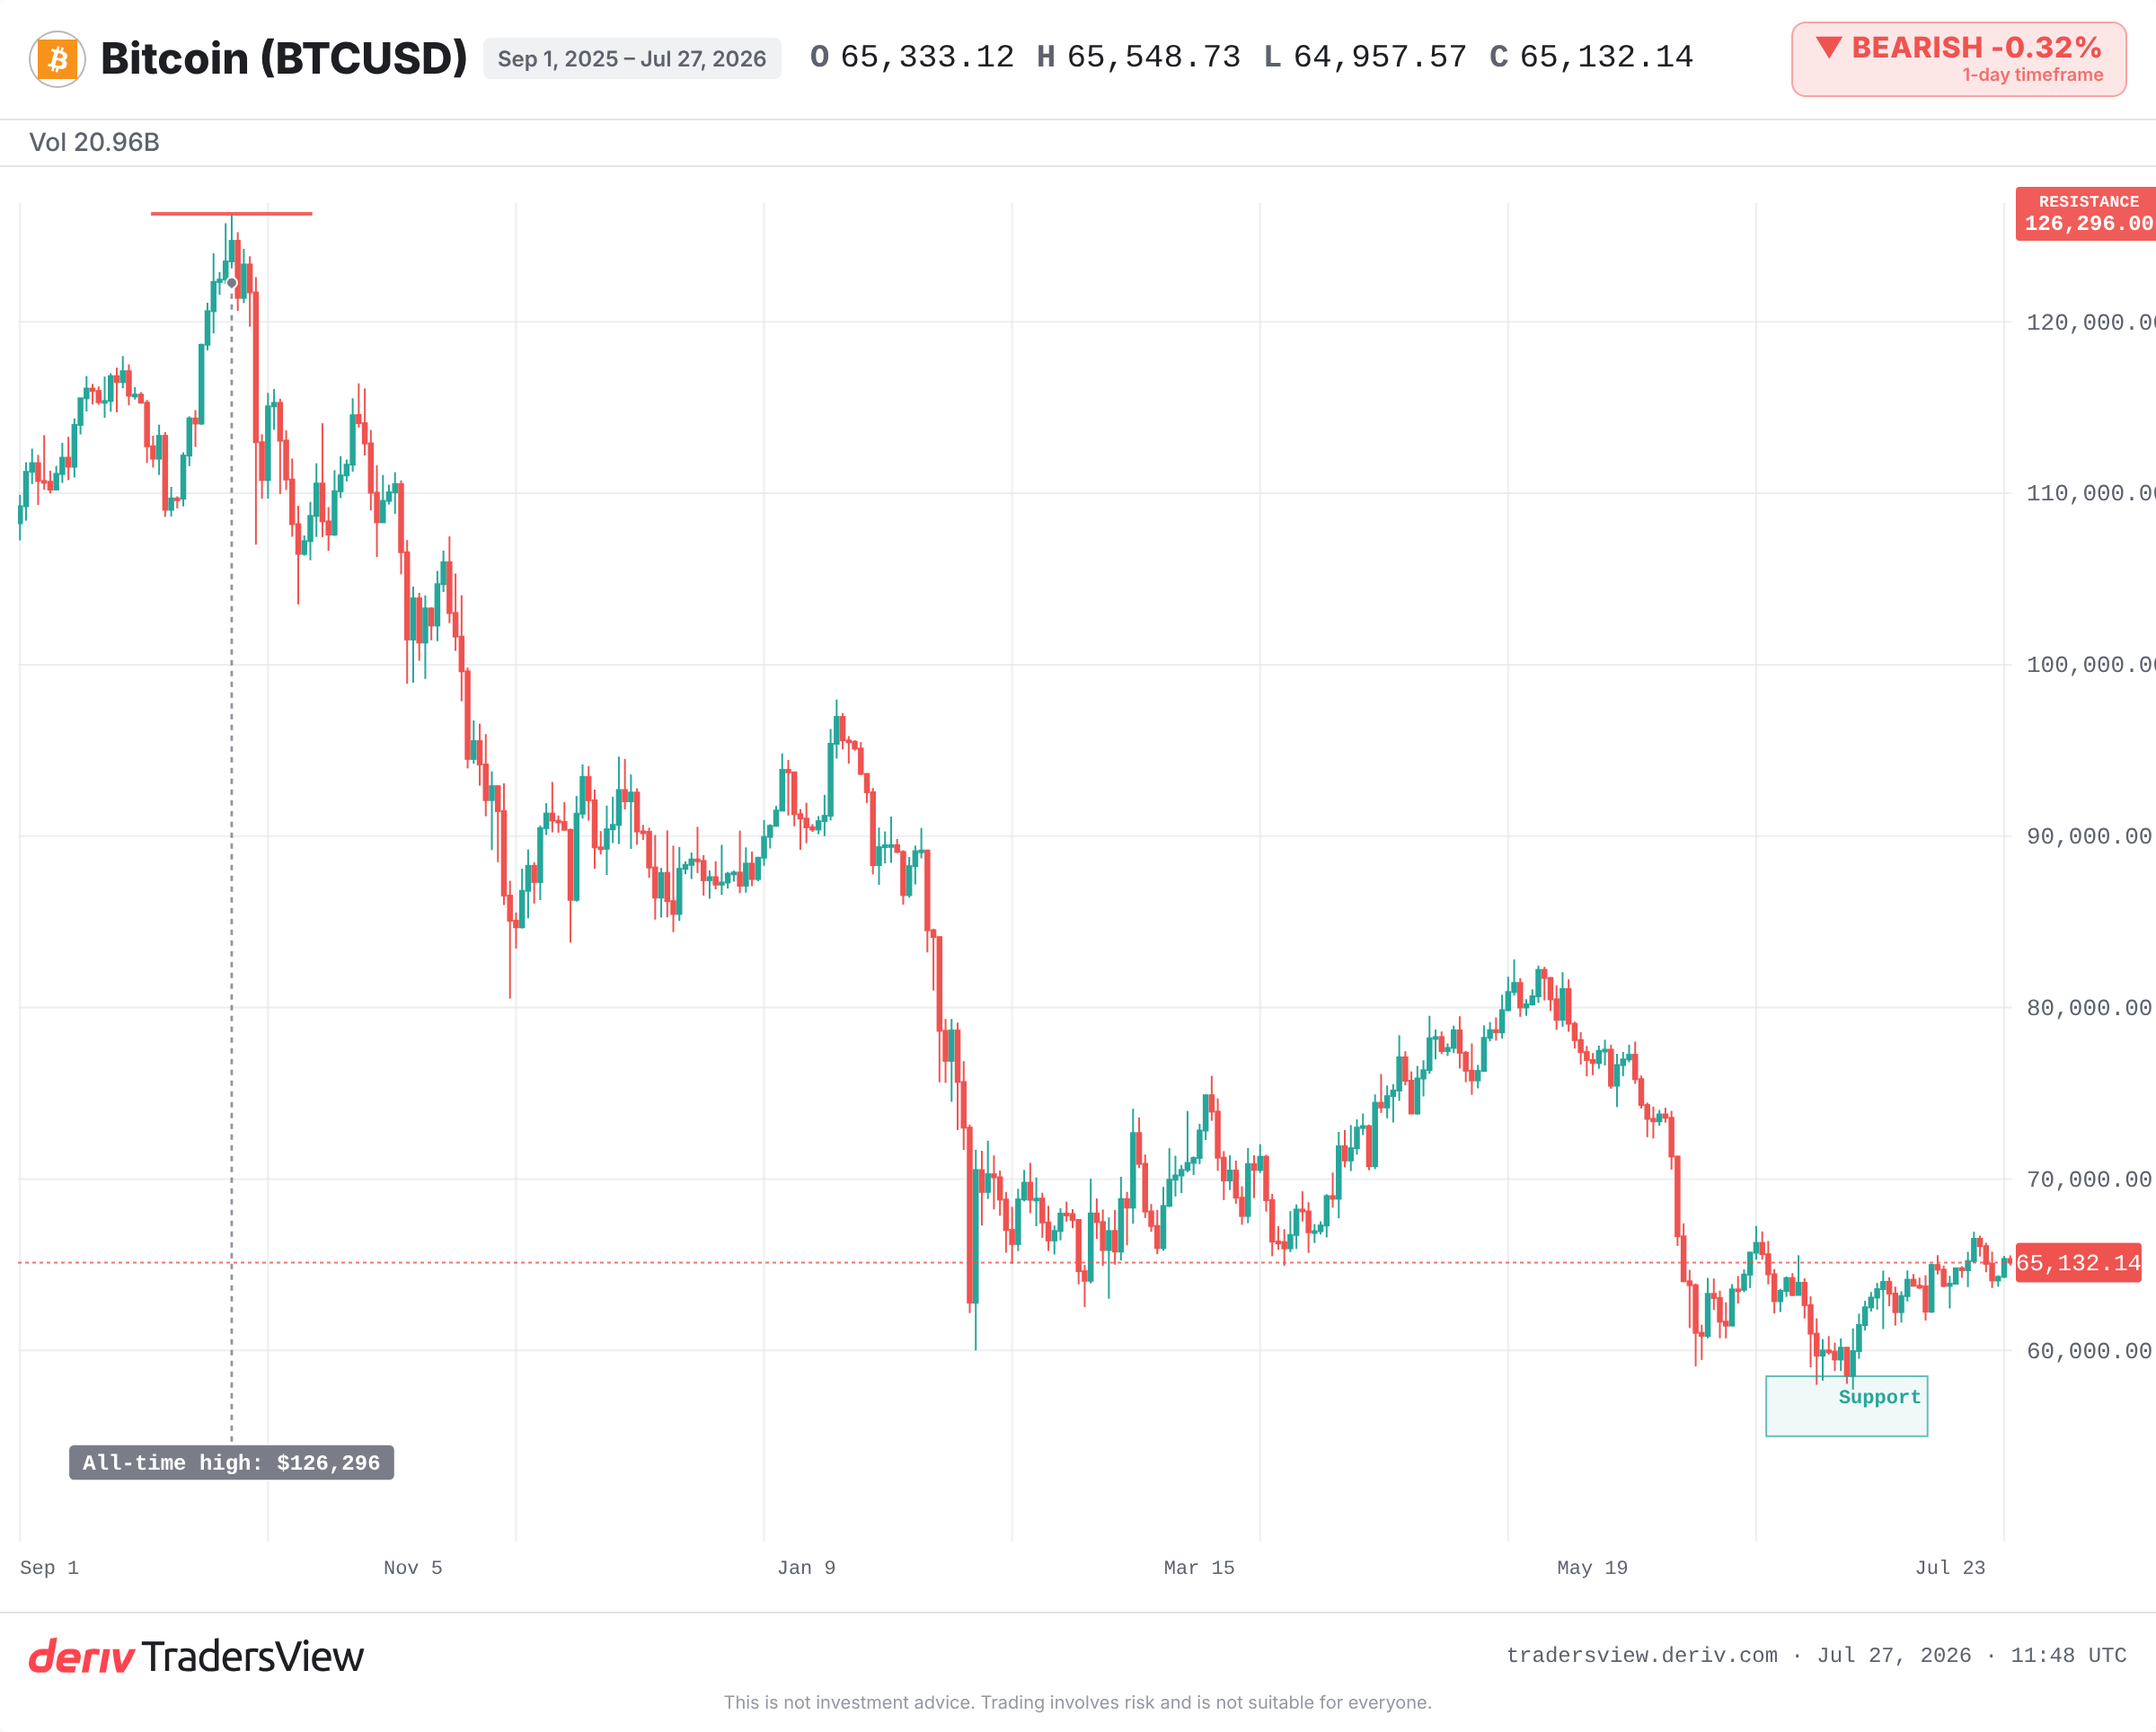
Dlaczego posiadasz dany aktyw przez lata i dlaczego porusza się on w tym miesiącu — to dwa różne pytania. Bitcoin pokazuje to bardzo wyraźnie w obecnej sytuacji. Dług USA wciąż bije nowe rekordy. To cały argument przemawiający za posiadaniem Bitcoina jako zabezpieczenia przed słabnącym dolarem. Mimo to Bitcoin jest notowany w pobliżu 65 000 USD, czyli około połowy swojego szczytu z końca 2025 roku. Krótkoterminowe przepływy kapitału wskazują na odwrotny kierunek. Obie te rzeczy są prawdziwe jednocześnie.
Liczba zadłużenia stojąca za transakcją związaną z deprecjacją waluty
Dług federalny USA przekroczył 39 bilionów USD. Rośnie o miliardy dziennie. Idea jest prosta: jeśli rząd pożycza bez ograniczeń, waluta traci na wartości, więc zamiast niej warto posiadać rzadkie aktywa.
Robert Kiyosaki, autor książki Bogaty ojciec, biedny ojciec, jest najgłośniejszym głosem reprezentującym ten pogląd. Twierdzi, że posiada złoto od 1971 roku, a Bitcoina od 2012 roku. Argument długoterminowy jest rzeczywiście mocny. Po prostu nie mówi nam nic o tym, co stanie się z Bitcoinem w tym kwartale.
Dlaczego silna teza może współistnieć ze spadającą ceną
Powód posiadania danego aktywa przez pięć lat oraz powód jego ruchu w tym miesiącu rzadko się pokrywają. Dług to powolna siła. Narasta przez lata. Cena natomiast jest kształtowana przez szybkie przepływy: kto kupuje, kto sprzedaje i ile pożyczonych pieniędzy znajduje się aktualnie na rynku.
Ostatnio przepływy wskazują na spadek. Fundusz spot Bitcoin firmy BlackRock odnotował odpływ środków klientów po tym, jak kilka dni wcześniej dokonywali oni zakupów. Niektóre rynki zakładów przewidywały dalszy spadek przed końcem roku. Dług cały czas rósł. Historia obrazu makroekonomicznego i cena ciągnęły w przeciwnych kierunkach.
Bitcoin wciąż zachowuje się jak aktyw ryzykowny, a nie bezpieczna przystań
To trudna prawda dla zwolenników tezy o zabezpieczeniu. Gdyby rosnący dług rzeczywiście kształtował cenę Bitcoina, nie byłaby ona bliska połowie swojego szczytu w czasie, gdy dług bije rekordy. Bitcoin zachowuje się jak aktyw ryzykowny. Rośnie, gdy pieniądze łatwo pożyczyć, a spada, gdy inwestorzy stają się nerwowi. Prawdziwa bezpieczna przystań działa odwrotnie.
Historia się powtarza. Podczas pandemii ogromne wydatki rządowe zbiegły się z rekordowym wzrostem Bitcoina. Narracja o deprecjacji waluty stała się powszechnie uznawaną prawdą. Następnie Bitcoin spadł o około 75% aż do końca 2022 roku, mimo że dług wciąż rósł. Ta narracja nie kształtowała ceny.
Złoto w 2011 roku opowiada tę samą historię
W sierpniu 2011 roku agencja S&P po raz pierwszy obniżyła rating zadłużenia USA. Złoto, klasyczne zabezpieczenie przed deprecjacją waluty, poszybowało do rekordowych poziomów. Następnie osiągnęło szczyt w ciągu kilku tygodni i spadało przez lata, podczas gdy dług przez cały ten czas wciąż rósł. Zabezpieczenie i jego czynnik wyzwalający mogą rozejść się na wiele lat.
To lekcja, którą warto zapamiętać. Rosnący długoterminowy czynnik może uzasadniać posiadanie danego aktywa przez lata, podczas gdy krótkoterminowe kupno i sprzedaż ciągną cenę w przeciwnym kierunku.
Na co zwracać uwagę dalej
Te dwie idee rozgrywają się w różnych horyzontach czasowych, dlatego warto obserwować różne sygnały dla każdej z nich:
- Przepływy: czy sprzedaż funduszy będzie kontynuowana, czy przerodzi się w zakupy. To decyduje o cenie w krótkim terminie.
- Poziomy: czy Bitcoin utrzyma się powyżej przedziału w połowie 50 000 USD, poniżej którego rynki wyceniały wybicie.
- Płynność: polityka Rezerwy Federalnej. Obniżki stóp procentowych ułatwiają dostęp do pieniądza i wspierają aktywa ryzykowne. Wyższe stopy procentowe utrzymywane dłużej ograniczają ich wzrost.
- Potwierdzenie: powrót do szczytu z 2025 roku byłby pierwszym realnym sygnałem, że długoterminowy argument wreszcie znajduje odzwierciedlenie w cenie.
Na razie dowody przemawiają na jedną stronę. To pozycjonowanie i płynność, a nie narracja o długu, kształtują cenę w tym kwartale. Argument długoterminowy wciąż może być słuszny. Po prostu działa w wolniejszym tempie. Umiejętność polega na utrzymywaniu obu idei jednocześnie, bez przełączania się między nimi. Handel wiąże się z ryzykiem, a silny pogląd długoterminowy nie chroni przed gwałtownym spadkiem w krótkim terminie.
Często zadawane pytania
Argument długoterminowy opiera się na stałej podaży Bitcoina w kontraście do nieustannie rosnącego długu publicznego. W praktyce zachowuje się on bardziej jak aktywo ryzykowne — rośnie i spada wraz z płynnością rynku, a nie w sposób niezawodnie wzrastający, gdy walory walutowe słabną. Może zabezpieczać przed deprecjacją w perspektywie wieloletniej, nie chroniąc jednocześnie w danym miesiącu.
Dewaluacja to utrata siły nabywczej waluty w czasie, co często wiąże się z nadmiernym zadłużaniem się rządów i tworzeniem pieniądza. Zgodnie z tą ideą, gdy coraz więcej jednostek walutowych konkuruje o te same towary, każda z nich pozwala na zakup mniejszej ilości dóbr, co skłania część inwestorów do przechodzenia na rzadkie aktywa, takie jak złoto czy Bitcoin.
Fundusze ETF na Bitcoin typu spot kierują duże środki instytucjonalne do i z rynku. Utrzymujące się napływy zwiększają presję kupna, a odpływy świadczą o sprzedaży. Ponieważ fundusze te posiadają obecnie znaczną część podaży, ich dzienne przepływy są jednym z najbardziej wyraźnych krótkoterminowych sygnałów dotyczących apetytu instytucjonalnego.
Dług zmienia się powoli i ma charakter strukturalny, natomiast cenę kształtują szybko zmieniające się przepływy, dźwignia finansowa i nastroje rynkowe. Rosnące zadłużenie może wspierać długoterminowy argument na rzecz posiadania Bitcoina, nawet jeśli krótkoterminowe pozycjonowanie i sprzedaż w okresach niechęci do ryzyka jednocześnie obniżają jego cenę.