
Kiedy Google zobowiązuje się wobec dostawcy, akcje zyskują nową wycenę
Umowa Google na chipy wywindowała akcje Marvell w górę. Oto dlaczego jeden duży nabywca zmienia wycenę całego dostawcy i co tak naprawdę oznacza drobny druk w warrancie.
Redakcja Deriv · 20 sierpnia 2026 · 3 min czytania

Kiedy jeden duży nabywca zobowiązuje się wobec dostawcy, rynek wycenia na nowo całą jego przyszłość, a nie tylko nowe zamówienie. Tak właśnie się stało, gdy Google objął warranty o wartości wielu miliardów dolarów w Marvell Technology, powiązane z pogłębiającym się partnerstwem w zakresie niestandardowych chipów. Akcje Marvell gwałtownie wzrosły. Skala tego ruchu miała niewiele wspólnego z dzisiejszą sprzedażą, a wszystko z latami zamówień, które sugeruje ta umowa.
Dlaczego zdobycie kluczowego kontraktu zmienia wycenę całej firmy
Dostawca komponentów żyje dzięki swojej liście klientów. Pozyskanie jednego kluczowego nabywcy sprawia, że perspektywy zmieniają się z obiecujących w wyraźnie widoczne. Inwestorzy przestają wyceniać przychody z bieżącego kwartału i zaczynają wyceniać zagwarantowany strumień zamówień rozciągający się na lata.
Rynek kupuje strumień zamówień, a nie pojedyncze zamówienie. Umowa obiecująca powtarzalne zakupy aż do 2033 roku zmienia cały kształt prognozy dostawcy. Dlatego akcje mogą zyskać znacznie więcej, niż uzasadniałby to jeden kontrakt sam w sobie.
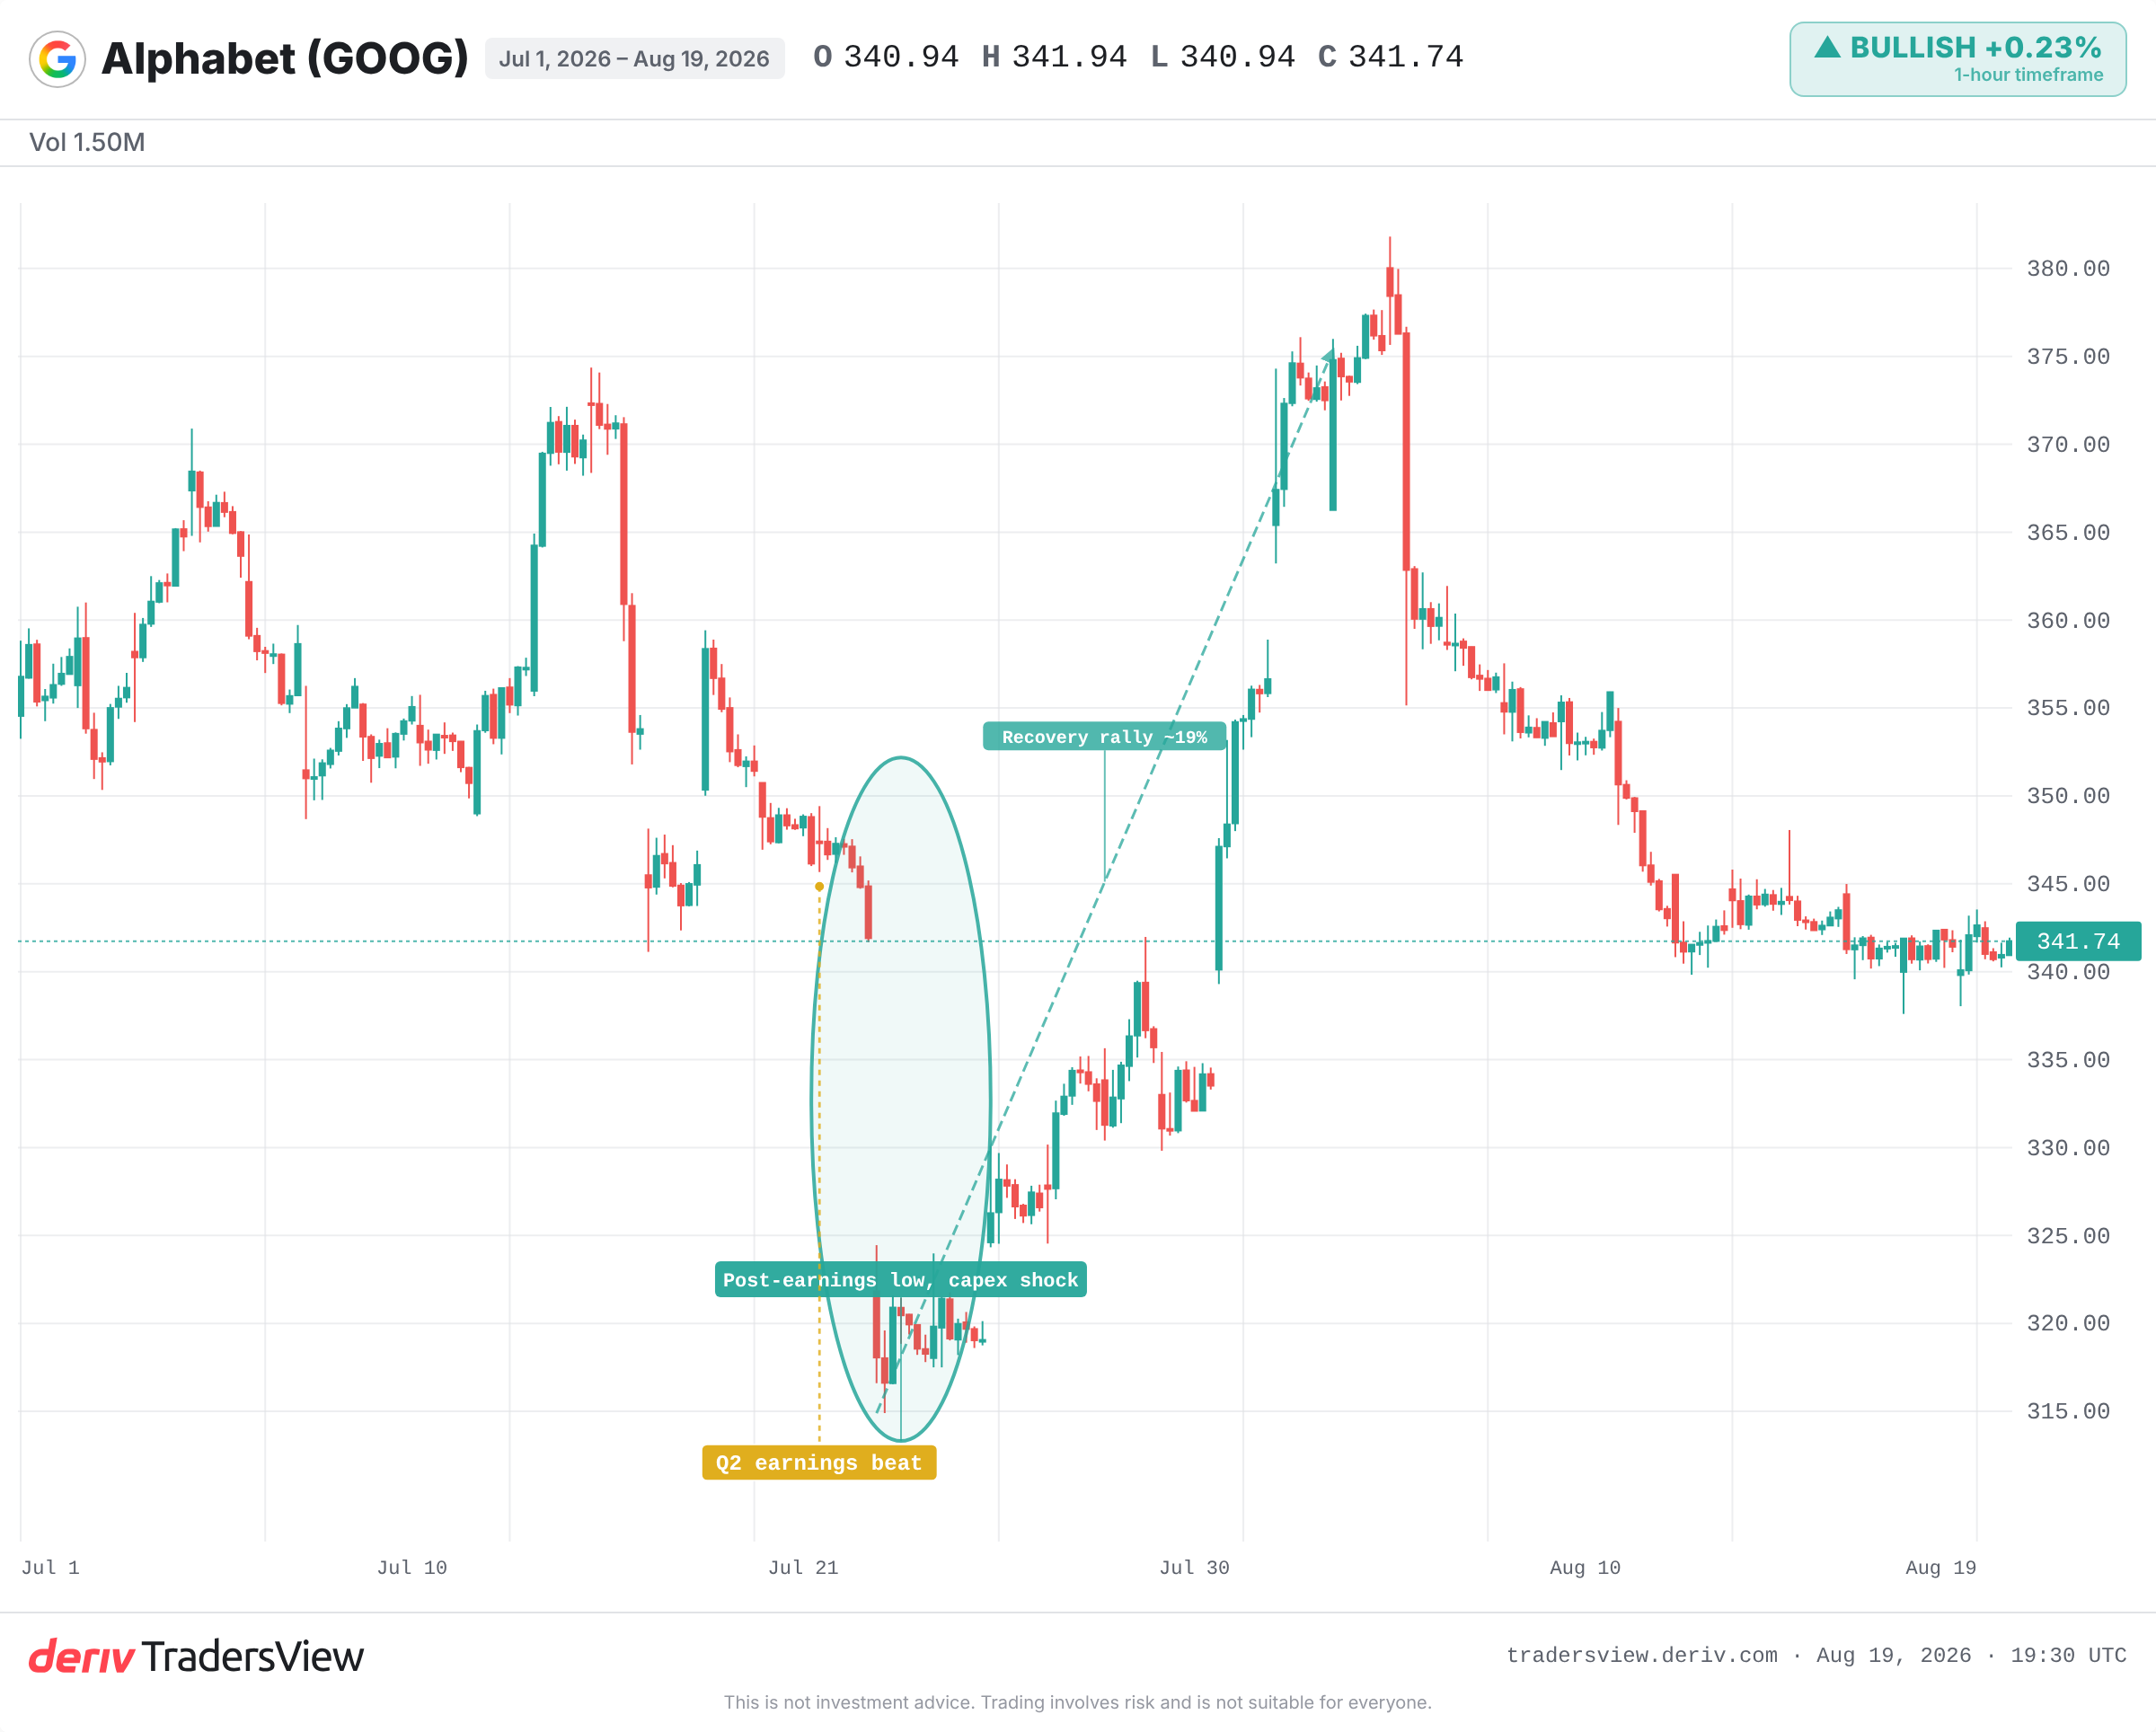
Schemat Nvidii i Broadcoma
Ten schemat jest dobrze znany w sektorze sprzętu AI. Od 2023 roku Nvidia zyskała ogromną nową wycenę, gdy Microsoft, Meta i Google skoncentrowali zamówienia na GPU w jej chipach. Rynek wyceniał lata wydatków kapitałowych hiperskalerów, a nie jedną dostawę.
Broadcom zbudował podobny filar z Google w zakresie niestandardowych układów scalonych. Dwustronny charakter tej relacji ujawnił się szybko: akcje Broadcomu spadły w reakcji na wiadomość o Marvell, ponieważ konkurent zdobywający udział u tego samego nabywcy zagraża jego własnemu strumieniowi przychodów.
Ten sam miecz tnie w obie strony
Zależność od kluczowego klienta jest jednocześnie siłą i ryzykiem. Dostawcy Apple'a gwałtownie zyskują po zdobyciu kontraktu. Te same spółki tracą na wartości, gdy Apple ogranicza zamówienia lub wprowadza drugiego dostawcę.
Koncentracja podnosi wartość akcji w górę, a w dół ciągnie ją równie mocno. Marvell opiera się teraz w większym stopniu na jednym nabywcy. Jeśli ten nabywca spowolni wydatki, wprowadzi drugie źródło zaopatrzenia lub przeniesie prace do wewnątrz, potencjał wzrostu szybko się skurczy.
Czytaj warunki nabywania uprawnień, nie nagłówkową liczbę
Optymistyczna interpretacja traktuje warrant jako gwarantowany zastrzyk gotówki. To nieprawda. Większość z niego nabierze mocy tylko wtedy, gdy Google osiągnie duże przyrosty przychodów z niestandardowych chipów do roku fiskalnego 2033.
Zatem nagłówkowa liczba to pułap, uzależniony od lat przyszłych zakupów. To cel, a nie gotówka w ręku. Warrant, jeśli zostanie wykonany, rozwadnia też istniejących akcjonariuszy, co stanowi realny koszt w stosunku do obiecanego zysku.
Na co zwrócić uwagę dalej
Dowody przemawiają za optymistycznym odczytem sygnału krótkoterminowego: zobowiązanie dużego nabywcy to prawdziwy wyraz zaufania. Jednak trwałość tej interpretacji zależy od realizacji.
- Czy Google rzeczywiście osiągnie kamienie milowe przychodów, które uruchamiają nabywanie uprawnień.
- Reakcja Broadcomu i wszelkie oznaki przesuwania przez Google udziału w układach scalonych między dostawcami.
- Prognozy wydatków kapitałowych na AI ze strony Alphabet, Microsoft, Meta i Amazon, które stanowią podstawę całego strumienia zamówień.
- Wszelkie ruchy Google w kierunku przeniesienia projektowania chipów do wewnątrz firmy.
Przyszłość dostawcy piszą jego klienci. Gdy jeden duży nabywca się zobowiązuje, analizuj warunki umowy i koncentrację, a nie tylko nagłówkową liczbę.
Często zadawane pytania
Warrant daje posiadaczowi prawo do zakupu akcji po ustalonej cenie w określonym okresie. W ramach umowy z klientem kupujący często zdobywa warrant tylko po osiągnięciu celów zakupowych lub przychodowych, co wiąże wypłatę z przyszłymi zamówieniami, a nie z płatnością z góry.
Broadcom dostarcza niestandardowe układy scalone temu samemu nabywcy. Konkurent zdobywający lub zwiększający udział u tego klienta zagraża przyszłemu strumieniowi zamówień Broadcomu, dlatego rynek obniżył jego wycenę, jednocześnie podnosząc wycenę dostawcy zyskującego na znaczeniu.
Jest i dobra, i zła. Zaangażowany kluczowy klient zapewnia widoczne, powtarzalne przychody, co może podnieść wycenę akcji. Ta sama zależność oznacza jednak, że kurs akcji może znacznie spaść, jeśli dany nabywca ograniczy zamówienia, dołoży drugiego dostawcę lub przeniesie produkcję do swojej firmy.
Jeśli warrant zostanie zrealizowany, wydawane są nowe akcje, co rozkłada własność i zyski na większą liczbę akcji. Takie rozmycie to realny koszt dla obecnych akcjonariuszy i należy go rozważyć w odniesieniu do przychodów, jakie ma przynieść dana transakcja.