
Pułapka głośnego IPO: dlaczego pierwszy dzień to często najgorsza cena
Anthropic może wkrótce złożyć wniosek o debiut giełdowy. SpaceX pokazuje, dlaczego pierwszy dzień notowań głośnego IPO jest często najgorszym momentem wejścia i co warto przeczytać zamiast skupiać się na wysokości pozyskanego kapitału.
Redakcja Deriv · 24 sierpnia 2026 · 4 min czytania

Wejście na rynek wcześnie to nie to samo co wejście tanio. Dzień debiutu głośnego IPO to dzień, w którym jego historia konfrontuje się z wynikiem na tablicy, a najbardziej wyczekiwane debiuty to często miejsca, w których nadzieja i cena rozchodzą się najszybciej.
Anthropic ma podobno w ciągu kilku tygodni złożyć wniosek o debiut giełdowy, podążając śladem rekordowej emisji SpaceX. Po raz pierwszy zwykli traderzy mogliby bezpośrednio nabyć akcje wiodącej firmy AI. To właśnie jest atrakcyjne. A oto haczyk.
Co pokazuje SpaceX w kontekście rekordowych debiutów
SpaceX zadebiutowało na giełdzie na początku tego roku, przeprowadzając największą emisję w historii. Obecnie spółka jest notowana w okolicach 134 USD, czyli około 40% poniżej szczytu po IPO wynoszącego blisko 226 USD. To przełomowy debiut, a mimo to kurs wrócił do punktu wyjścia, gdy początkowy entuzjazm opadł.
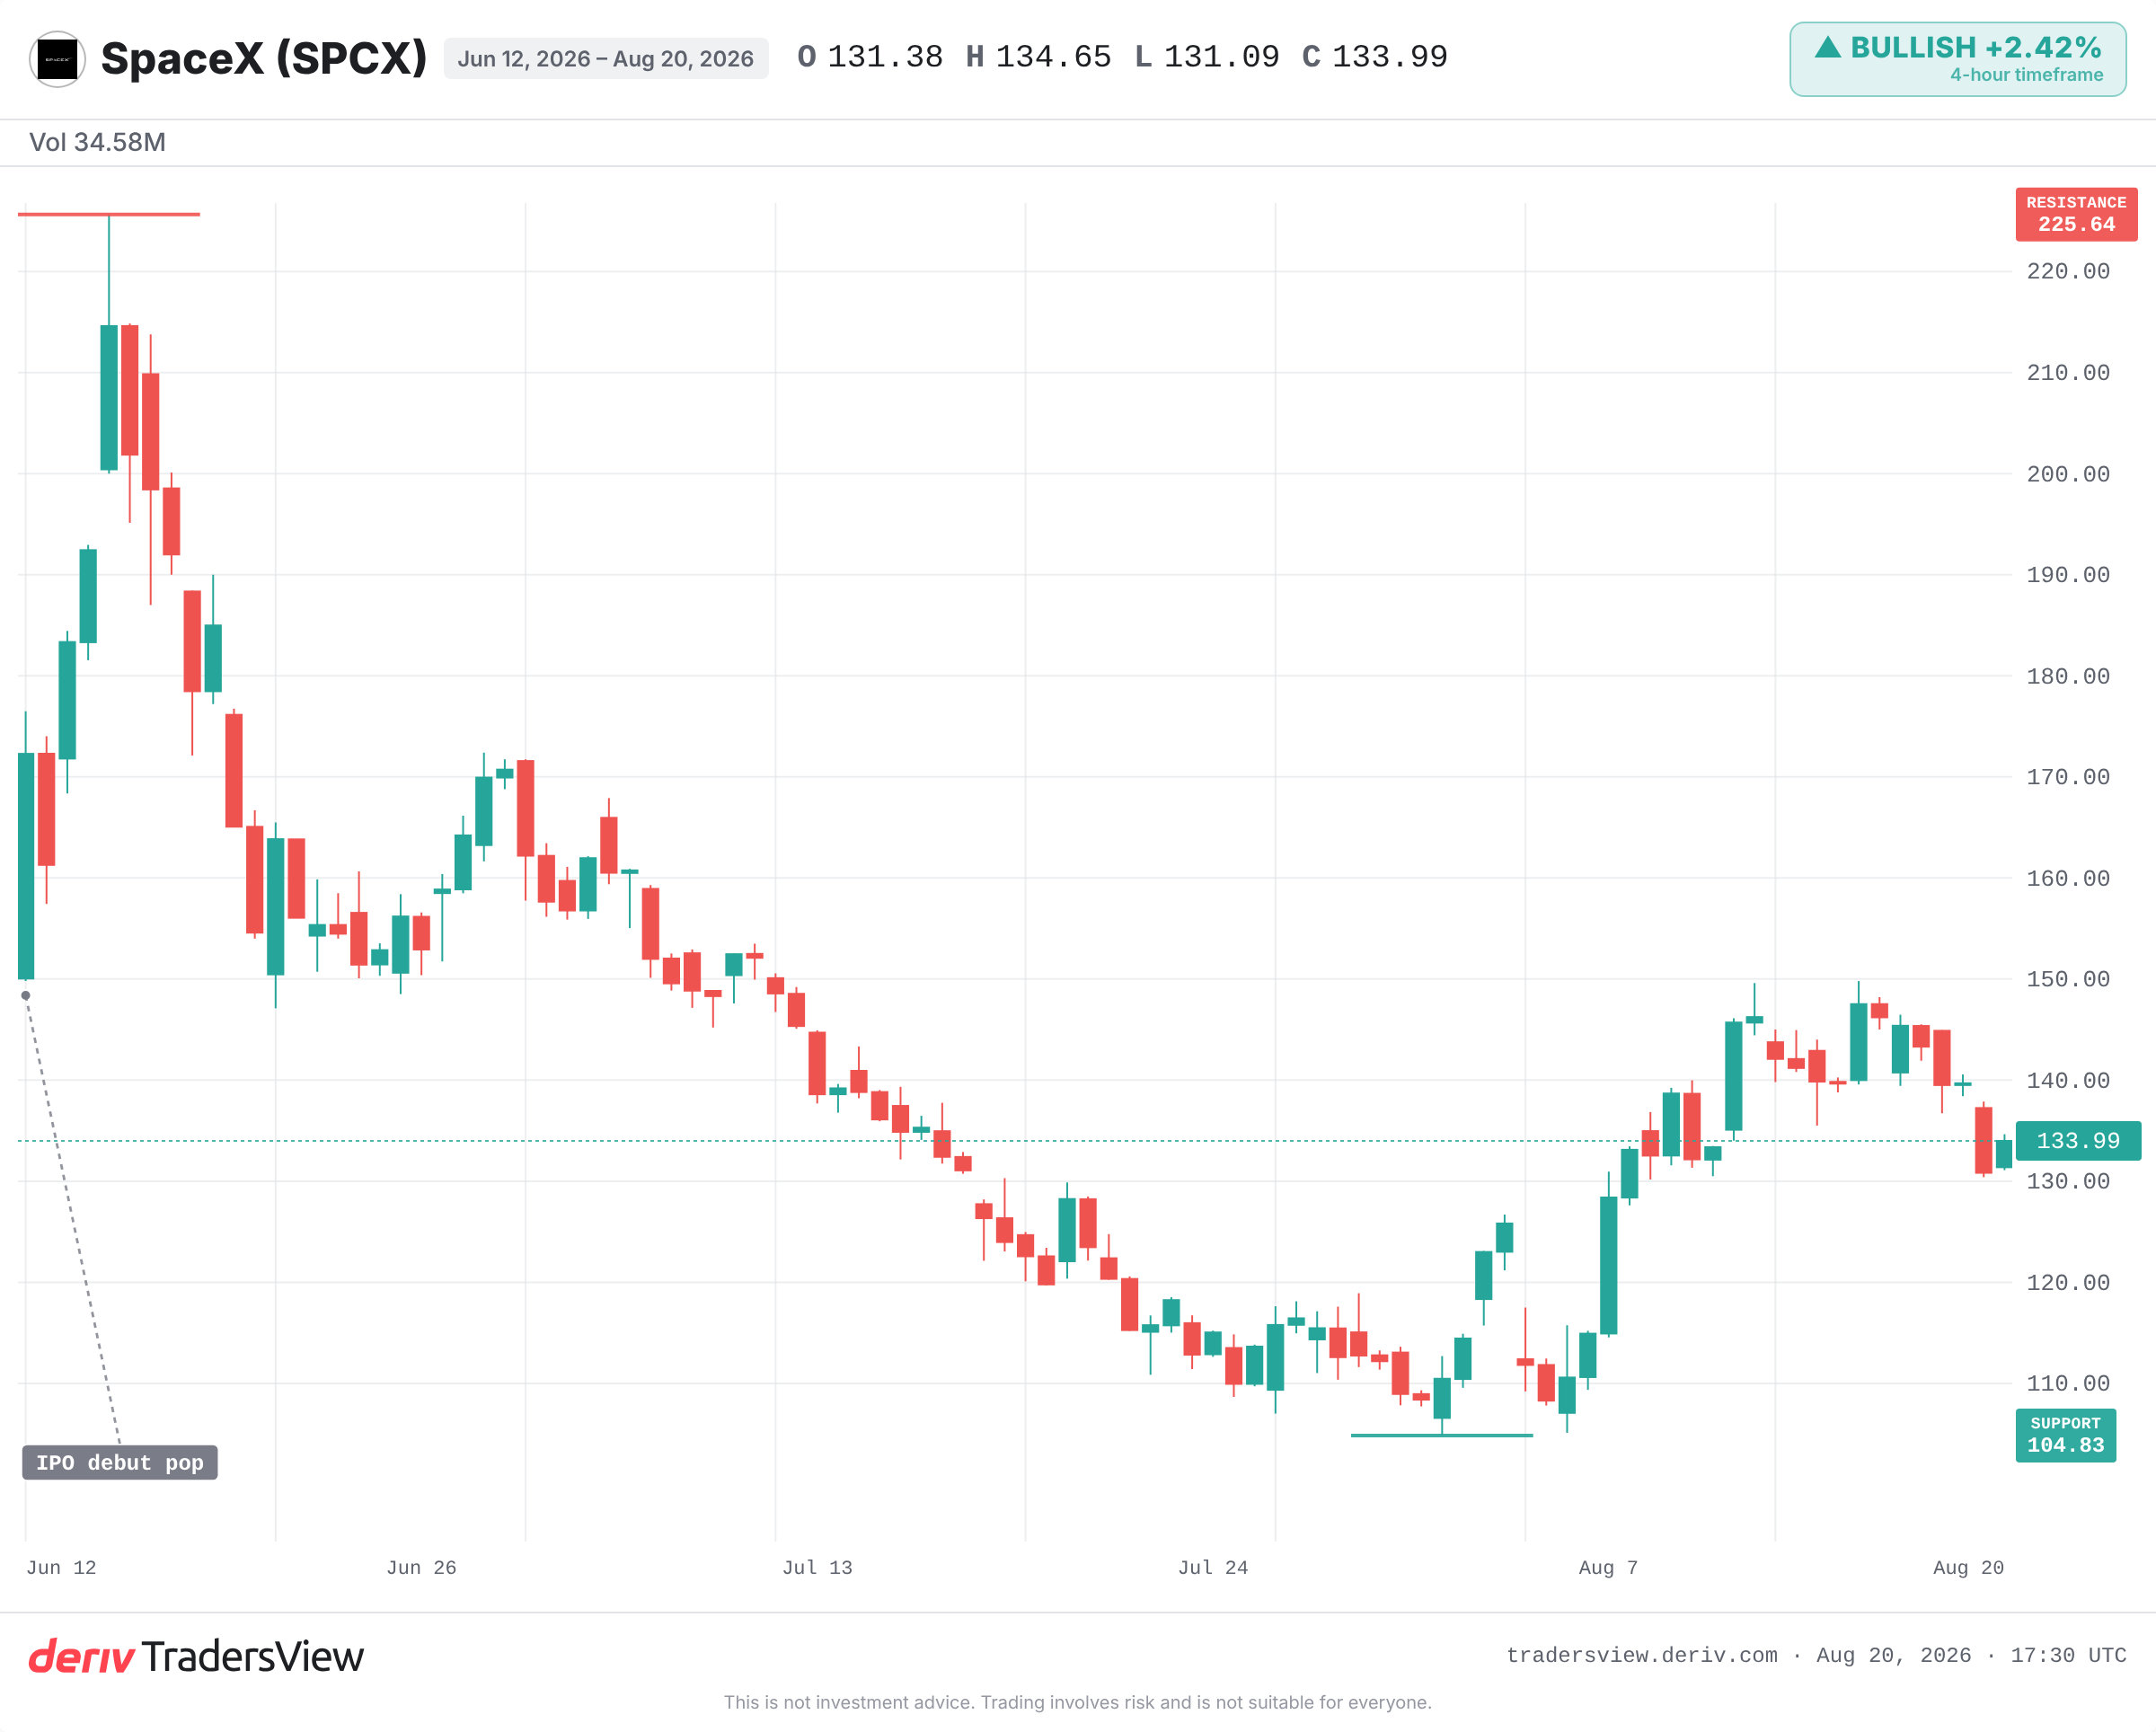
Dzienne wahania opowiadają tę samą historię. To akcje, których kurs może zmienić się o ponad 11 USD w ciągu jednej sesji. Wczesne ceny po debiucie są zmienne, ponieważ rynek wciąż nie ustalił, ile naprawdę warta jest spółka. Spektakularne IPO to punkt wejścia, a nie gwarancja zysku.
Dlaczego wzrost kursu w pierwszym dniu rzadko pomaga nabywcom detalicznym
Ten schemat powtarza się od dekady w przypadku głośnych debiutów giełdowych. W grudniu 2020 roku kursy akcji Airbnb i DoorDash wzrosły ponad dwukrotnie w pierwszym dniu notowań. Ta nagroda trafiła do osób z wewnątrz spółki posiadających przydzielone akcje, a nie do nabywców kupujących w momencie otwarcia notowań. Obie spółki później oddały dużą część tych zysków.
Uber wycenił swoje akcje na 45 USD w maju 2019 roku, spadł w dniu debiutu i przez ponad rok był notowany poniżej ceny z oferty. Rivian zadebiutował w listopadzie 2021 roku z wyceną wyższą niż tradycyjni producenci samochodów, mimo niemal zerowych przychodów, a następnie stracił ponad 80% wartości, gdy problemy z produkcją i stratami dały o sobie znać. Cena otwarcia to często najgorsza cena, jaką nabywca na rynku publicznym zobaczy przez długi czas.
Cena z oferty i cena otwarcia to nie to samo
Za każdym debiutem kryją się dwie ceny, a różnica między nimi to sedno problemu. Cena z oferty jest ustalana poprzedniego wieczoru przez spółkę i jej banki. To cena, którą płacą nabywcy z przydziałem, zanim rozpocznie się handel.
Cena otwarcia to kurs pierwszej publicznej transakcji następnego ranka, gdy popyt spotyka się z ograniczoną liczbą akcji w obrocie. Gdy debiut cieszy się dużym zainteresowaniem, ta pierwsza cena może być znacznie wyższa niż cena z oferty. Zysk z tego wzrostu trafia do posiadaczy przydzielonych akcji. Nabywca detaliczny kupujący w momencie otwarcia płaci zawyżoną cenę i przejmuje ryzyko spadku. Wzrost kursu nagradza tych, którzy weszli na rynek przed jego otwarciem, a nie po nim.
Jak czytać prospekt emisyjny, a nie tylko wysokość pozyskanego kapitału
Pomiń informację o wysokości emisji na pierwszej stronie i przejdź od razu do czterech kluczowych liczb w dokumencie S-1. Znajdź całkowitą liczbę akcji po pełnym rozwodnieniu i pomnóż ją przez cenę z oferty, aby uzyskać rzeczywistą wycenę spółki. Podziel tę wartość przez przychody z ostatnich 12 miesięcy, aby poznać wskaźnik cena/sprzedaż, jaki płacisz. Następnie przeanalizuj wyniki operacyjne, aby sprawdzić, czy straty rosną, czy maleją, oraz sprawdź warunki lock-upu, czyli moment, w którym akcje osób z wewnątrz spółki mogą trafić na rynek.
Wzrost Anthropic jest realny: spółka podała wstępne przychody powyżej 11,5 mld USD, a jej roczna stopa przychodów (run rate) podobno wzrosła siedmiokrotnie w ciągu roku. Jednak podobno odnotowała też stratę netto na poziomie blisko 1 mld USD w 2025 roku. Pytanie brzmi, czy te przychody przełożą się na trwałe marże, zanim dogonią ją konkurenci dysponujący równie głębokimi kieszeniami. Skrajnie wysoki wskaźnik cena/sprzedaż zostawia niewiele miejsca na potknięcie.
Argumenty za wzrostem i co mogłoby je potwierdzić
Warto jasno przedstawić drugą stronę medalu. AI może być naprawdę nową platformą technologiczną, a liderzy branży mogliby przez lata zwiększać przychody w tempie kumulowanym. Sceptycy, którzy zlekceważyli wczesne debiuty Amazona i Google'a, przegapili ogromne zyski. To, co dziś wydaje się drogie, z czasem może okazać się tanie.
Ten scenariusz sprawdzi się, jeśli Anthropic przekształci swoją roczną stopę przychodów w realne marże i obroni swoją pozycję na rynku. Nie sprawdzi się, jeśli cena akcji zakłada bezbłędny rozwój, a wzrost zacznie słabnąć. SpaceX stanowi tu żywy przykład: warto obserwować, jak rynek potraktuje rekordowy debiut spółki AI, gdy początkowy entuzjazm opadnie.
Nic z tego nie jest rekomendacją kupna ani unikania. To przypomnienie, że ekscytacja i cena to dwie różne rzeczy, a różnica między nimi jest największa pierwszego dnia.
Często zadawane pytania
Zwykle nie. Cena IPO trafia do instytucji oraz uprawnionych osób wewnętrznych (insiderów). Zwykli inwestorzy najczęściej kupują akcje dopiero po ich wejściu do publicznego obrotu, co w przypadku głośnych debiutów często oznacza cenę znacznie wyższą od ceny emisyjnej.
Lock-up to okres, w którym osoby wewnętrzne (insiderzy) nie mogą sprzedawać swoich akcji po debiucie giełdowym — zwykle trwa od 90 do 180 dni. Po jego zakończeniu fala sprzedaży ze strony insiderów może wywrzeć presję na cenę akcji, dlatego warto znać datę jego wygaśnięcia przed zakupem.
Porównuje on wartość rynkową spółki z jej rocznymi przychodami. Bardzo wysoki wskaźnik oznacza, że inwestorzy płacą dużo za każdego dolara sprzedaży, co pozostawia niewiele miejsca na rozczarowanie w przypadku spowolnienia wzrostu.
W prospekcie emisyjnym, znanym w USA jako formularz S-1. Zawiera on informacje o przychodach, stratach, liczbie akcji, wycenie oraz czynnikach ryzyka. To podstawowe źródło do oceny debiutu giełdowego, wykraczające poza nagłówkową kwotę pozyskanego kapitału.