
Drugi najdroższy rynek w ciągu 130 lat i co to oznaczało
S&P 500 znajduje się blisko rekordu, a jego wskaźnik Shiller CAPE jest drugim najwyższym w ciągu 130 lat. Co kupowanie przy takich wycenach oznaczało w przeszłości.
Redakcja Deriv · 15 lipca 2026 · 4 min czytania

Wysoka cena mówi Ci, ile płacisz. Wycena mówi Ci, co otrzymujesz. S&P 500 znajduje się blisko swojego rekordu, a jednak według wskaźnika Shiller CAPE jest drugim najdroższym w historii ponad 130 lat danych, ustępując tylko szczytowi bańki internetowej z grudnia 1999 roku.
Ten jeden fakt pociąga w dwóch kierunkach. Indeks jest silny. Punkt wyjścia dla przyszłych stóp zwrotu jest słaby. Oba stwierdzenia są prawdziwe jednocześnie, i to właśnie ta rozbieżność jest całą historią.
Cena blisko rekordu, wartość blisko ekstremum
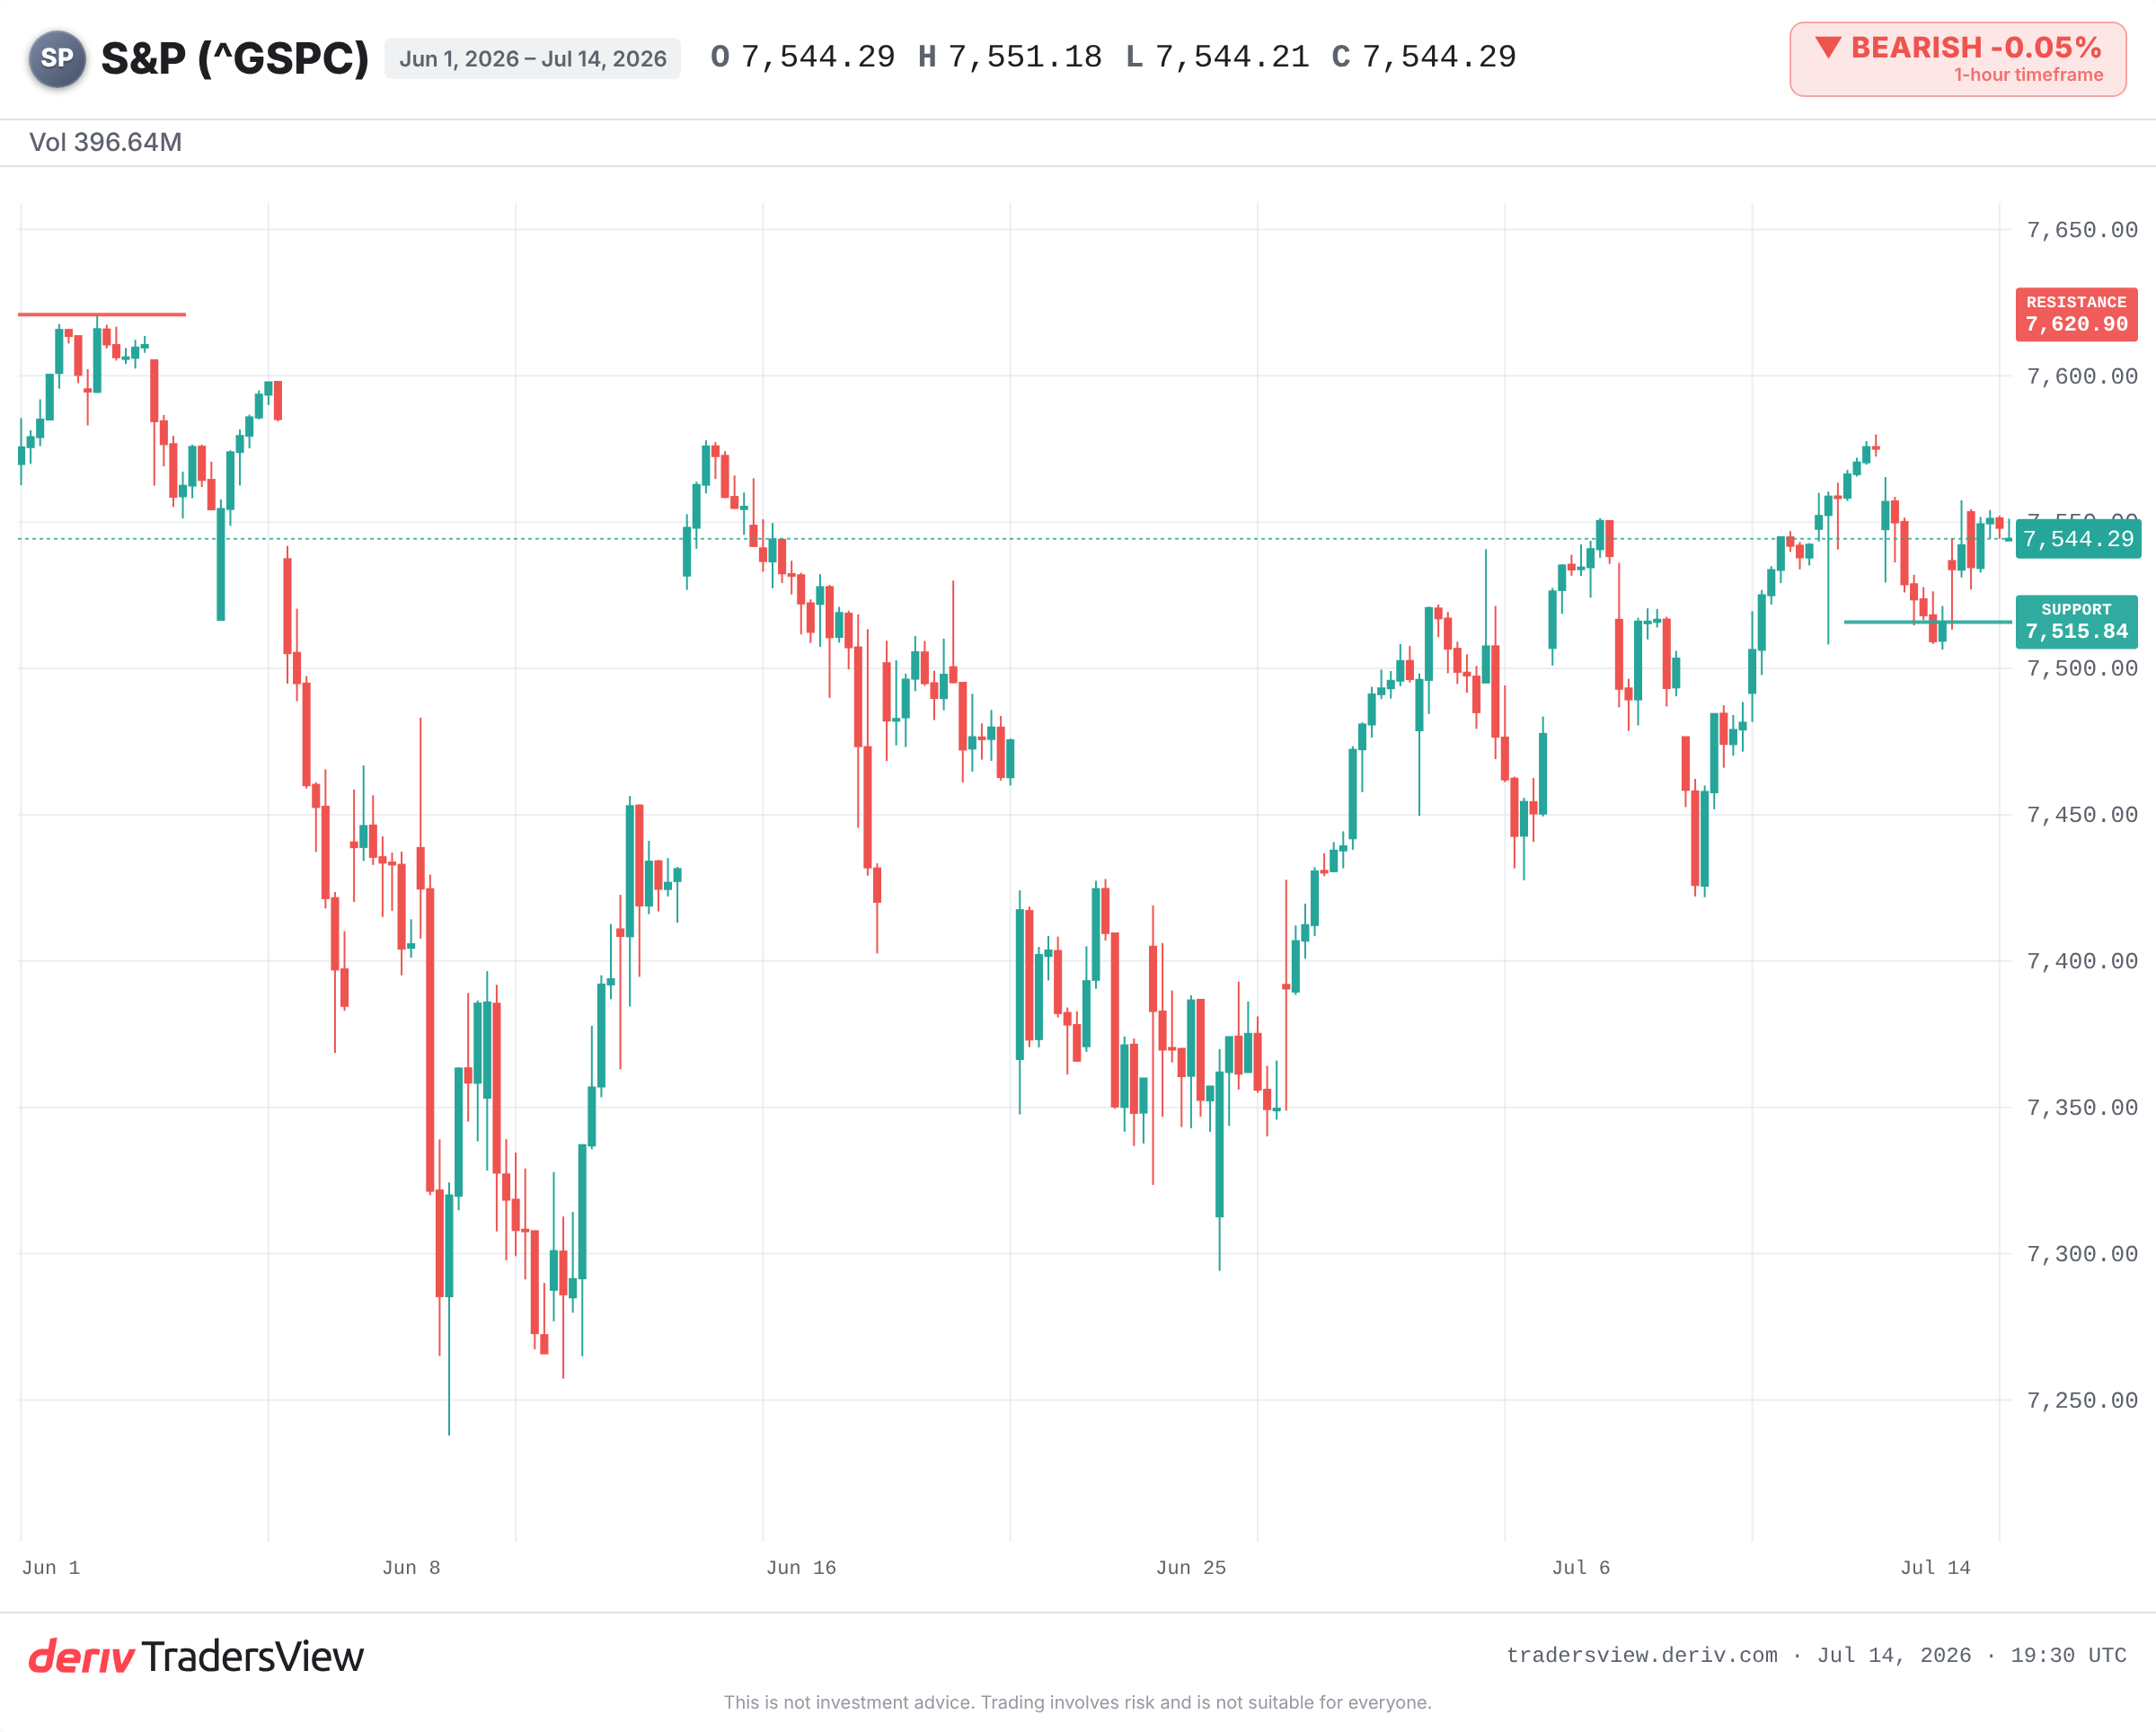
Na dzień 14 lipca 2026 roku S&P 500 jest notowany w okolicach 7 500 punktów, nieco poniżej swojego szczytu z 2026 roku. Momentum wydaje się nienaruszone.
Wskaźnik Shiller CAPE opowiada inną historię. Według danych z tego miesiąca wynosi on blisko 41,4. W ponad 130 latach danych tylko jeden odczyt był wyższy: 44,19 w grudniu 1999 roku. To właśnie ta rzadkość zasługuje na uwagę. Nie chodzi o „drogi”, ale o drogi w skali widzianej tylko raz w ciągu stulecia.
Rekordowa cena i historyczne ekstremum wyceny to nie to samo, i rzadko występują równocześnie. Teraz jednak występują.
Co faktycznie mierzy CAPE
CAPE porównuje dzisiejszą cenę z dekadą zysków skorygowanych o inflację. Wygładza dobre i słabe lata, aby pokazać, ile płacisz za stały strumień zysku.
Można to traktować jako sprawdzenie relacji czynszu do dochodu dla całego rynku. Wysoka wartość nie oznacza, że ceny spadną już jutro. Oznacza to, że płacisz więcej za każdy dolar zysku, więc więcej dobrych wiadomości jest już wliczonych w cenę.
Co oznaczało kupowanie na tym poziomie ostatnim razem
Porównanie z 1999 rokiem jest najbardziej wyraźne. Po tym, jak CAPE osiągnął szczyt, S&P 500 ustanowił maksimum w 2000 roku, a następnie spadł o około 49% do swojego minimum w październiku 2002 roku. Technologiczny Nasdaq stracił około 78%. S&P 500 potrzebował lat, aby odzyskać poprzedni szczyt.
Inne ekstrema rymują się z tym wzorcem. CAPE na poziomie bliskim 32 we wrześniu 1929 roku wyprzedził krach i Wielki Kryzys. Odczyty powyżej 33 na początku 2018 roku i bliskie 38 na koniec 2021 roku poprzedziły skok zmienności i rynek niedźwiedzia z 2022 roku o skali około 25%.
Wzorzec nie polega na tym, że wysokie CAPE wskazuje szczyt. Polega na tym, że rozpoczęcie od wysokiego CAPE oznaczało niższe długoterminowe stopy zwrotu i głębszy spadek, gdy nastroje wreszcie się odwracają.
Dlaczego drogo nie znaczy sprzedawaj
Druga, uczciwa strona tej historii jest taka. CAPE sygnalizował „drogo” przez większość ostatniej dekady, podczas gdy rynek nadal rósł. Jako narzędzie do określania momentu transakcji okazał się bezużyteczny.
Zwolennicy wzrostów argumentują, że dzisiejszy indeks jest inny z natury. Opiera się na niskokapitałowych, wysokomarżowych liderach technologicznych i AI, a nie na firmach przemysłowych, do pomiaru których CAPE był pierwotnie zbudowany. Buyback akcji oraz sposób księgowania aktywów niematerialnych również podnoszą wskaźnik względem historii. Według tej interpretacji szybki wzrost zysków mógłby pozwolić rynkowi „dorosnąć” do swojej wyceny bez korekty cen.
Ten argument jest realny. Jest to jednak również zakład, że zyski będą nadal rosły w wystarczająco szybkim tempie, zaczynając od bardzo wysokiego mnożnika, z niewielką przestrzenią na błąd.
Na co zwracać uwagę od teraz
Perspektywa krótkoterminowa sprowadza się do kilku jasnych wskaźników.
- Czyste przebicie nowego szczytu w porównaniu do odrzucenia, które pozostawia indeks uwięziony w okolicach 7 500 punktów.
- Minimum spadku z 13 lipca na poziomie około 7 515,84 jako wsparcie; decydujące przebicie poniżej tego poziomu sugeruje, że nastroje się zmieniają.
- Czy liderzy technologiczni o dużej kapitalizacji w sektorach AI i chipów nadal przebijają prognozy zysków, czy zaczynają ich nie osiągać.
- Rentowność obligacji 10-letnich, która wywiera bezpośrednią presję na akcje o wysokim mnożniku, gdy rośnie.
Dowody przechylają się w jedną stronę. Wycena na tym poziomie nie jest sygnałem sprzedaży, ale stanowi mniejszy bufor bezpieczeństwa. Gdy cena wyjściowa jest wysoka, rynek potrzebuje, aby wszystko poszło dobrze, a jeśli tak się nie stanie, zostaje mniej miejsca na błąd.
Często zadawane pytania
Spopularyzował go ekonomista Robert Shiller, dlatego często nazywa się go Shiller CAPE. Wskaźnik ten uśrednia dziesięcioletni okres zysków skorygowanych o inflację, aby wygładzić krótkoterminowe wahania zysków i uzyskać bardziej stabilny obraz wyceny.
Sam w sobie – nie. Wskaźnik CAPE pozostawał podwyższony przez lata, podczas gdy rynki rosły, więc nie sprawdza się jako narzędzie do określania momentu wejścia czy wyjścia z rynku. Mówi on raczej o długoterminowych oczekiwanych stopach zwrotu i ryzyku spadku, a nie o tym, co wydarzy się w przyszłym tygodniu czy miesiącu.
Jest mierzony w ten sam sposób, jednak krytycy twierdzą, że może zawyżać postrzeganą drogość wyceny w przypadku firm technologicznych o niskim zapotrzebowaniu na kapitał i wysokich marżach. Zmiany w rachunkowości, takie jak skup akcji własnych czy wartości niematerialne i prawne, mogą również podnosić wynik w porównaniu ze starszymi rynkami epoki przemysłowej.
Do najczęściej stosowanych należą prognozowany wskaźnik ceny do zysku (forward P/E), wskaźnik ceny do przychodów (price-to-sales) oraz porównania stopy zysku (earnings yield) z rentownością 10-letnich obligacji skarbowych (Treasury yield). Żaden pojedynczy wskaźnik nie jest rozstrzygający – inwestorzy zwykle analizują kilka z nich jednocześnie.