
Pozycja Berkshire w Alphabet o wartości 31 mld USD i to, co mówi jej wielkość
Berkshire zbudował pozycję w Alphabet o wartości ~31 mld USD w niecały rok. Dowiedz się, co skoncentrowany zakład zdyscyplinowanego inwestora mówi o jego przekonaniach i dlaczego powielanie go z opóźnieniem to zupełnie inna transakcja.
Redakcja Deriv · 13 lipca 2026 · 4 min czytania

Kiedy zdyscyplinowany inwestor buduje ogromną, skoncentrowaną pozycję, sama jej wielkość jest komunikatem. Oznacza to, że „mądre pieniądze“ dostrzegają trwałą przewagę na całą dekadę, ale ta sama koncentracja, która może zdefiniować dekadę, zwiększa też ryzyko.
Berkshire Hathaway zbudował pozycję w Alphabet wartą około 31 miliardów USD, zaczynając praktycznie od zera i robiąc to w niecały rok. Zgłoszenie 13F, obejmujące stan posiadania na dzień 31 marca 2026 roku, pokazuje, że Alphabet jest obecnie trzecim co do wielkości udziałem kapitałowym grupy. To stawia go przed Coca-Colą, pozycją, którą Buffett utrzymywał przez ponad trzy dekady.
Dlaczego wielkość pozycji jest prawdziwym sygnałem
Niewielka pozycja to tylko „może“. Pozycja tej wielkości to oświadczenie. Alphabet stanowi teraz ponad 9% całego portfela inwestycyjnego Berkshire, zbudowanego ze skromnego pierwszego zakupu rok wcześniej.
Berkshire nie handluje wokół pozycji. Kupuje firmy, które chce posiadać przez lata. Dlatego skoncentrowany zakład na jedną spółkę to nie hazard na kolejny kwartał.Odzwierciedla to przekonanie, że dana firma ma trwałą przewagę, która będzie się kumulować w czasie.
Paralela z Apple i dlaczego koncentracja działa w obie strony
Porównanie nasuwa się samo. Berkshire zaczął kupować akcje Apple na początku 2016 roku i szybko zwiększał tę pozycję. W szczytowym momencie Apple stanowił około połowy ujawnionego portfela kapitałowego.
Ta inwestycja stała się najbardziej dochodową inwestycją kapitałową w historii Berkshire. Zdefiniowała dekadę dla firmy. Jednak ta sama koncentracja, która wygenerowała te zyski, pozostawiła Berkshire silnie narażonego na ryzyko związane z jedną spółką.
Koncentracja to jednocześnie przekonanie i ryzyko w jednym ruchu.Kiedy teza jest słuszna, wielkość pozycji zamienia dobry pomysł w przełomowy. Kiedy jest błędna, wielkość pozycji zamienia pomyłkę w poważny problem. Pozycje w japońskich domach handlowych z 2020 roku pokazały zalety nietypowego dla Berkshire zakładu. Coca-Cola pokazała drugą stronę medalu: legendarna strategia „kup i trzymaj“ wciąż może przynieść lata „martwego kapitału“, tak jak miało to miejsce podczas długiej stagnacji od końca lat 90.
Dlaczego powielanie transakcji kilka miesięcy później to zupełnie inna transakcja
Zgłoszenie 13F ma charakter retrospektywny. To konkretne odzwierciedla stan posiadania na marzec, ujawniony w lipcu.
Cena, po której możesz kupić dzisiaj, nie jest ceną, jaką zapłacił Berkshire. Według stanu na 10 lipca 2026 roku Alphabet jest notowany na poziomie około 355 USD, czyli zaledwie około 12% poniżej swojego historycznego maksimum w okolicach 404 USD. Berkshire zbudował większość tej pozycji taniej i wcześniej.
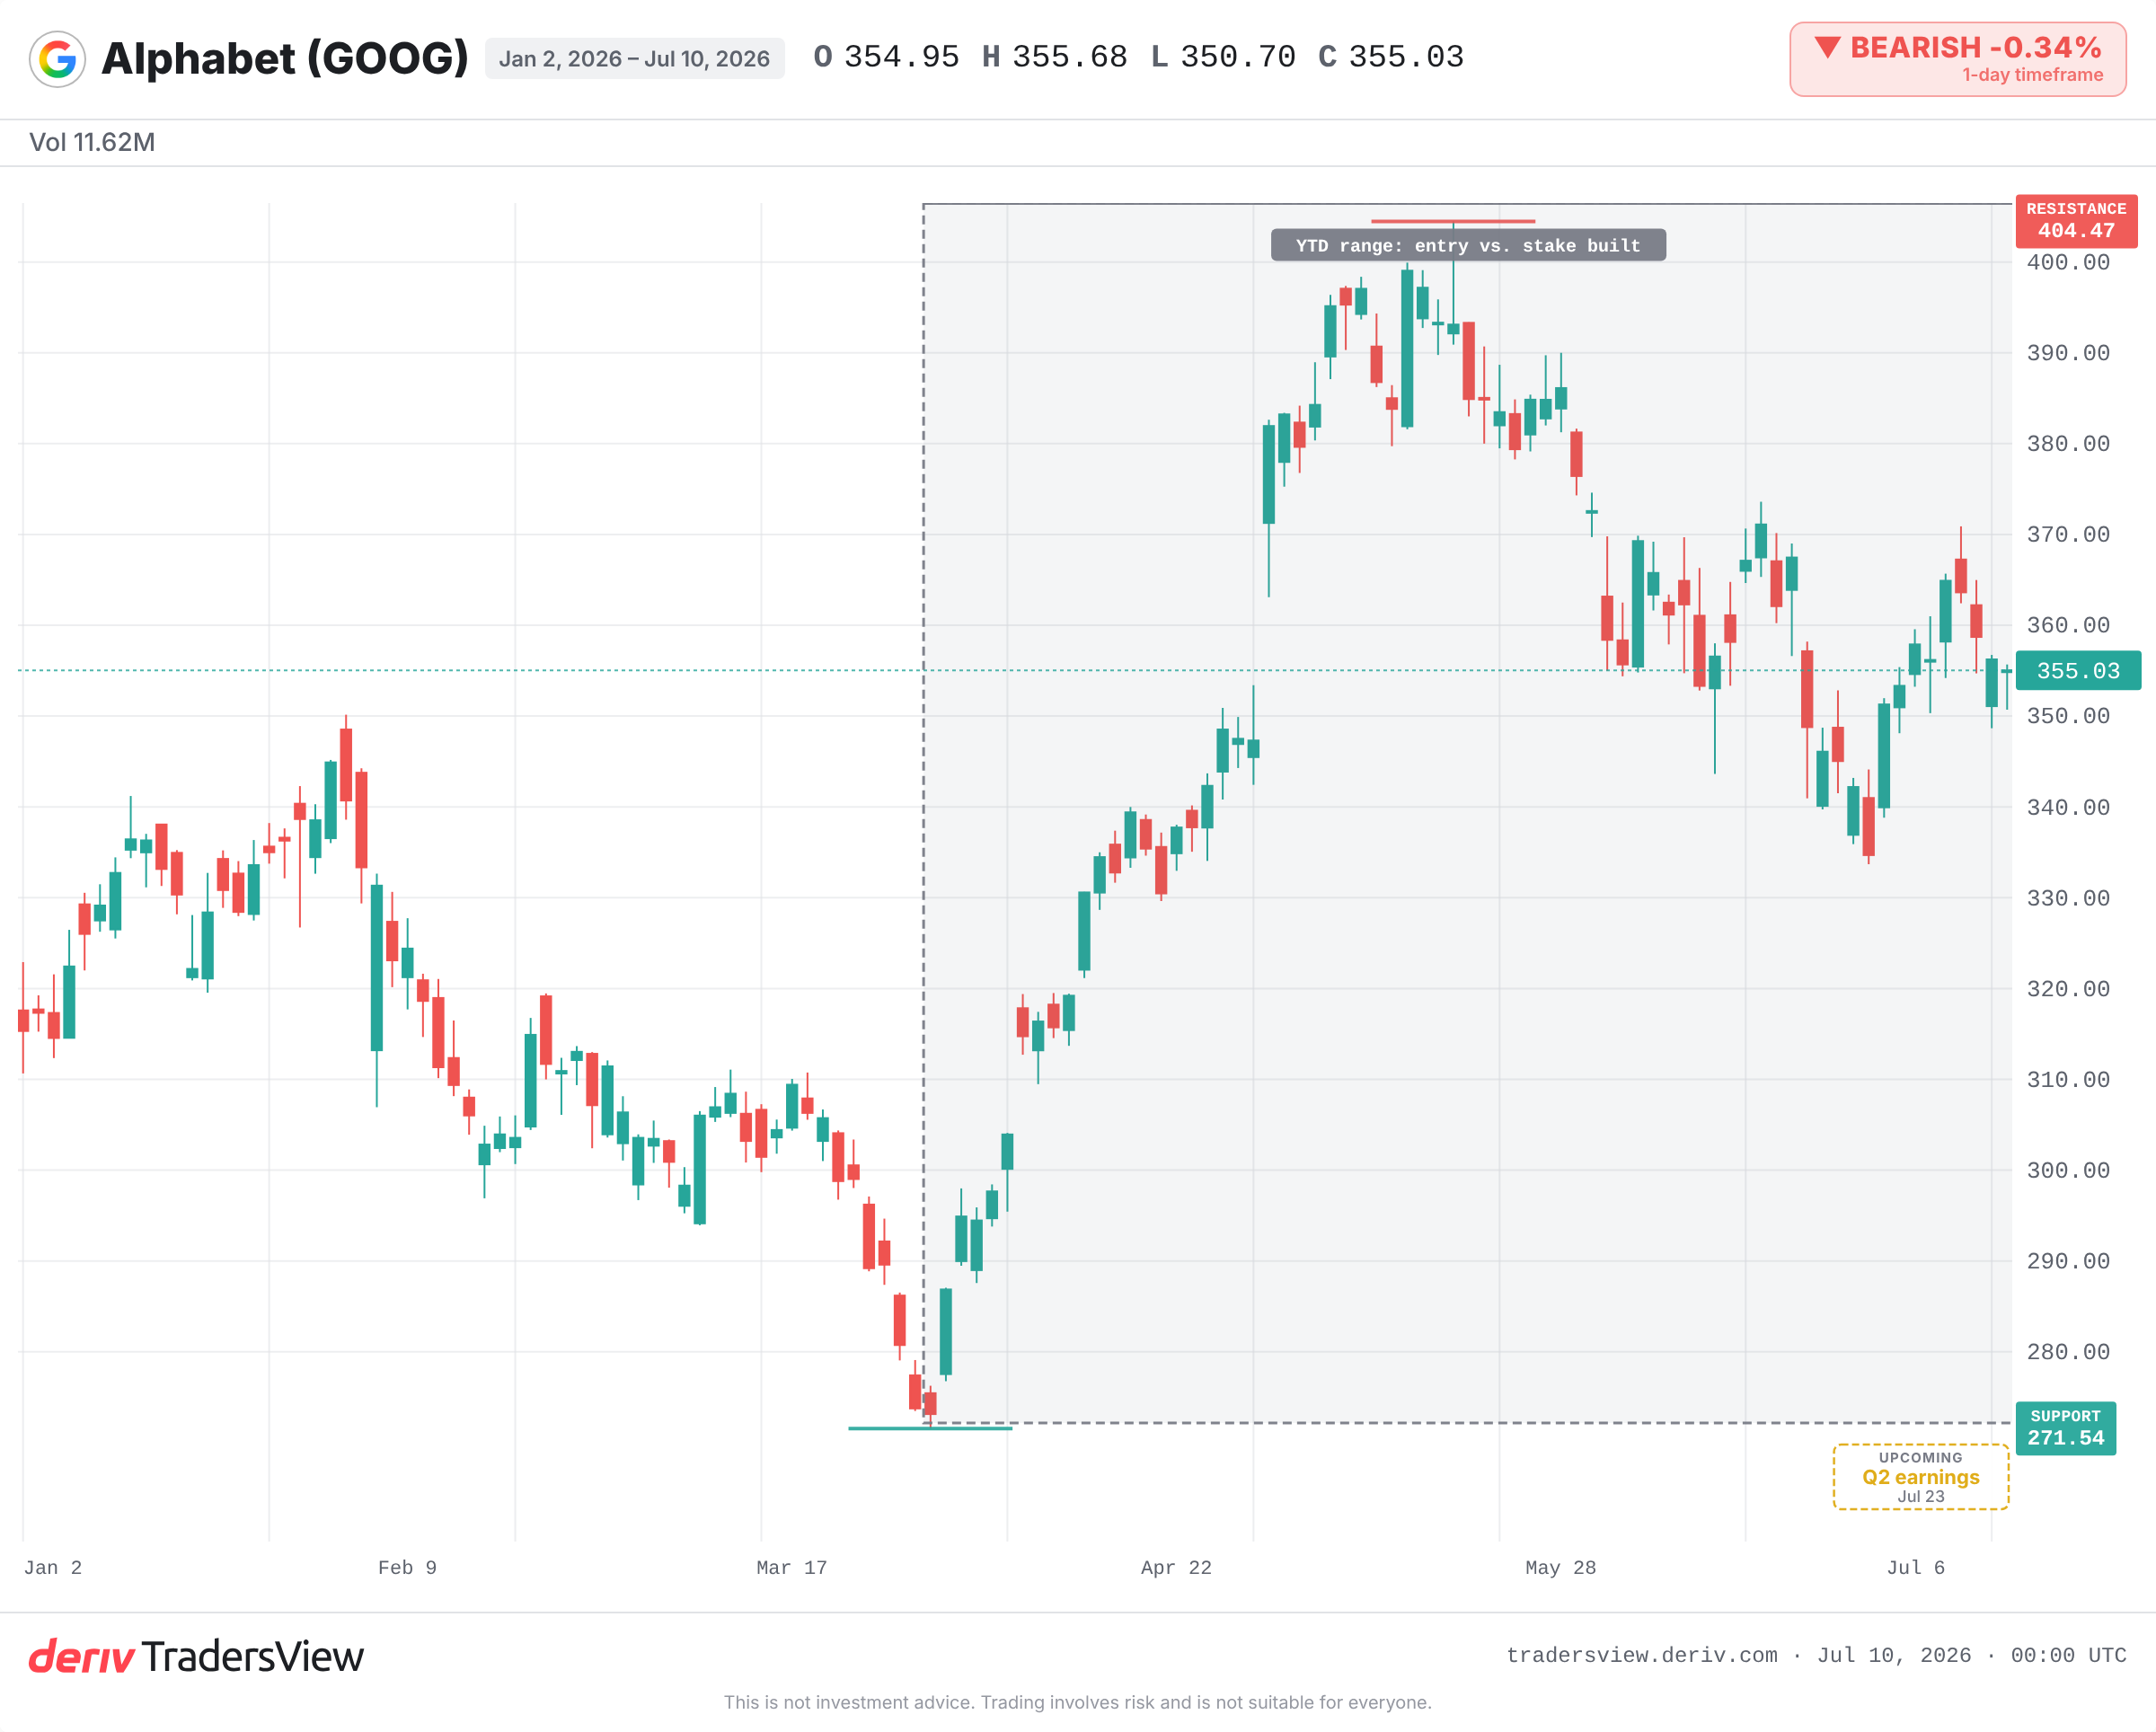
Kupowanie największego udziału legendarnego inwestora po publicznym ujawnieniu zgłoszenia to zupełnie inna transakcja, z innym punktem wejścia.Jesteś spóźniony i płacisz za informacje, które teraz zna już każdy.
Ryzyka, które mogłyby obalić tę tezę
Alphabet niesie ze sobą realne zagrożenia dla tej tezy. Orzeczenia antymonopolowe mogłyby wymusić zmiany w sposobie funkcjonowania wyszukiwarki Google i reklam. Sama sztuczna inteligencja mogłaby osłabić podstawowy biznes reklam w wyszukiwarce, który generuje większość zysków.
Istnieje też pewna niewiadoma dotycząca kupującego. Doniesienia przedstawiają to jako działanie przychodzącego prezesa Grega Abla wyznaczającego nowy kierunek, a nie jedynie kontynuację strategii Buffetta. Ma to znaczenie, ponieważ nowa osoba u steru zmienia to, ile ta pozycja tak naprawdę mówi.
Na co zwracać uwagę od teraz
- Kolejne zgłoszenie 13F: czy pozycja została zwiększona, utrzymana, czy zredukowana? Redukcja podważyłaby całą narrację o przekonaniu do inwestycji.
- Środki antymonopolowe wpływające na biznes wyszukiwarki i reklam Google.
- Wzrost segmentu chmury i AI w kwartalnych wynikach finansowych — to liczby, które potwierdzają lub obalają tę tezę.
- Zachowanie ceny wokół historycznego maksimum w okolicach 404 USD (opór) i minimum od początku roku w okolicach 271 USD (wsparcie).
Dowody przemawiają za odczytaniem tego jako autentycznego, długoterminowego przekonania zdyscyplinowanego kupującego. To cenna informacja. Nie jest to jednak przyzwolenie na kupno po wyższej cenie, bez żadnej z przewag, które sprawiły, że pierwotny zakład się sprawdził.
Często zadawane pytania
Zgłoszenie 13F to kwartalny raport, który amerykańscy zarządzający instytucjonalni muszą składać, wymieniając swoje udziały kapitałowe. Jest ujawniany kilka tygodni po zakończeniu kwartału, więc pokazuje, co dany fundusz posiadał w przeszłości, a nie to, co posiada obecnie.
Apple wzrósł do około 50% ujawnionego portfela kapitałowego Berkshire w szczytowym momencie, co czyniło go zdecydowanie największą pojedynczą pozycją firmy i jej najbardziej dochodową inwestycją kapitałową.
Koncentracja oznacza, że duża część zwrotów zależy od jednej spółki. Jeśli ta firma napotka wstrząs, taki jak orzeczenie regulacyjne czy słabsze wyniki finansowe, wpływ na cały portfel jest znacznie większy niż w przypadku zdywersyfikowanej pozycji.
Głównym atutem Alphabet był zawsze wzrost w obszarze wyszukiwarki, reklam i chmury, a nie dochód. Inwestorzy zazwyczaj utrzymują tę pozycję z myślą o wzroście wartości kapitału, a nie o stopie zwrotu porównywalnej z taką spółką z sektora dóbr konsumpcyjnych jak Coca-Cola.