
BOJ의 1995년 이후 최대 금리 인상도 엔화를 거의 움직이지 못했습니다
일본의 1995년 이후 최대 금리 인상과 기록적인 개입에도 엔화는 40년 최저치 수준에 머물러 있습니다. 주요 통화를 실제로 움직이는 요인은 바로 이것입니다.
Deriv 편집팀 · 2026년 7월 6일 · 3 분 읽기

단 한 번의 큰 정책 조치만으로 통화 흐름이 바뀌는 경우는 드뭅니다. 일본은행(Bank of Japan)의 1995년 이후 최대 금리 인상과 기록적인 개입에도 엔화는 40년 최저치 수준에 머물러 있습니다. 이는 주요 통화를 움직이는 요인이 해당 통화를 보유할 때의 수익률과 대안 자산의 수익률 간에 지속되는 격차이기 때문입니다.
일본은 가장 강력한 두 가지 수단을 모두 동원했습니다. 금리는 1995년 이후 최고 수준에 도달했습니다. 당국은 봄철 환율 방어를 위해 기록적인 금액을 지출했습니다. 그런데도 USD/JPY는 1986년 이후 가장 약세인 수준에서 거래되고 있습니다.
금리 인상만으로는 통화가 움직이지 않는 이유
통화는 상대적인 포지션입니다. 한 통화를 보유한다는 것은 항상 다른 통화에 대비한 포지션을 취하는 것입니다. 따라서 중요한 수치는 일본의 금리 자체가 아니라, 달러 자산이 제공하는 수익률과 엔화 자산이 제공하는 수익률 간의 격차입니다.
이 격차는 여전히 크며, 달러에 유리한 방향으로 약 3퍼센트포인트에 달합니다. 일본은행은 기준금리를 1%로 인상했지만, 미국 금리는 이를 크게 상회합니다. 이 격차가 좁혀지기 전까지는 달러 자산을 보유하는 것이 엔화 자산을 보유하는 것보다 더 높은 수익을 제공합니다.
금리 인상은 실제로 이루어졌지만, 엔화를 매도하려는 유인은 거의 줄어들지 않았습니다. 큰 헤드라인은 잠시 환율 수준을 움직였을 뿐, 구조적인 힘은 그대로 유지되었습니다.
캐리 트레이드: 엔화를 약세로 유지시키는 수요
저렴한 엔화에는 또 다른 역할이 있습니다. 수년간 트레이더들은 낮은 비용으로 엔화를 빌려 더 높은 수익률을 제공하는 다른 자산에 투자해 왔습니다. 이것이 바로 캐리 트레이드이며, 이를 위해서는 꾸준한 엔화 매도 공급이 필요합니다.
금리 격차가 유지되는 한, 엔화를 매도하려는 수요는 계속해서 다시 생겨납니다. 이는 일회성 사건이 아니라 가격 아래에서 지속적으로 흐르는 흐름입니다. 정책 관련 헤드라인은 이 흐름에 맞서지만, 이를 역전시키는 경우는 거의 없습니다.
기록적인 개입이 실제로 얻어내는 것
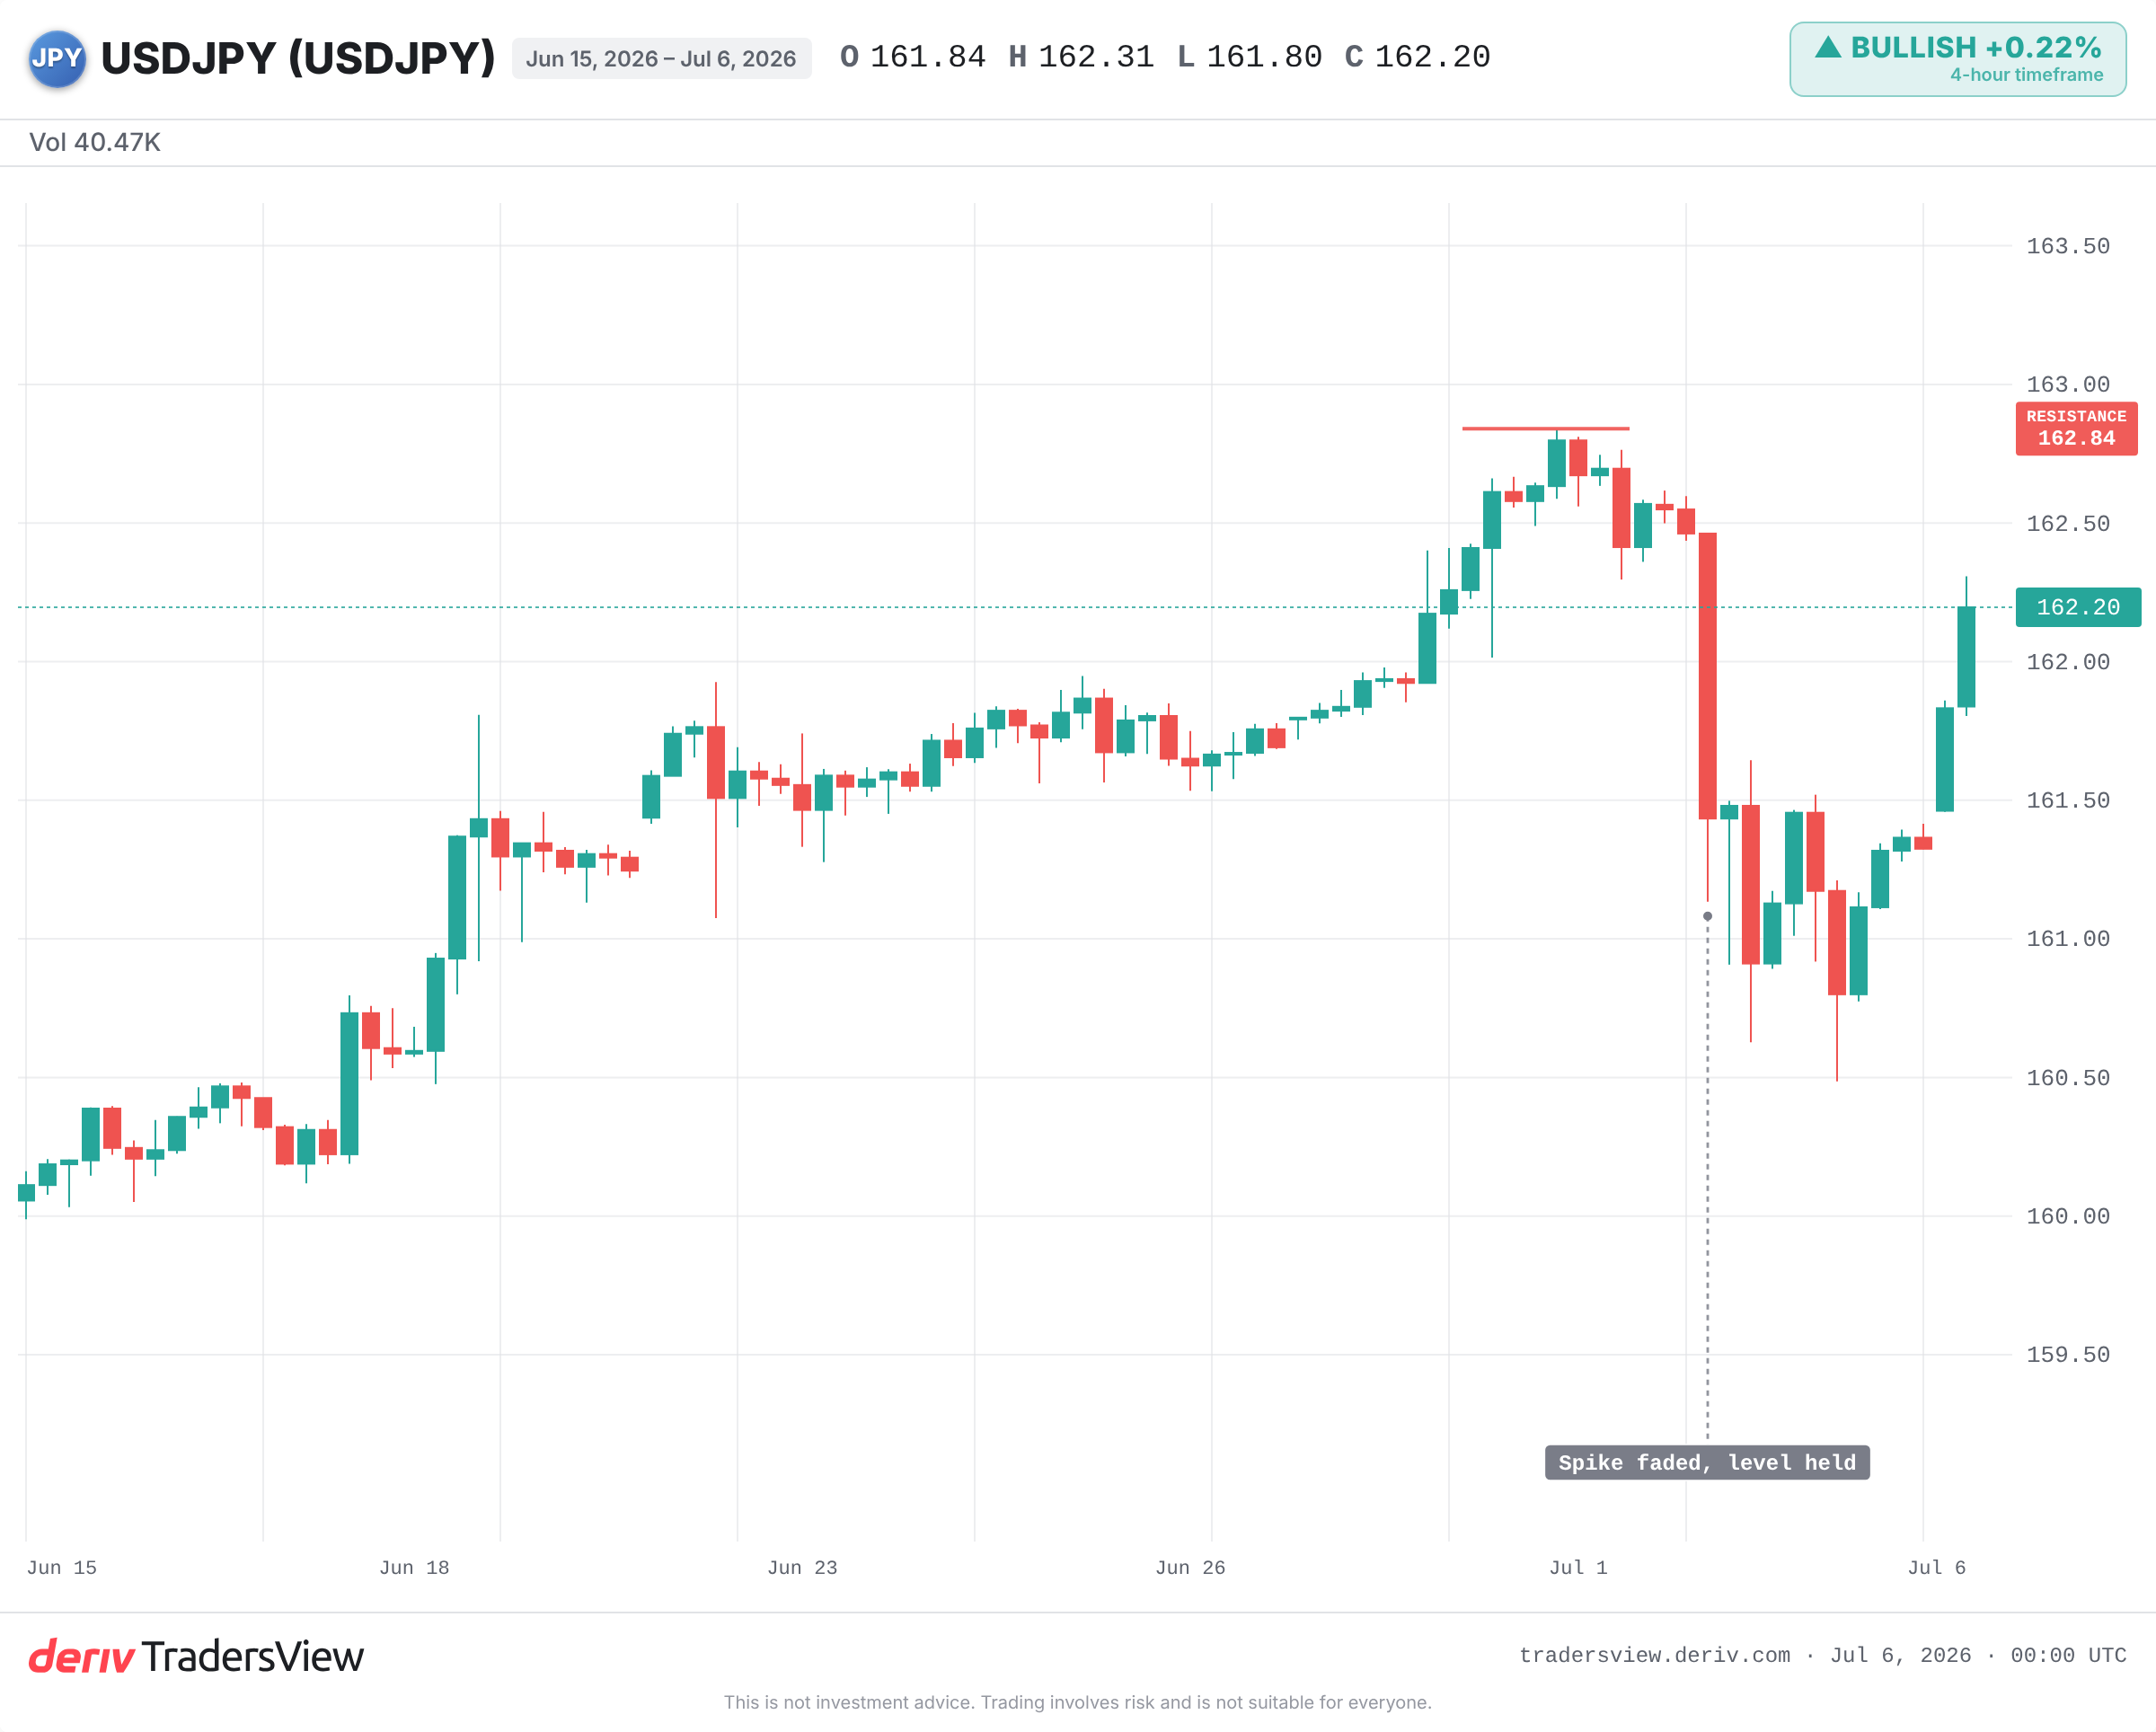
일본은 4월과 5월에 걸쳐 엔화 방어를 위해 약 725억 달러를 지출했으며, 이는 기록적인 수치입니다. 이달 초 개입으로 추정되는 조치로 환율은 몇 분 만에 약 100핍 하락했지만, 몇 시간 만에 다시 원래 수준 근처로 되돌아갔습니다.
개입은 시간을 벌어주지만, 흐름 자체를 바꾸지는 못합니다. 2022년 사례는 이러한 패턴을 보여주었습니다. 급격한 급등이 나타난 뒤 다시 되돌아갔고, 지속적인 전환은 이후 미국의 금리 인하 기대감이 격차를 좁혔을 때 비로소 나타났습니다. 약 1조 1,000억 달러에 달하는 외환보유액은 막대한 자금력이지만, 이는 흐름을 거스르는 힘일 뿐 흐름 자체를 바꾸지는 못합니다.
과밀화된 거래와 급반전 위험
표면적으로는 추세가 한 방향으로만 흐르는 것처럼 보입니다. 하지만 더 중요한 점은 이미 모든 참가자가 같은 방향으로 쏠려 있다는 것입니다. 선물 시장에서는 엔화에 대한 대규모 순매도(숏) 포지션이 나타나고 있습니다.
이는 급격한 반전이 일어나기에 정확히 맞아 떨어지는 조건입니다. 2024년 8월, BOJ의 금리 인상으로 캐리 트레이드의 급속한 청산이 이루어졌습니다. 엔화는 급등했고, 레버리지 포지션들이 서둘러 청산에 나서면서 S&P 500은 3거래일 연속 하락했습니다.
이달 들어 미국 고용지표가 예상보다 부진하게 발표되면서 이미 환율은 고점에서 하락했습니다. 미국 경제 지표가 계속 둔화되고 Fed가 금리 인하로 방향을 전환한다면, 금리 격차는 좁혀지고 과밀화된 숏 포지션은 빠르게 엔화를 다시 매수해야 하는 상황에 놓이게 될 것입니다.
앞으로 주목해야 할 사항
- 미국-일본 간 금리 격차: Fed의 금리 인하나 BOJ의 추가 조치가 실제로 추세를 바꾸는 요인입니다.
- 단순한 구두 경고가 아니라, 후속 조치가 뒤따르는 확실한 개입 여부.
- 환율이 최근 40년 최고치를 돌파하여 그 수준을 유지하는지, 아니면 계속 그 지점에서 저항을 받는지 여부.
- 극단적인 숏 포지션의 청산 여부, 이는 작은 변동을 자가 증폭형 급등으로 바꿀 수 있습니다.
이번 주를 넘어 적용되는 교훈이 있습니다. 헤드라인이 아니라 격차를 주시해야 합니다. 통화는 그것을 현재 자리에 묶어두는 힘이 변할 때 비로소 전환되며, 단 하나의 발표만으로는 보통 그것을 이루기에 충분하지 않습니다.
자주 묻는 질문
엔 캐리 트레이드는 낮은 금리로 엔화를 빌려 그 자금을 다른 곳의 고수익 자산에 거래하는 것입니다. 이 전략은 일본과 해외 금리 간의 큰 격차에 의존하며, 엔화 매도에 대한 꾸준한 수요를 만들어냅니다.
역사적으로 보면 개입만으로는 그렇지 않습니다. 개입은 보통 급격하지만 일시적인 급등을 만들어내는 경향이 있습니다. 2022년 일본의 개입 이후 나타났던 것처럼, 지속적인 전환을 위해서는 대개 기초 금리 격차가 좁혀져야 합니다.
미국 지표 약세로 Fed가 금리 인하 쪽으로 움직이면서 미국과 일본 간 금리 격차가 결정적으로 좁혀지고, 여기에 지속적인 개입이 더해지는 것입니다. 이때 극단적인 숏 포지션은 트레이더들이 포지션을 서둘러 청산하면서 움직임을 증폭시킬 수 있습니다.
캐리 트레이드가 이들을 서로 연결시키기 때문입니다. 엔화가 갑자기 급등하면 엔화로 조달된 레버리지 포지션이 강제로 청산될 수 있으며, 이는 다른 자산으로 파급될 수 있습니다. 2024년 8월에는 이러한 청산이 S&P 500의 다일간 급락과 맞물려 발생했습니다.