
Microsoft, 한 분기 만에 동일한 AI 베팅에서 승리와 손실을 모두 기록하다
Microsoft는 같은 분기에 32억 달러의 AI 이익과 AI 손상차손을 동시에 기록했습니다. '이것이 AI 주식인가?'라는 질문이 잘못된 이유와 대신 물어야 할 질문은 무엇일까요.
Deriv 편집팀 · 2026년 7월 30일 · 4 분 읽기

Microsoft는 동일한 3개월 동안 한 AI 투자에서는 32억 달러의 이익을, 다른 AI 투자에서는 손상차손을 기록했습니다. 이러한 분리야말로 핵심 교훈입니다. 즉, 기업이 AI에 노출되어 있는지를 묻는 것은 거의 아무것도 알려주지 않는다는 것입니다.
회계연도 4분기에 Microsoft는 Anthropic 지분 가치를 32억 달러 상향 조정했고, OpenAI 지분 가치는 약 6억 달러 하향 조정했습니다. 같은 테마, 같은 지붕 아래, 같은 분기, 그러나 정반대의 결과였습니다. 진짜 중요한 질문은 '이 회사가 AI 주식인가?'가 아니라 '이 회사의 어떤 AI 베팅이 성과를 내고 있고, 어떤 것이 손실을 보고 있는가?'였습니다.
왜 하나의 AI 베팅은 성공하고 다른 하나는 실패할 수 있는가
테마는 단일 거래가 아닙니다. 한 기업 내의 'AI'는 여러 개의 별도 포지션으로 나뉠 수 있으며, 이들은 함께 움직이지 않습니다.
Microsoft는 선도적인 모델 개발사 중 두 곳인 Anthropic과 OpenAI 양쪽에 지분을 보유하고 있습니다. 이번 분기 회계상으로 한 곳은 가치가 상향 조정되고 다른 한 곳은 하향 조정되었습니다. Anthropic에서의 이익은 그 자체만으로 OpenAI의 연간 전체 이익과 거의 맞먹었습니다. Microsoft를 통해 'AI'를 보유한다는 것은 승자와 패자를 동시에 보유한다는 의미였으며, 표면적인 노출도는 이 두 가지를 모두 감추고 있었습니다.
기록적인 매출과 기록적인 지출, 그러나 고점에 못 미치는 주가
나머지 실적은 견조했습니다. Microsoft는 사상 최고의 회계연도를 마감했으며, 클라우드 매출이 처음으로 연간 1,000억 달러를 넘어섰고 클라우드 부문이 빠르게 성장하고 있습니다.
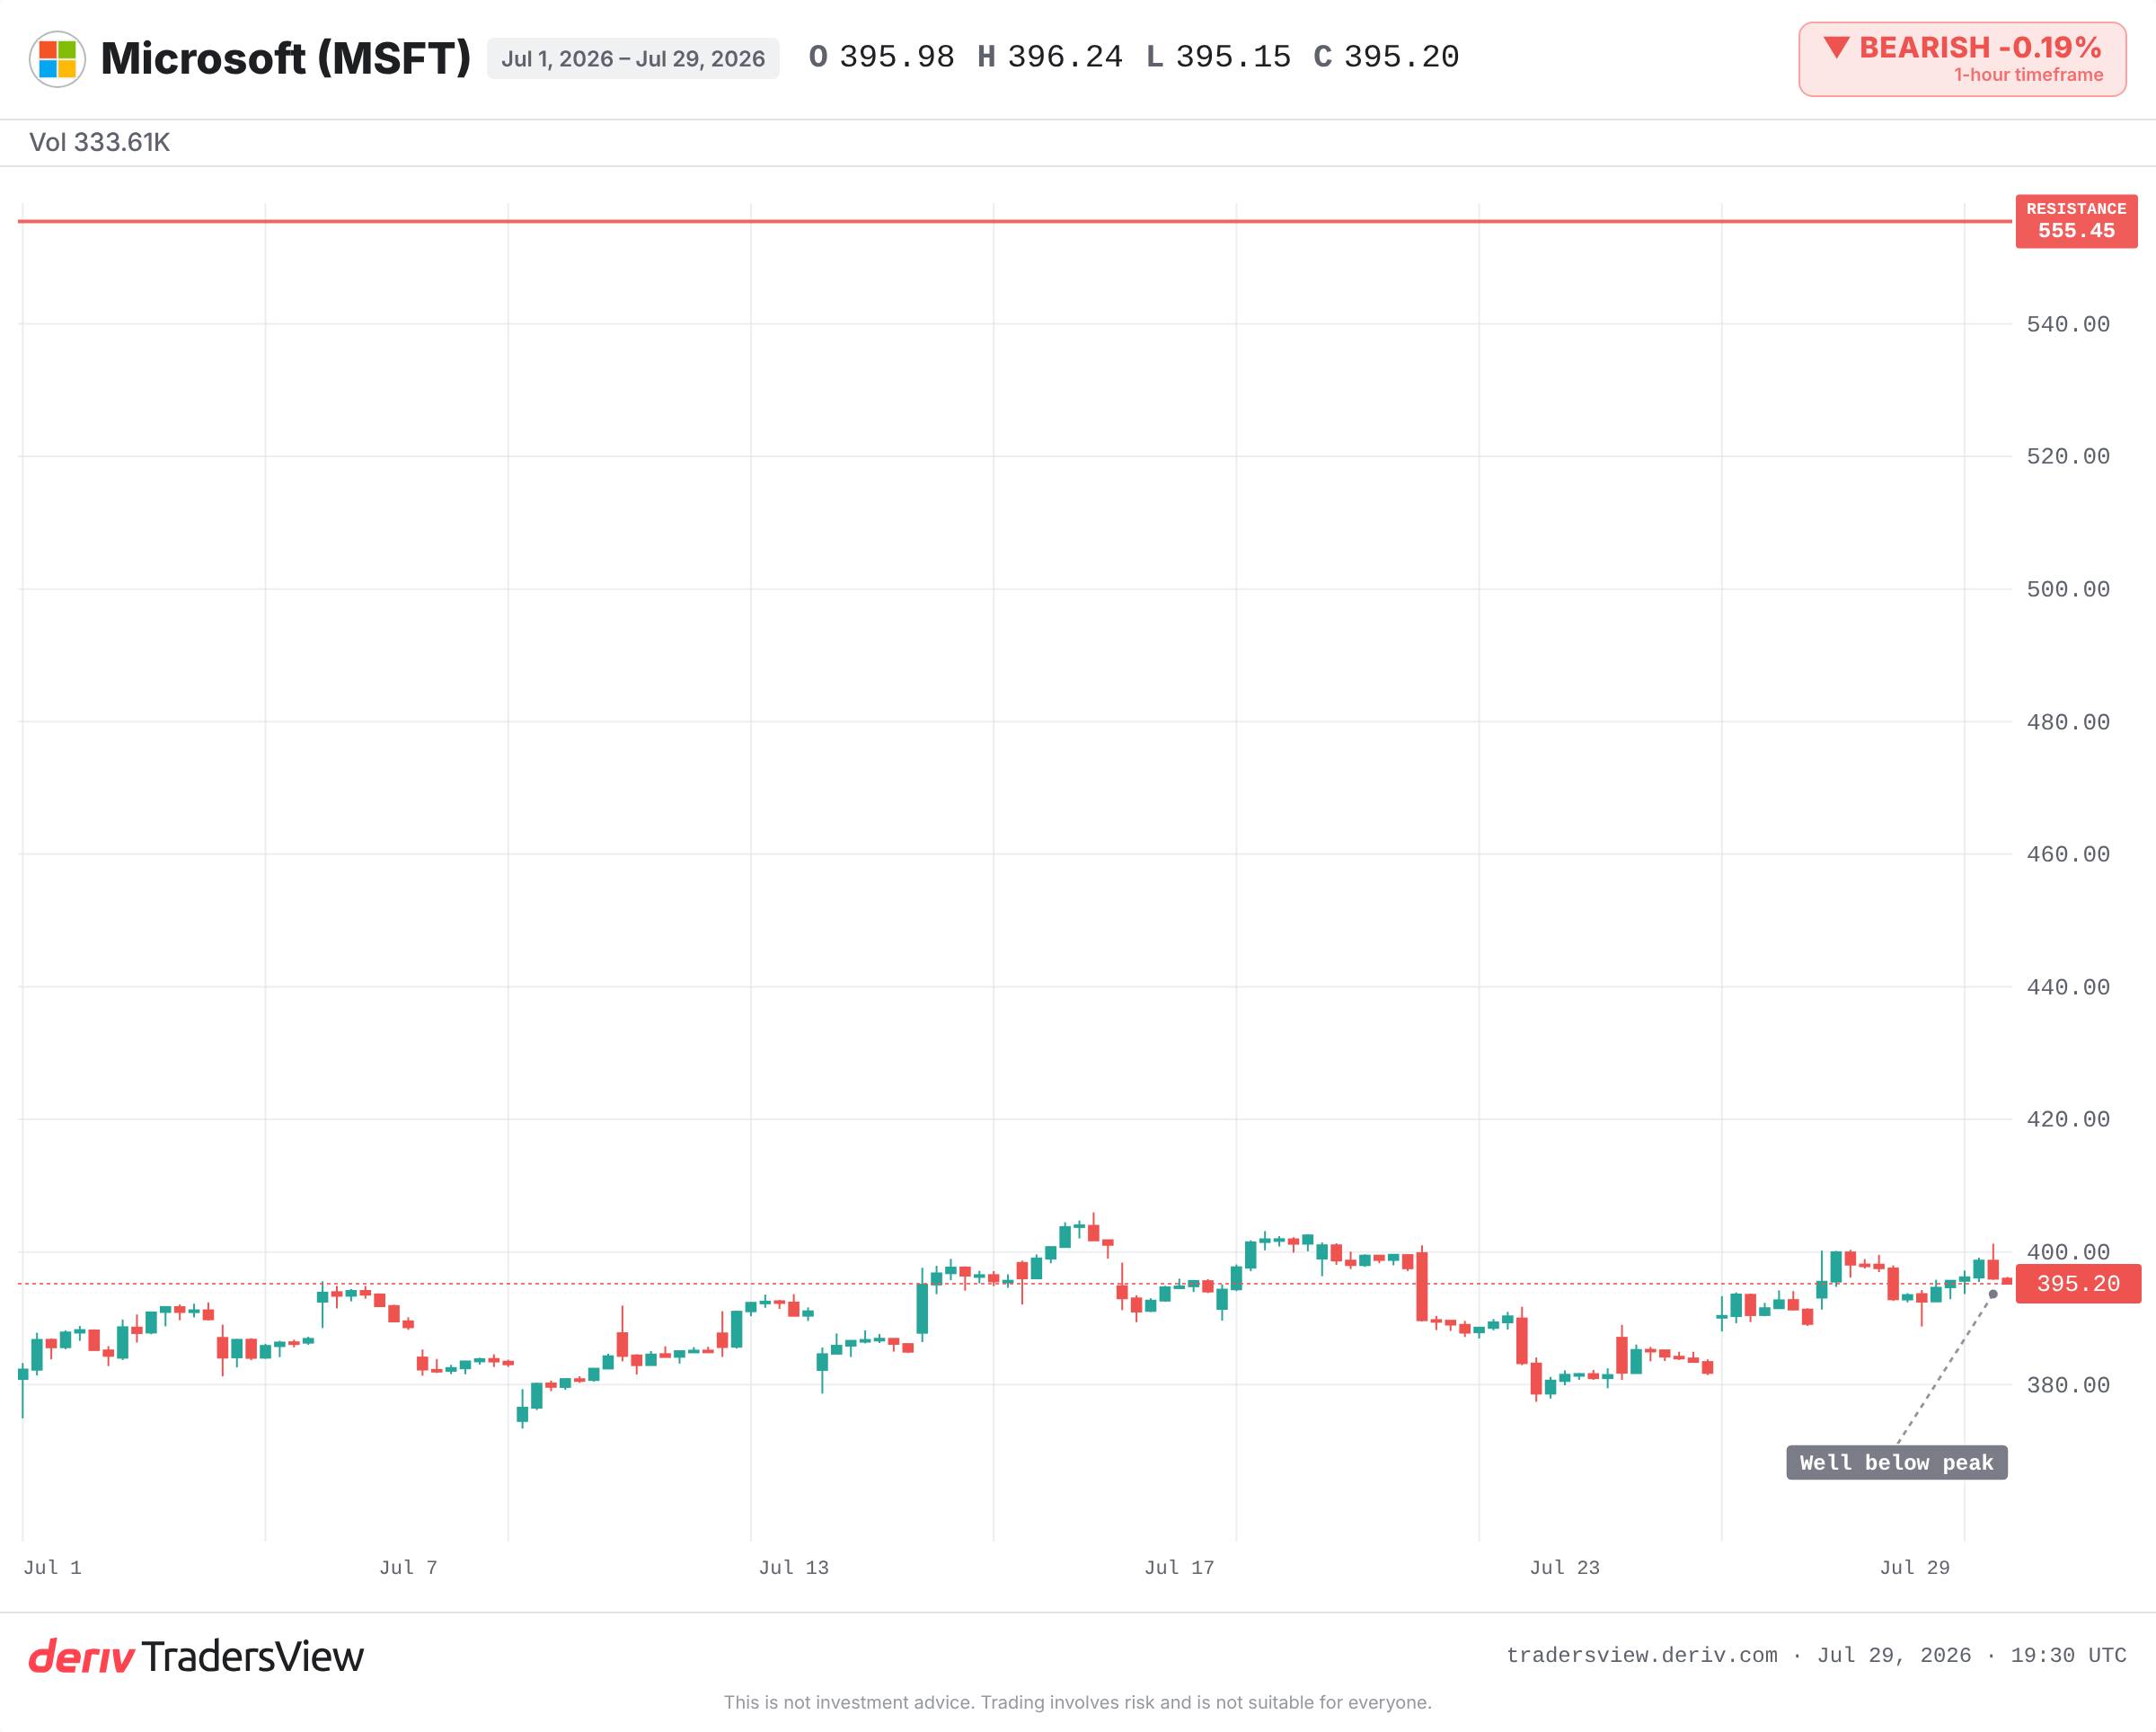
그러나 주가는 여전히 이전 사상 최고치를 크게 밑돌고 있습니다. 그 이유는 좋은 소식 바로 옆에 있습니다. 설비 투자가 전년 대비 약 70% 급증했으며, 향후 한 해 동안 훨씬 더 많은 지출이 가이던스로 제시되었습니다. 시장은 이 지출이 지속 가능한 매출로 전환될지, 아니면 값비싼 군비 경쟁으로 이어질지를 저울질하고 있습니다. 강력한 표면적 성장만으로는 이 질문이 해결되지 않습니다.
패턴은 오래된 것이고, 테마만 새로울 뿐이다
한 기업 내에서의 분리된 베팅은 새로운 현상이 아닙니다.
- 2000년대에는 Google과 Yahoo가 모두 '검색' 기업이었습니다. 한쪽의 실행 전략은 복리로 성장했고, 다른 쪽은 쇠퇴했습니다. 테마 전체를 폭넓게 보유하더라도 잘못된 말에 올라탔다면 손실을 볼 수밖에 없었습니다.
- 2010년대에는 Amazon이 저마진 소매업과 고마진 클라우드 사업을 한 지붕 아래 함께 운영했습니다. 시장은 계속해서 잘못된 절반에 가격을 매겼습니다. 더 작고 덜 눈에 띄는 부문이 주가를 견인했습니다.
- 2022년과 2023년에는 Meta의 핵심 광고 사업과 적자를 내는 메타버스 부문이 동일한 실적 보고서 안에서 주가를 정반대 방향으로 끌어당겼습니다.
매번, 보상은 라벨이 아니라 내부를 들여다본 사람에게 돌아갔습니다.
이 분리는 결함인가, 강점인가?
실제로 강세론도 존재합니다. AI 선두주자들에게 분산 투자되어 있다는 것은 플랫폼 소유자가 원하는 바로 그 헤지입니다. 한 지분에서는 틀리고 다른 지분에서는 맞는다는 것은 분산 투자가 실패한 것이 아니라 제대로 작동하고 있다는 뜻입니다. 평가 상향 조정과 손상차손 역시 비현금성 회계상 변동이므로, 단 한 분기의 평가만으로는 기초 사업에 대해 거의 아무것도 알 수 없습니다.
이러한 해석은 클라우드가 계속 복리로 성장하고 막대한 지출이 지속적인 매출로 전환될 경우 유효합니다. 반대로 지출이 AI 제품이 벌어들이는 수익을 앞지르거나, 이번 분기의 평가 조정이 단순한 잡음이 아니라 실질적인 악화를 의미하는 것으로 드러난다면 이 해석은 무너집니다. 한 분기의 방향성만 지켜보는 것으로는 아무것도 증명되지 않습니다. 여러 분기를 지켜보는 것이 중요합니다.
앞으로 주목해야 할 것
여러 증거는 Microsoft를 하나의 AI 베팅이 아니라 여러 AI 베팅의 바구니로 읽어야 함을 시사합니다. 따라서 라벨이 아니라 구성 요소를 추적해야 합니다.
- 클라우드 성장과 AI 매출이 지출 급증 속도를 따라가는지, 아니면 지출이 앞서가면서 마진이 압박받는지 여부.
- 다음 분기에 Anthropic과 OpenAI의 평가가 어느 방향으로 움직이는지. 반전이 나타난다면 이번 변동이 잡음이었음을 보여줄 것입니다.
- 현재 주가와 이전 고점 사이의 격차. 이는 AI에 대한 낙관론이 얼마나 이미 꺼졌는지를 가늠하는 지표입니다.
이는 거래 추천이 아닙니다. 기업을 읽어내는 하나의 방법일 뿐입니다. 테마 자체는 옳을 수 있지만 그 안의 특정 베팅은 틀릴 수 있으며, 현관문에 붙은 라벨만으로는 어느 쪽인지 알 수 없습니다.
자주 묻는 질문
이는 해당 분기의 각 지분 추정 가치 변동을 반영한 비현금 회계 평가입니다. 하나는 더 높게, 다른 하나는 더 낮게 재평가되었습니다. 단일 분기의 평가만으로는 기초 사업의 실적에 대해 알 수 있는 것이 거의 없습니다.
특정 테마에 대한 노출도만으로는 알 수 있는 것이 거의 없습니다. 한 기업이 동일한 트렌드에 여러 베팅을 할 수 있으며, 이들은 동시에 반대 방향으로 움직일 수 있습니다. 중요한 것은 구체적으로 어떤 베팅이 수익을 내고 있고 어떤 베팅이 자금을 소진하고 있는지입니다.
capex는 자본적 지출로, 기업이 데이터센터나 칩과 같은 장기 자산에 지출하는 비용입니다. 급격한 증가가 중요한 이유는 트레이더들이 이러한 지출이 일회성 지출 경쟁으로 마진을 압박하는 데 그치지 않고 지속적인 매출로 전환되기를 원하기 때문입니다.
헤드라인 수치보다는 실적 보고서의 부문별 세부 내역을 확인하세요. 어떤 사업부가 성장하고 있는지, 어떤 사업부가 손실을 보고 있는지, 그리고 여러 분기에 걸쳐 시장의 관심이 이들 사이에서 어떻게 이동하는지를 살펴보세요.