
배럴 5개 중 1개가 호르무즈를 통과하는데, 왜 오일 가격은 75달러로 되돌아갔을까요?
이란이 호르무즈 해협 봉쇄를 선언하자 오일 가격은 3% 이상 급등해 78.68달러를 기록했지만, 이후 WLDOIL은 미국-이란 긴장 완화 보도로 재개 가능성이 제기되면서 약 75.06달러로 되돌아갔습니다. 시장은 최악의 시나리오가 아니라 지속적인 혼란이 발생할 확률을 가격에 반영했으며, 이러한 격차는 초보자들이 배워야 할 교훈입니다.
Deriv 편집팀 · 2026년 7월 14일 · 3 분 읽기

호르무즈 해협 봉쇄는 전 세계 오일 공급량의 약 5분의 1을 위협할 수 있지만, 원유 가격은 약 3%만 급등했다가 이후 다시 하락했습니다. 시장은 혼란이 지속될 확률을 가격에 반영하는 것이며, 최악의 시나리오를 반영하는 것이 아닙니다.
이란은 호르무즈 해협을 "봉쇄"했다고 선언하고 통과를 시도하는 선박을 공격했습니다. 서류상으로는 이는 드물고 영향력이 큰 사건입니다. 전 세계 오일 공급량의 약 20%가 이 단일 통로를 통해 이동합니다.
그러나 실제 거래 상황은 더 차분했습니다. 오일 가격은 이 헤드라인에 반응해 78달러를 넘어섰다가, 이후 급등 수준보다 훨씬 낮은 수준으로 안정되었습니다. 충격과 가격 간의 이러한 격차가 바로 배워야 할 교훈입니다.
왜 무서운 요충지 헤드라인이 비례적인 가격 변동을 의미하지 않는가
요충지는 모든 배럴이 반드시 통과해야 하는 단일 지점입니다. 이를 봉쇄하면 이론적인 영향은 막대합니다. 하지만 가격은 이론적인 최대치에 반응하지 않습니다.
시장은 두 가지를 가격에 반영합니다: 혼란이 얼마나 심각할 수 있는지, 그리고 실제로 발생해 지속될 가능성이 얼마나 되는지입니다. 선언은 거래 중단이 확정되고 지속된다는 것을 의미하지 않습니다. 트레이더들은 헤드라인이 실현될 확률에 따라 그 가치를 할인합니다.
따라서 이러한 반응은 확실성이 아닌 확률을 반영합니다. 3%의 변동은 시장이 이 위협을 심각하게 받아들이지만, 완전히 봉쇄되어 그 상태가 유지될 것이라고는 믿지 않음을 보여줍니다.
그 차이를 보여주는 과거의 두 가지 충격 사례
2019년 오만 만 인근에서 발생한 유조선 공격은 해당일 오일 가격을 급등시켰습니다. 해협은 계속 열려 있었고, 물류는 계속되었으며, 급등은 며칠 내에 사라졌습니다. 우려했던 봉쇄는 결코 발생하지 않았습니다.
2022년 러시아의 우크라이나 침공은 달랐습니다. 이는 실질적이고 장기적인 공급 충격이었습니다. 오일 가격은 사상 최고치인 약 130달러까지 치솟았고, 이러한 변동은 혼란이 실제였기 때문에 몇 달 동안 지속되었습니다.
가격 변동의 규모와 지속성은 헤드라인의 극적인 정도가 아니라 혼란의 지속성을 반영합니다. 하나는 며칠 내에 사라졌고, 다른 하나는 몇 달 동안 지속되었습니다.
낙관적 시나리오: 시장이 너무 안심하고 있는 것일까요?
정직하게 말하면 다른 측면도 있습니다. 호르무즈가 실제로 봉쇄되어 그 상태가 유지된다면, 전 세계 공급량의 약 5분의 1이 위험에 처하게 됩니다. 2022년 최고치 수준이나 그 이상의 가격이 정당화될 수 있습니다.
이러한 관점에서는 완만한 반응이 테일 리스크를 과소평가하는 것입니다. 이는 실제 가능성이며, 단순한 가설이 아닙니다. 유조선이 실제로 운항을 멈추고 우회하며, 보험사들이 걸프 통과 운송에서 철수한다면 이것이 올바른 해석이 될 것입니다.
지금까지의 증거는 반대 방향을 가리킵니다. 올해 반복된 긴장 상황은 70달러 후반대 이상의 급등을 유발했지만, 거래 상황은 매번 다시 안정되었습니다. 시장은 각각의 봉쇄 주장을 계속 확률적으로 다루고 있습니다.
호르무즈 헤드라인에 반응하기 전에 주시해야 할 사항
중요한 신호는 혼란이 얼마나 소란스러운지가 아니라 실제이고 지속적인지 여부입니다.
- 단순한 선언이 아닌, 확인되고 지속되는 유조선 운항 중단.
- 걸프 통과 운송에 대한 보험료 및 운임 급등, 이는 실제 혼란의 신호입니다.
- 미국과 이란의 긴장 고조 또는 완화 관련 헤드라인.
- 오일 가격이 최근 급등 수준을 돌파하고 유지하는지, 아니면 연중 중간 범위로 되돌아가는지 여부.
- 호르무즈 위험을 상쇄할 수 있는 OPEC+의 여유 생산 능력이나 파이프라인 경로.
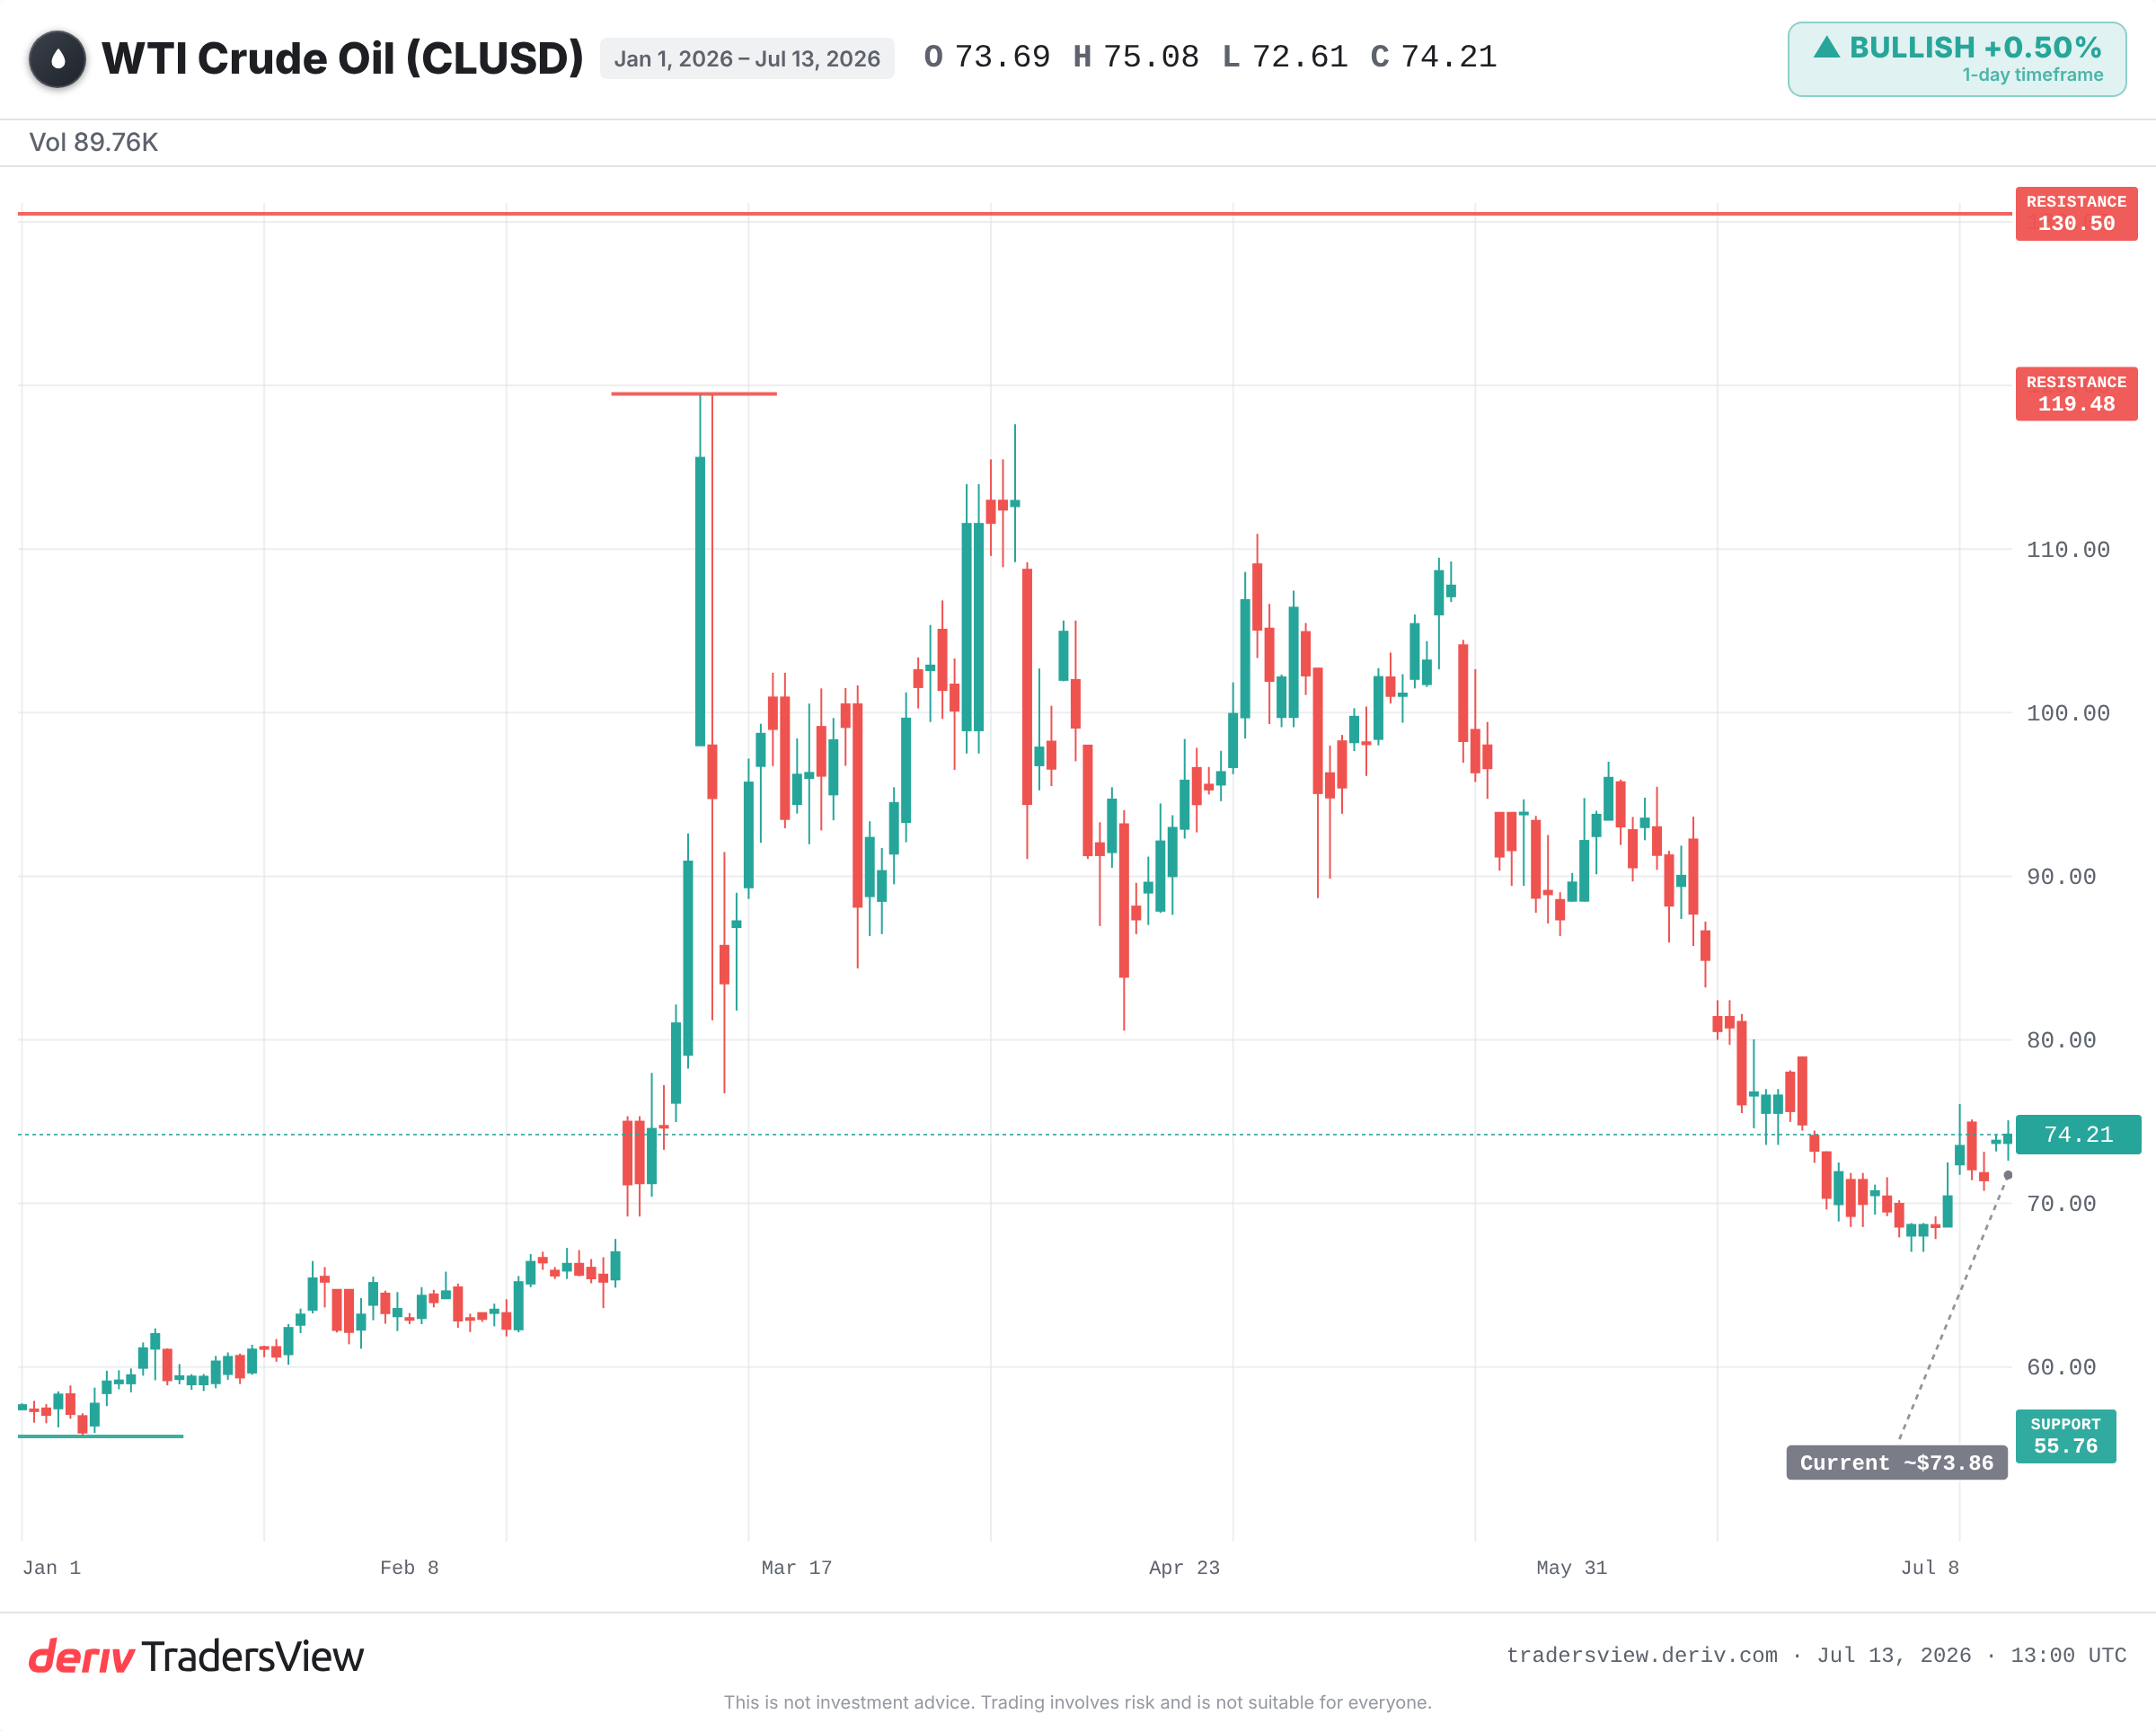
중요한 요충지는 시장 전체를 움직일 수 있습니다. 하지만 봉쇄에 관한 헤드라인은 첫 번째 입력값일 뿐입니다. 지속적인 변동을 결정하는 것은 실제로 물류가 중단되는지 여부입니다.
지정학적 헤드라인을 둘러싼 변동성은 급격하며 빠르게 반전될 수 있습니다. 이는 교육 및 해설 목적이며, 거래 신호가 아닙니다.
자주 묻는 질문
전 세계 오일 공급량의 약 5분의 1이 호르무즈 해협을 통해 이동하며, 이것이 바로 이 해협에 대한 어떠한 위협도 작은 가격 변동 이상의 주목을 받는 이유입니다.
단순한 선언이 아닌, 확인되고 지속되는 유조선 운항 중단입니다. 유조선의 우회나 운항 중단, 그리고 보험사와 선사들이 걸프 통과 운송에서 철수하는 것이 그 신호입니다.
초기 급등은 이론적인 영향을 가격에 반영한 것이며, 이후 트레이더들이 봉쇄가 완전히 실현되거나 지속될 가능성이 낮다고 판단하면서 가격이 다시 하락합니다. 시장은 헤드라인이 실현될 확률에 따라 그 가치를 할인합니다.
여유 생산 능력과 대체 파이프라인 경로는 호르무즈 위험을 부분적으로 상쇄할 수 있으며, 이것이 시장이 봉쇄 위협을 완전한 공급 손실보다는 덜한 것으로 취급할 수 있는 이유 중 하나입니다. 이와 관련된 OPEC+의 발표를 모두 주시하세요.