
금은 아무런 이자도 지급하지 않는데, 그렇다면 실제로 금 가격을 결정하는 것은 무엇일까요?
금은 이자를 지급하지 않기 때문에, 금 가격은 달러와 실질 수익률을 따라 움직입니다. 이것이 바로 인플레이션 우려가 되살아나도 안전자산인 금이 하락할 수 있는 이유입니다.
Deriv 편집팀 · 2026년 7월 8일 · 3 분 읽기

금은 자체적인 수익률이 없기 때문에, 금 가격은 두 가지 상반되는 힘, 즉 달러와 실질 금리를 보여주는 점수판과 같습니다. 둘 다 강세를 보이면 장기적인 전망이 아무리 좋게 들리더라도 금은 하락하는 경향이 있습니다.
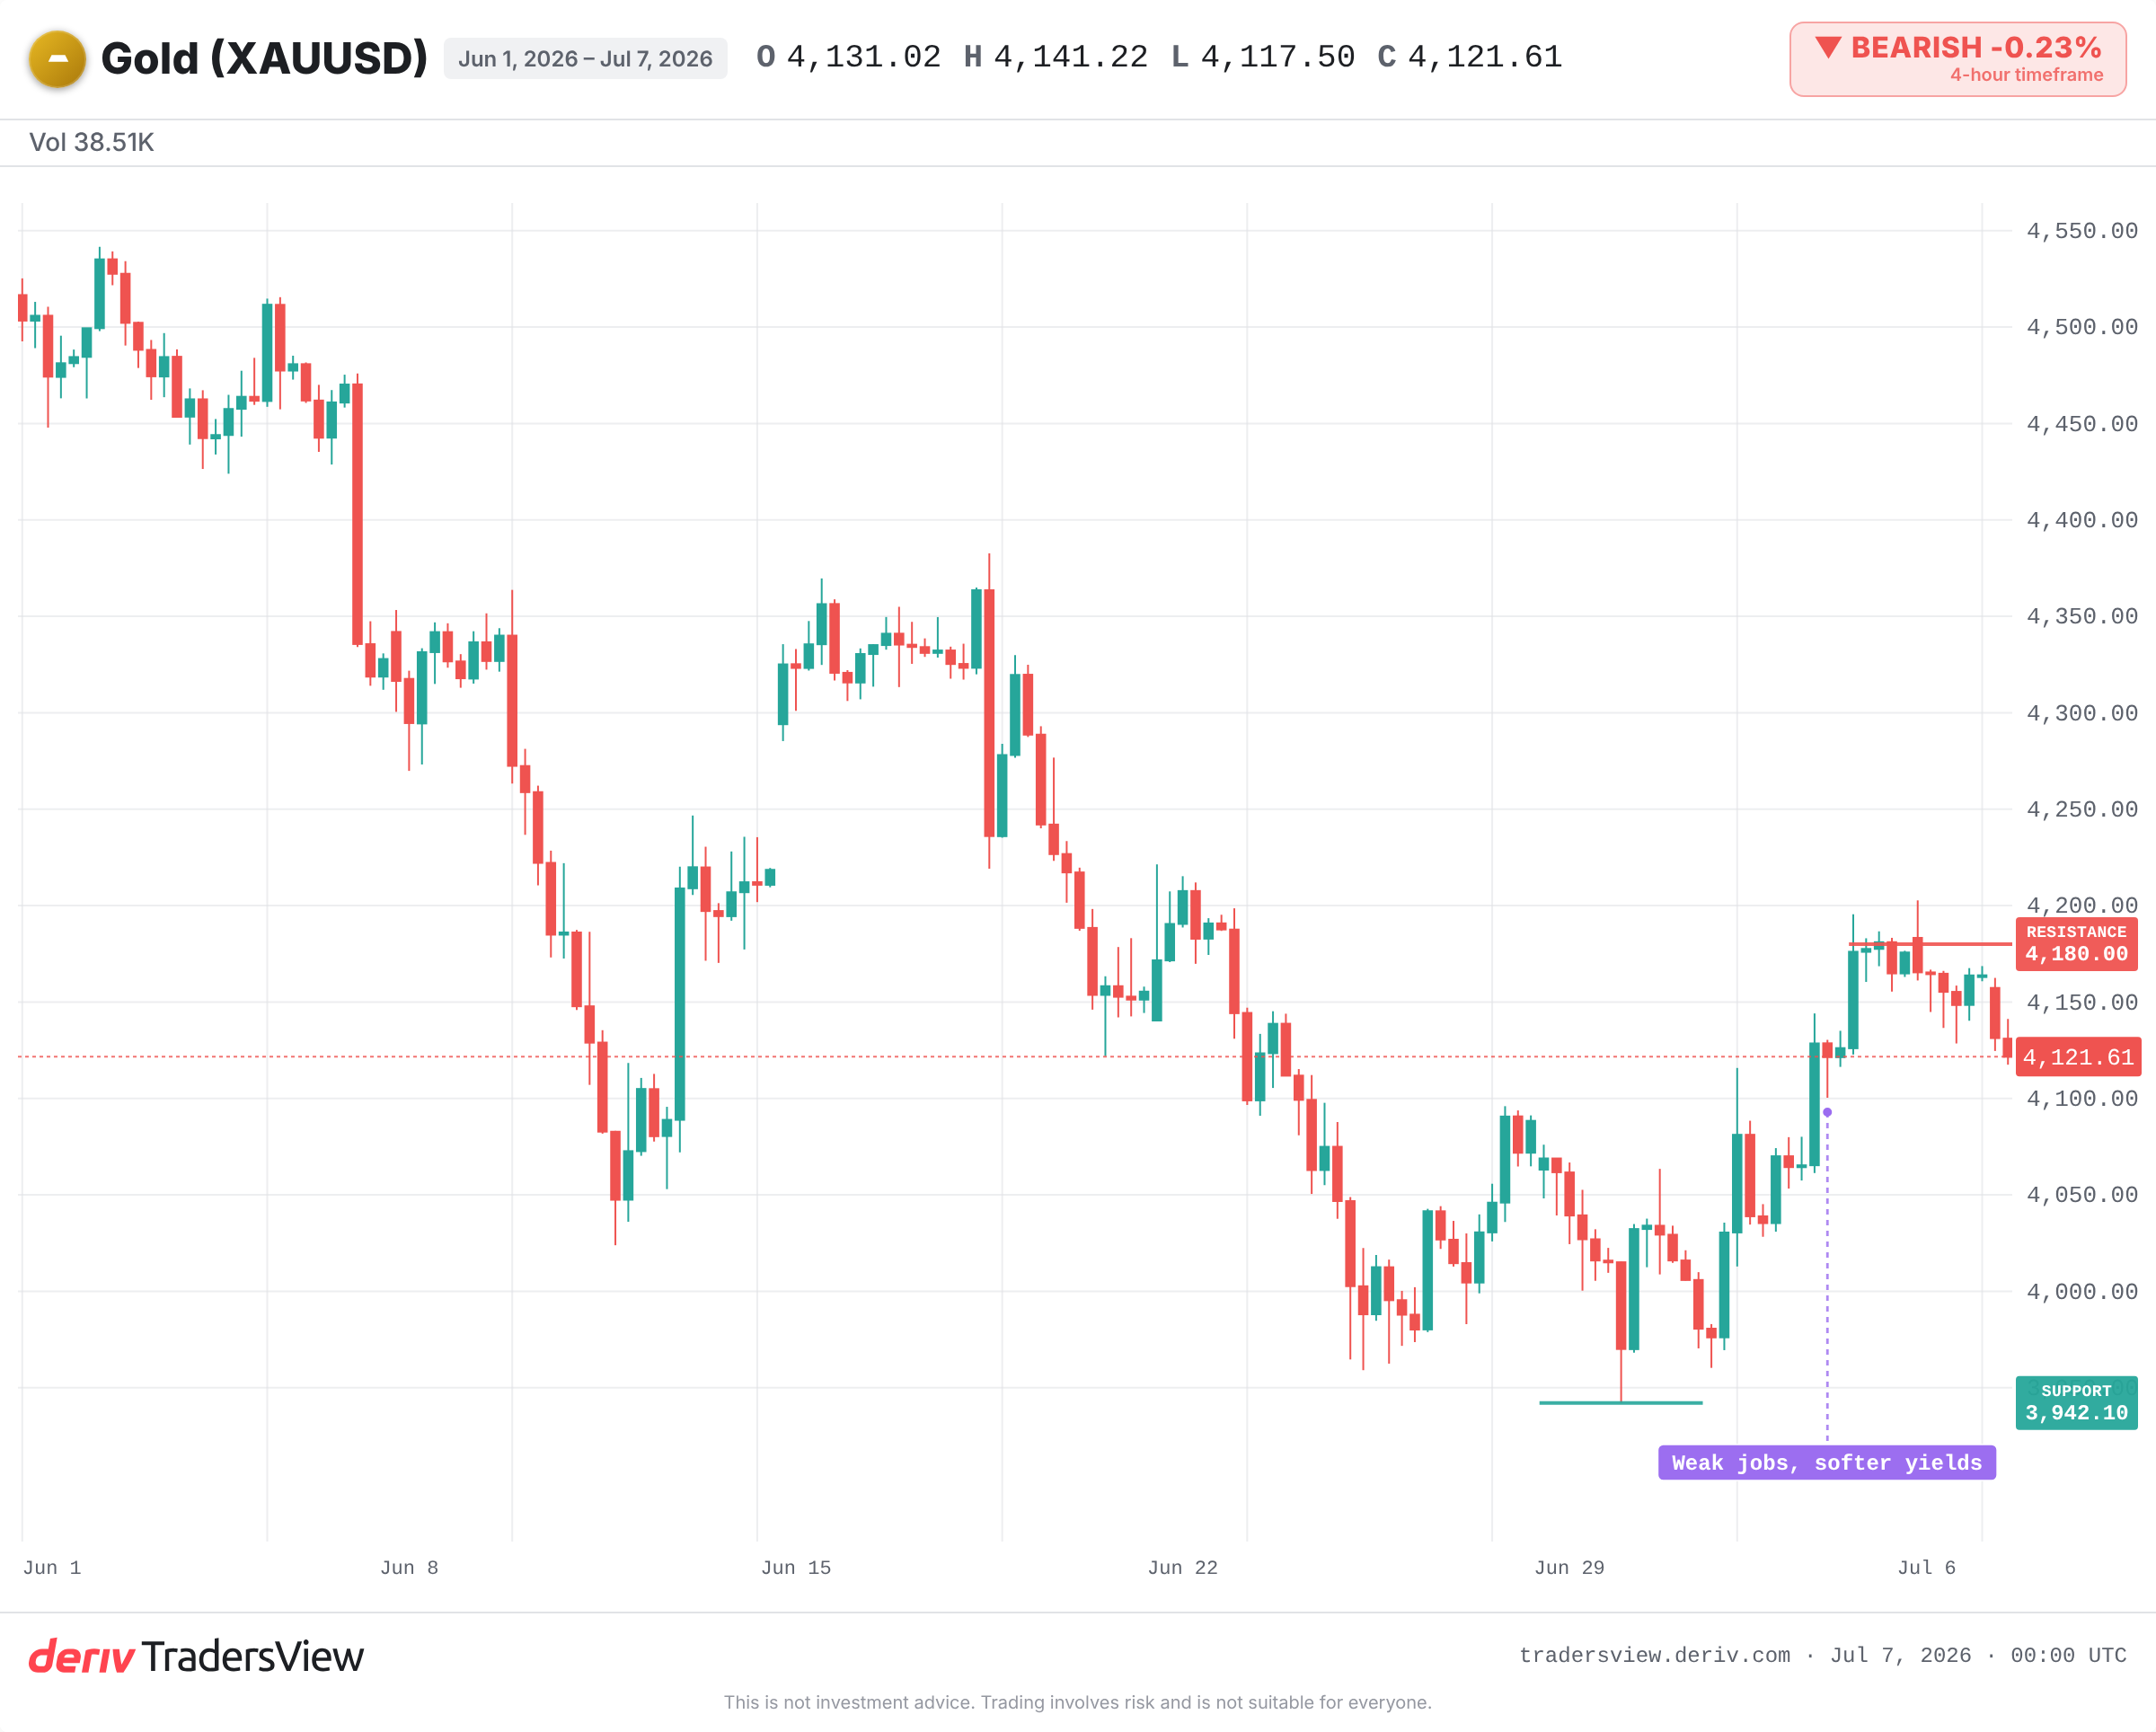
지금 바로 이러한 현상을 실시간으로 확인할 수 있습니다. 미국 국채 수익률이 강세를 보이고 달러가 그 위치를 유지하면서, 금은 2거래일 연속 하락하며 4,120달러 초반대에서 거래되고 있습니다. 이 금속이 약세를 보이는 것은 상승장에 대한 논리가 깨졌기 때문이 아닙니다. 금을 보유하는 비용이 더 비싸졌기 때문에 약세를 보이는 것입니다.
달러 강세와 수익률 상승이 금 가격을 끌어내리는 이유
금은 이자를 지급하지 않습니다. 반면 미국 국채는 이자를 지급합니다. 따라서 이 둘은 동일한 신중한 자본을 두고 경쟁합니다.
실질 수익률(인플레이션을 반영한 후의 수익률)이 상승하면, 채권이 가만히 있기만 하는 금속보다 더 매력적으로 보이기 시작합니다. 금을 보유하는 비용이 올라갑니다. 자본이 다른 곳으로 이동합니다. 금은 달러로 가격이 매겨지기 때문에, 달러 강세는 다른 모든 사람에게 금을 더 비싸게 만들어 두 번째 하락 압력을 더합니다.
이것이 전체 메커니즘입니다. 즉, 금은 수익률과 경쟁하며, 수익률이 이기면 금이 집니다. 이것이 인플레이션 우려가 되살아나도 '안전자산'인 금이 하락할 수 있는 이유입니다. 인플레이션에 대한 우려만으로는 충분하지 않습니다. 중요한 것은 인플레이션에서 대신 얻을 수 있었던 금리를 뺀 값입니다.
3,941달러에서 시작된 왕복 여정
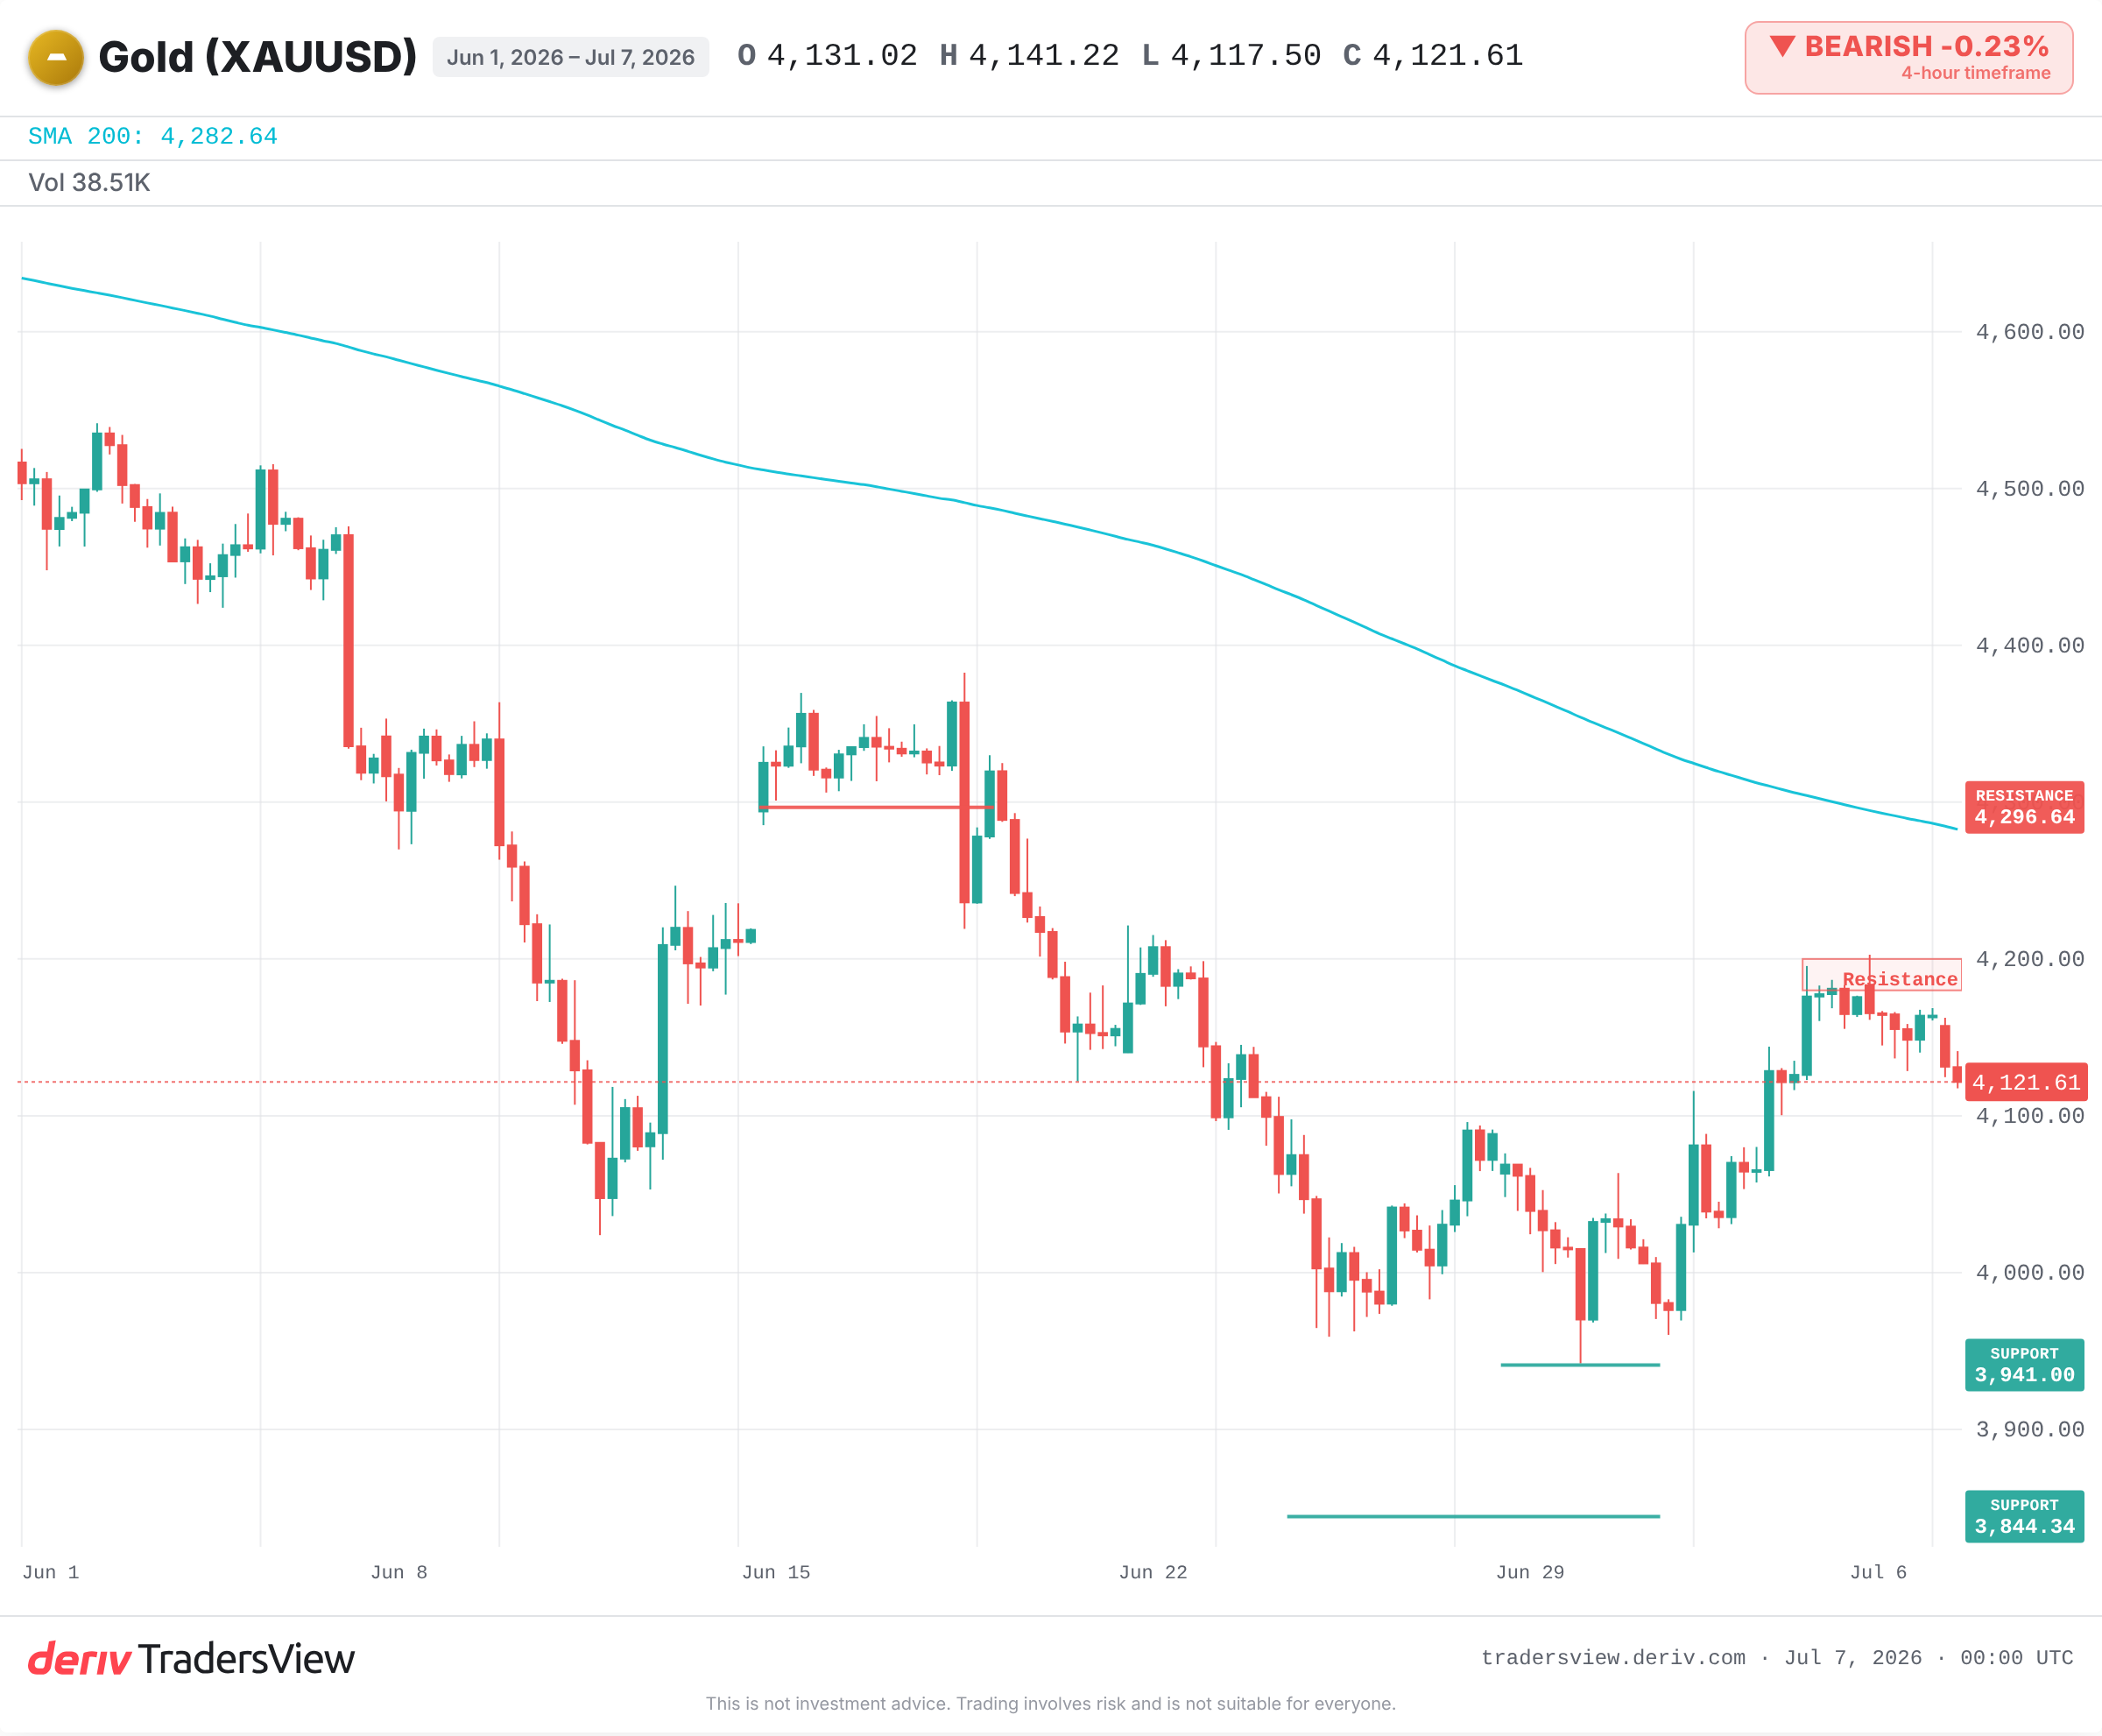
최근의 흐름을 살펴보겠습니다. 달러가 강세를 보이면서 6월 말 금은 7개월 최저치인 3,941달러 근처까지 하락했습니다. 그 후 미국의 부진한 6월 고용 데이터가 발표되면서 단기 금리 인상 가능성이 완화되었고, 이 금속은 4,100달러 위로 급등했습니다.
그러다 약 4,180달러 수준의 50% 되돌림 구간에서 저항에 부딫혀 정체되었습니다. 수익률과 달러가 다시 안정세를 보였습니다. 금은 다시 4,120달러대로 미끄러졌습니다.
같은 자산, 같은 주, 그러나 두 가지 방향입니다. 그 동인은 결코 금 자체의 이야기가 아니었습니다. 수익률과 달러가 상승하고 있는지 하락하고 있는지가 핵심이었습니다.
역사도 수익률과의 연관성을 뒷받침할까요?
그렇습니다, 반복적으로 뒷받침됩니다. 2013년 테이퍼 탠트럼 당시, 시장이 연방준비제도(Fed)의 채권 매입 축소에 대비하면서 실질 수익률이 급등했습니다. 생생한 인플레이션 우려가 있었음에도 금은 그해 큰 폭으로 하락했습니다.
2022년 금리 인상 주기는 양방향으로 모두 이를 입증했습니다. 달러는 20년 최고치를 기록했고 실질 수익률은 급격히 양(positive)의 방향으로 전환되었습니다. 금은 40년 만의 최고 인플레이션에도 불구하고 2,000달러 이상에서 1,620달러대까지 하락했습니다. 그 후 달러와 수익률이 정점을 찍자 금은 반등했습니다. 이 메커니즘은 역방향으로도 똑같이 깔끔하게 작동합니다.
하락세를 지지하는 바닥
정직하게 말하면 다른 측면도 존재합니다. 구조적 수요가 한동안 수익률 논리를 압도할 수 있습니다.
지속적인 중앙은행의 매입과 안전자산 유입이 거시경제 환경이 불리해 보일 때도 금 가격의 바닥을 받쳐 왔습니다. 이것이 바로 이번 하락세가 6월 저점을 훨씨 밑으로 무너지지 않고 그 위에서 유지되고 있는 이유입니다.
하락 전망은 달러와 실질 수익률이 계속 강세를 보이는 동안에만 타당합니다. 이번 주 FOMC 의사록이 비둘기파적으로 해석되거나, 성장세가 둔화되고 수익률이 하락 반전된다면, 동일한 메커니즘이 역방향으로 작동합니다. 금은 4,180달러에서 4,296달러의 저항 구간을 향해 다시 상승할 수 있습니다.
앞으로 주목할 사항
- 실질 수익률을 움직이는 금리 인하 시점에 대한 신호를 보여줄 FOMC 의사록.
- 실질(인플레이션 조정) 국채 수익률과 달러의 방향.
- 가격이 4,180달러에서 4,200달러의 저항선 아래에서 유지되는지, 아니면 50일 이동평균선을 돌파하는지 여부.
- 이전 저점인 3,941달러와 3,844달러 근처의 지지선. 이를 명확히 하회할 경우 추가 하락 신호로 해석됩니다.
트레이딩에는 위험이 따르며, 본 내용은 조언이 아닌 분석입니다. 하지만 이 틀은 변하지 않습니다. 금 가격이 움직일 때는 먼저 달러와 실질 수익률을 확인하십시오. 대부분의 경우, 금 가격이 이야기를 쓰기 전에 이미 그것들이 이야기를 썼습니다.
자주 묻는 질문
실질 금리는 인플레이션을 차감한 후의 수익률로, 채권을 보유했을 때의 실제 수익을 나타냅니다. 실질 금리가 상승하면 이자를 지급하는 자산이 아무런 수익을 내지 않는 금보다 유리해지므로, 금 가격은 약세를 보이는 경향이 있습니다.
인플레이션만으로는 금 가격이 상승하지 않습니다. 중요한 것은 인플레이션에서 대신 얻을 수 있는 금리를 뺀 값입니다. 중앙은행이 인플레이션보다 더 빠르게 금리를 인상하면 실질 금리가 상승하여, 2022년처럼 인플레이션이 높음에도 불구하고 금 가격이 하락할 수 있습니다.
그렇습니다. 중앙은행의 지속적인 매입은 꾸준한 수요를 더해, 달러와 금리가 강세를 보일 때에도 금 가격의 하단을 지지하는 역할을 할 수 있습니다. 이것만으로 추세를 뒤집는 경우는 드물지만, 하락폭을 완화할 수는 있습니다.
금은 달러로 가격이 매겨지기 때문에, 달러가 강세를 보이면 다른 통화를 사용하는 구매자에게는 금 가격이 더 비싸지게 되어 수요가 줄고 가격에 하방 압력이 가해지는 경향이 있습니다. 반대로 달러가 약세를 보이면 그 반대의 효과가 나타납니다.