
중국이 AI 거래를 되돌릴 수 있는 수단을 스스로 마련했습니다
중국은 AI 보안을 이유로 Meta의 20억 달러 규모 Manus 인수를 무효화했습니다. 손실된 거래 자체는 미미하지만, 새로운 규제 선례는 트레이더에게 지속되는 위험 요소입니다.
Deriv 편집팀 · 2026년 8월 12일 · 3 분 읽기

중국은 Meta가 20억 달러 규모의 Manus 인수를 되돌리도록 강제했지만, 중요한 것은 손실된 거래가 아닙니다. 새로운 규제 수단이 핵심입니다.
Meta 입장에서 이번 상각액은 미미한 수준입니다. 중요한 것은 선례입니다. 베이징이 외국인 투자 안보 심사를 이용해 국경 간 AI 거래를 처음으로 무효화한 것입니다. 이는 새로운 규칙이며, 규칙은 하나의 거래가 잊힌 이후에도 오랫동안 섹터의 가치를 재평가합니다.
20억 달러 규모의 거래 무효화에도 시장이 무덤덤했던 이유
20억 달러는 Meta에게는 오차 범위에 불과한 금액입니다. 규모를 비교하자면, Reality Labs는 올해 단 한 분기 만에 46억 달러 이상의 손실을 기록했습니다. 이 주식은 여전히 2026년 저점을 크게 상회하며 이전 고점에 근접한 수준에서 거래되고 있습니다.
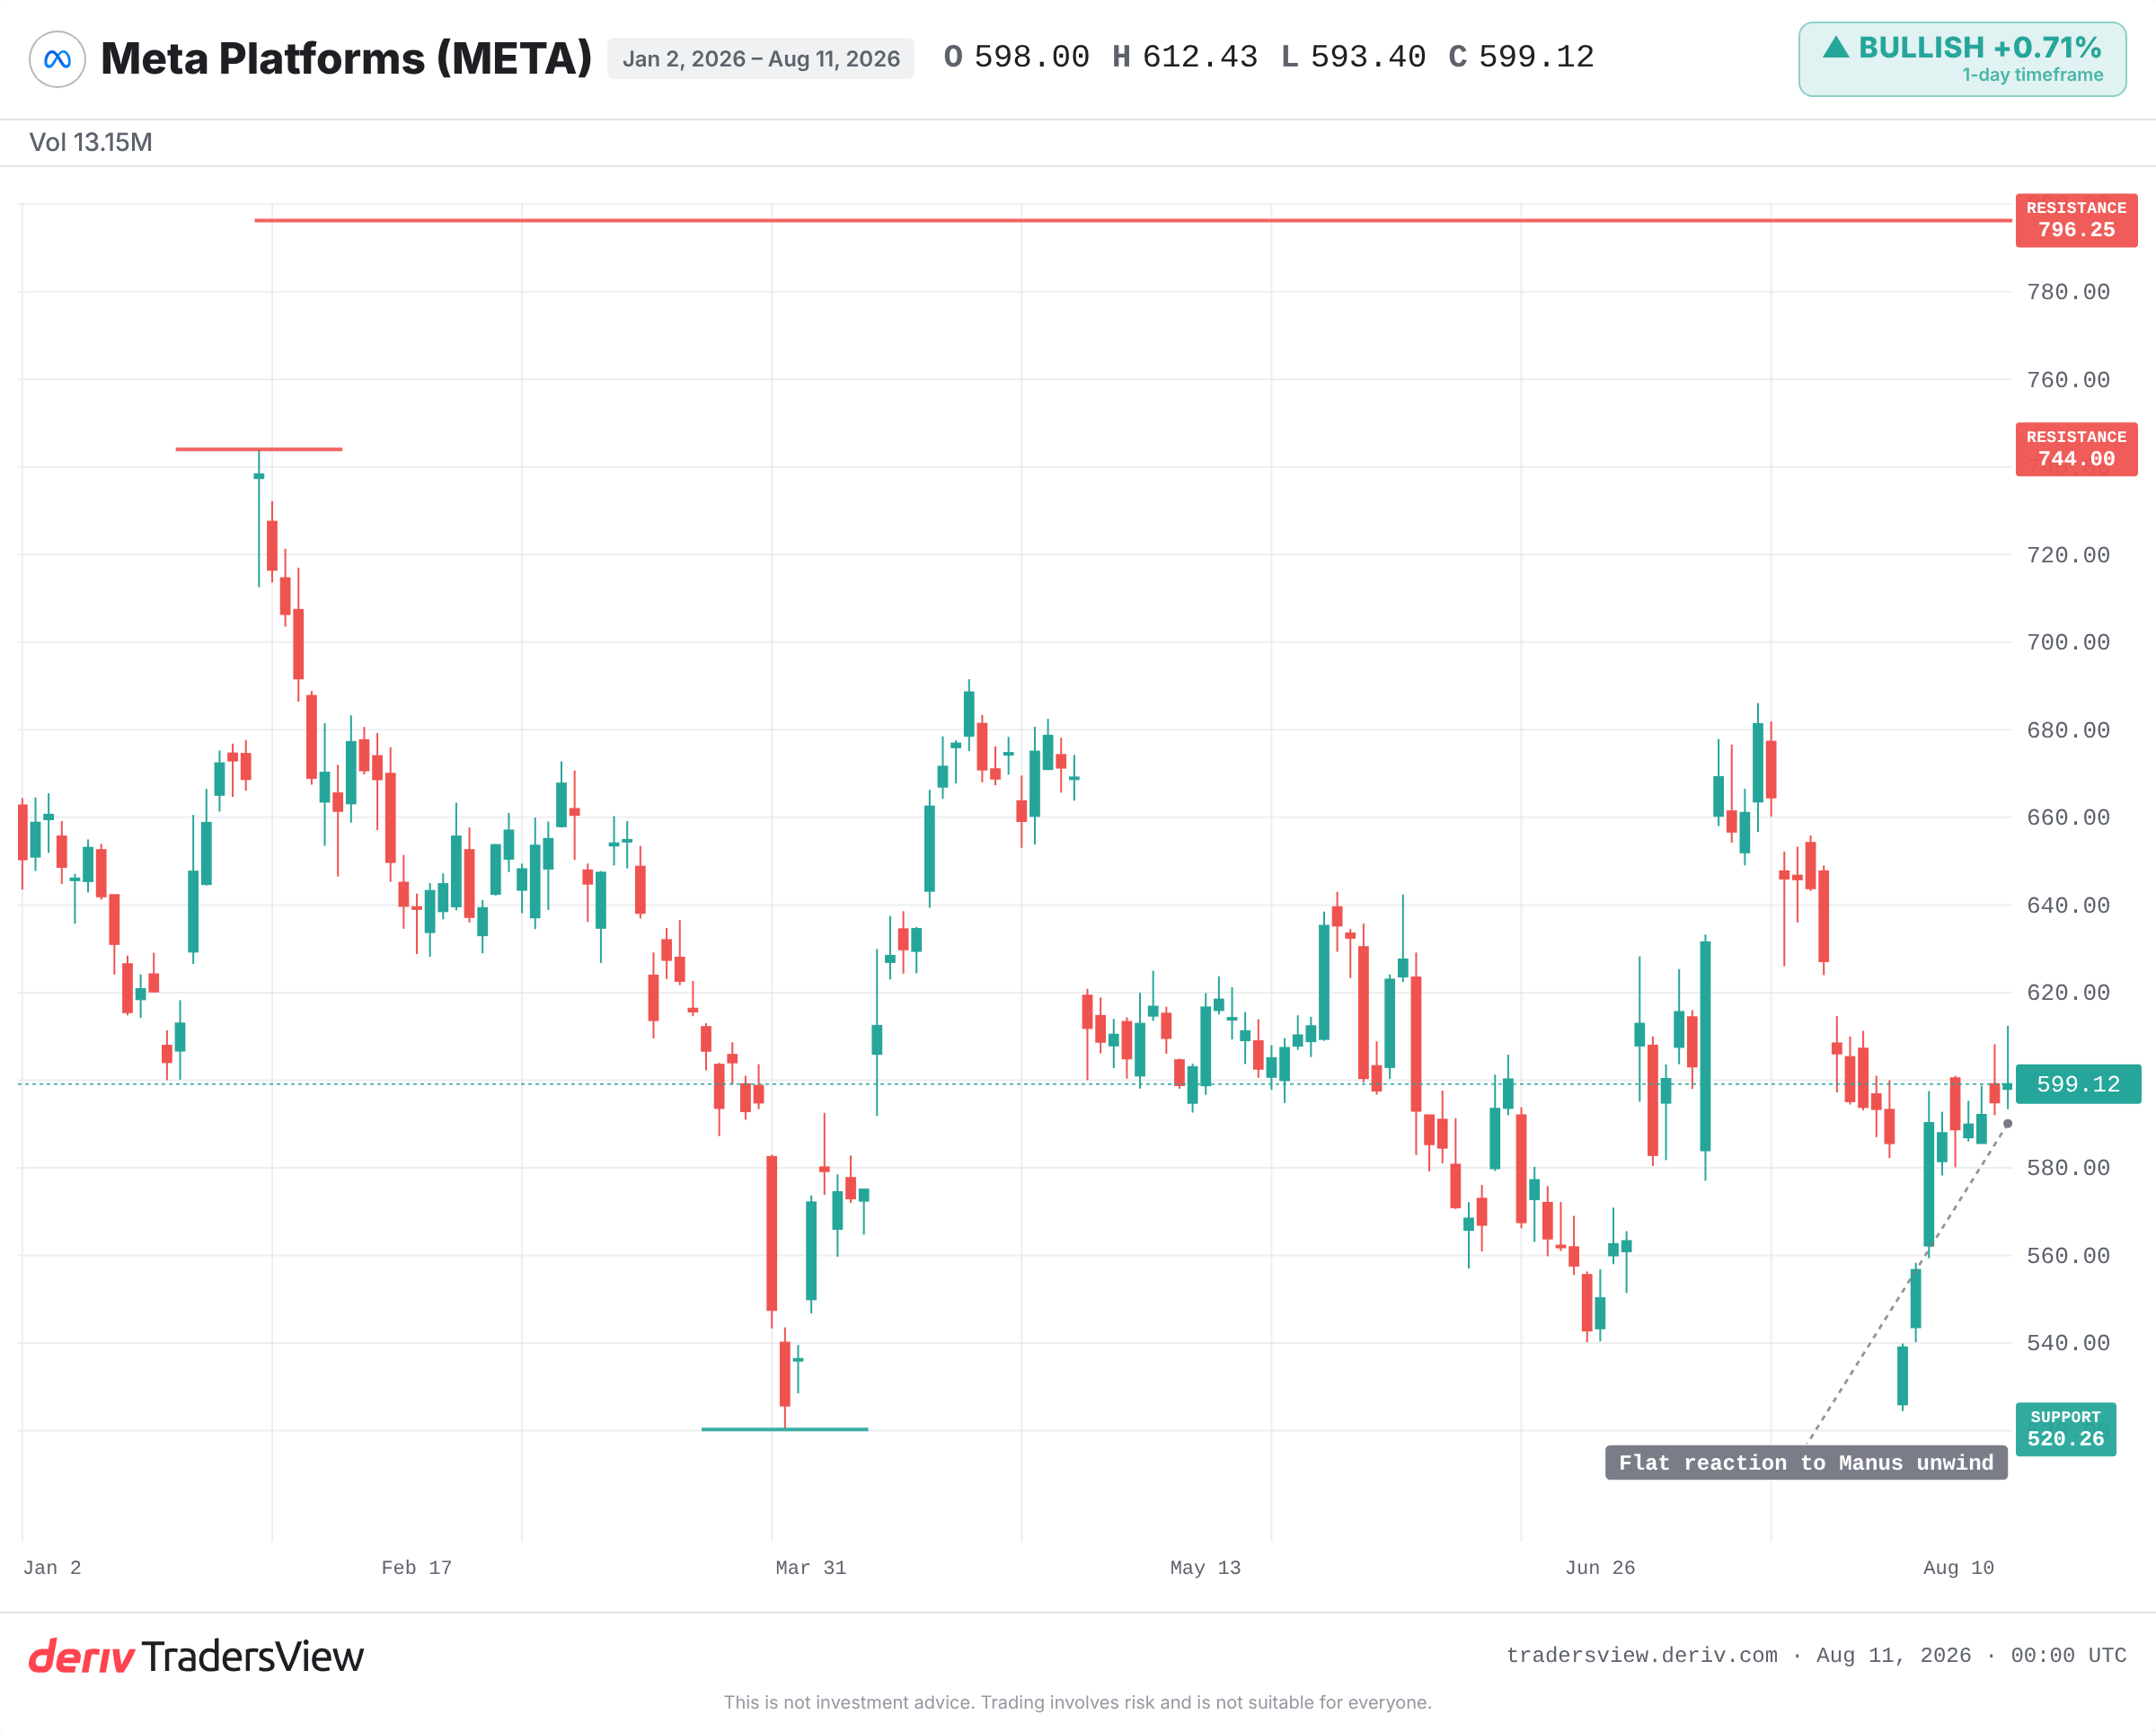
잠잠한 시세 흐름은 시장이 이번 사건을 실적에 영향이 없는 사안으로 받아들였다는 신호입니다. 수치만 놓고 보면 이러한 해석은 합리적입니다. Manus 거래는 한 분기 실적에도 거의 영향을 주지 못하는데, 밸류에이션에는 더욱 영향이 없습니다.
규제 당국이 처음으로 어떤 조치를 취할 때의 선례 거래
개별 거래는 그 자체의 경제성에 따라 가치가 매겨집니다. 그러나 새로운 규제 권한은 그것이 영향을 미칠 수 있는 모든 기업에 걸쳐 가치가 매겨집니다.
중국 국가발전개혁위원회(NDRC)는 이전에는 하지 않았던 조치를 취했습니다. AI 보안을 근거로 미국 기술 기업 인수를 무효화한 것입니다. 정부가 한 번 그러한 권한을 행사하면, 이후에도 다시 사용하는 경향이 있습니다. 첫 사례는 맞서 싸우기에 가장 비용이 적게 들고, 되돌리기에 가장 어려운 사례입니다.
거래 자체가 아니라 선례가 지속되는 위험입니다.
'싱가포르 워싱'이 더 이상 거래를 규제 범위 밖에 두지 못하는 이유
Manus는 해외로 구조를 재편했으며, 비판가들은 이를 "싱가포르 워싱"이라고 불렀습니다. 즉, 중국 밖에 법인을 설립해 중국의 심사를 피하려는 시도였습니다. 하지만 이는 통하지 않았습니다.
규제 당국은 어쨌든 이 거래에 영향력을 미쳤습니다. 국경 간 AI 인수합병(M&A)을 모델링하는 모든 이들에게, 이는 흔히 사용되던 탈출 경로를 막는 결과를 가져왔습니다. 해외 구조는 더 이상 방패가 되지 못하며, 이는 앞으로 거래가 체결되고 가치가 매겨지는 방식을 바꿀 것입니다.
최초의 심사 사례에 대해 역사가 알려주는 것
이러한 패턴에는 전례가 있습니다. 2018년, 미국 CFIUS는 국가 안보를 이유로 Broadcom의 Qualcomm 인수 시도를 차단했습니다. 이는 발표 전 차단이라는 점에서 최초의 사례였습니다. 이후 안보 심사는 기술 분야 M&A의 일상적인 관문이 되었습니다.
2020년, 중국은 상장 며칠 전 Ant Group의 대규모 IPO를 중단시키고 구조 재편을 강제했습니다. 별개로, 미국은 ByteDance에 TikTok의 미국 사업부 매각을 압박했습니다.
각 사례에서 원래 거래의 경제성과 무관하게, 해당 기업들은 지속적인 정책 위험 할인을 떠안았습니다. 여기서 얻을 수 있는 교훈은 Meta가 하락한다는 것이 아닙니다. 한 번 열린 새로운 관문은 계속 열려 있다는 것입니다.
비관적 시나리오가 실제로 맞아떨어지는 경우
지금의 조용한 반응은 옳을 수도 있습니다. 비관적 시나리오는 오직 선례가 확대될 때만 들어맞습니다.
미국 CFIUS를 포함한 다른 정부들이 이 사례를 인용해 AI 거래를 심사하는지 지켜봐야 합니다. 중국이 다른 미국 기업의 중국 관련 AI 자산에까지 심사를 확대하는 조짐이 있는지도 주시해야 합니다. 또한 8월의 데이터 삭제 마감일이 사용자 반발이나 법적 반발로 이어지는지도 지켜봐야 합니다. 그리고 Meta의 가격 움직임도 주목해야 합니다. 관련 헤드라인에 통상적인 일일 변동 범위를 크게 벗어나는 움직임이 나타난다면, 현재 시장이 간과하고 있는 정책 위험을 가격에 반영하기 시작했다는 신호가 될 것입니다.
현재까지의 증거는 이번 사안이 오늘은 실질적 영향이 없지만, 향후 템플릿으로서는 중요한 의미를 가진다는 쪽으로 기울어 있습니다. 일회성 사건은 오차 범위에 불과하지만, 패턴은 재평가로 이어집니다. 이 둘 사이의 간극이 바로 위험이 존재하는 지점이며, 아직 시세에는 반영되지 않았습니다.
자주 묻는 질문
국가발전개혁위원회(NDRC)는 외국인 투자 안보 심사를 운영하는 중국의 경제 계획 기관입니다. Meta의 Manus 거래 사례처럼, 이미 완료된 인수를 안보상의 이유로 승인, 조건부 승인하거나 무효화하도록 명령할 수 있습니다.
직접적으로는 그렇지 않습니다. 거래 규모가 기업 전체에 비해 작다면 즉각적인 재무적 영향은 미미할 수 있습니다. 더 큰 위험은 이러한 심사가 패턴으로 자리 잡을 경우 시간이 지나면서 누적되는 정책 위험 할인입니다.
이는 중국에서 시작된 기업이 싱가포르와 같은 해외 거점을 통해 구조를 재편함으로써 중국 규제 범위 밖에 있으려는 시도를 가리킵니다. Manus 사례는 이러한 구조 재편이 베이징의 심사를 막지 못했음을 보여주었습니다.
CFIUS는 외국인 투자가 국가 안보에 미치는 위험을 심사하는 미국 위원회로, Broadcom-Qualcomm과 같은 거래를 차단한 바 있습니다. 두 체제 모두 거래의 경제성과 무관하게 정부가 국경 간 기술 거래를 통제하거나 무효화할 수 있도록 합니다.