
Oltre l'hype: perché la corsa alla spesa nell'IA delle big tech sta cambiando il nostro modo di vedere
Perché l'enorme spesa in IA delle big tech e le strozzature della rete elettrica fisica stanno ridefinendo rischi e rendimenti per i titoli tecnologici.
Di Harsh Karamchandani · CFA Charterholder | Stratega delle operazioni di trading e dei prodotti
27 agosto 2026 · 7 min di lettura
Per anni, analizzare i principali titoli tecnologici statunitensi nella stagione delle trimestrali ha seguito uno schema familiare: ogni volta che un leader di mercato annunciava un investimento finanziario massiccio nella tecnologia di nuova generazione, i trader generalmente accoglievano bene la notizia. Una spesa elevata era vista come un segnale chiaro di dominio del mercato, innovazione aggressiva e crescita futura dei ricavi.
Oggi, questa dinamica è cambiata.
Durante le recenti chiamate sugli utili trimestrali, i partecipanti al mercato hanno assistito a uno schema ricorrente: un colosso tecnologico mega-cap supera le aspettative sui ricavi, riporta solidi profitti operativi, annuncia un altro impegno da 50 a 80 miliardi di dollari per l'infrastruttura dell'intelligenza artificiale, e poi vede il prezzo delle proprie azioni scivolare nel corso della notte.
Cosa sta guidando questo cambiamento? Per capire perché i titoli tecnologici statunitensi si muovono in modo così irregolare, i trader retail devono guardare oltre i titoli sul software ed esaminare le realtà fisiche e di bilancio dietro le quinte.
Il cambiamento del "bene rifugio": come i colossi tecnologici hanno trasformato i loro bilanci
Per capire l'attuale volatilità dei titoli tra i titoli tecnologici statunitensi, dobbiamo prima osservare come le principali società tecnologiche, in particolare i colossi del cloud come Microsoft, Amazon, Alphabet, Meta e Oracle, hanno trasformato il modo in cui gestiscono i propri bilanci.
Nel decennio successivo alla crisi finanziaria globale del 2008, i trader trattavano le grandi società tecnologiche come luoghi affidabili e a basso rischio in cui parcheggiare capitali durante periodi economici incerti. Mentre i beni rifugio tradizionali offrivano stabilità, i leader tecnologici offrivano qualcosa di unico: enormi riserve di liquidità. Società come Apple, Alphabet, Microsoft e Meta hanno accumulato centinaia di miliardi di dollari in liquidità mentre gestivano piattaforme software ad alto margine. Durante i rallentamenti generali del mercato, i trader acquistavano questi titoli perché le loro riserve di liquidità fornivano un solido cuscinetto finanziario.
Tuttavia, l'attuale espansione dell'intelligenza artificiale ha completamente cambiato questa dinamica. Questi colossi del cloud non si limitano più a tenere ferma la propria liquidità.
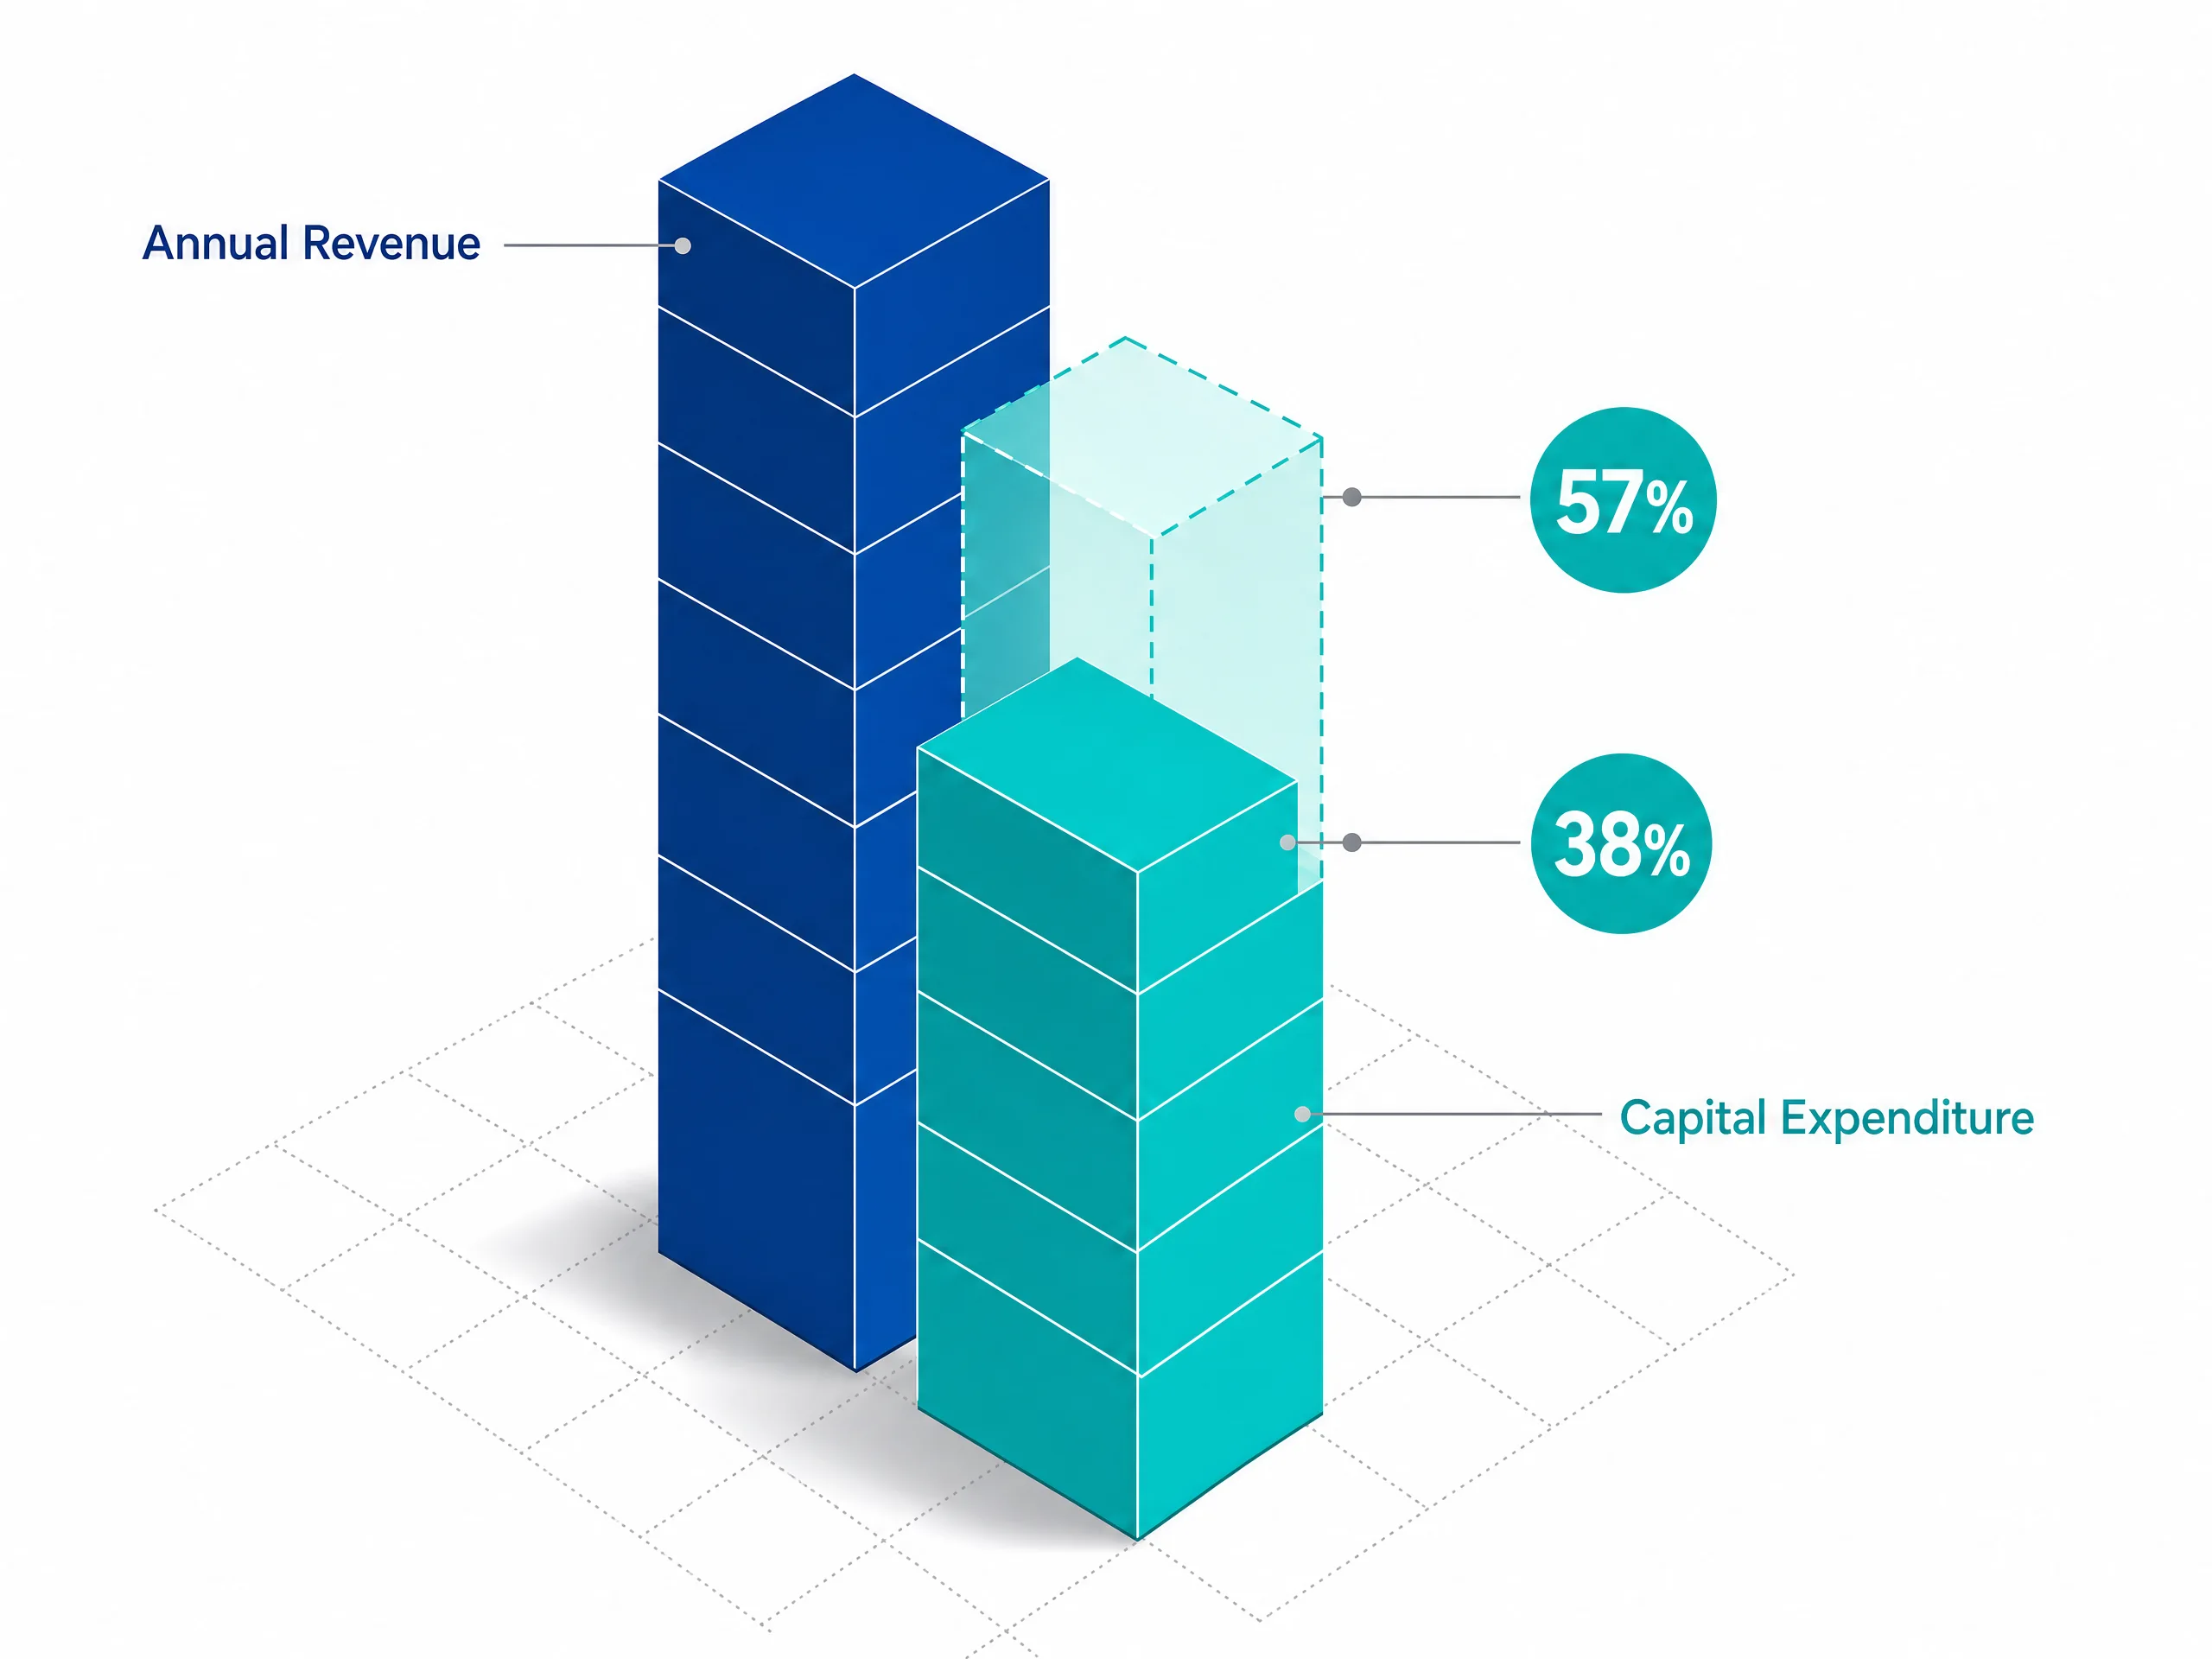
Le proiezioni di mercato mostrano che la spesa totale in conto capitale annuale tra i cinque principali colossi tecnologici (Amazon, Alphabet, Microsoft, Meta e Oracle) sta salendo verso i 660-750 miliardi di dollari. Questa scala di spesa rappresenta dal 38% al 57% dei loro ricavi annuali totali, un
livello di intensità di capitale storicamente osservato negli oleodotti, nella manifattura pesante e nei servizi elettrici di pubblica utilità, non nelle attività software leggere.
Per finanziare questa espansione, queste società tecnologiche non si affidano più esclusivamente alle riserve di liquidità; si stanno indebitando pesantemente. L'emissione combinata di obbligazioni societarie tra i principali colossi del cloud ha superato i 175-200 miliardi di dollari e oltre. Scambiando i propri cuscinetti di liquidità con debito a lungo termine, immobili fisici e attrezzature pesanti, le società tecnologiche mega-cap hanno assunto costi operativi generali molto più elevati.
Il collo di bottiglia nascosto: hardware veloce contro reti elettriche lente
Oltre al bilancio, la spesa dei colossi tecnologici deve affrontare un ostacolo fisico: cosa acquistano queste società e dove viene collegato. Costruire sistemi moderni di intelligenza artificiale richiede potenza di calcolo grezza che si basa su due tipi principali di hardware:
- GPU (Graphics Processing Unit): Chip informatici specializzati, sviluppati per la prima volta da società come Nvidia, che elaborano migliaia di calcoli simultaneamente, fungendo da motori principali per l'addestramento dei modelli di IA.
- TPU (Tensor Processing Unit): Chip progettati su misura e realizzati internamente da società tecnologiche come Google per gestire attività dedicate riducendo la dipendenza da fornitori esterni. Per far funzionare continuamente decine di migliaia di questi chip ad alte prestazioni, le società devono costruire enormi data center. Ma a differenza del software cloud tradizionale, che può essere lanciato online a livello globale in pochi secondi, la costruzione di moderni data center per l'IA si scontra con un muro fisico invalicabile: la rete elettrica.
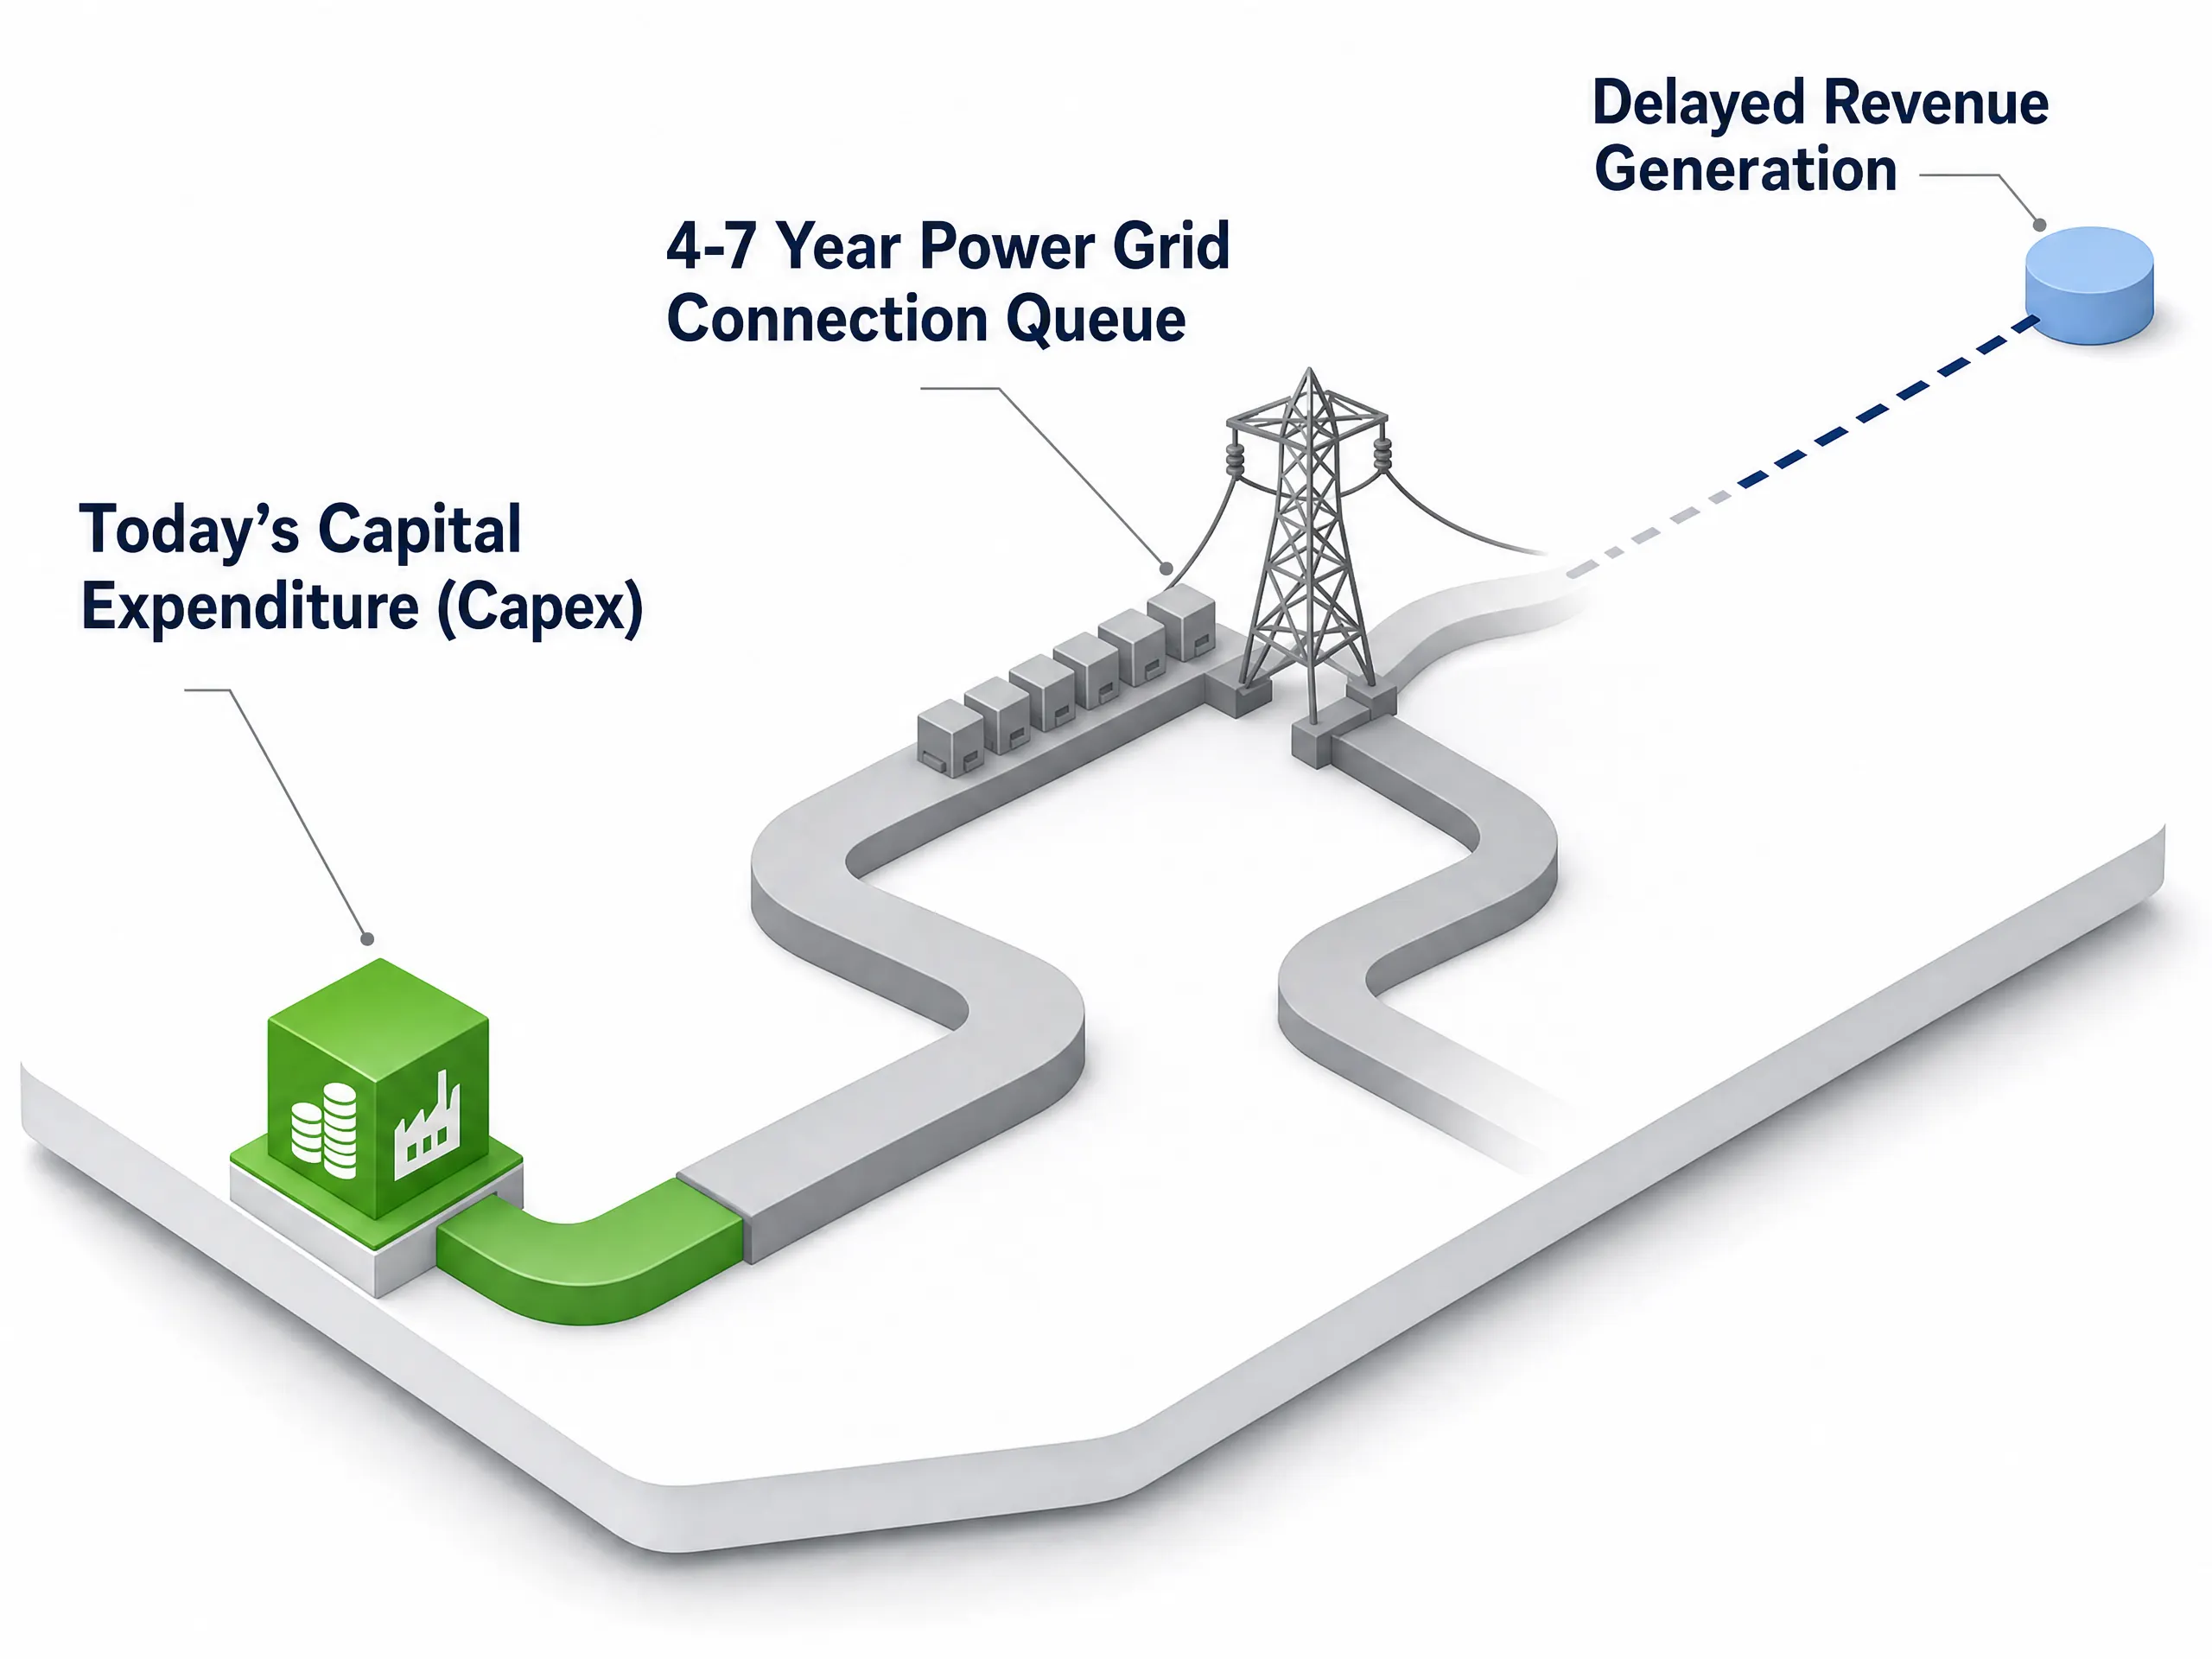
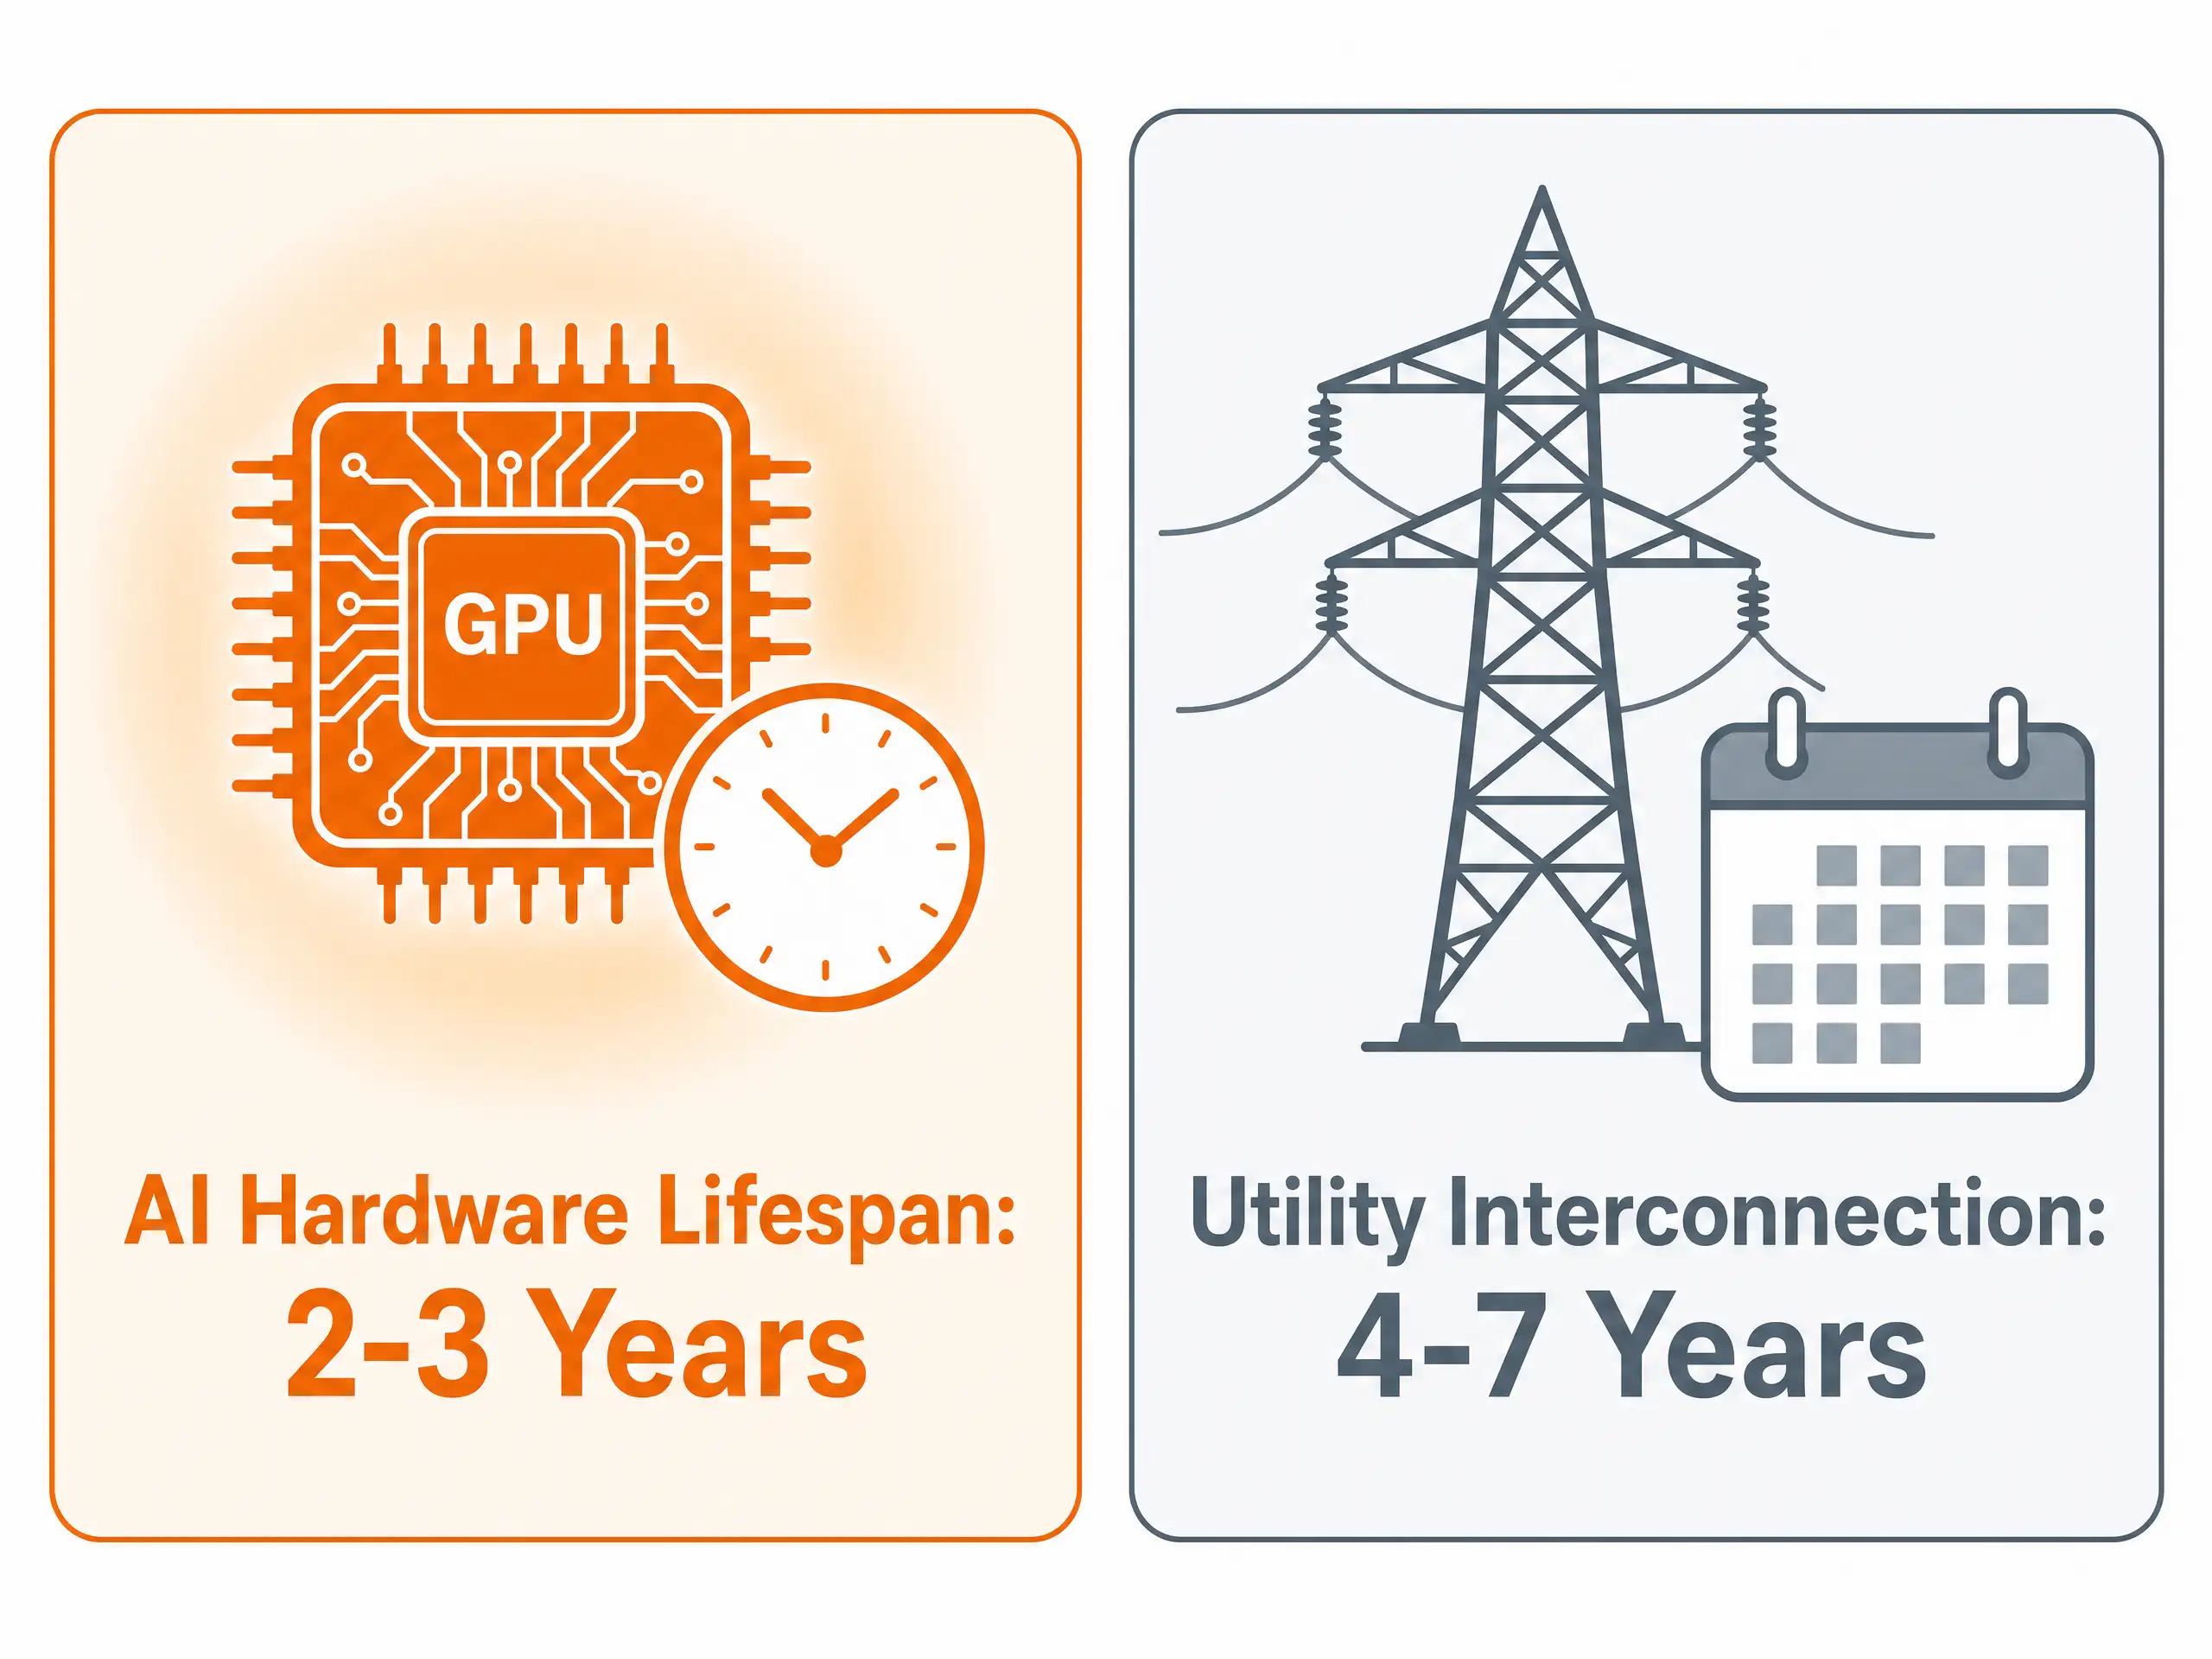
Un singolo data center per l'IA ad alta densità può consumare tanta elettricità quanto una periferia di medie dimensioni. In tutto il Nord America e in Europa, le società di servizi elettrici stanno informando i colossi tecnologici che collegare queste enormi strutture alle linee elettriche ad alta tensione comporta una lista d'attesa da 4 a 7 anni.
Questo ritardo crea un importante problema di tempistica per i profitti aziendali:
- Durata di vita breve dell'hardware: I chip avanzati per l'IA invecchiano rapidamente. Un cluster di chip acquistato oggi diventa obsoleto in appena 2-3 anni, man mano che vengono inventati chip più nuovi e veloci.
- Generazione di ricavi ritardata: Quando un'azienda tecnologica spende decine di miliardi di dollari in chip oggi, ma non può far funzionare quei server a piena capacità per diversi anni mentre attende le connessioni alla rete elettrica, l'hardware perde valore rimanendo inattivo.
La liquidità esce immediatamente dal bilancio dell'azienda, ma i nuovi ricavi derivanti dal software si materializzano con un ritardo pluriennale. Quando i mercati pubblici ricalcolano questo ritardo pluriennale, i margini di profitto previsti vengono compressi, causando un calo dei prezzi delle azioni.
Seguendo il denaro: dove sta ruotando il capitale
Mentre la spesa ingente esercita una pressione a breve termine sugli sviluppatori di software, quell'ondata di liquidità di centinaia di miliardi di dollari sta fluendo direttamente nelle tasche delle aziende che forniscono le apparecchiature fisiche.
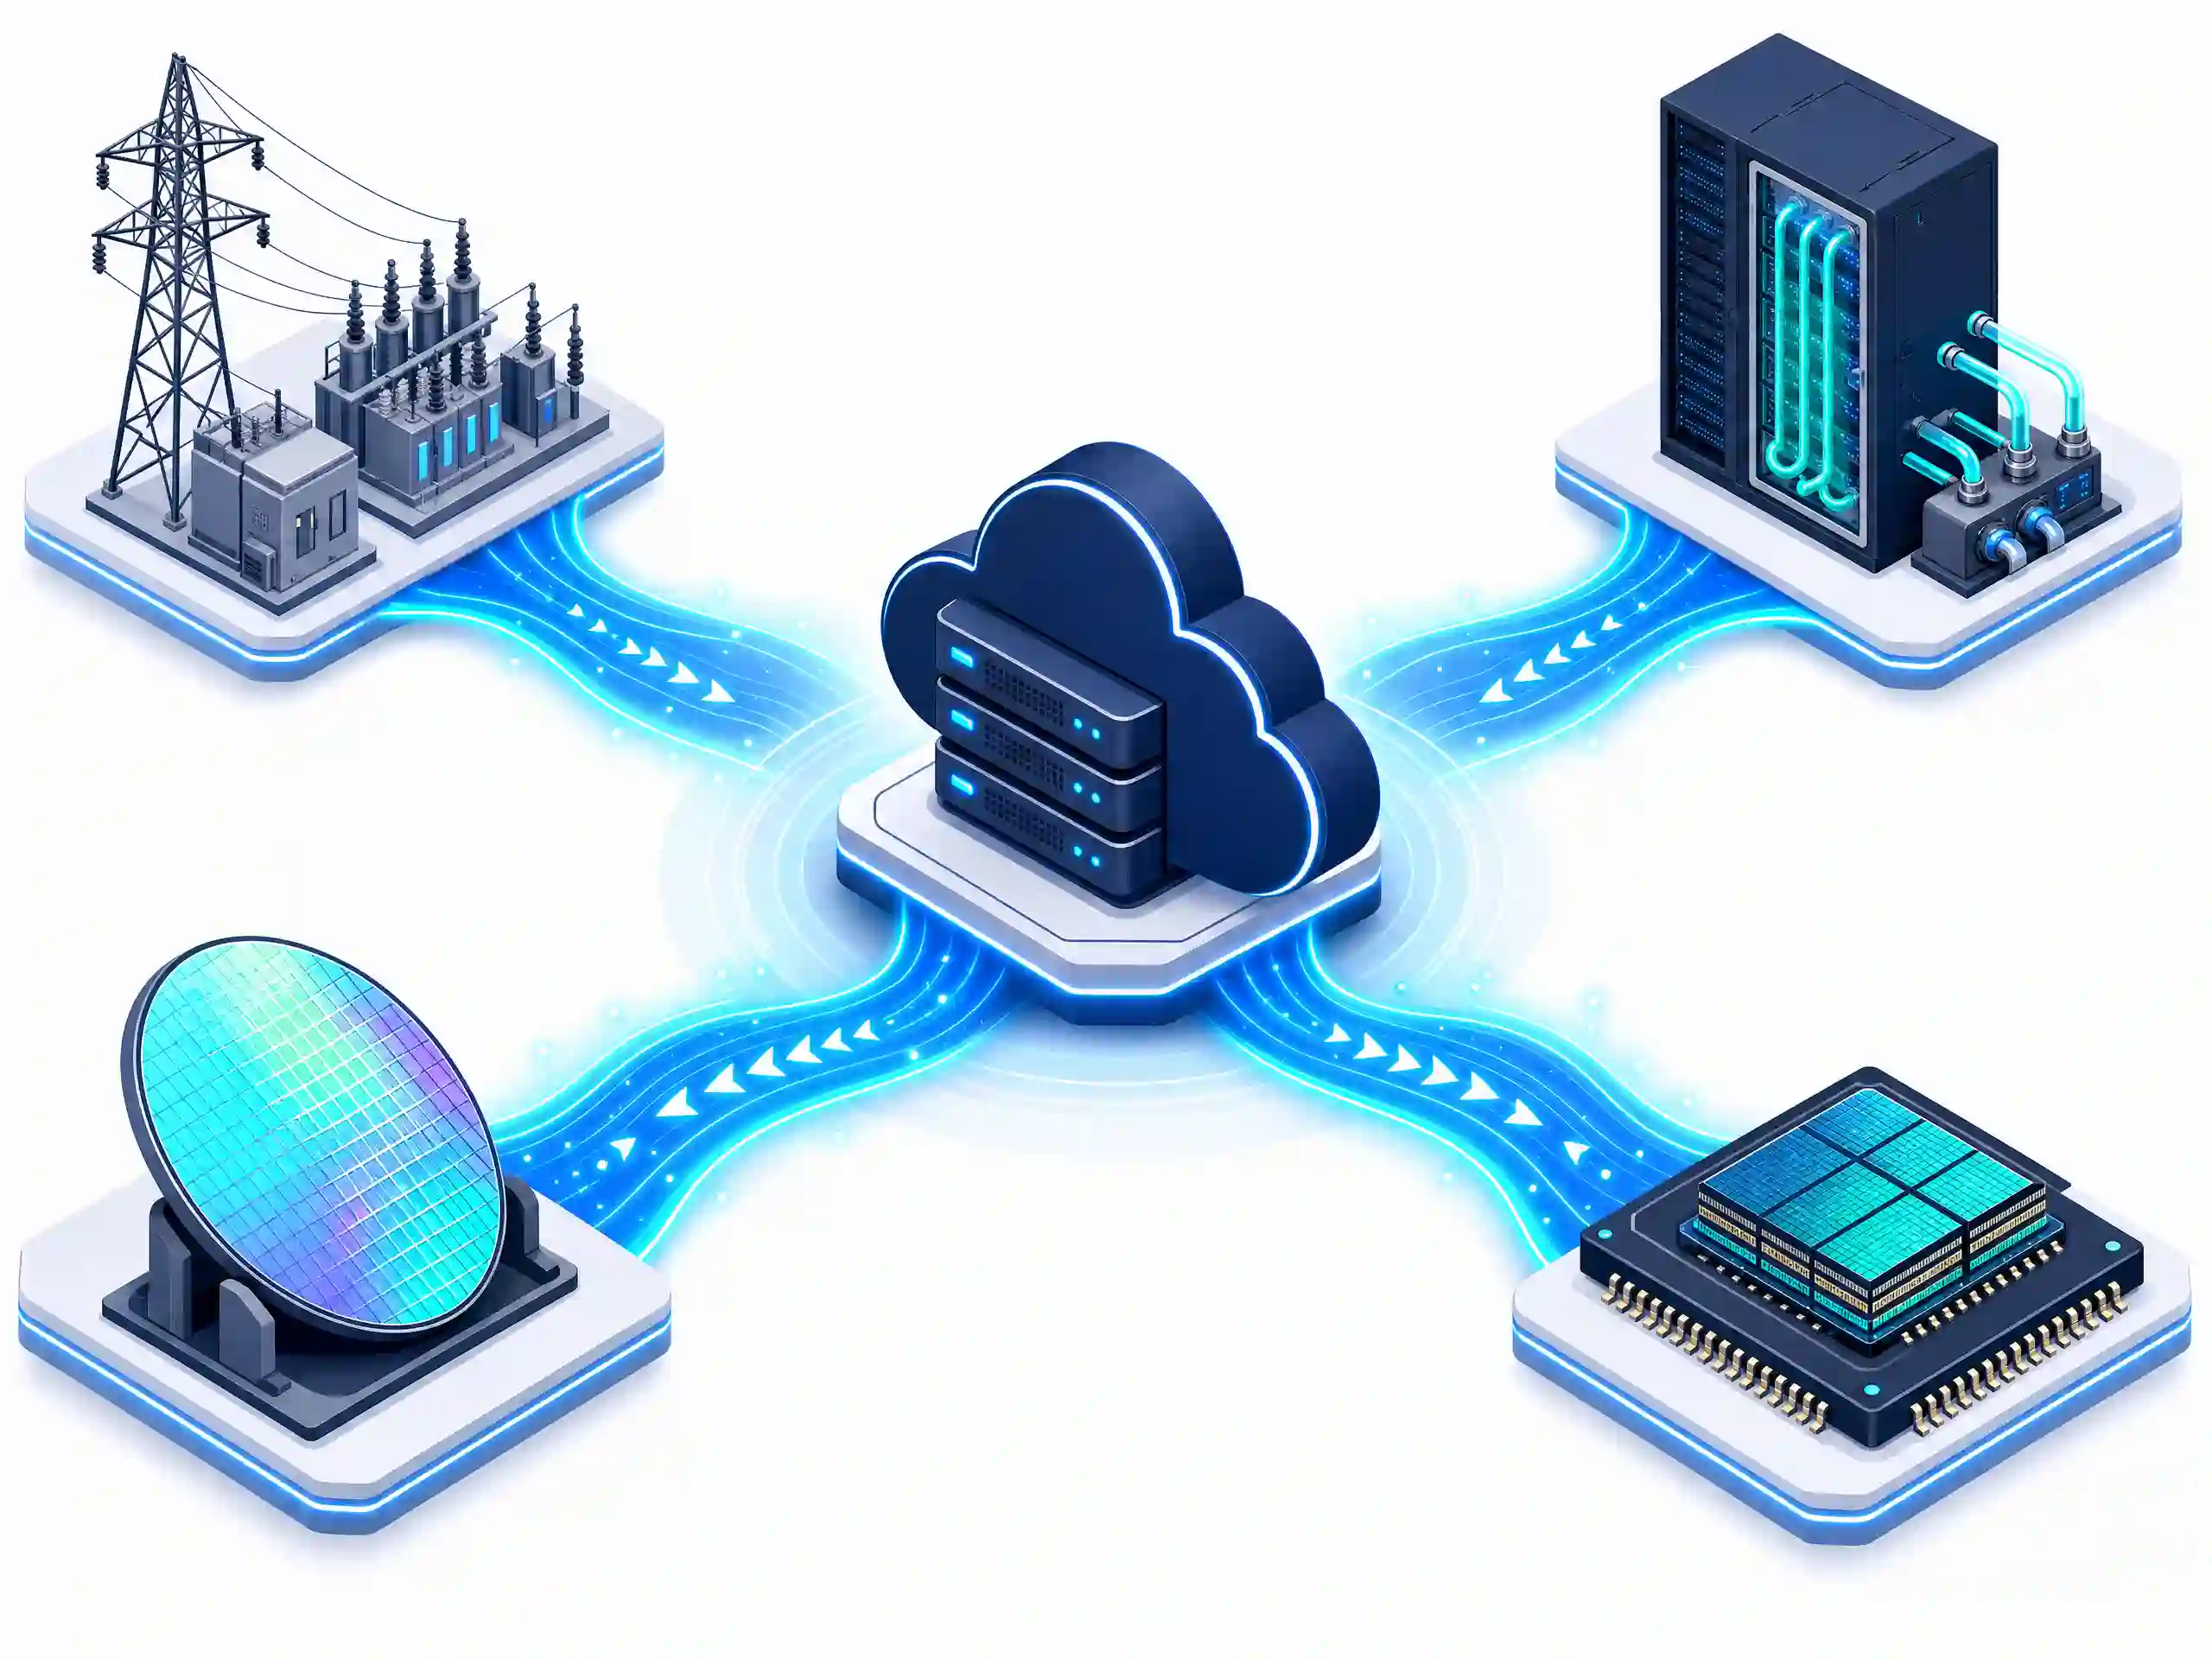
- Rete elettrica e fornitori di servizi pubblici: I data center richiedono un'elettricità di base continua e ininterrotta. I produttori indipendenti di energia e i produttori di apparecchiature che realizzano trasformatori ad alta tensione e hardware per la rete elettrica, come Constellation Energy, Vistra Corp, GE Vernova ed Eaton Corporation, stanno registrando arretrati negli ordini pluriennali.
- Specialisti del raffreddamento a liquido e termico: I chip AI ad alte prestazioni generano un calore intenso che le ventole tradizionali non riescono a dissipare. Le aziende che costruiscono sistemi di raffreddamento a liquido e infrastrutture di raffreddamento di precisione per i rack dei server, come Vertiv Holdings, Schneider Electric e Modine Manufacturing, hanno visto la domanda strutturale salire alle stelle.
- NAND Flash e architettura di memoria: Gli acceleratori AI moderni non possono funzionare in isolamento senza un'enorme larghezza di banda e uno storage ad alta densità. L'addestramento e l'esecuzione di modelli complessi crea gravi colli di bottiglia nella memoria, poiché le GPU si bloccano se i dati non possono spostarsi abbastanza velocemente. Questa limitazione fisica ha innescato una massiccia rivalutazione azionaria per gli specialisti di memoria e storage come Micron Technology (MU) e SanDisk (SNDK). Storicamente, Wall Street valutava questi titoli come fornitori di beni di consumo volatili e a basso margine, legati ai cicli di PC e smartphone. Tuttavia, poiché i giganti del cloud hanno effettuato ordini pluriennali massicci per DRAM/High-Bandwidth Memory (HBM) e Solid-State Drive (eSSD) NAND flash aziendali, i multipli di valutazione si sono ampliati. Con la capacità di NAND e HBM di livello server esaurita con anni di anticipo e i margini operativi in drammatica espansione, i mercati pubblici hanno rivalutato i fornitori di memoria e flash trasformandoli in colli di bottiglia essenziali e ad alto margine dell'infrastruttura AI.
- Silicio personalizzato e partner nei semiconduttori: Per ridurre la loro dipendenza da singoli fornitori, i giganti tecnologici stanno progettando i propri chip interni (come le TPU di Google e i chip Trainium di Amazon). Questo crea business a lungo termine per partner specializzati nella progettazione di chip e nella produzione in fonderia come Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC) e ARM Holdings. Piuttosto che considerare l'intelligenza artificiale esclusivamente attraverso le app rivolte ai consumatori, il denaro intelligente si è sempre più spostato verso la catena di approvvigionamento fisica necessaria per far funzionare questi data center.
Conclusione: analisi dell'interconnessione tra asset diversi
Orientarsi in questo attuale ciclo di mercato richiede di guardare oltre gli annunci software in prima pagina e riconoscere come i limiti fisici rideterminino i prezzi del rischio nei mercati globali.
Il mercato non sta rifiutando l'AI, sta semplicemente adeguando i prezzi delle azioni per tenere conto di un debito più elevato, di una spesa immediata di liquidità e di ritardi nell'infrastruttura fisica. Nei precedenti cicli tecnologici, gli investitori reagivano alla spesa in conto capitale con un ottimismo diretto, operando sul presupposto che investimenti maggiori generassero automaticamente profitti futuri più elevati. Oggi, il mercato giudica la spesa attraverso una lente molto più critica. Quando un gigante del cloud si impegna con decine di miliardi in infrastrutture senza una tempistica immediata per nuovi ricavi software, il mercato si concentra sull'onere finanziario istantaneo: margini operativi più ristretti, riserve di liquidità in calo e crescente servizio del debito.
Questo cambiamento strutturale altera fondamentalmente il modo in cui i titoli tecnologici interagiscono con l'economia più ampia. Storicamente, le mega-cap tecnologiche detenevano enormi riserve di liquidità che isolavano queste aziende dai più ampi cambiamenti economici. Ora, con centinaia di miliardi in obbligazioni societarie emesse per costruire data center e garantire linee elettriche, i margini di profitto del settore tecnologico sono diventati molto più sensibili ai tassi di interesse, agli spread dei rendimenti obbligazionari e ai costi di indebitamento.
Allo stesso tempo, i confini tra le classi di attività si stanno sfumando. I tempi di lancio dei software non sono più decisi dalla velocità con cui gli sviluppatori riescono a scrivere codice; sono invece dettati dalla capacità della rete elettrica, dagli arretrati nella produzione di trasformatori e dalle code di interconnessione delle utility. Di conseguenza, materie prime energetiche come il gas naturale e i titoli azionari delle utility elettriche stanno diventando indicatori anticipatori primari per l'esecuzione delle strategie tecnologiche.
In definitiva, poiché le grandi aziende tecnologiche a mega-capitalizzazione detengono un peso così dominante in benchmark importanti come l'S&P 500 e il Nasdaq 100, gli annunci di spesa di un singolo titolo si ripercuotono ben oltre la Silicon Valley. Monitorando il debito in bilancio, i tempi di attesa della rete elettrica e i flussi di capitale fisico, gli osservatori del mercato ottengono un quadro molto più chiaro di ciò che realmente guida la scoperta dei prezzi in azioni, materie prime e indici globali.