
Amazon licenzia 30.000 persone e spende 220 miliardi di dollari
Amazon sta tagliando 30.000 posti di lavoro mentre prevede quasi 220 miliardi di dollari di spesa in IA per il 2026. Perché questa combinazione segnala un cambiamento di capitale, non una crisi, e cosa osservare.
Dal team Deriv · 4 agosto 2026 · 3 min di lettura

Quando un'azienda licenzia migliaia di persone e spende miliardi nello stesso anno, i licenziamenti raramente sono la vera notizia. È il capitale che esce dall'altra porta a contare.
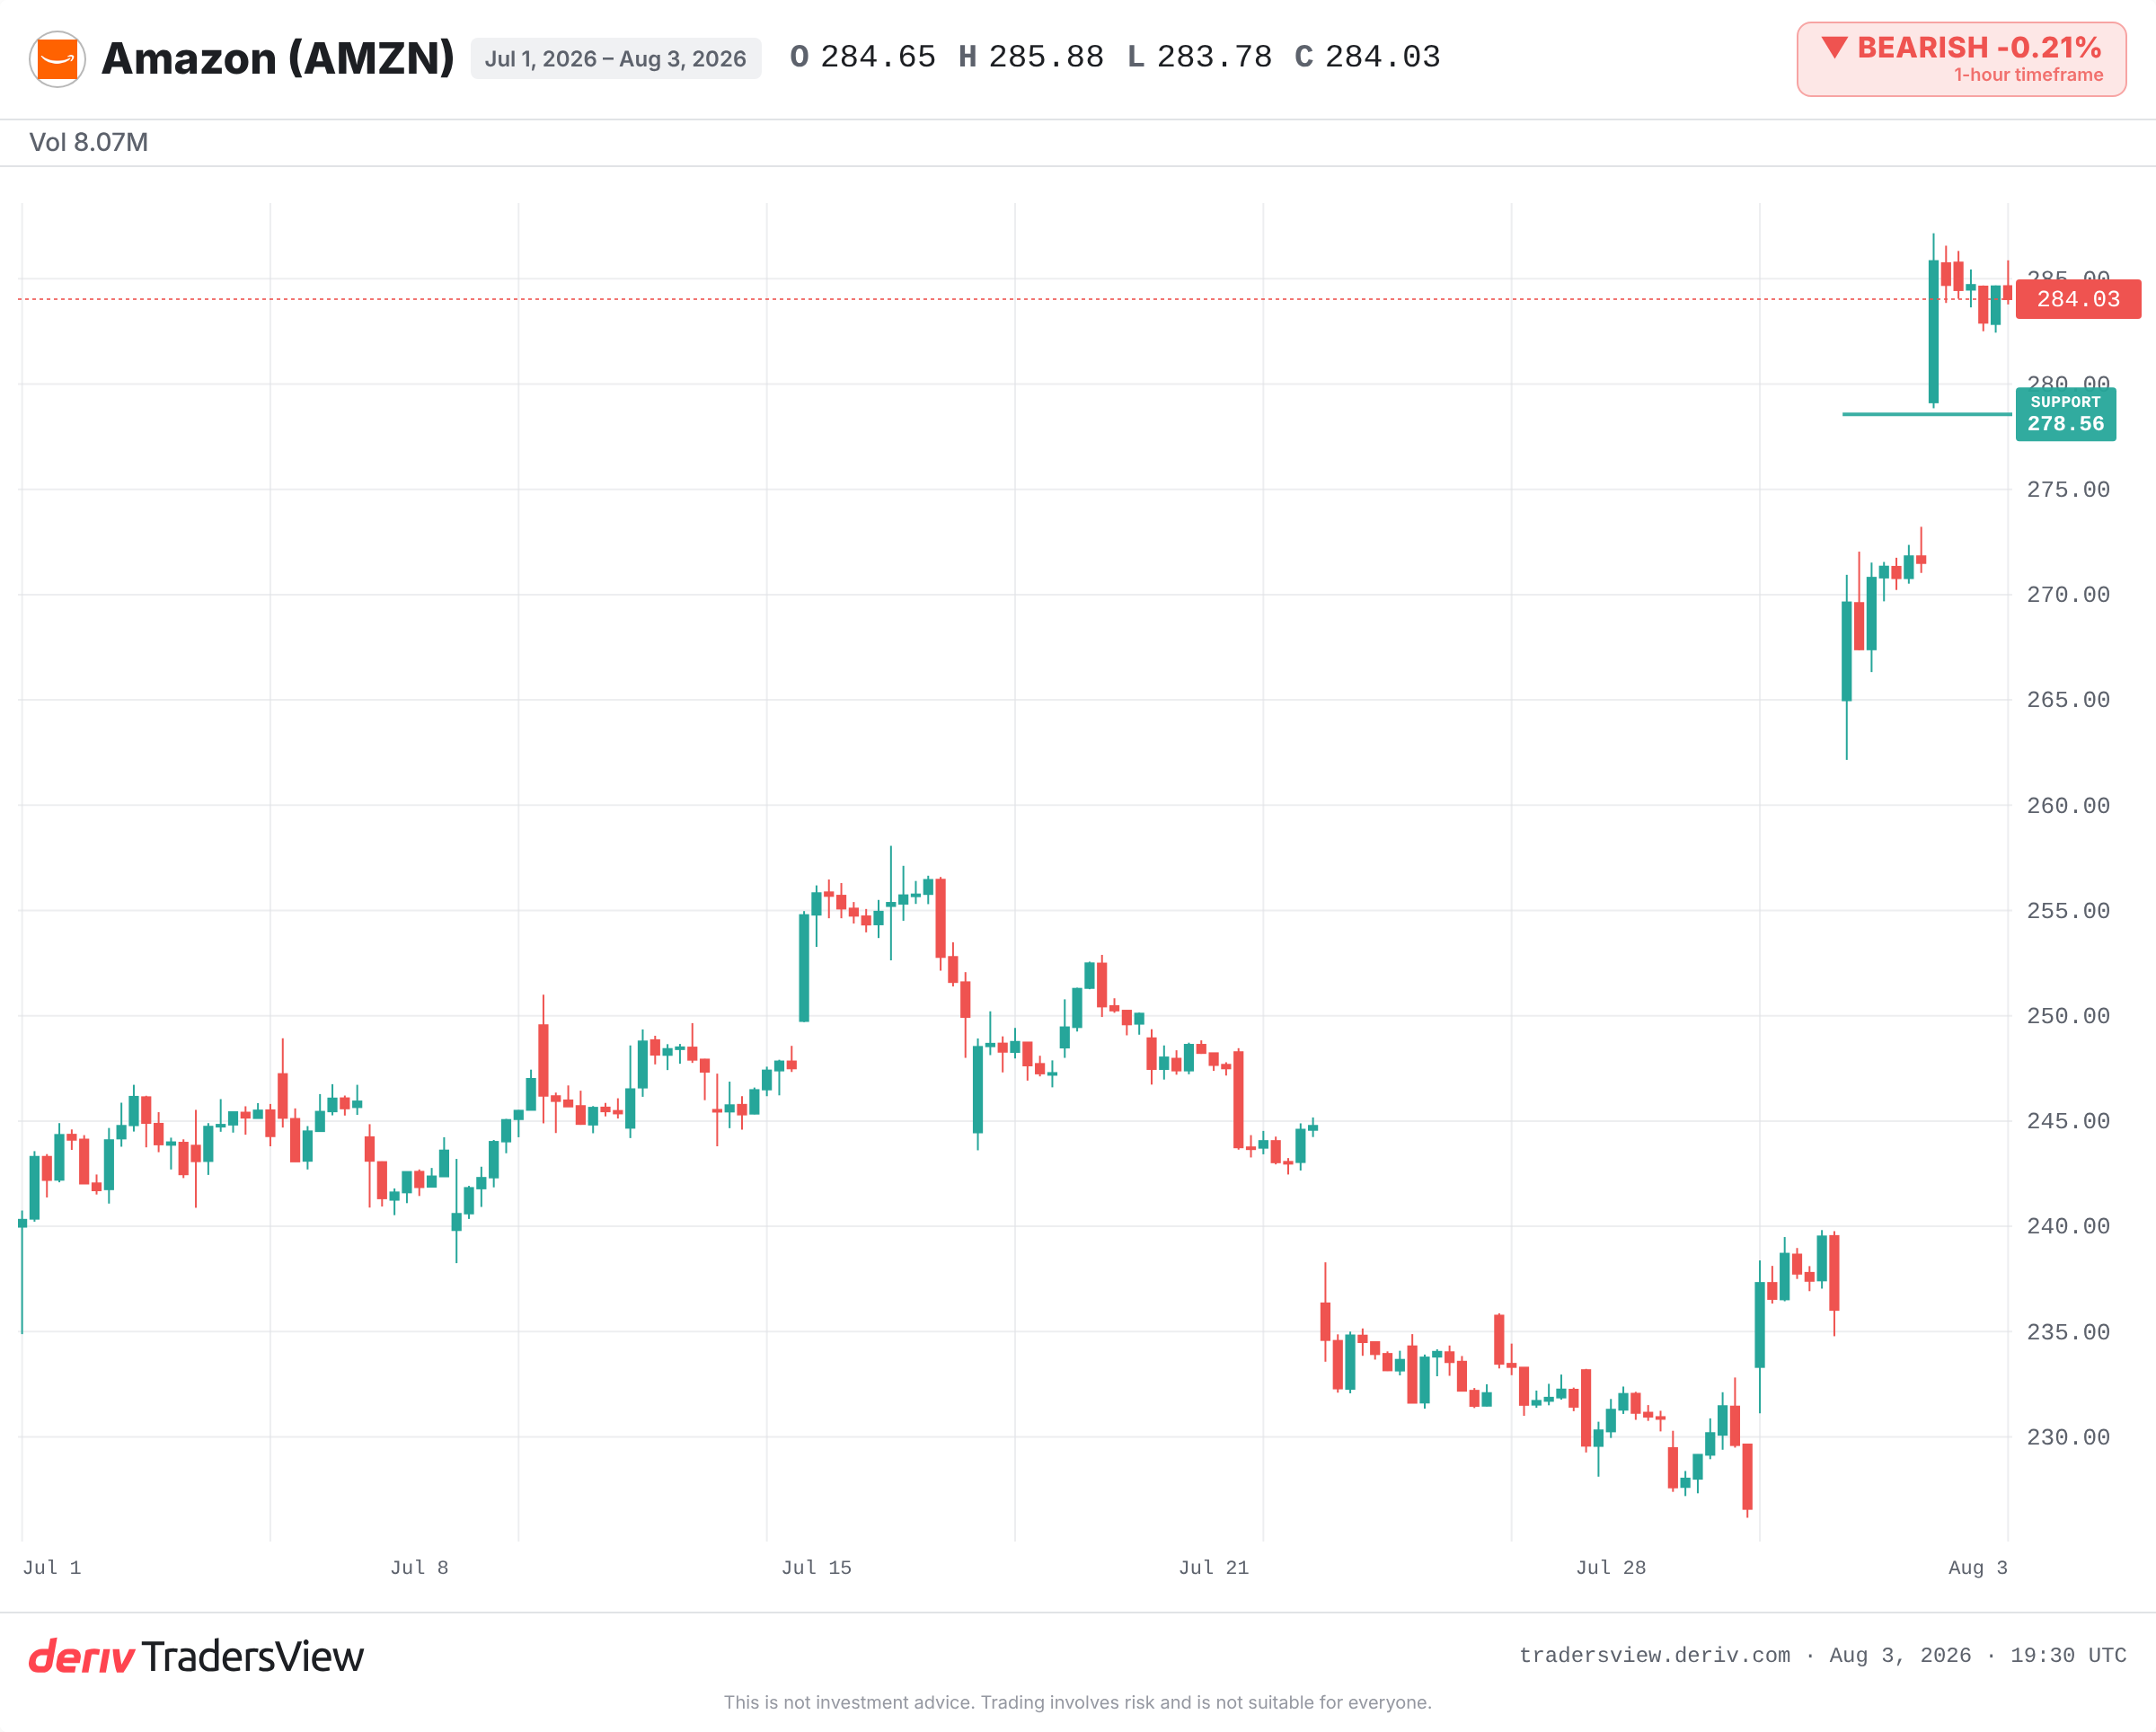
Amazon sta tagliando circa 16.000 posti di lavoro ora, circa 30.000 da ottobre 2025. Allo stesso tempo, prevede quasi 220 miliardi di dollari di spesa in conto capitale nel 2026, la maggior parte destinata a IA e data center. Il mercato ha interpretato questo come una mossa offensiva, non defensiva. Il titolo ha superato il suo precedente massimo storico.
Perché licenziare persone e spendere di più possono andare di pari passo
L'istinto è semplice: i licenziamenti significano problemi. A volte è così. Qui segnalano qualcosa di diverso.
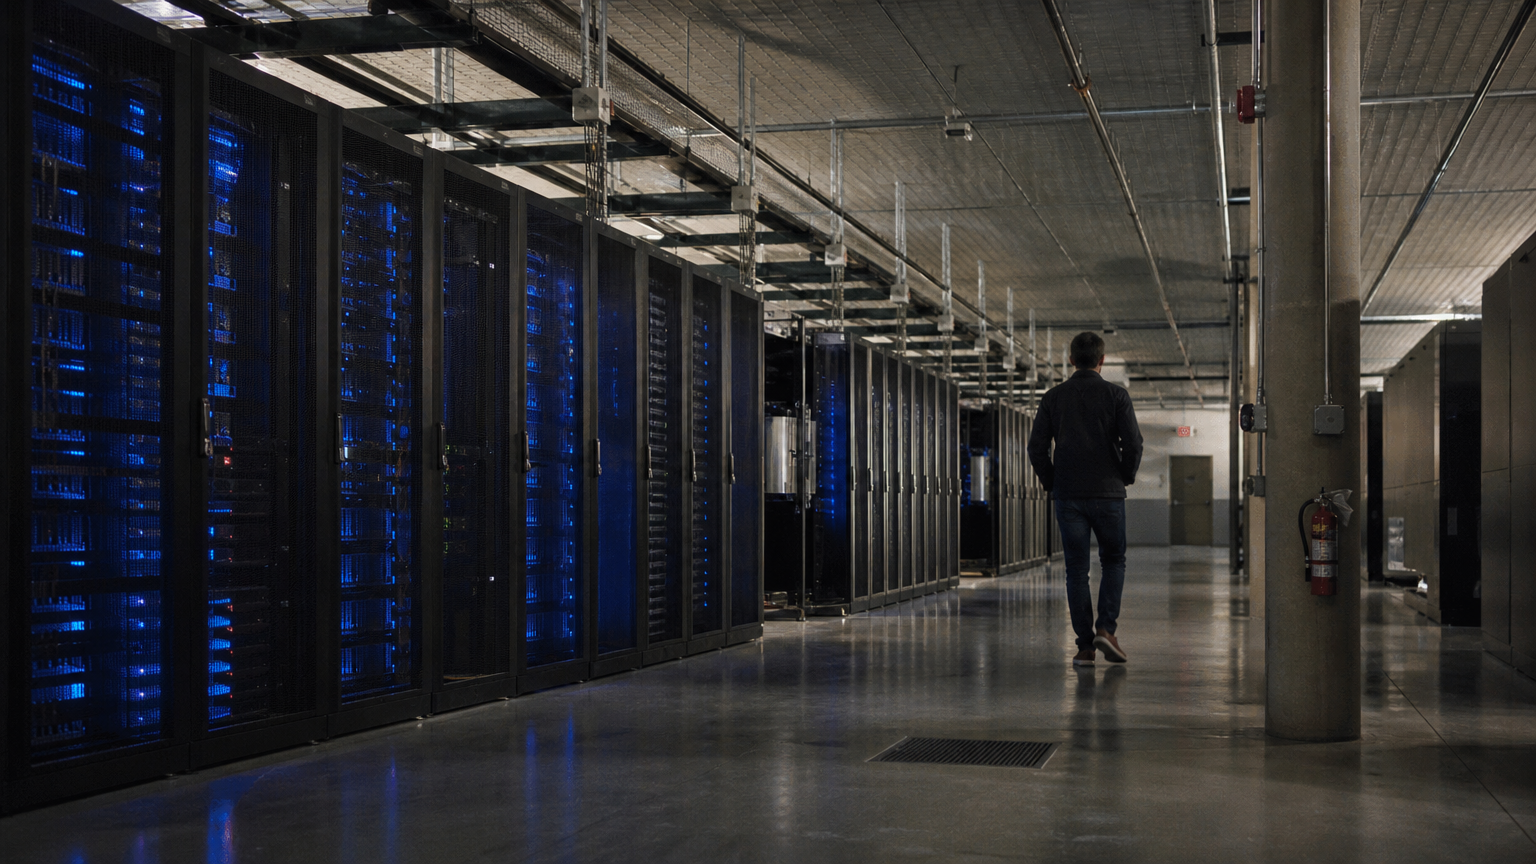
Il CEO Andy Jassy ha dichiarato che i tagli non sono motivati da ragioni finanziarie. La sua posizione punta alla cultura aziendale e ai livelli manageriali, non alla sopravvivenza. Nel frattempo, l'azienda prevede di continuare ad assumere nel settore IA. Il capitale viene spostato, non risparmiato. La manodopera esce dalle spese generali, il capitale entra nel calcolo computazionale.
La lettura più difficile non riguarda il fatto che un'azienda stia tagliando. Riguarda dove finisce il denaro liberato.
Lo schermo diviso: vincere e bruciare liquidità allo stesso tempo
L'ultimo report di Amazon ha mostrato due cose contemporaneamente. AWS ha mantenuto un ampio portafoglio contrattuale e una capacità completamente venduta che si estende fino al 2027. Questo è il lato della domanda della scommessa.
L'altro lato è meno rassicurante. Il flusso di cassa libero è diventato negativo. Il debito è aumentato notevolmente con l'intensificarsi dell'espansione. Quindi chi legge si trova davanti a una tensione autentica: domanda record per il cloud e un ricco portafoglio ordini pre-venduti da un lato, generazione di liquidità più debole e leva finanziaria in aumento dall'altro.
Entrambi i quadri sono veri. La domanda è quale dei due verrà confermato nei prossimi trimestri.
Questa strategia ha funzionato in passato?
Esiste un modello recente. Nel 2022 e 2023, Meta ha tagliato circa 21.000 posti di lavoro durante il suo cosiddetto anno dell'efficienza, aumentando al contempo la spesa in IA e data center. I margini si sono ampliati e il titolo si è ripreso nel corso dell'anno successivo. Gli investitori hanno premiato il passaggio dall'organico al calcolo computazionale.
Lo stesso ciclo del cloud del 2023 ha visto Microsoft, Alphabet e Amazon aumentare tutti la spesa in conto capitale per l'IA mentre riducevano i ruoli non legati all'IA. La crescita del cloud ha ripreso slancio nel 2024 e 2025. Il flusso di cassa libero si è compresso con l'aumento dei costi di espansione.
Esiste un caso più vecchio e meno lusinghiero. Alla fine degli anni '90, le compagnie telefoniche hanno riversato capitale nella fibra ottica in anticipo rispetto alla domanda, definendolo un investimento a prova di futuro. Gran parte di quella capacità è rimasta inutilizzata per anni. Una spesa consistente anticipata rispetto alla domanda può superare i ricavi destinati a giustificarla.
Cosa trasformerebbe la riallocazione in una scommessa sbagliata
La tesi di Jassy si basa su asset a lunga durata. Egli sostiene che i data center generano profitti per oltre 30 anni, e che un ampio portafoglio contrattuale riduce il rischio della spesa. Se AWS continua a crescere fino a riempire quella capacità, i conti tornano.
Se non lo fa, il quadro si inverte. La spesa in conto capitale già impegnata diventa un costo fisso a fronte di un bilancio con una leva finanziaria maggiore. A quel punto la riallocazione comincia a sembrare una scommessa che deve dare risultati entro i termini previsti.
Al momento, le evidenze pendono verso un'interpretazione offensiva, perché la domanda e il portafoglio ordini sono reali. Ma si tratta di capitale a rischio, e il dato sul flusso di cassa è la spia d'allarme. Osservi la crescita di AWS, se il flusso di cassa libero negativo si inverte, e se i licenziamenti si estenderanno mai alle divisioni che generano ricavi piuttosto che alle sole spese generali. Quest'ultimo aspetto cambierebbe la narrazione.
Domande frequenti
Non sempre. I tagli possono segnalare difficoltà, ma possono anche liberare capitale da destinare a una nuova priorità. L'elemento più chiaro da osservare è dove viene reindirizzato il denaro risparmiato. Quando un'azienda taglia il personale e allo stesso tempo aumenta la spesa, i tagli sono spesso una riallocazione, non una mossa di sopravvivenza.
La spesa in conto capitale, o capex, è il denaro che un'azienda spende per beni a lungo termine come data center e attrezzature. Un capex elevato destinato all'IA può sostenere la crescita futura, ma pesa anche sul flusso di cassa libero e può aumentare il debito durante la fase di realizzazione.
Le aziende in rapida crescita possono spendere in infrastrutture più di quanto generino in contanti durante una fase di espansione. L'ammortamento e i costi di costruzione aumentano prima dei ricavi che alla fine li giustificheranno, il che fa scendere il flusso di cassa libero o lo rende negativo per un certo periodo.
Un portafoglio ordini è il valore dei contratti dei clienti già sottoscritti che un fornitore deve ancora evadere. Un ampio portafoglio ordini nel cloud suggerisce che la domanda è già assicurata, il che può contribuire a giustificare una spesa anticipata consistente per la capacità, a condizione che tale domanda si traduca in ricavi secondo i tempi previsti.