
Una banca può gestire la Sua IPO e comunque rifiutare il Suo conto
JPMorgan ha interrotto i rapporti con Polymarket per questioni di immagine regolamentare, ma vuole comunque la sua IPO. Perché l'accettazione istituzionale è in ritardo rispetto al successo commerciale di un prodotto.
Dal team Deriv · 14 agosto 2026 · 4 min di lettura

JPMorgan ha interrotto i propri legami bancari con la piattaforma di mercati predittivi Polymarket per preoccupazioni regolamentari, ma vuole comunque sottoscrivere il futuro debutto in borsa di Polymarket. Quel divario, in cui un prodotto è legale, popolare e in crescita ma la finanza tradizionale lo tiene ancora a distanza, è dove vive il rischio regolamentare.
Una sola azienda, due risposte diverse. Lo stesso report racconta che la banca ha abbandonato il conto ma vuole le commissioni dell'IPO. Quella contraddizione è la lezione da trarre.
Perché una banca abbandona un cliente legale e in crescita
Una banca abbandona un cliente legale quando il costo reputazionale e regolamentare della relazione supera il reddito da commissioni, non perché il cliente abbia violato la legge. Polymarket non ha fatto nulla di illecito. Gli utenti scommettono su eventi, dalle elezioni alle decisioni della Fed, e i volumi sono aumentati durante il ciclo di notizie del 2024 e del 2025. Dal punto di vista commerciale, funzionava.
Nulla di tutto ciò ha salvato il rapporto bancario. Secondo un report del Financial Times ripreso da investing.com, JPMorgan ha interrotto il legame a fine 2025 per preoccupazioni regolamentari, e Polymarket ha da allora trovato un nuovo istituto di credito, non ancora reso noto. Il fattore scatenante è stata l'immagine, non la legalità. Una banca pesa il costo reputazionale e regolamentare di un cliente rispetto al reddito da commissioni, e qui il costo ha prevalso.
Il segnale del gatekeeper è più lento del prodotto
Il successo commerciale di un prodotto e la sua accettazione istituzionale si muovono su binari separati, e l'accettazione è quella più lenta.
Abbiamo già visto questo schema. Dal 2018 al 2021, banche e processori di pagamento hanno limitato gli exchange di criptovalute per incertezza regolamentare, anche mentre quelle piattaforme generavano ricavi reali. La maggior parte degli operatori ha trovato partner più piccoli o offshore. Le banche tradizionali sono tornate a collaborare solo quando le regole, e le commissioni, sono diventate più chiare, a volte anni dopo. Con l'Operation Choke Point un decennio fa, imprese legali ma sensibili hanno perso l'accesso bancario pur non avendo infranto alcuna legge. La legalità non è il criterio applicato da una banca; lo è il comfort reputazionale.
Come lo scrutinio della CFTC raggiunge l'accesso bancario
Il collegamento passa attraverso la funzione di gestione del rischio della banca stessa, non tramite un ordine diretto. I regolatori raramente dicono a una banca di abbandonare un cliente; è la banca ad anticiparli. Quando il prodotto di una piattaforma rientra in una categoria non definita, contratti su eventi che la CFTC non ha formalmente autorizzato o classificato, la banca non riesce a stimare il proprio futuro costo di conformità. Un conto che non può essere valutato è un conto che viene trattato come ad alto rischio. Così la banca esce per prima e aspetta che le regole si consolidino. È per questo che una sentenza della CFTC o della SEC, non un traguardo commerciale, è l'evento che riapre la porta.
Perché la stessa banca vuole ancora l'IPO
Il segnale che complica la lettura semplicistica del 'no cauto' è che, secondo quanto riportato, JPMorgan vuole ancora sottoscrivere un'IPO di Polymarket. I due ruoli comportano rischi diversi. Un rapporto bancario è una responsabilità a tempo indeterminato; un mandato di sottoscrizione è un accordo unico e circoscritto. Detenere i depositi e i pagamenti di un cliente espone la banca alla sua condotta giorno dopo giorno. Quotarlo in borsa è una transazione singola, quotata, divulgata e chiusa. L'onere di conformità di un conto permanente è più pesante di quello di un singolo evento a commissione.
Se la banca ritenesse i mercati predittivi illegittimi, non vorrebbe trarre profitto dal quotarne uno in borsa. Quindi la chiusura del conto appare meno come un verdetto definitivo e più come una copertura regolamentare a breve termine. Il 'no' sul conto corrente attuale potrebbe in realtà essere un 'non ancora'. Questa distinzione conta quando si cerca di valutare quanto sia persistente un ostacolo regolamentare.
Cosa questo insegna ai trader sul rischio regolamentare
La popolarità non equivale al permesso. Quando valuta una qualsiasi piattaforma giovane, che si tratti di mercati predittivi, di un exchange di criptovalute o di una fintech, separi due domande: sta funzionando dal punto di vista commerciale, e il gatekeeper l'ha accettata? Il divario tra queste due risposte è il rischio.
Le evidenze suggeriscono che si tratti di una rottura morbida e reversibile piuttosto che di un rifiuto netto. Questo verrebbe confermato se JPMorgan o un concorrente tornassero silenziosamente a collaborare una volta che i regolatori statunitensi classificassero o autorizzassero formalmente i contratti su eventi. Verrebbe invece messo in discussione se altre banche seguissero l'esempio di JPMorgan e nessun ruolo di sottoscrizione si concretizzasse.
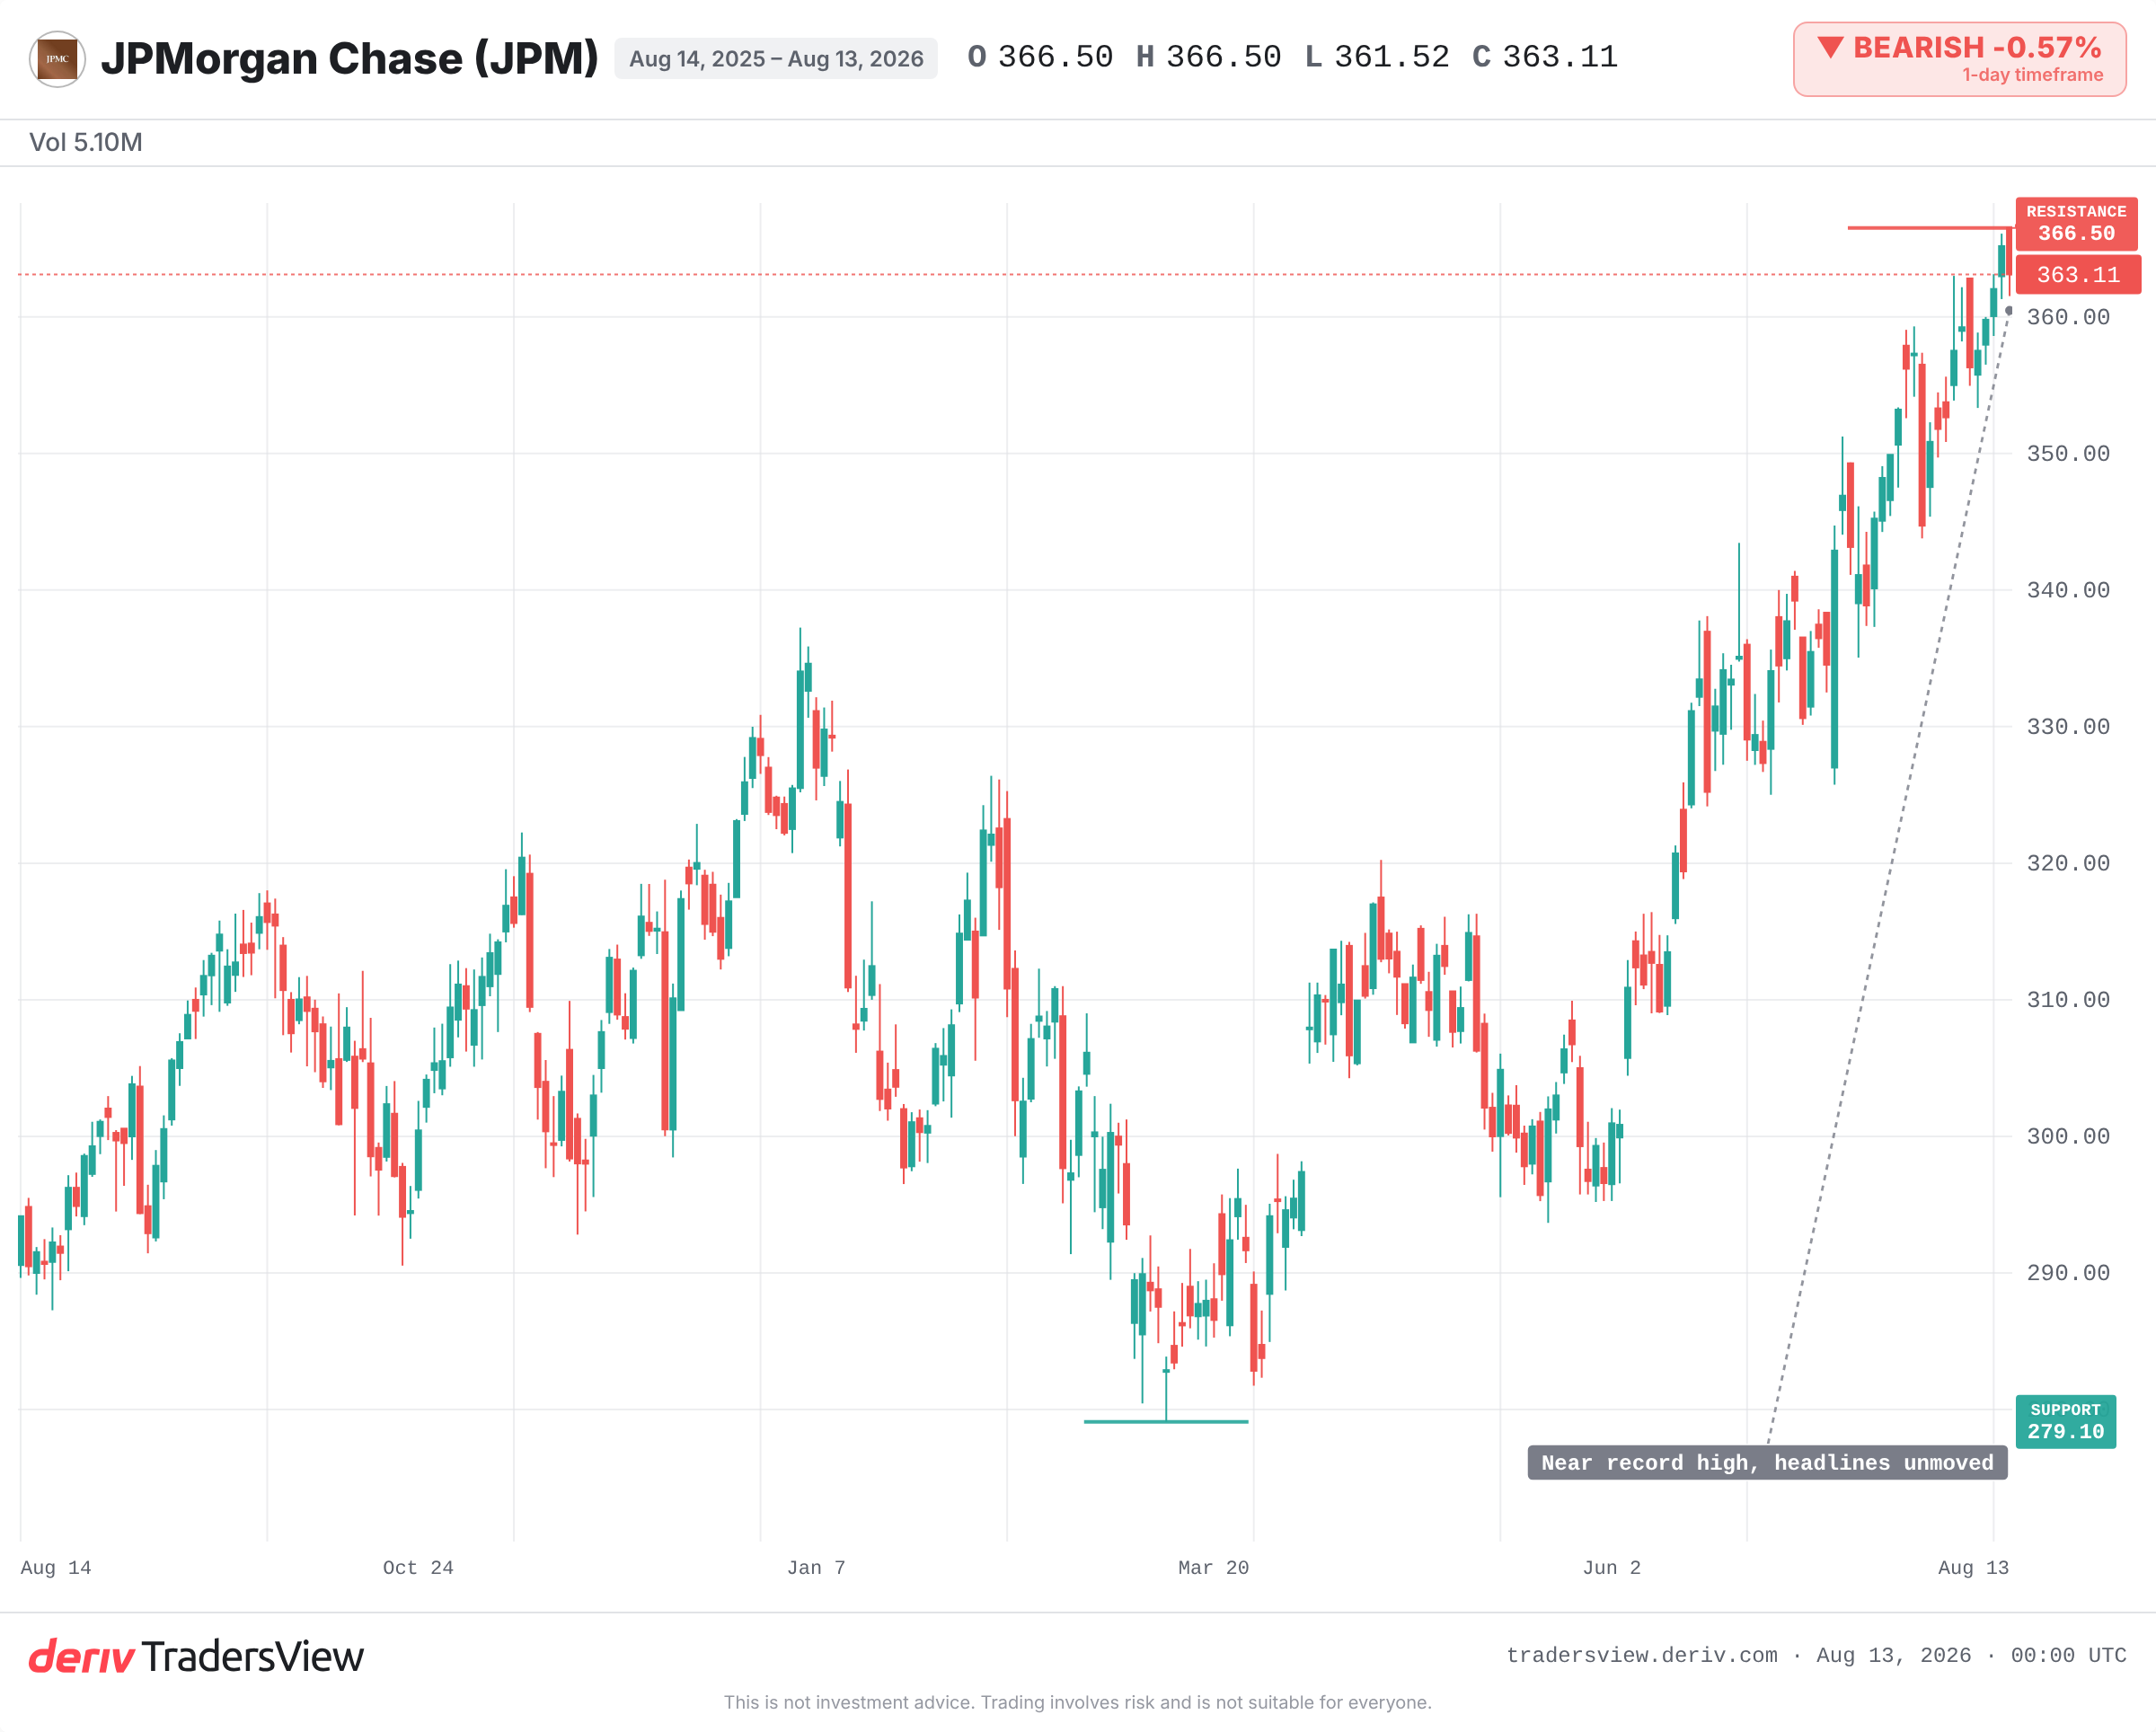
Tenga d'occhio l'identità del nuovo istituto di credito di Polymarket, eventuali sentenze della CFTC o della SEC sui mercati predittivi, e se JPMorgan otterrà davvero quel mandato per l'IPO. Per ora, il prezzo delle azioni JPMorgan si attesta vicino al proprio massimo storico, indifferente a tutto questo. La notizia che scuote una startup può lasciare invariato il titolo dello stesso gatekeeper.
Domande frequenti
Il debanking si verifica quando una banca pone fine o rifiuta un rapporto con un cliente. È generalmente legale, e le banche spesso lo fanno per motivi legati alla reputazione o alla conformità normativa, piuttosto che per qualsiasi comportamento scorretto del cliente.
Dipende dalla piattaforma e da come sono strutturati i contratti sugli eventi. Le autorità di regolamentazione statunitensi, come la CFTC e la SEC, non hanno ancora stabilito un quadro normativo chiaro e univoco, motivo per cui le banche trattano queste piattaforme con cautela, nonostante l'utilizzo sia in crescita.
Sì. La perdita di un rapporto bancario non impedisce a un'azienda di procedere con un'IPO. Un'altra banca può comunque organizzare la quotazione, motivo per cui JPMorgan potrebbe, secondo quanto riportato, continuare a percepire commissioni di sottoscrizione pur avendo interrotto i rapporti operativi quotidiani.
Non necessariamente. Un'azienda può essere redditizia e in crescita, ma comunque perdere l'accesso ai servizi bancari per questioni legate alla percezione normativa. Il successo commerciale e l'accettazione istituzionale sono segnali distinti e indipendenti.