
Il rialzo più grande della BOJ dal 1995 ha mosso a malapena lo yen
Lo yen si trova vicino ai minimi degli ultimi 40 anni, anche dopo il più grande rialzo dei tassi del Giappone dal 1995 e un intervento record. Ecco cosa muove davvero una valuta importante.
Dal team Deriv · 6 luglio 2026 · 3 min di lettura

Una singola grande azione di politica monetaria raramente inverte la rotta di una valuta. Lo yen si trova vicino ai minimi degli ultimi 40 anni anche dopo il più grande rialzo dei tassi della Bank of Japan dal 1995 e un intervento record, perché ciò che muove una valuta importante è il divario persistente tra quanto rende detenerla e quanto rende l'alternativa.
Il Giappone ha azionato le sue due leve più potenti. I tassi sono ai massimi dal 1995. Le autorità hanno speso una cifra record per difendere la valuta in primavera. E, ciononostante, USD/JPY tratta vicino al suo livello più debole dal 1986.
Perché un rialzo dei tassi da solo non muove una valuta
Una valuta è una scommessa relativa. La si detiene sempre contro un'altra. Quindi il dato che conta non è il tasso del Giappone preso da solo, ma il divario tra quanto rendono gli asset in dollari e quanto rendono gli asset in yen.
Quel divario resta ampio, circa tre punti percentuali a favore del dollaro. La Bank of Japan ha portato il suo tasso di riferimento all'1%. Gli Stati Uniti restano ben al di sopra. Finché quella distanza non si riduce, detenere asset in dollari rende più che detenere asset in yen.
Il rialzo è stato reale, ma ha intaccato appena l'incentivo a vendere yen. Un grande titolo ha mosso il livello per un momento. La spinta strutturale è rimasta invariata.
Il carry trade: la domanda che mantiene debole lo yen
Lo yen a basso costo ha una seconda funzione. Da anni, i trader prendono a prestito yen a basso costo e investono il ricavato in asset a rendimento più elevato altrove. Questo è il carry trade, e richiede un flusso costante di venditori.
Finché il divario tra i tassi resta tale, quella domanda di vendere yen si rinnova da sé. È una corrente che scorre sotto il prezzo, non un evento isolato. I titoli di politica monetaria vi si contrappongono. Raramente la invertono.
Cosa compra davvero un intervento record
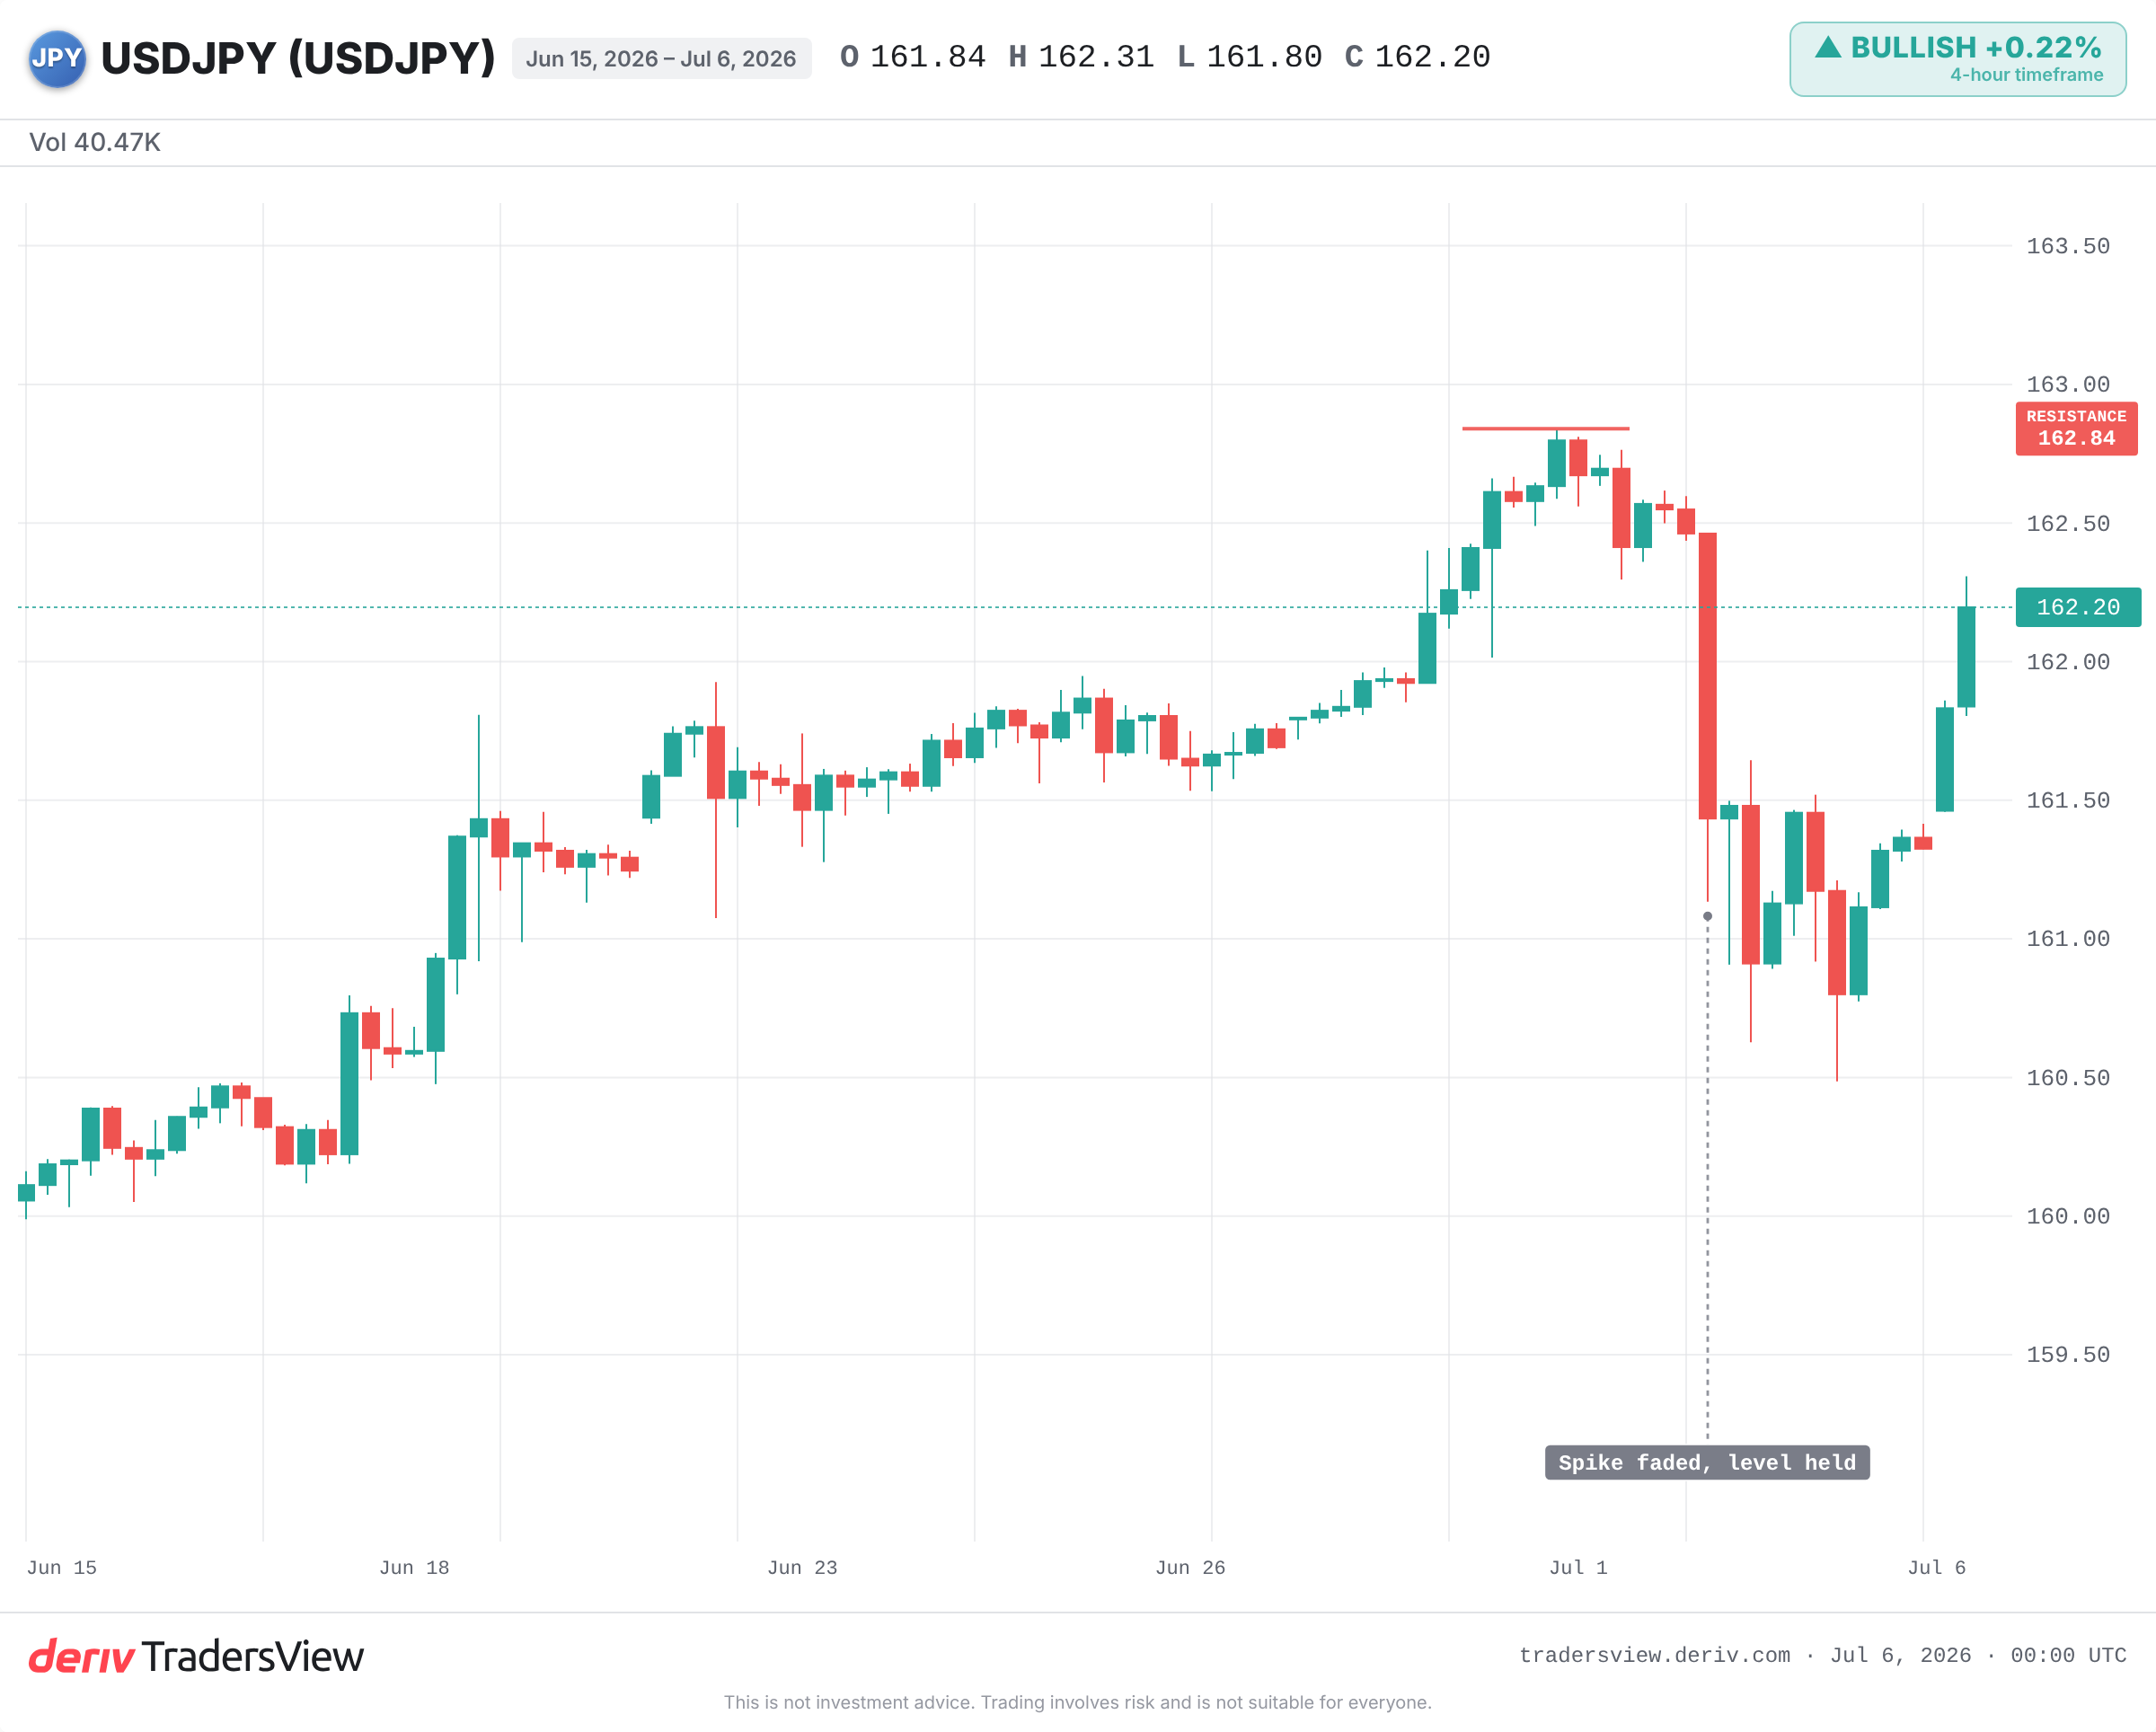
Il Giappone ha speso circa 72,5 miliardi di dollari per difendere lo yen tra aprile e maggio, un record. Un presunto intervento all'inizio di questo mese ha fatto crollare la coppia di circa 100 pip in pochi minuti. Nel giro di poche ore era tornata quasi al punto di partenza.
Un intervento compra tempo, non una tendenza. L'episodio del 2022 ha mostrato lo schema: picchi bruschi, seguiti da un ritorno graduale, con l'inversione duratura arrivata solo in seguito, quando le aspettative di taglio dei tassi USA hanno ridotto il divario. Riserve di circa 1.100 miliardi di dollari rappresentano un ampio arsenale, ma spingono contro la corrente senza riuscire a invertirla.
Il trade affollato e il rischio di un'inversione improvvisa
La lettura ovvia è che la tendenza sia a senso unico. Il punto più rilevante è che tutti si stanno già posizionando nella stessa direzione. I futures mostrano un'ampia posizione netta short contro lo yen.
È esattamente lo scenario ideale per un'inversione violenta. Nell'agosto 2024, un rialzo della BOJ ha costretto a un rapido smobilizzo del carry trade. Lo yen è balzato e l'S&P 500 ha registrato un calo per tre sedute consecutive mentre le posizioni a leva cercavano disperatamente di coprirsi.
Un dato sull'occupazione USA più debole del previsto ha già fatto arretrare la coppia dal suo massimo questo mese. Se i dati statunitensi continuano a raffreddarsi e la Fed si avvicina ai tagli, il divario dei tassi si restringe e gli short affollati dovranno riacquistare yen rapidamente.
Cosa osservare da qui in avanti
- Il differenziale dei tassi USA-Giappone: qualsiasi taglio della Fed o ulteriore mossa della BOJ è ciò che sposta realmente la tendenza.
- Un intervento confermato e seguito da azioni concrete, non solo avvertimenti verbali.
- Se la coppia riesce a rompere e mantenere il suo recente massimo di 40 anni, oppure continua a essere respinta a quel livello.
- Lo smobilizzo delle posizioni short estreme, che potrebbe trasformare un piccolo movimento in un rally autoalimentato.
La lezione dura oltre questa settimana. Osservi il divario, non il titolo. Una valuta inverte rotta quando le forze che la mantengono ferma cambiano, e di solito nessun singolo annuncio basta da solo a provocarlo.
Domande frequenti
Consiste nel prendere in prestito yen a tassi di interesse bassi e investire il ricavato in asset con rendimenti più elevati altrove. La strategia si basa su un ampio divario tra i tassi giapponesi e quelli esteri, e genera una domanda costante di vendita dello yen.
La storia suggerisce che non da solo. L'intervento tende a produrre picchi marcati ma temporanei. Un'inversione duratura di solito richiede un restringimento del differenziale di tasso sottostante, come accaduto dopo gli interventi del Giappone nel 2022.
Un restringimento deciso del divario di tasso tra Stati Uniti e Giappone, molto probabilmente determinato da dati statunitensi più debole che spingono la Fed verso tagli dei tassi, combinato con un intervento sostenuto. Un posizionamento short estremo potrebbe quindi amplificare qualsiasi movimento, mentre i trader si affrettano a chiudere le posizioni.
Perché il carry trade li collega. Quando lo yen si rafforza improvvisamente, le posizioni a leva finanziate in yen possono essere costrette a chiudersi, ripercuotendosi su altri asset. Nell'agosto 2024, una chiusura di questo tipo ha coinciso con un calo di diversi giorni dell'S&P 500.