
Il secondo mercato più caro in 130 anni e cosa significava
L'S&P 500 è vicino a un record, eppure il suo rapporto CAPE di Shiller è il secondo più alto in 130 anni. Cosa ha significato in passato acquistare a queste valutazioni.
Dal team Deriv · 15 luglio 2026 · 4 min di lettura

Un prezzo elevato Le dice quanto paga. La valutazione Le dice cosa ottiene. L'S&P 500 è vicino al suo record, eppure secondo il rapporto CAPE di Shiller è il secondo più costoso degli ultimi oltre 130 anni, superato solo dal picco della bolla dot-com del dicembre 1999.
Questo singolo dato tira in due direzioni. L'indice è forte. Il punto di partenza per i rendimenti futuri è scarso. Entrambe le affermazioni sono vere contemporaneamente, e il divario tra loro è l'intera storia.
Prezzo vicino a un record, valore vicino a un estremo
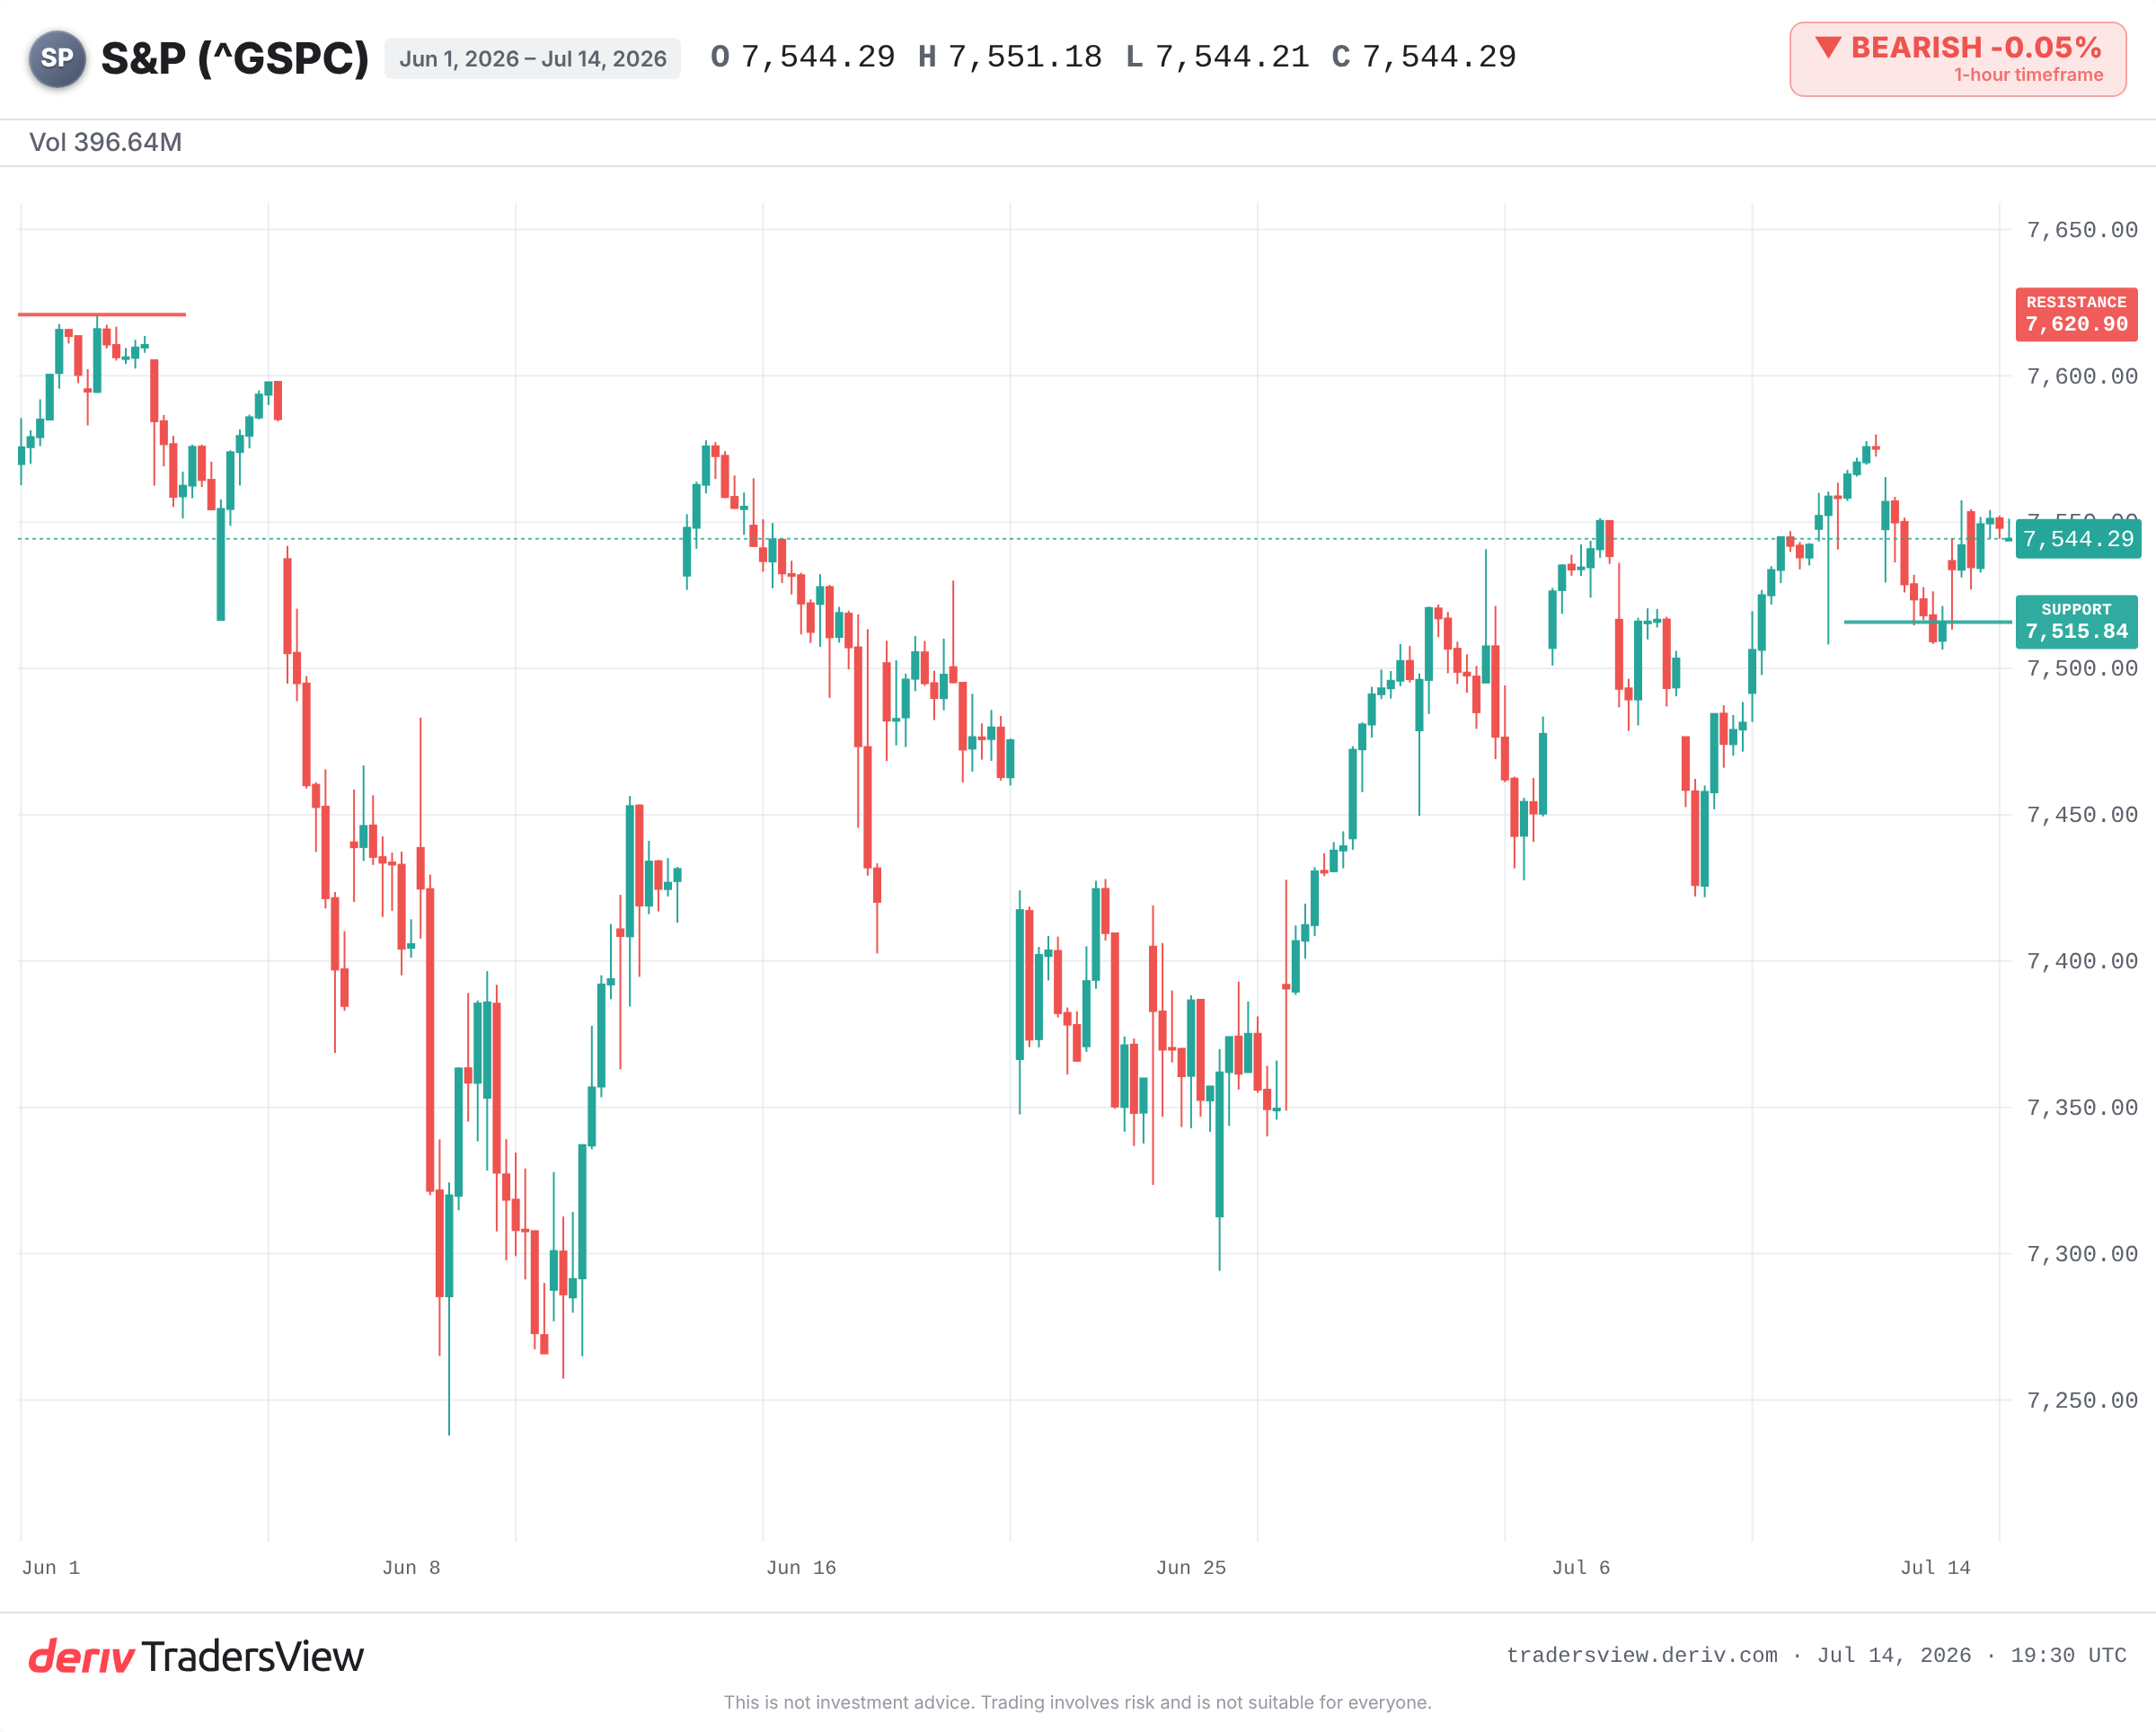
Al 14 luglio 2026, l'S&P 500 scambia nella fascia media dei 7.500 punti, appena sotto il suo massimo del 2026. Lo slancio sembra intatto.
Il rapporto CAPE di Shiller racconta una storia diversa. Secondo le fonti di questo mese, segna circa 41,4. In oltre 130 anni di dati, solo una lettura lo ha superato: 44,19 nel dicembre 1999. Questa è la rarità su cui vale la pena soffermarsi. Non semplicemente "costoso", ma costoso su una scala vista una sola volta in un secolo.
Un prezzo record e un estremo di valutazione storico non sono la stessa cosa, e raramente si presentano insieme. Proprio ora, lo hanno fatto.
Cosa misura realmente il CAPE
Il CAPE confronta il prezzo odierno con un decennio di utili corretti per l'inflazione. Livella gli anni buoni e quelli cattivi per mostrare quanto si paga per un flusso costante di profitti.
Lo si può pensare come un controllo affitto-reddito applicato all'intero mercato. Un numero elevato non significa che i prezzi scenderanno domani. Significa che si sta pagando di più per ogni dollaro di utili, quindi gran parte delle buone notizie è già incorporata nel prezzo.
Cosa ha significato acquistare a questo livello l'ultima volta
Il confronto con il 1999 è il più netto. Dopo che il CAPE raggiunse il picco, l'S&P 500 toccò il massimo nel 2000 e successivamente scese di circa il 49% fino al minimo dell'ottobre 2002. Il Nasdaq, ricco di titoli tecnologici, perse circa il 78%. All'S&P 500 ci vollero anni per recuperare il vecchio massimo.
Altri estremi fanno rima con questo. Il CAPE vicino a 32 nel settembre 1929 precedette il crollo della Grande Depressione. Letture superiori a 33 all'inizio del 2018 e vicine a 38 alla fine del 2021 precedettero un'impennata della volatilità e il mercato ribassista del 2022, di circa il 25%.
Lo schema non è che un CAPE elevato indichi il punto massimo. È che partire da un CAPE elevato ha significato rendimenti di lungo periodo più modesti e una caduta più profonda quando il clima di mercato alla fine cambia.
Perché costoso non significa vendere
L'altra faccia onesta della medaglia è questa. Il CAPE ha segnalato "costoso" per gran parte dell'ultimo decennio mentre il mercato continuava a salire. Come strumento di tempistica, si è rivelato inutile.
I rialzisti sostengono che l'indice odierno è diverso per natura. Si basa su leader tecnologici e dell'IA a basso impiego di capitale e ad alto margine, non sulle aziende industriali per cui il CAPE fu originariamente concepito. I riacquisti di azioni proprie e la contabilizzazione degli intangibili alzano inoltre il rapporto rispetto al passato storico. Secondo questa lettura, una rapida crescita degli utili potrebbe permettere al mercato di crescere fino ad allinearsi alla sua valutazione senza una correzione di prezzo.
Questa tesi è reale. È anche una scommessa sul fatto che gli utili continuino a crescere in modo composto abbastanza rapidamente, partendo da un multiplo di partenza molto elevato, con scarso margine di errore.
Cosa osservare da qui in avanti
Il breve termine si riduce ad alcuni indicatori chiari.
- Una rottura netta verso un nuovo massimo contro un rifiuto che lascia l'indice bloccato nella fascia media dei 7.500.
- Il minimo del calo del 13 luglio, intorno a 7.515,84, come supporto; una rottura decisa al di sotto suggerisce che il sentiment sta cambiando.
- Se i leader a grande capitalizzazione dell'IA e dei semiconduttori continueranno a superare le attese sugli utili o inizieranno a deluderle.
- Il rendimento dei Treasury a 10 anni, che esercita pressione diretta sui titoli ad alto multiplo quando sale.
Le evidenze pendono in una direzione. Una valutazione a questo livello non è un segnale di vendita, ma rappresenta un cuscinetto più sottile. Quando il prezzo di partenza è elevato, il mercato ha bisogno che tutto vada per il verso giusto, e c'è meno margine di errore se così non fosse.
Domande frequenti
È stato reso popolare dall'economista Robert Shiller, motivo per cui viene spesso chiamato Shiller CAPE. Calcola la media di un decennio di utili corretti per l'inflazione per attenuare le oscillazioni di profitto a breve termine e offrire una lettura più stabile della valutazione.
Non da solo. Il CAPE è rimasto elevato per anni mentre i mercati salivano, quindi è uno strumento di market timing poco efficace. Fornisce indicazioni sui rendimenti attesi a lungo termine e sul rischio di ribasso, non su cosa accadrà la prossima settimana o il prossimo mese.
Viene calcolato allo stesso modo, ma i critici sostengono che potrebbe sopravvalutare il livello di costosità per le aziende tecnologiche ad alto margine e a basso utilizzo di capitale. Anche cambiamenti contabili come i buyback e le attività immateriali possono far aumentare il valore rispetto ai mercati più datati dell'era industriale.
Tra quelli più comuni figurano il rapporto prezzo/utili a termine, il rapporto prezzo/vendite e i confronti tra il rendimento degli utili e il rendimento dei Treasury a 10 anni. Nessun singolo indicatore è decisivo; i trader solitamente ne considerano diversi insieme.