
Un rialzo della Bank of Japan fa davvero scendere USD/JPY?
USD/JPY segue il divario tra la Fed e la Bank of Japan. Perché un rialzo della BoJ a settembre potrebbe rafforzare lo yen, o essere già scontato dal mercato.
Dal team Deriv · 14 agosto 2026 · 4 min di lettura

USD/JPY è una scommessa su un'unica cosa: il divario tra quanto paga la Fed e quanto paga la Bank of Japan. Quando questo divario si restringe, lo yen tende a rafforzarsi e USD/JPY scende. Ecco perché l'intero trade dollaro-yen dipende ora da una singola data, la riunione della BoJ del 17-18 settembre.
Perché è il divario sui tassi, e non una singola banca, a muovere il dollaro-yen
Una coppia di valute è un prezzo relativo. Si muove in base alla differenza tra i percorsi dei tassi d'interesse di due paesi, non in base a una singola banca centrale isolata.
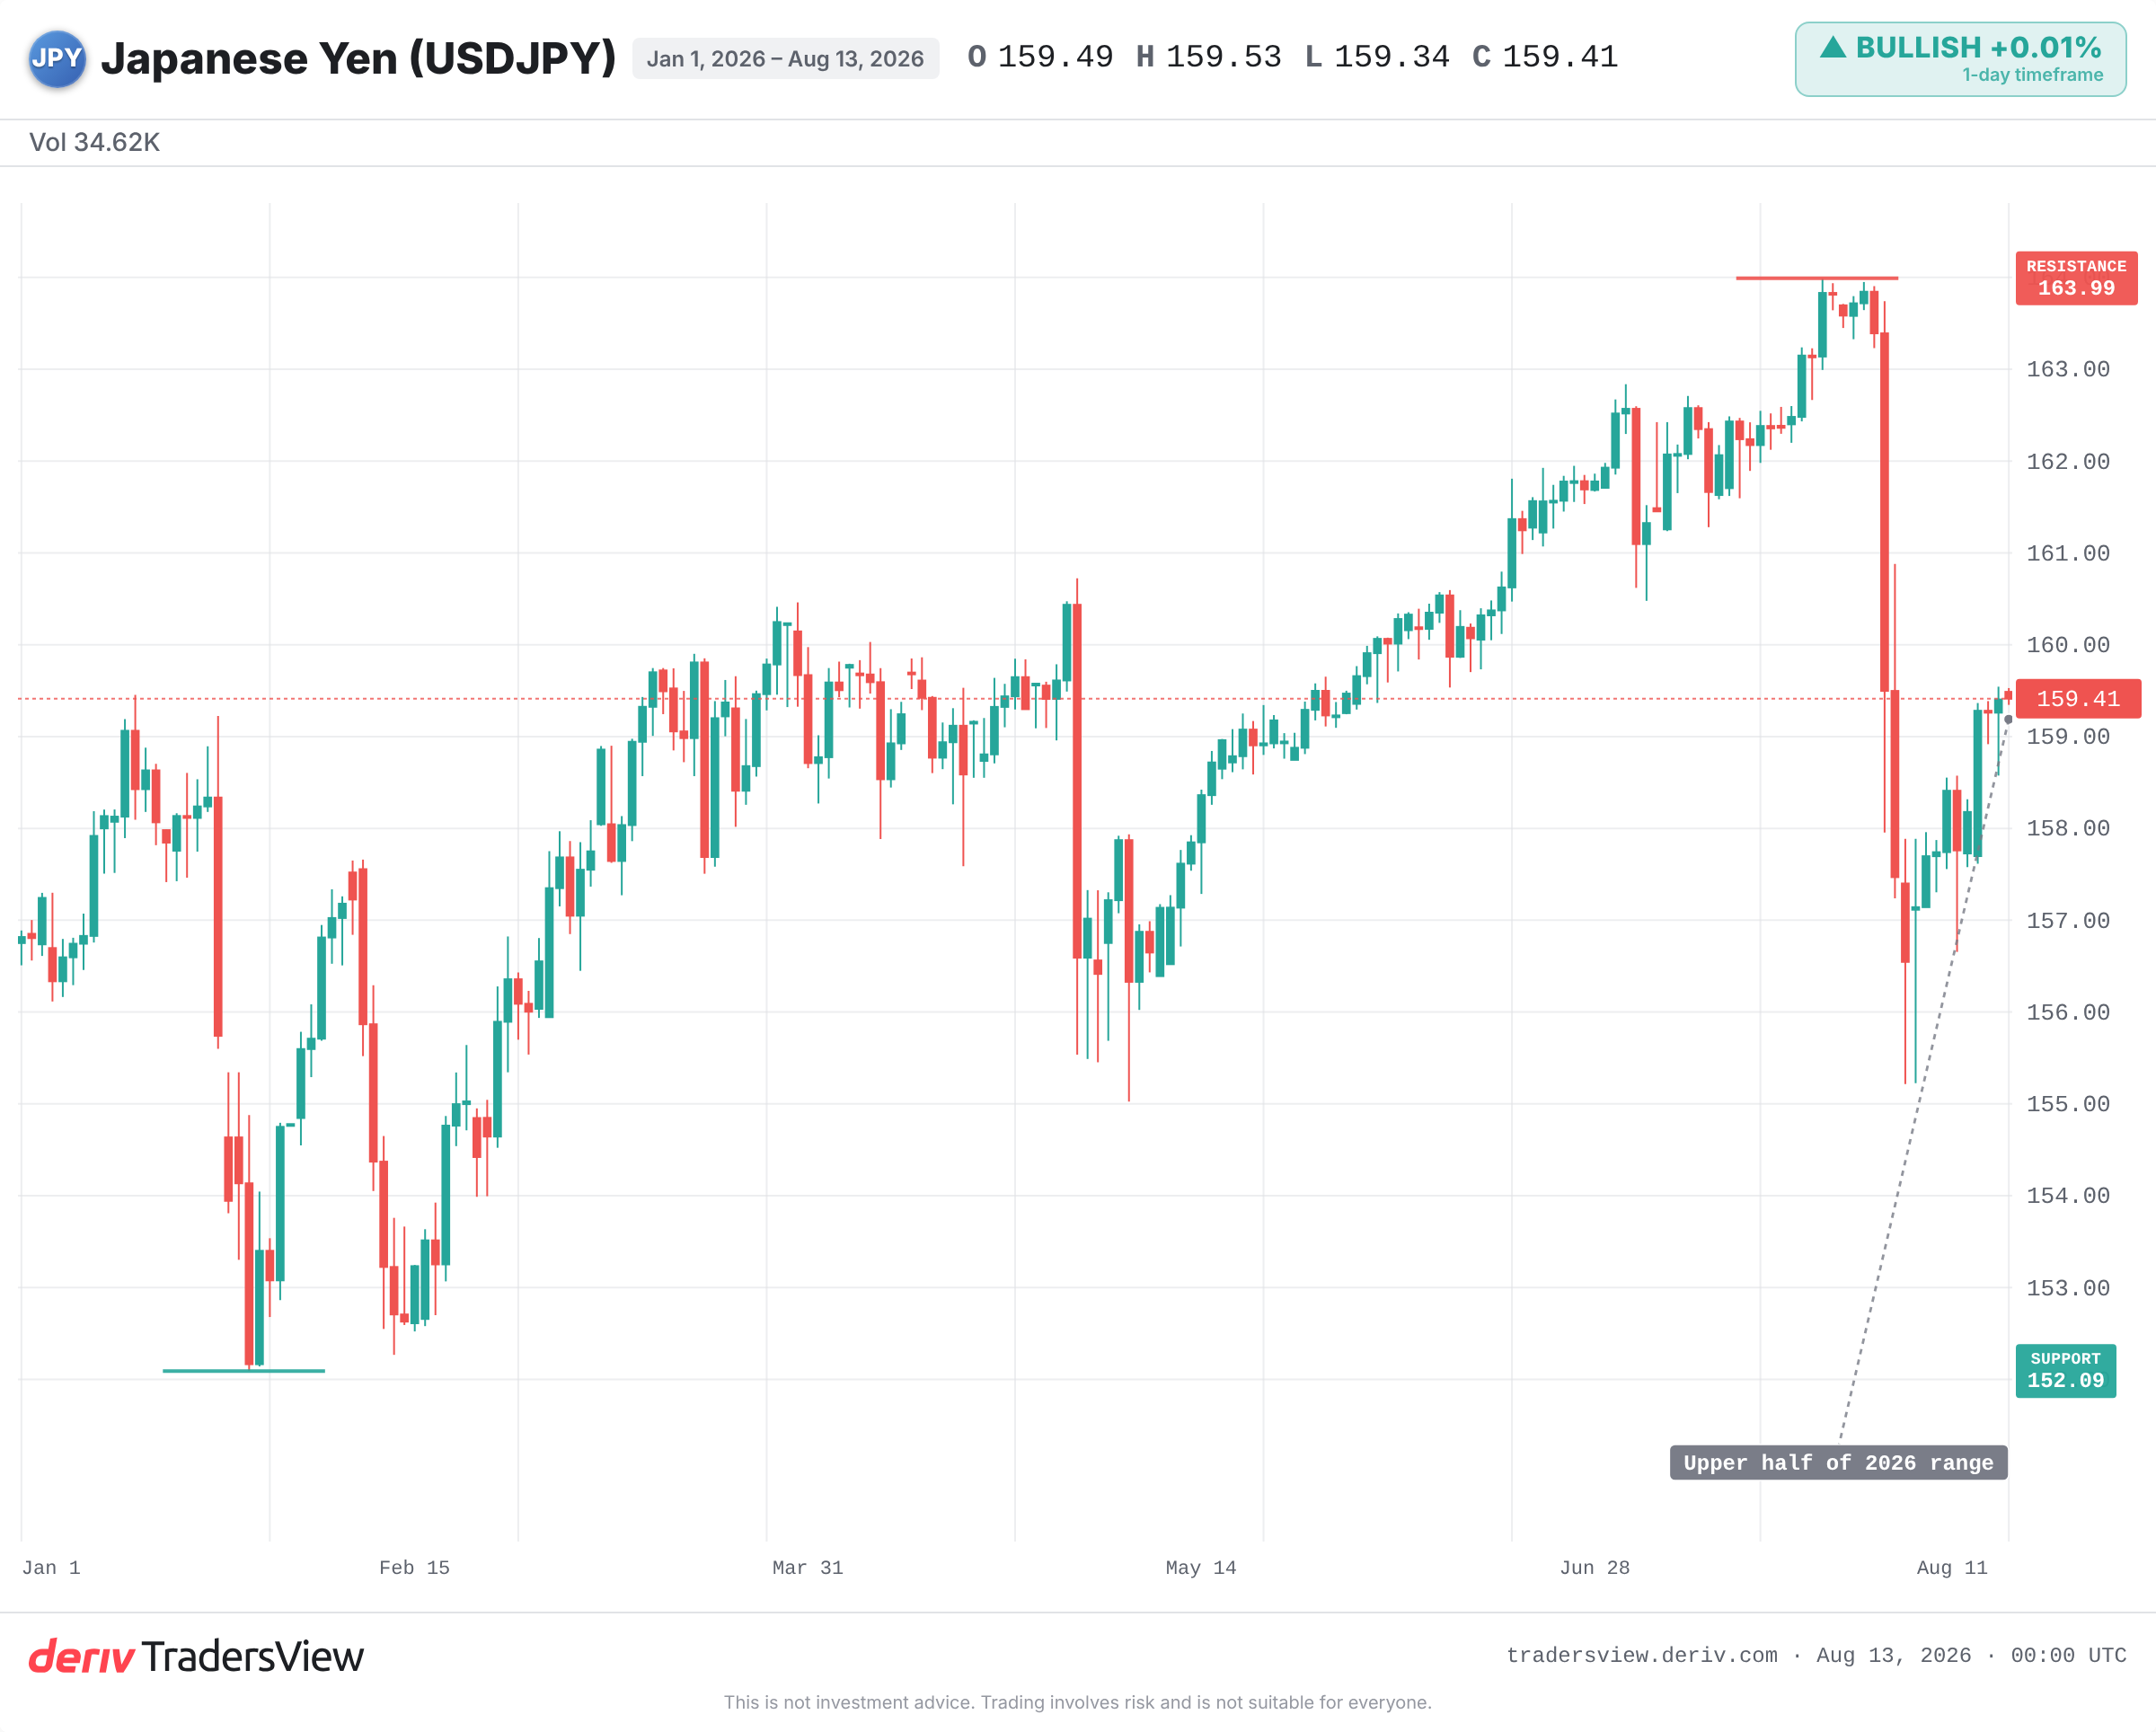
Al momento la Fed paga molto più della BoJ. I capitali si posizionano su asset in dollari a rendimento più elevato. Questo ampio divario è il motore che tiene USD/JPY nella metà superiore del suo range 2026, più vicino al massimo dell'anno che al minimo.
Se il divario si chiude, l'incentivo si inverte. Un rialzo della BoJ restringe il differenziale, rende relativamente più interessante detenere asset in yen, e fa scendere la coppia. Quindi una mossa a settembre conta meno per il rialzo in sé che per il suo effetto sul divario.
Perché un rialzo previsto può muovere lo yen nella direzione sbagliata
I mercati scontano il futuro, non il passato. Se un rialzo è completamente anticipato, la valuta si è già mossa prima che arrivi la decisione.
Le probabilità implicite dal mercato di un rialzo a settembre sono salite bruscamente, da circa un quarto a circa tre quarti in due settimane, secondo i dati di Tokyo Tanshi. Polymarket si è orientato su valori ancora più alti. Quando le probabilità sono così elevate, gran parte della forza dello yen potrebbe essere già nel prezzo.
Un rialzo previsto può persino provocare un rimbalzo di USD/JPY, un classico movimento buy-the-rumour, sell-the-fact. Ciò che determina la reazione è la sorpresa, non il rialzo stesso.
Cosa insegnano marzo 2024 e luglio 2024 sui movimenti già scontati
Un rialzo già scontato muove a malapena lo yen; un rialzo che modifica l'intero percorso dei tassi previsto lo muove in modo violento. Due episodi recenti lo dimostrano chiaramente.
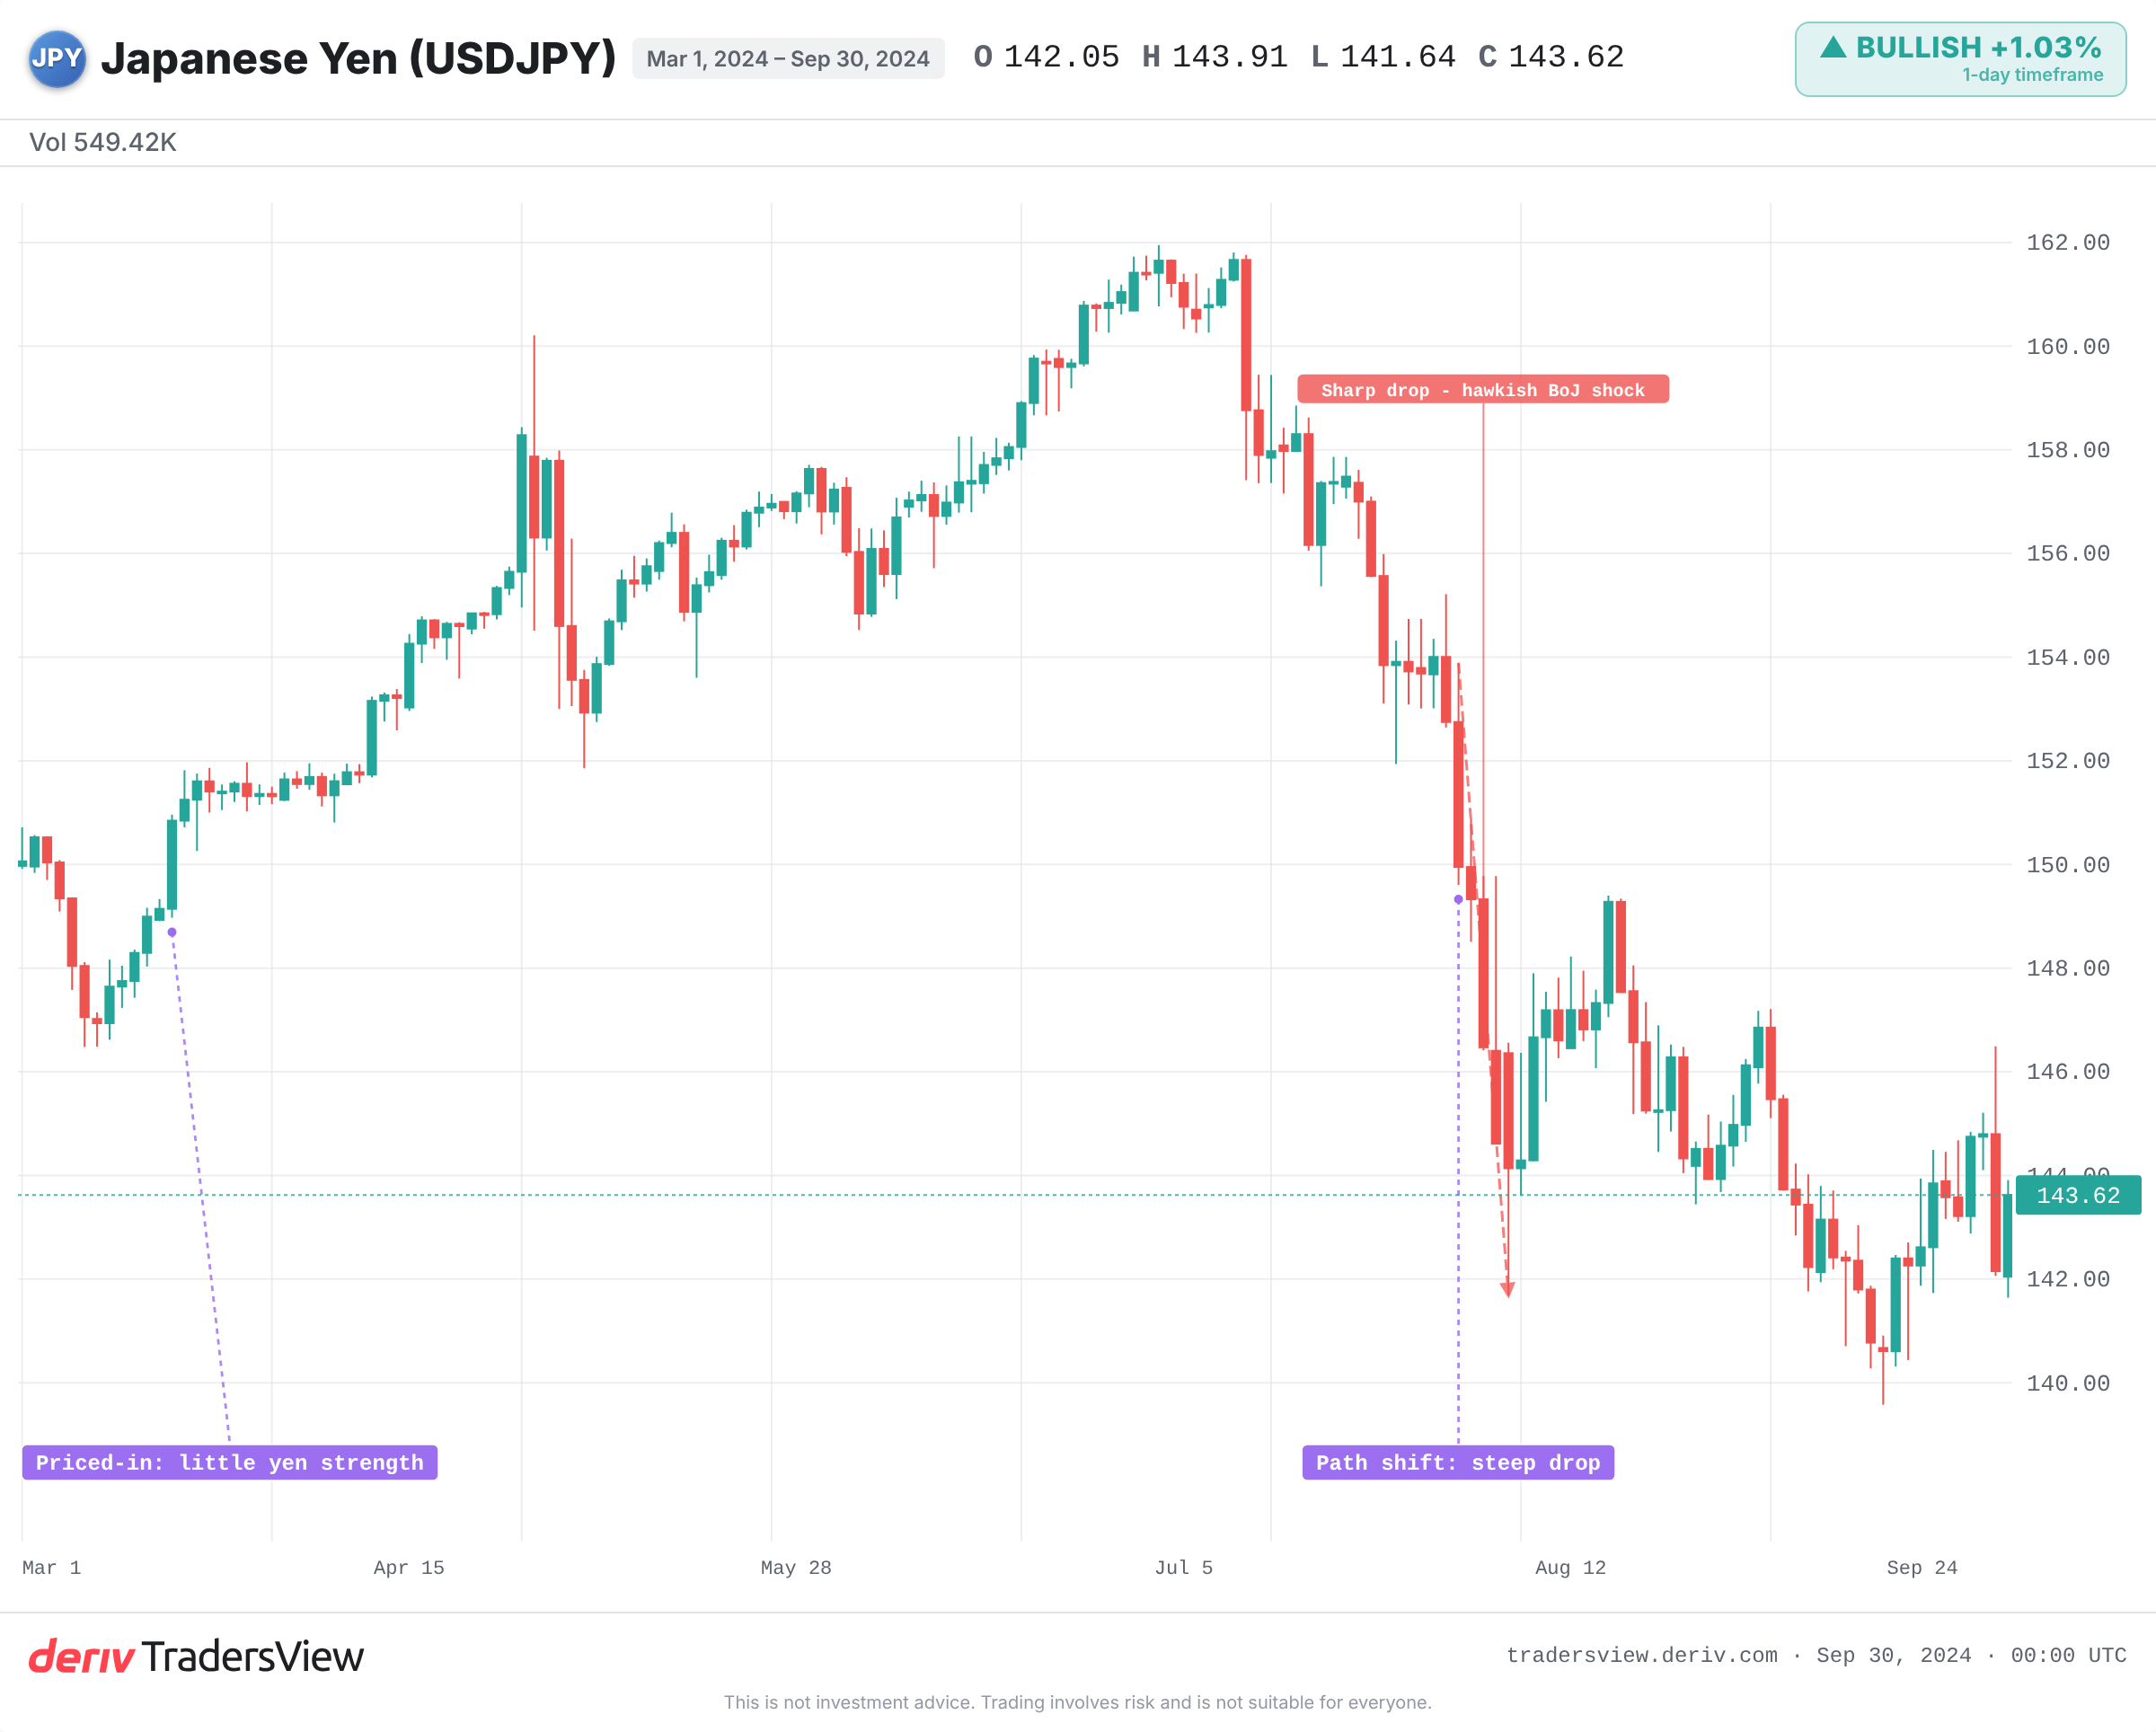
Nel marzo 2024 la BoJ ha posto fine ai tassi negativi, il suo primo rialzo in 17 anni. Lo yen si è comunque indebolito. La mossa era completamente scontata, e il divario con i tassi della Fed è rimasto ampio, quindi nulla è davvero cambiato nel percorso del differenziale.
Nel luglio 2024 lo scenario si è ribaltato. La BoJ ha alzato i tassi e segnalato ulteriori restrizioni, mentre la Fed si orientava verso tagli. Questo ha spostato l'intero percorso del divario. Il carry trade sullo yen si è smontato violentemente, e USD/JPY è sceso in modo marcato nelle settimane successive.
Vale la pena comprendere questo smontaggio, perché è ciò che trasforma un rialzo modesto in un calo brusco. In un carry trade, gli investitori si indebitano a basso costo in yen e acquistano asset in dollari a rendimento più elevato, incassando il divario sui tassi. Quando la BoJ segnala che il divario si chiuderà, quel trade smette di essere redditizio. I trader riacquistano yen per rimborsare i prestiti, e la corsa a smontare le posizioni fa scendere rapidamente USD/JPY.
La lezione: un singolo rialzo non inverte una tendenza. Un cambiamento nel percorso previsto del divario, sì. Il rialzo di giugno 2026 è il promemoria in senso inverso: la BoJ si è mossa, ma USD/JPY è rimasto elevato perché il differenziale più ampio si è mantenuto.
Cosa osservare in vista della decisione di settembre
Le evidenze suggeriscono che le indicazioni prospettiche contano più della decisione stessa. Un rialzo con un tono accomodante, da «una volta e basta», potrebbe rafforzare lo yen molto meno di un mantenimento dei tassi accompagnato da un segnale restrittivo su future stretta monetaria.
- Le indicazioni prospettiche, non solo il rialzo o il mantenimento, su un'eventuale ulteriore stretta.
- Se le probabilità per settembre salgono o scendono, il che indica quanto è già scontato nel prezzo.
- Il percorso della Fed: una Fed accomodante restringe il divario e amplifica qualsiasi forza dello yen; una Fed restrittiva lo compensa.
- Le pressioni politiche da parte del governo Takaichi, che secondo un sondaggio Bloomberg potrebbero spingere la mossa verso dicembre, con gli economisti divisi sul punto.
- Segnali di intervento vicino alla parte superiore del range, verso il massimo del 2026. Il Ministero delle Finanze non pubblica un livello di soglia, quindi occorre osservare gli avvertimenti verbali e i picchi improvvisi dello yen piuttosto che una linea fissa.
Il dollaro-yen comporta qui un reale rischio bidirezionale, e una singola riunione raramente definisce da sola una tendenza. Osservi il divario tra le due banche, e quanto di quel movimento è già nel prezzo.
Domande frequenti
È il divario tra i tassi di riferimento delle due banche centrali e i relativi percorsi attesi. Attualmente la Fed paga molto più della BoJ, il che favorisce la detenzione di asset in dollari rispetto allo yen e sostiene USD/JPY.
I trader prendono in prestito yen a basso rendimento a costi contenuti e li investono in asset con rendimenti più elevati altrove. Questa strategia genera profitti finché il divario di tasso resta ampio, ma può azzerarsi rapidamente quando la BoJ alza i tassi e il divario si restringe, come accaduto a luglio 2024.
Sì. Le autorità giapponesi possono acquistare yen sul mercato per rallentare movimenti bruschi, solitamente quando lo yen si avvicina all'estremità più debole del suo intervallo. L'intervento tende ad amplificare movimenti che si inseriscono comunque nella dinamica del differenziale di tasso, piuttosto che contrastarla da solo.
Un sondaggio di Bloomberg mostra gli economisti divisi, con circa la metà che indica dicembre. La pressione politica da parte del governo Takaichi viene citata come una delle ragioni principali per cui una mossa a settembre potrebbe slittare più avanti nell'anno.