
La Cina si è appena data una leva per annullare accordi sull'IA
La Cina ha annullato l'accordo Manus da 2 miliardi di dollari di Meta per motivi di sicurezza legati all'IA. L'accordo perso è irrilevante; il nuovo precedente normativo è il rischio durevole per i trader.
Dal team Deriv · 12 agosto 2026 · 3 min di lettura

La Cina ha costretto Meta ad annullare la sua acquisizione di Manus da 2 miliardi di dollari, ma l'accordo perso non è la vera notizia. Lo è la nuova leva normativa.
La svalutazione è irrilevante per Meta. Ciò che conta è il precedente: Pechino ha utilizzato per la prima volta la sua revisione di sicurezza sugli investimenti esteri per annullare un accordo transfrontaliero sull'IA. Si tratta di una nuova regola, e le regole riprezzano i settori molto dopo che un singolo accordo è stato dimenticato.
Perché il mercato ha ignorato un annullamento da 2 miliardi di dollari
2 miliardi di dollari sono un errore di arrotondamento per Meta. Per fare un confronto, Reality Labs ha perso più di 4,6 miliardi di dollari in un singolo trimestre quest'anno. Il titolo continua a essere scambiato ben oltre il minimo del 2026 e vicino ai massimi precedenti.
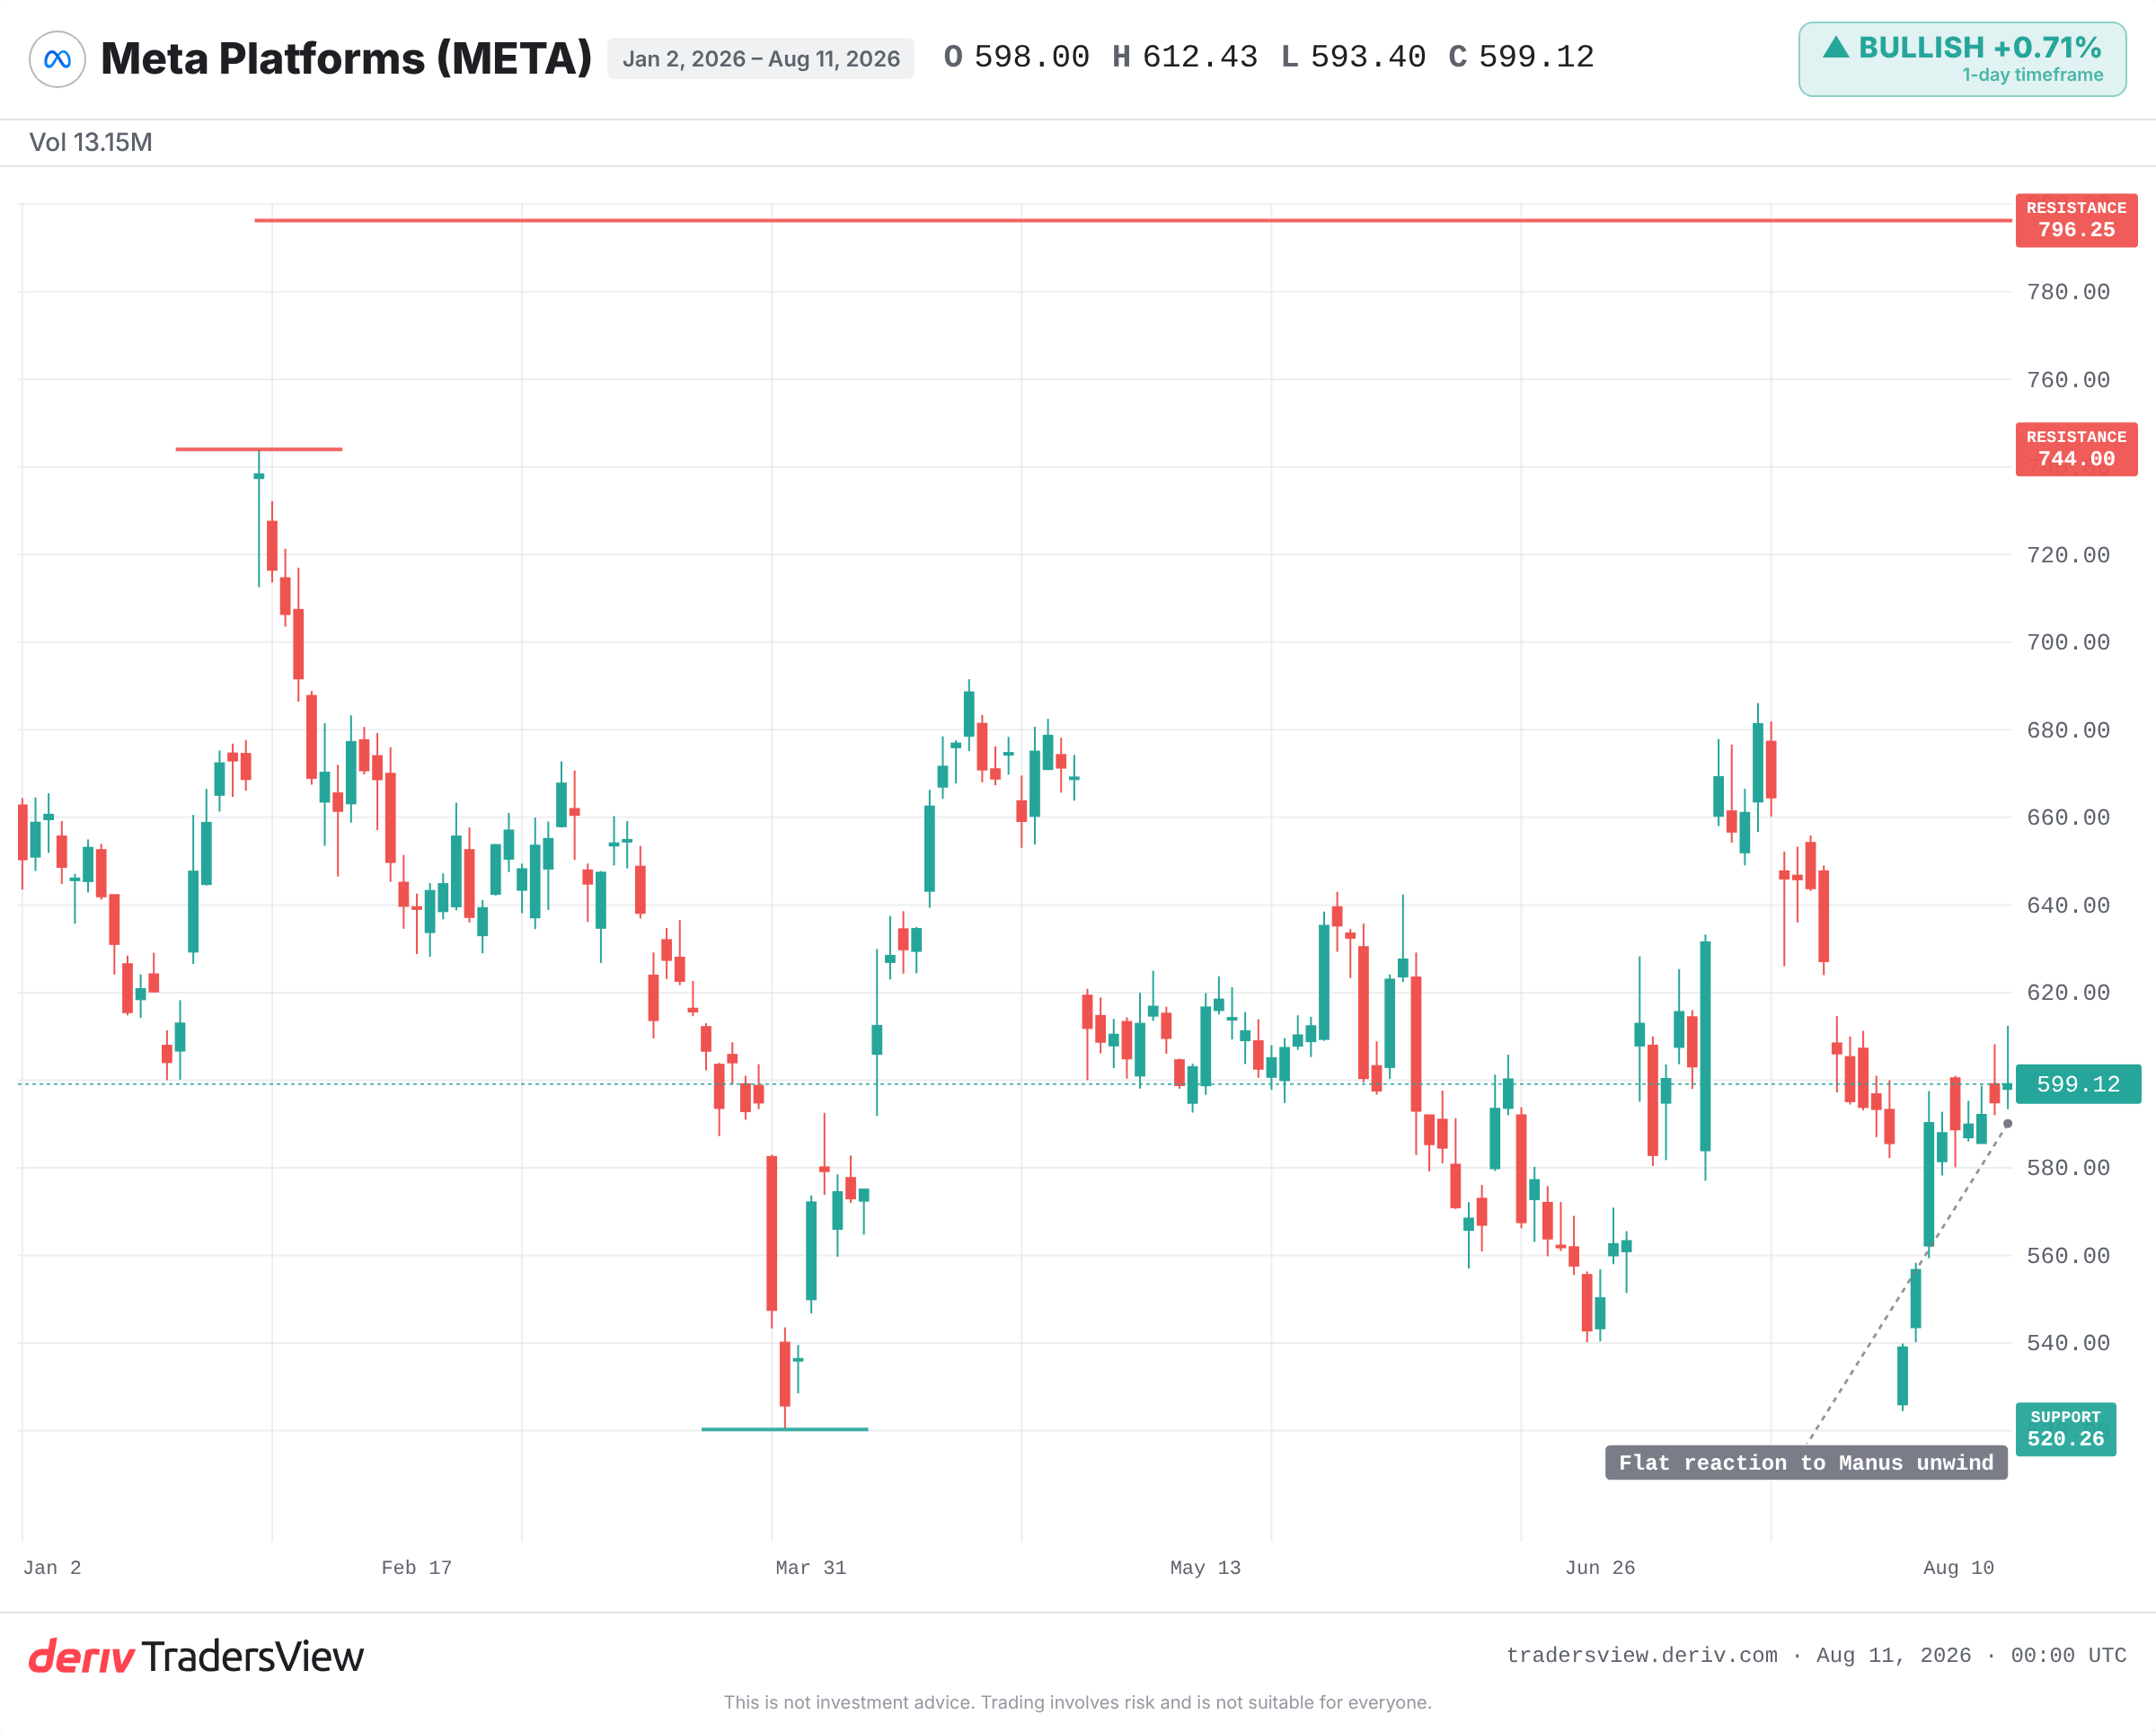
L'andamento piatto è l'indizio che il mercato ha interpretato questo evento come irrilevante per gli utili. Sulla base dei numeri, questa interpretazione è corretta. L'accordo Manus incide a malapena su un trimestre, figuriamoci su una valutazione.
Il trading sul precedente quando un regolatore fa qualcosa per la prima volta
Un singolo accordo viene valutato in base alla propria economia. Un nuovo potere normativo viene valutato su ogni azienda che potrebbe toccare.
L'NDRC di Pechino ha fatto qualcosa che non aveva mai fatto prima: ha invocato motivi di sicurezza legati all'IA per annullare un'acquisizione tecnologica statunitense. Una volta che un governo si attribuisce tale autorità, tende a utilizzarla di nuovo. Il primo caso è il più economico da contestare e il più difficile da ribaltare.
Il precedente, non la transazione, è il rischio durevole.
Perché il "Singapore washing" non rende più un accordo irraggiungibile
Manus si era ristrutturata offshore, una mossa che i critici hanno chiamato "Singapore washing": costituirsi fuori dalla Cina nella speranza di sfuggire alla sua revisione. Non ha funzionato.
I regolatori hanno raggiunto comunque l'accordo. Per chiunque stia modellando operazioni di M&A transfrontaliere nel settore dell'IA, questo chiude una comune via di fuga. La struttura offshore non è più uno scudo, e ciò cambia il modo in cui i futuri accordi vengono conclusi e valutati.
Cosa dice la storia sulle revisioni senza precedenti
Questo schema ha dei precedenti. Nel 2018, il CFIUS statunitense ha bloccato l'offerta di Broadcom per Qualcomm per motivi di sicurezza nazionale, il primo blocco pre-annuncio del suo genere. La revisione di sicurezza è poi diventata una barriera di routine per le operazioni di M&A nel settore tecnologico.
Nel 2020, la Cina ha fermato la gigantesca IPO di Ant Group pochi giorni prima della quotazione e ha imposto una ristrutturazione. Separatamente, gli Stati Uniti hanno spinto ByteDance verso la cessione delle operazioni statunitensi di TikTok.
In ciascun caso, i titoli coinvolti hanno subito uno sconto duraturo legato al rischio politico, indipendentemente dall'economia originale dell'accordo. La lezione non è che Meta cadrà. È che una nuova barriera, una volta aperta, rimane aperta.
Quando il caso ribassista diventa effettivamente corretto
La reazione contenuta potrebbe essere corretta. Il caso ribassista vince solo se il precedente si estende.
Osservi se altri governi, incluso il CFIUS statunitense, citeranno questo caso per rivedere accordi sull'IA. Osservi qualsiasi segnale che la Cina estenda le revisioni ad altri asset IA legati alla Cina di aziende statunitensi. Osservi la scadenza di agosto per la cancellazione dei dati per un eventuale contraccolpo da parte degli utenti o legale. E osservi il comportamento del prezzo di Meta: un movimento ben oltre il suo tipico intervallo giornaliero in seguito a una notizia correlata mostrerebbe che il mercato sta iniziando a prezzare un rischio politico che attualmente ignora.
Le evidenze suggeriscono che questo sia irrilevante oggi e rilevante come modello. Un evento isolato è un errore di arrotondamento. Uno schema è una riprezzatura. Il divario tra i due è dove si trova il rischio, e non è ancora riflesso nei dati di mercato.
Domande frequenti
La National Development and Reform Commission è un organismo cinese di pianificazione economica che gestisce una revisione di sicurezza sugli investimenti esteri. Può approvare, condizionare o, come nel caso dell'accordo Manus di Meta, ordinare l'annullamento di un'acquisizione completata per motivi di sicurezza.
Non direttamente. Se l'accordo è di dimensioni modeste rispetto all'azienda, l'impatto finanziario immediato può essere trascurabile. Il rischio maggiore è uno sconto legato al rischio politico che si accumula nel tempo se le revisioni diventano una tendenza.
Si riferisce alla ristrutturazione di un'azienda di origine cinese attraverso una base offshore, come Singapore, nel tentativo di collocarsi fuori dalla portata normativa cinese. Il caso Manus ha dimostrato che questa ristrutturazione non ha impedito la revisione di Pechino.
Il CFIUS è il comitato statunitense che valuta gli investimenti stranieri per il rischio legato alla sicurezza nazionale e ha bloccato accordi come quello Broadcom-Qualcomm. Entrambi i regimi permettono a un governo di bloccare o invertire accordi tecnologici transfrontalieri indipendentemente dall'economia dell'accordo.