
La scommessa IA di Amazon sta decollando. Allora perché il titolo è bloccato?
Amazon viene scambiata al di sotto del suo record mentre la sua quota in Anthropic cresce rapidamente. Perché le valutazioni prezzano il futuro, e perché il mercato continua a penalizzare la spesa.
Dal team Deriv · 20 luglio 2026 · 4 min di lettura

Amazon resta bloccata al di sotto del suo record mentre una scommessa al suo interno decolla, perché il prezzo di un'azione paga liquidità futura comprovata, non un guadagno ancora sulla carta.
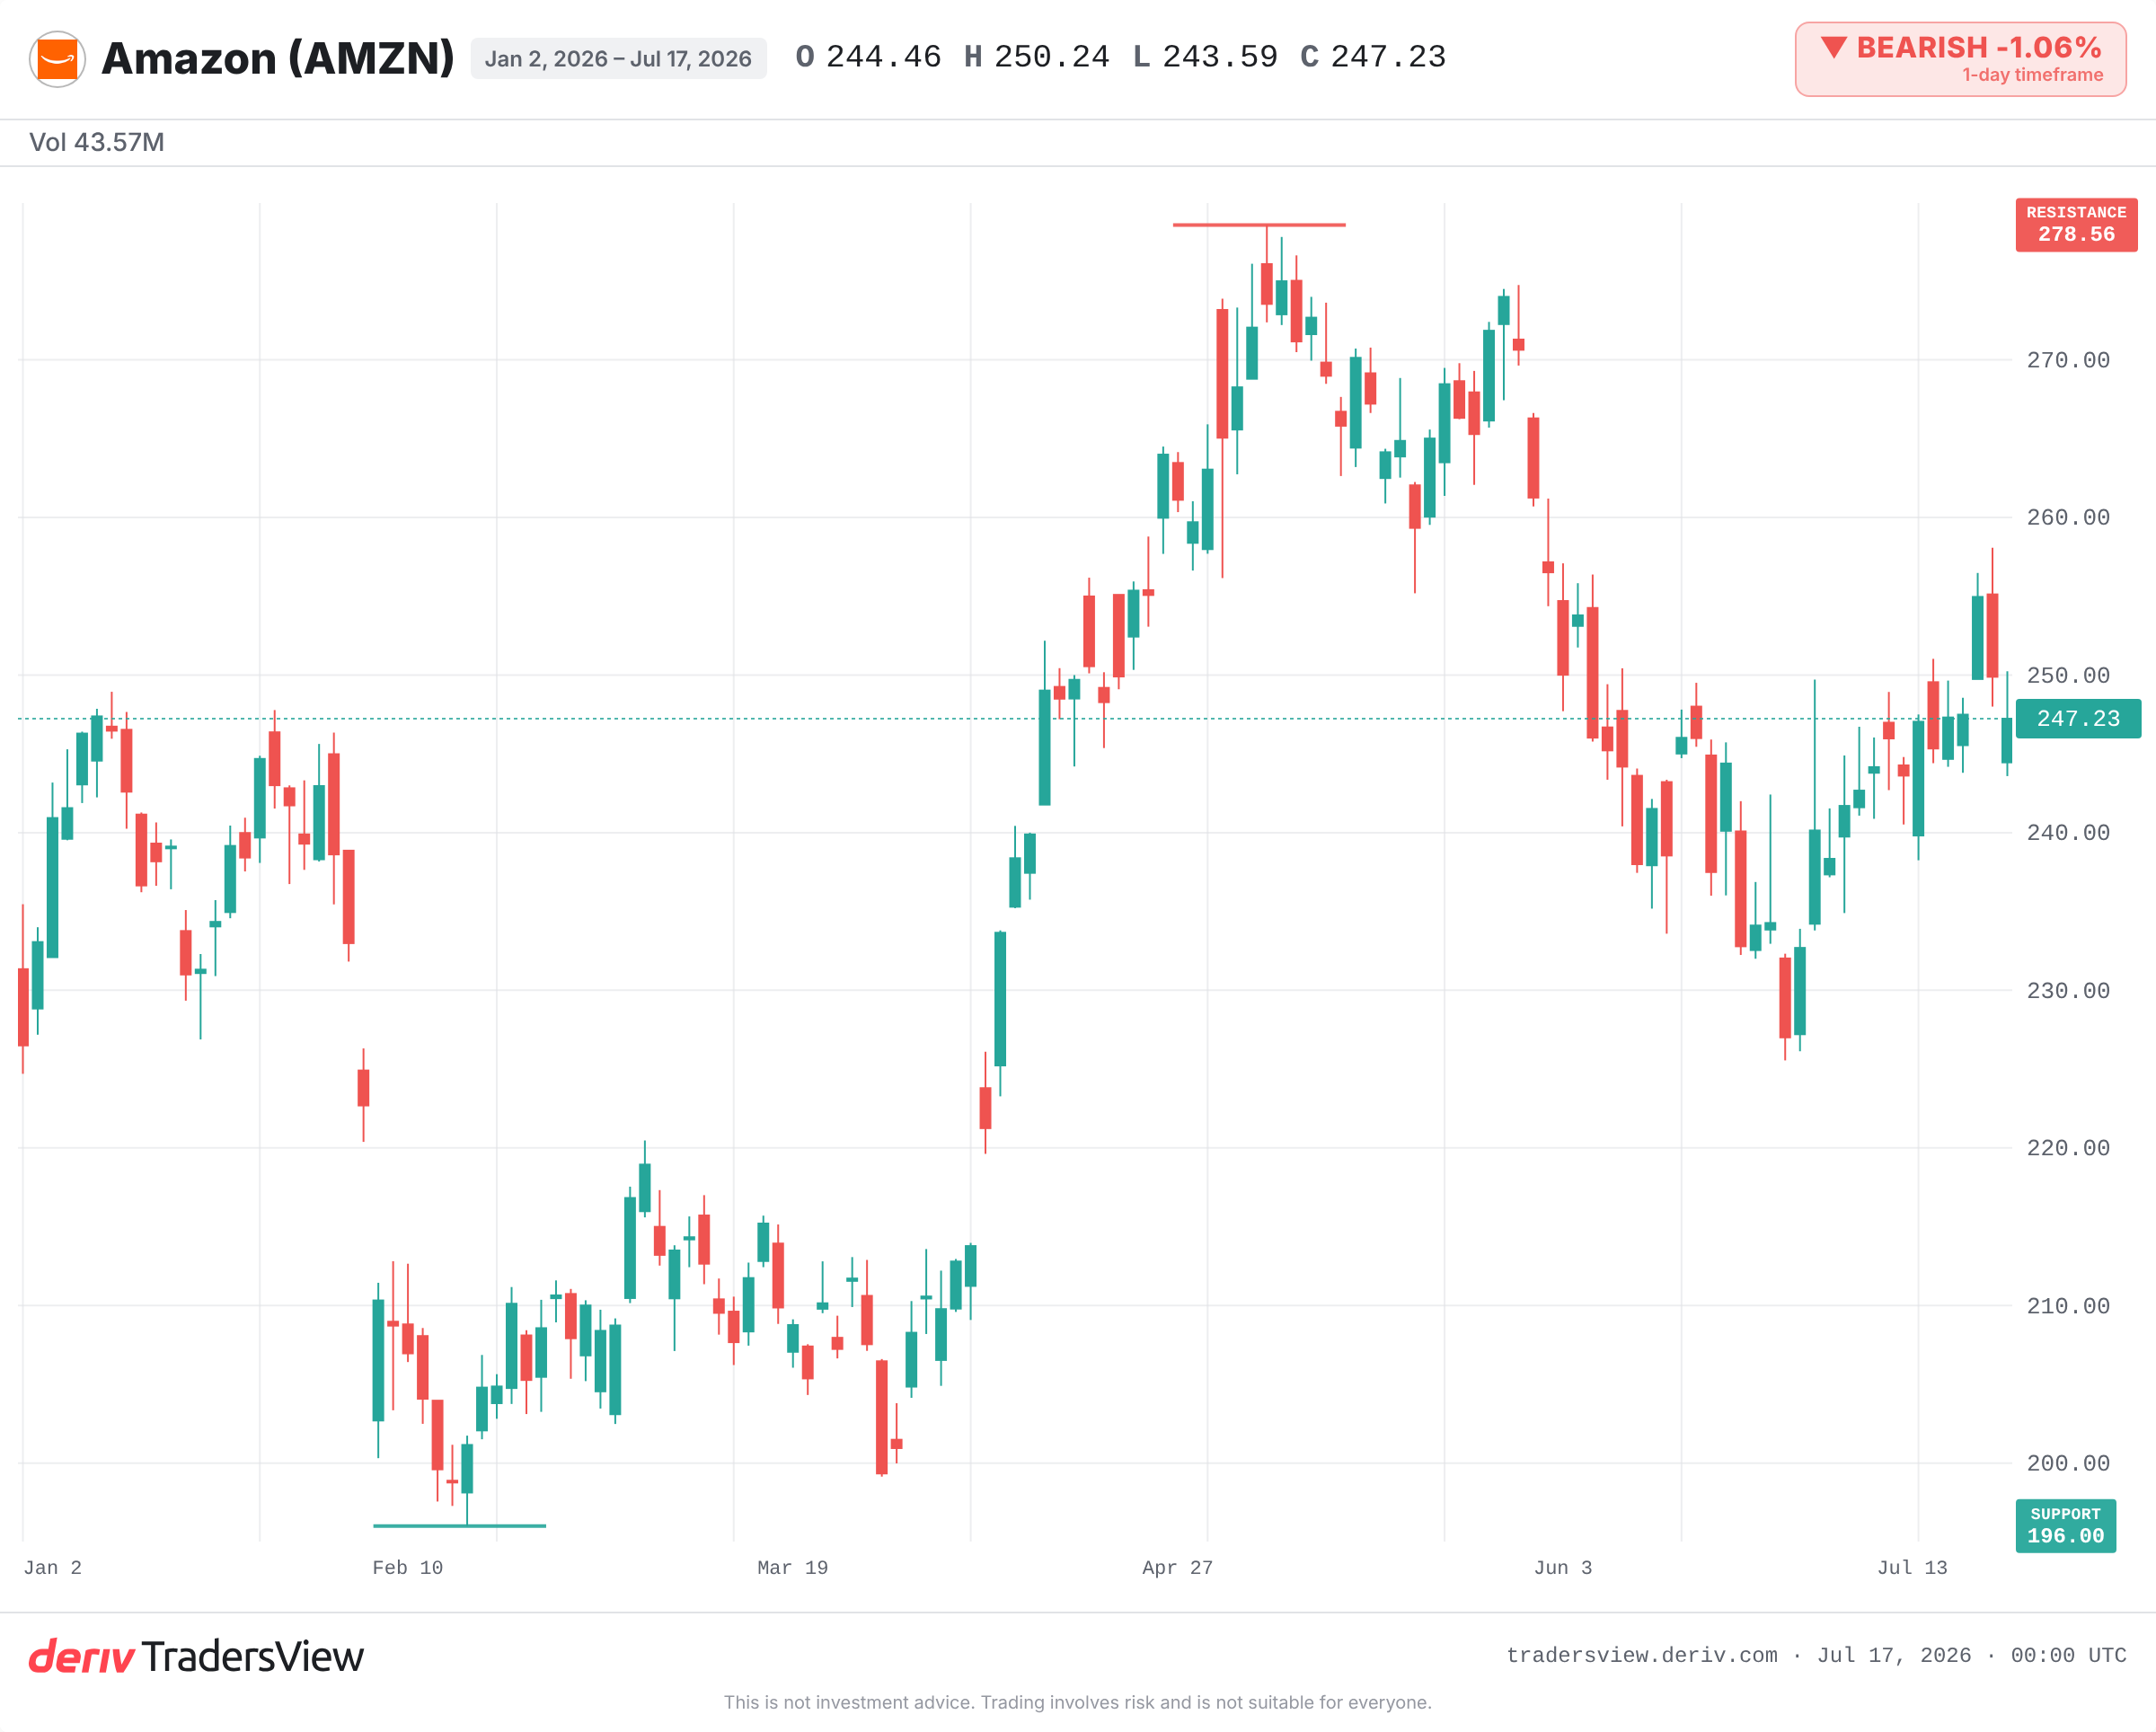
Il titolo viene scambiato nella fascia medio-bassa dei 240 dollari, ben al di sotto del suo massimo vicino ai 279 dollari. Eppure tutto il clamore riguarda una sola partecipazione: una quota sostenuta da AWS nel laboratorio di IA Anthropic, che si dice stia crescendo a una velocità straordinaria. Allora perché il prezzo è bloccato? Perché gli investitori sono divisi tra un asset in rapida crescita e l'enorme spesa che lo finanzia.
Perché una valutazione si muove sul futuro, non sul presente
Il prezzo di un'azione è una scommessa sui rendimenti futuri. Quando un'azienda possiede qualcosa che cresce a un ritmo insolito, il mercato cerca di prezzare fin da subito questa crescita, prima ancora che arrivi la liquidità.
Questo è ciò che oggi attira l'attenzione su Amazon. Secondo quanto riportato da Seeking Alpha, il tasso di crescita annualizzato dei ricavi di Anthropic è balzato da circa 9 miliardi di dollari a fine 2025 a oltre 30 miliardi di dollari nel 2026. Una partecipazione che triplica i ricavi in un anno è esattamente il tipo di asset che può rivalutare un colosso. Più velocemente una componente cresce, più valore del domani viene trascinato nel prezzo di oggi.
Perché il mercato continua a penalizzare la spesa che c'è dietro
La stessa logica funziona anche al contrario. Amazon ha dettagliato circa 200 miliardi di dollari di spesa in conto capitale legata all'IA. Quel denaro deve ancora dimostrare il suo ritorno.
Così il titolo è sceso a un multiplo ai minimi decennali, vicino a 29 volte gli utili, secondo quanto riportato da Yahoo Finance. Il mercato applaude una quota in crescita e penalizza il conto che la finanzia. Entrambe le reazioni derivano dalla stessa regola: il valore segue rendimenti futuri comprovati, e un'enorme spesa senza ritorno in vista viene letta come rischio, non come promessa.
Il guadagno sulla carta non è ancora un guadagno contabilizzato
La lettura ottimistica qui corre troppo avanti. Si basa su un resoconto non confermato di una IPO di Anthropic da 1.200 miliardi di dollari. Reuters e altre fonti descrivono dettagli di valutazione e tempistiche più cauti.
Un guadagno sulla carta non è denaro che Amazon ha effettivamente contabilizzato. Diventa reale solo attraverso un evento che Amazon registra realmente, una IPO o un consolidamento, a un prezzo accettato dal mercato. Fino ad allora, solleva il sentiment e nient'altro. Un guadagno non realizzato abbellisce la narrazione ben prima che tocchi i bilanci.
Anche il rischio di esecuzione è concreto. Un recente bug nella fatturazione di AWS ha sovraccaricato alcuni clienti di miliardi, un promemoria che le cose si rompono anche mentre le vendite di AWS sono cresciute di circa il 24% su base annua.
Cosa dice la storia sulle scommesse sul futuro
Lo schema si è già verificato in passato. Nel 1999 la stessa Amazon aveva una valutazione estrema basata sulla crescita futura, poi è scesa di circa il 90% dal suo picco prima di recuperare nel corso degli anni. Nel 2022 gli investitori hanno penalizzato le forti spese in conto capitale di Amazon e Meta, per poi premiare entrambe nel 2023 e nel 2024, quando la spesa si è convertita in margine.
La lezione non è che la spesa paga sempre. È che il mercato rivaluta costantemente man mano che le prove arrivano o non arrivano.
Cosa osservare da qui in avanti
- Se una quotazione di Anthropic si concretizzerà su una scala vicina a quella riportata, e con quali tempistiche.
- La conferma del tasso di crescita effettivo dei ricavi di Anthropic rispetto al balzo riportato.
- I primi segnali che i 200 miliardi di dollari di capex si stanno convertendo in margine, o le prove che ciò non stia avvenendo.
- Se la crescita di AWS si manterrà vicina al 24% su base annua riportato.
- Il massimo storico vicino a 279 dollari come resistenza, e i minimi precedenti vicino a 196 dollari come supporto.
Le evidenze propendono per la pazienza piuttosto che per il dato sulla carta. L'asset in crescita è reale, ma il guadagno è condizionato, e la spesa è certa. Occorre osservare la conversione del capex in rendimenti prima che la narrazione si trasformi in un prezzo.
Domande frequenti
Un guadagno si considera realizzato solo tramite un evento che l'azienda registra, come la quotazione pubblica della startup, un'acquisizione o un round di finanziamento a un prezzo superiore. Fino a quel momento, qualsiasi aumento di valore rappresenta una cifra teorica non realizzata che non incide sugli utili dichiarati.
Il run rate annualizza la performance recente, prendendo i ricavi di un breve periodo e proiettandoli su un intero anno. Indica lo slancio, ma presuppone che il ritmo attuale si mantenga, quindi un run rate in rapida crescita può sopravvalutare la sostenibilità dei ricavi se la crescita dovesse rallentare.
Una spesa in conto capitale elevata assorbe liquidità che altrimenti potrebbe tornare agli azionisti, e il suo ritorno è incerto. I mercati tendono a scontare il titolo fino a quando la spesa non si traduce in margini o crescita più elevati, per poi rivalutarlo una volta ottenuta la prova.
Non da solo. Un rapporto basso può riflettere un valore genuino oppure dubbi dei trader riguardo agli utili futuri. Segnala un'opportunità solo se l'azienda sottostante continua a crescere, ed è esattamente ciò che il mercato sta valutando in questo caso.