
Le piège des IPO surmédiatisées : pourquoi le premier jour est souvent le pire moment pour acheter
Anthropic pourrait bientôt déposer son dossier d'introduction en bourse. SpaceX montre pourquoi le jour d'ouverture d'une IPO surmédiatisée est souvent le pire point d'entrée, et ce qu'il faut lire plutôt que le montant levé.
Par la rédaction Deriv · 24 août 2026 · 4 min de lecture

Entrer tôt n'est pas la même chose qu'entrer à bon prix. Le jour où une IPO très attendue s'ouvre est le jour où son histoire rencontre le tableau d'affichage, et les débuts les plus médiatisés sont souvent ceux où l'espoir et le prix se séparent le plus vite.
Anthropic se préparerait, selon certaines informations, à déposer son dossier d'introduction en bourse dans les semaines à venir, dans la foulée de la levée de fonds record de SpaceX. Pour la première fois, les investisseurs particuliers pourraient acheter directement une entreprise d'IA de premier plan. Voilà l'attrait. Voici le piège.
Ce que SpaceX révèle sur les débuts boursiers records
SpaceX est entrée en bourse plus tôt cette année dans le cadre de la plus importante levée de fonds jamais enregistrée. L'action se négocie désormais autour de 134 USD, soit environ 40 % en dessous de son sommet post-IPO proche de 226 USD. Des débuts historiques, et pourtant l'action a fait un aller-retour complet une fois l'enthousiasme initial retombé.
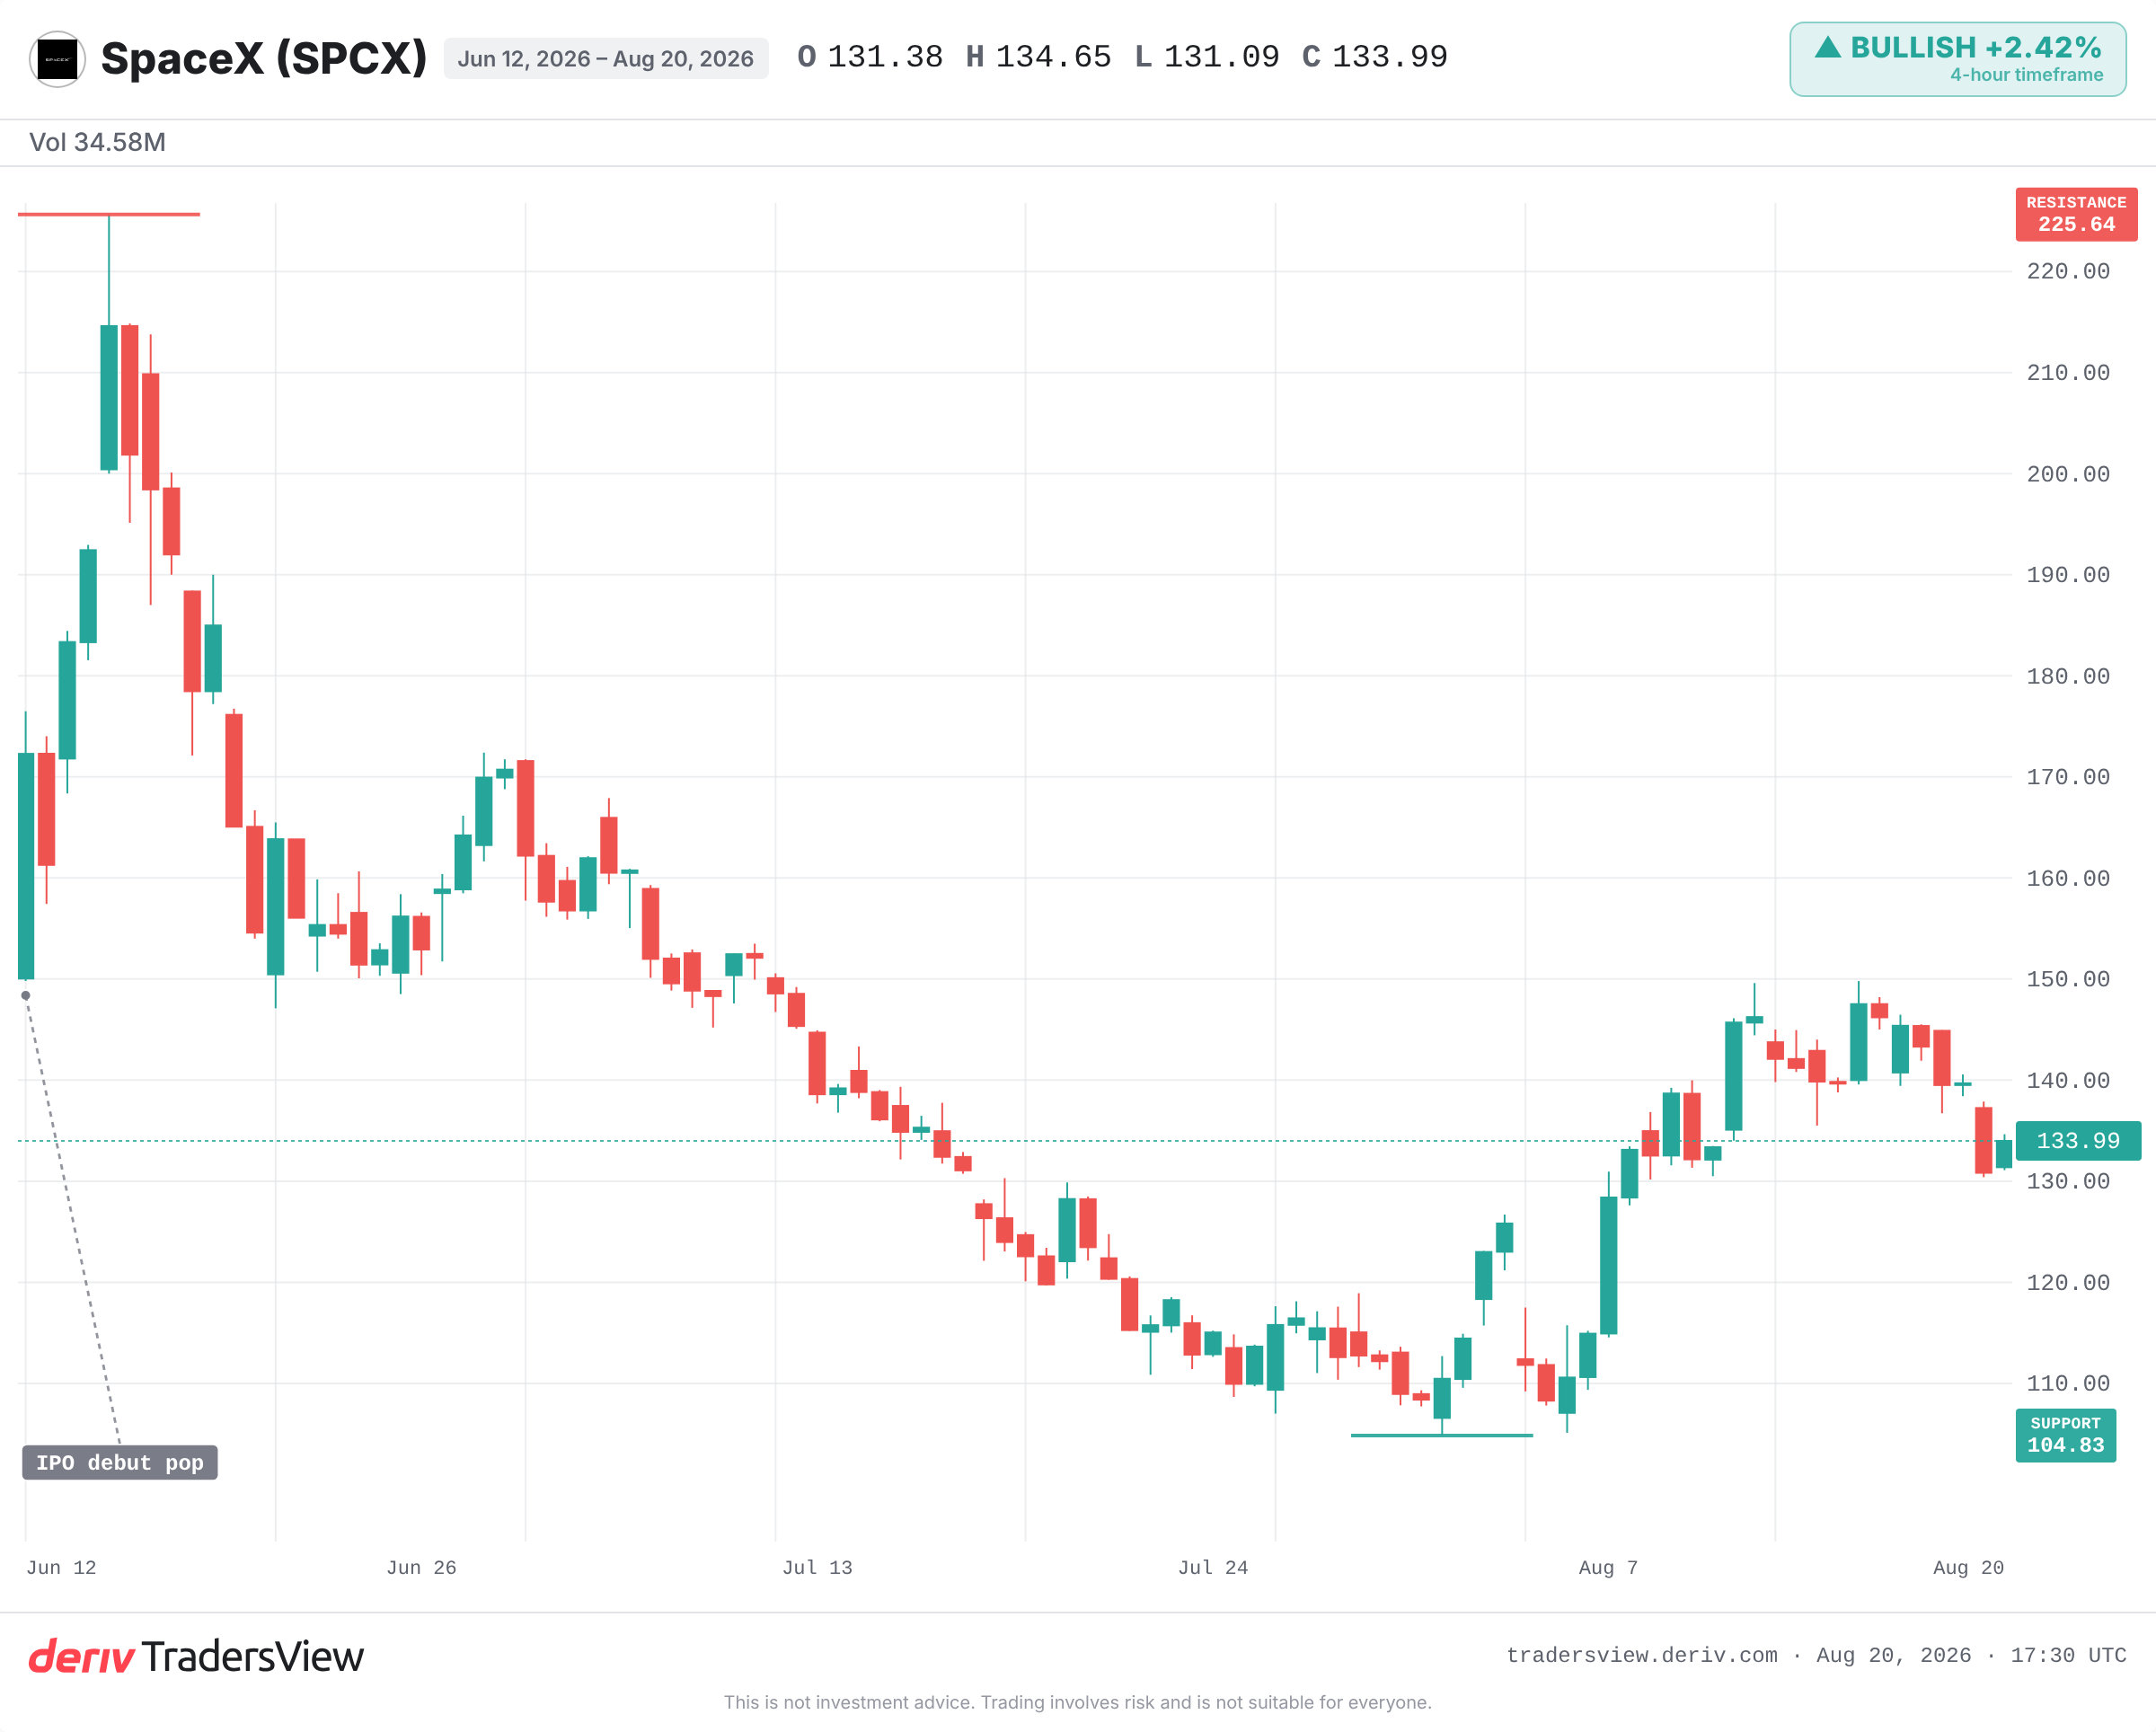
Les variations quotidiennes racontent la même histoire. C'est une action capable de bouger de plus de 11 USD en une seule séance. Les premiers cours publics sont volatils car le marché est encore en train de débattre de la valeur réelle de l'entreprise. Une IPO retentissante est un point d'entrée, pas une garantie.
Pourquoi la flambée du premier jour profite rarement aux investisseurs particuliers
Ce schéma se répète tout au long de la dernière décennie de cotations très médiatisées. En décembre 2020, Airbnb et DoorDash ont plus que doublé lors de leur premier jour de cotation. Cette récompense est revenue aux initiés détenant des actions allouées, et non aux acheteurs se précipitant à l'ouverture. Les deux entreprises ont ensuite rendu une grande partie de ces gains.
Uber avait été introduite à 45 USD en mai 2019, a chuté dès ses débuts, et s'est négociée en dessous de son prix de cotation pendant plus d'un an. Rivian est entrée en bourse en novembre 2021 à une valorisation supérieure à celle de constructeurs automobiles historiques, avec quasiment aucun revenu, puis a perdu plus de 80 % de sa valeur à mesure que la production et les pertes la rattrapaient. Le cours d'ouverture est souvent le pire prix qu'un acheteur public verra pendant longtemps.
Le prix d'offre et le cours d'ouverture ne sont pas identiques
Deux prix se cachent derrière chaque introduction en bourse, et l'écart entre les deux constitue tout le problème. Le prix d'offre est fixé la veille au soir par l'entreprise et ses banques. C'est le prix que paient les acheteurs alloués avant le début des échanges.
Le cours d'ouverture correspond à la première transaction publique enregistrée le lendemain matin, une fois que la demande rencontre un flottant limité. Lorsqu'une introduction en bourse suscite un engouement, ce premier cours peut se situer bien au-dessus du prix d'offre. Les détenteurs d'actions allouées profitent de cette hausse. Un acheteur particulier à l'ouverture paie le prix majoré et hérite du risque de baisse. La flambée récompense celui qui est entré avant l'ouverture du marché, pas après.
Comment lire le prospectus plutôt que le montant levé
Laissez de côté le montant de la levée de fonds en première page et allez directement aux quatre chiffres clés du formulaire S-1. Trouvez le nombre d'actions entièrement diluées et multipliez-le par le prix d'offre pour obtenir la valorisation réelle. Divisez ce montant par le chiffre d'affaires des douze derniers mois pour connaître le multiple prix/chiffre d'affaires que vous payez. Ensuite, examinez les résultats opérationnels pour voir si les pertes se creusent ou se réduisent, et vérifiez les conditions de blocage (lock-up) pour savoir quand les actions des initiés pourront arriver sur le marché.
La croissance d'Anthropic est bien réelle : un chiffre d'affaires préliminaire déclaré supérieur à 11,5 milliards USD et un taux annualisé qui aurait, selon certaines informations, été multiplié par sept au cours de l'année. Mais l'entreprise aurait également enregistré une perte nette proche de 1 milliard USD en 2025. La question est de savoir si ce chiffre d'affaires se transformera en marges durables avant que des concurrents tout aussi bien financés ne rattrapent leur retard. Un multiple prix/chiffre d'affaires extrême laisse peu de marge en cas de faux pas.
Le scénario optimiste, et ce qui pourrait le confirmer
L'autre son de cloche mérite d'être exposé clairement. L'IA pourrait être une véritable nouvelle plateforme, et les leaders pourraient voir leur chiffre d'affaires croître de manière composée pendant des années. Les sceptiques qui avaient rejeté les premières cotations d'Amazon et de Google sont passés à côté de rendements considérables. Payer cher aujourd'hui pourrait sembler bon marché plus tard.
Ce scénario se vérifie si Anthropic parvient à transformer son taux annualisé en marges réelles et à défendre sa position. Il échoue si l'action est valorisée pour la perfection et que la croissance faiblit. SpaceX constitue un indicateur en temps réel : observez comment le marché traite des débuts records dans l'IA une fois l'effet de l'engouement initial dissipé.
Rien de tout cela n'est un appel à acheter ou à éviter. C'est un rappel que l'enthousiasme et le prix sont deux choses différentes, et que l'écart entre les deux est le plus large le premier jour.
Questions fréquemment posées
Généralement pas. Le prix de l'introduction en bourse est réservé aux institutions et aux initiés disposant d'une allocation. Les investisseurs ordinaires achètent généralement une fois que les actions sont ouvertes au trading public, ce qui se fait souvent à un prix bien supérieur au cours d'introduction dans le cas d'opérations très médiatisées.
Une période de blocage empêche les initiés de vendre leurs actions pendant une durée déterminée après l'introduction en bourse, souvent entre 90 et 180 jours. Lorsqu'elle arrive à expiration, une vague de ventes par les initiés peut faire pression sur le cours. Il est donc utile de connaître la date d'expiration avant d'acheter.
Il compare la valeur boursière d'une entreprise à son chiffre d'affaires annuel. Un multiple très élevé signifie que les investisseurs paient cher chaque dollar de ventes, ce qui laisse peu de marge en cas de déception si la croissance ralentit.
Dans le prospectus, appelé S-1 aux États-Unis. Il recense le chiffre d'affaires, les pertes, le nombre d'actions, la valorisation et les facteurs de risque. Il s'agit de la principale source permettant d'évaluer une introduction en bourse au-delà du montant levé annoncé.