
Une hausse des taux de la Banque du Japon fait-elle vraiment baisser l'USD/JPY ?
L'USD/JPY suit l'écart entre la Fed et la Banque du Japon. Pourquoi une hausse de la BoJ en septembre pourrait renforcer le yen, ou être déjà intégrée dans les prix.
Par la rédaction Deriv · 14 août 2026 · 4 min de lecture

L'USD/JPY repose sur un seul facteur : l'écart entre ce que paie la Fed et ce que paie la Banque du Japon. Lorsque cet écart se réduit, le yen a tendance à se renforcer et l'USD/JPY baisse. C'est pourquoi l'ensemble des échanges dollar-yen dépend désormais d'une seule date, la réunion de la BoJ des 17 et 18 septembre.
Pourquoi c'est l'écart de taux, et non une banque centrale isolément, qui détermine le dollar-yen
Une paire de devises est un prix relatif. Elle évolue en fonction de la différence entre les trajectoires de taux d'intérêt de deux pays, et non en fonction d'une seule banque centrale prise isolément.
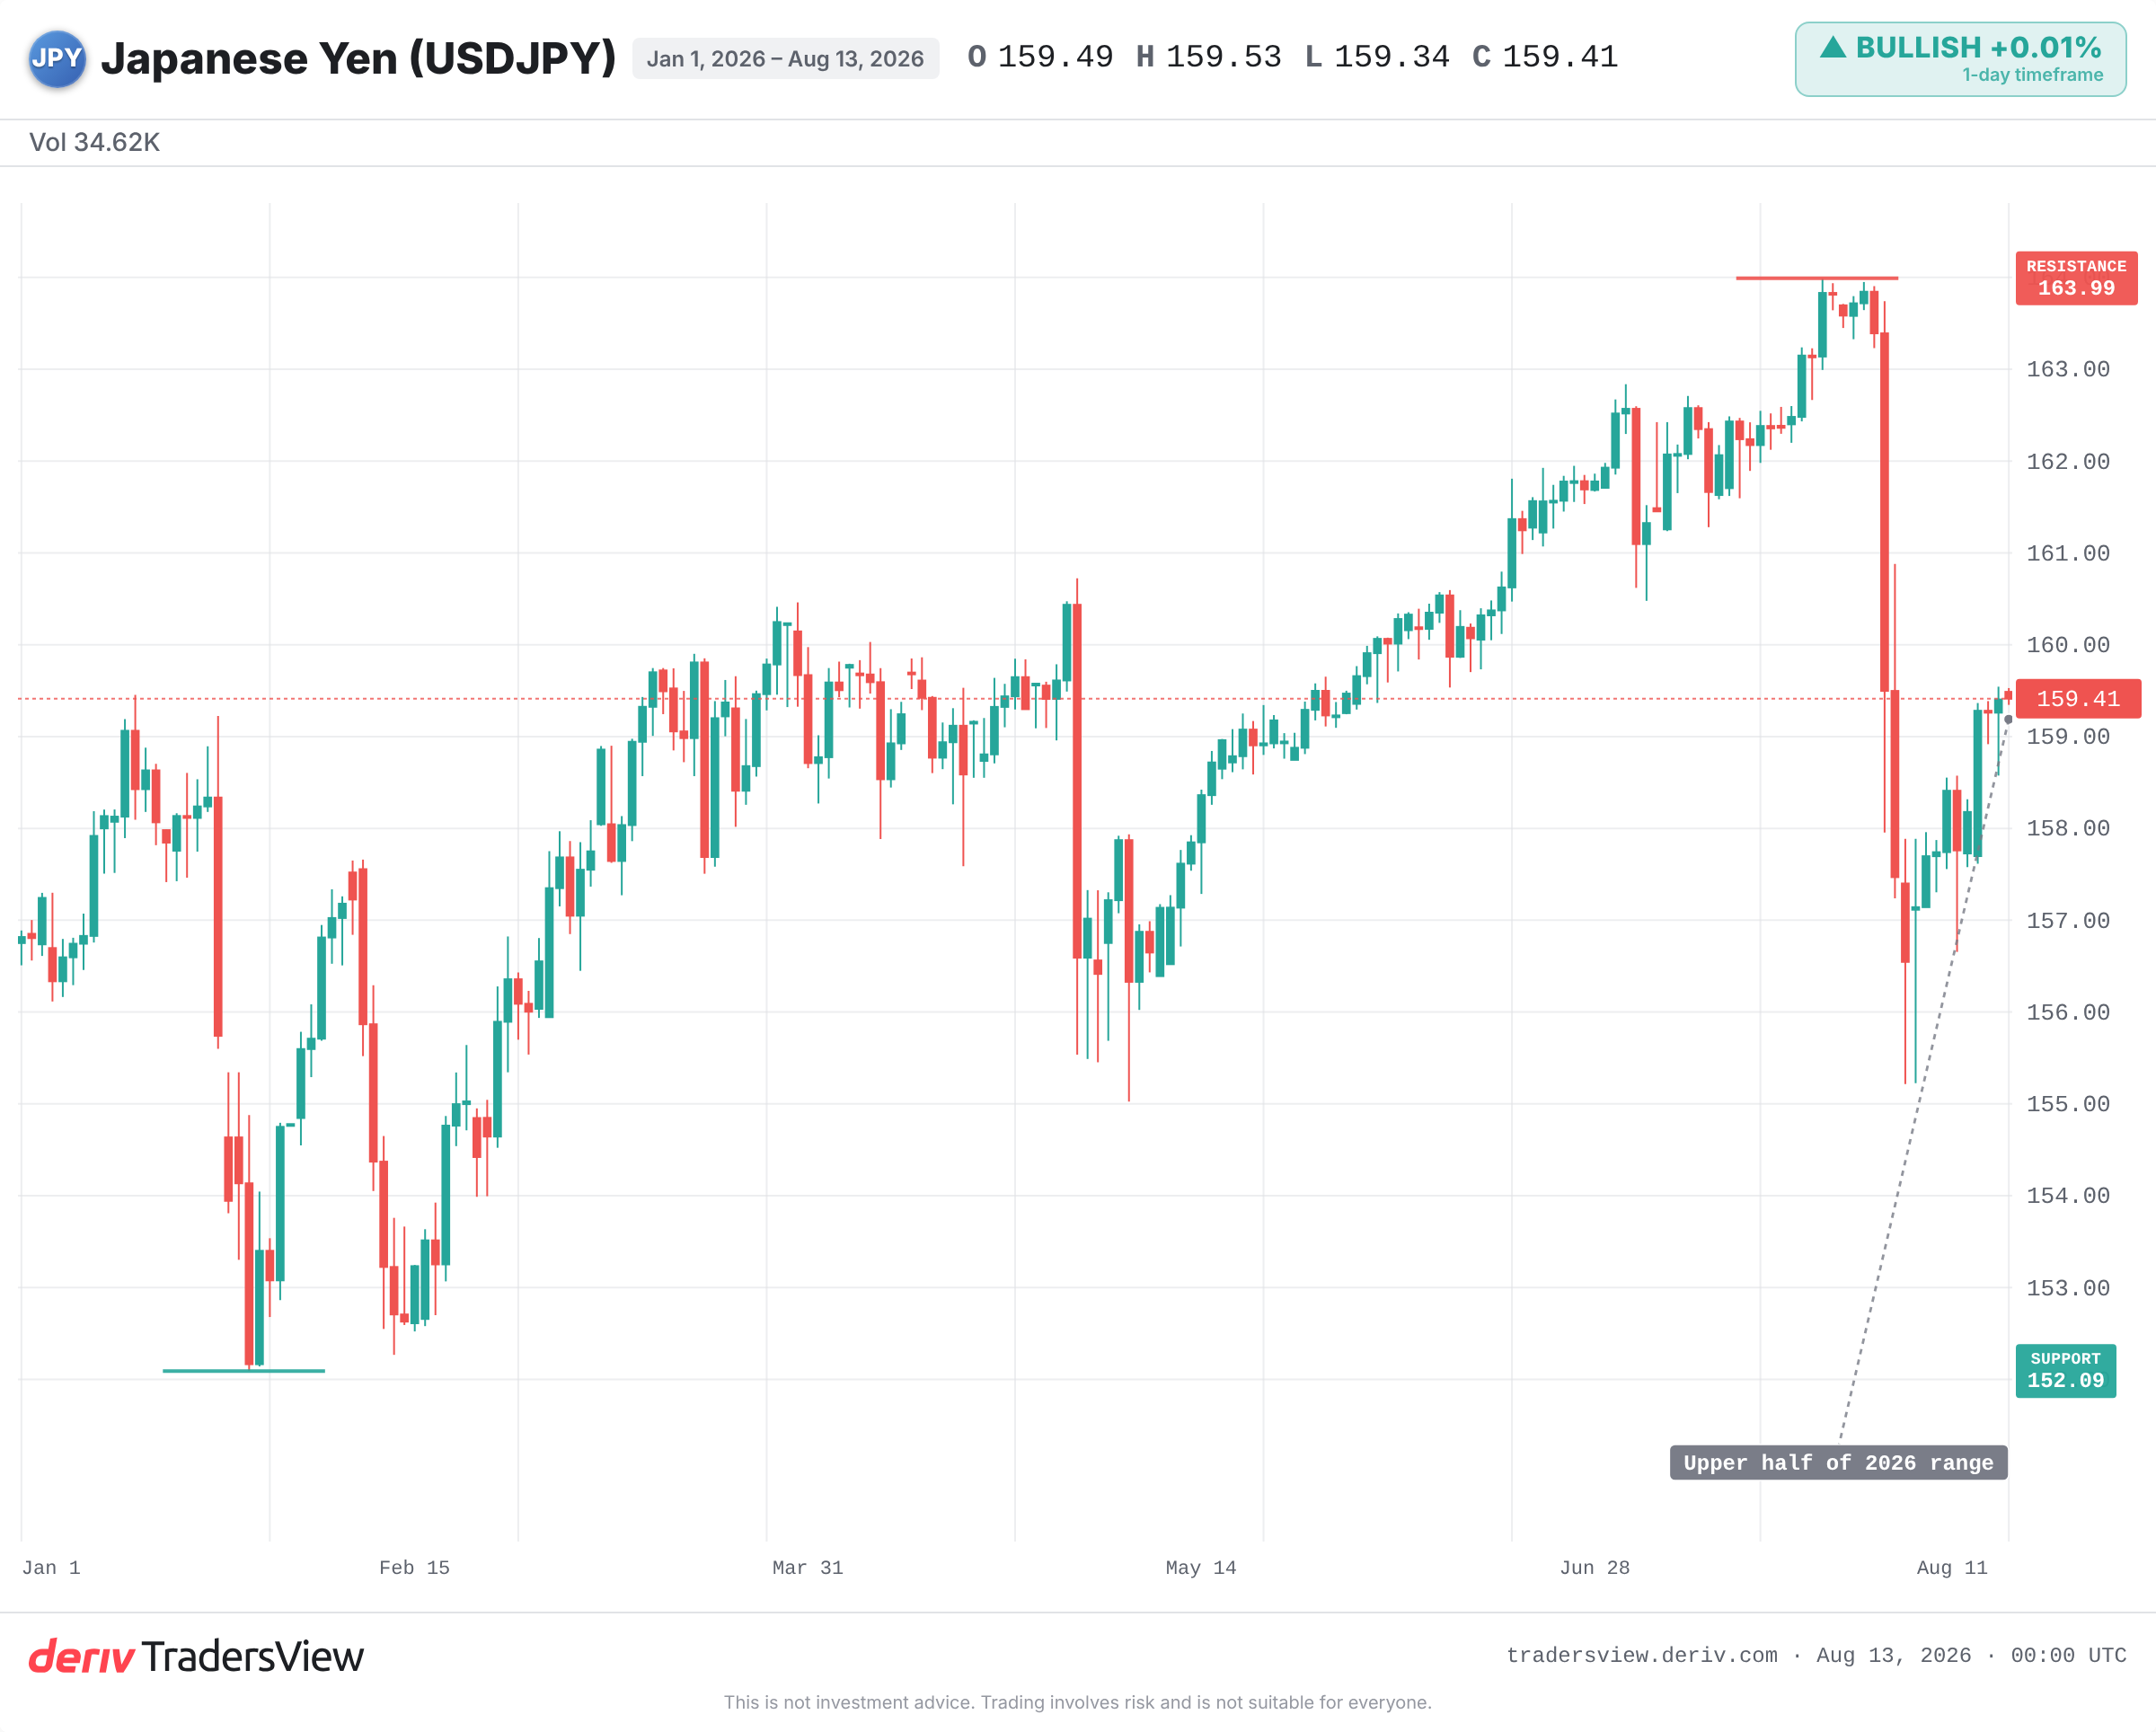
À l'heure actuelle, la Fed rémunère bien davantage que la BoJ. Les capitaux se dirigent vers les actifs en dollars à rendement plus élevé. Cet écart important est le moteur qui maintient l'USD/JPY dans la moitié supérieure de sa fourchette de 2026, plus proche du plus haut de l'année que de son plus bas.
Réduisez l'écart, et vous inversez l'incitation. Une hausse de la BoJ réduit le différentiel, rend la détention d'actifs en yens relativement plus attrayante, et fait baisser la paire. Ainsi, un mouvement en septembre compte moins pour la hausse elle-même que pour son effet sur l'écart.
Pourquoi une hausse attendue peut faire évoluer le yen dans le mauvais sens
Les marchés intègrent l'avenir, pas le passé. Si une hausse est pleinement anticipée, la devise a déjà évolué avant même que la décision ne soit annoncée.
Les probabilités implicites du marché concernant une hausse en septembre ont bondi fortement, passant d'environ un quart à près de trois quarts en deux semaines, selon les données de Tokyo Tanshi. Polymarket a penché vers des niveaux encore plus élevés. Lorsque les probabilités atteignent un tel niveau, une grande partie du renforcement du yen est peut-être déjà intégrée dans le cours.
Une hausse attendue peut même déclencher un rebond de l'USD/JPY, un mouvement classique du type « acheter la rumeur, vendre la nouvelle ». Ce qui détermine la réaction, c'est la surprise, pas la hausse elle-même.
Ce que mars 2024 et juillet 2024 nous apprennent sur les mouvements déjà intégrés dans les prix
Une hausse déjà intégrée dans les prix ne fait presque pas bouger le yen ; une hausse qui modifie l'ensemble de la trajectoire de taux attendue le fait bouger violemment. Deux épisodes récents illustrent clairement ce phénomène.
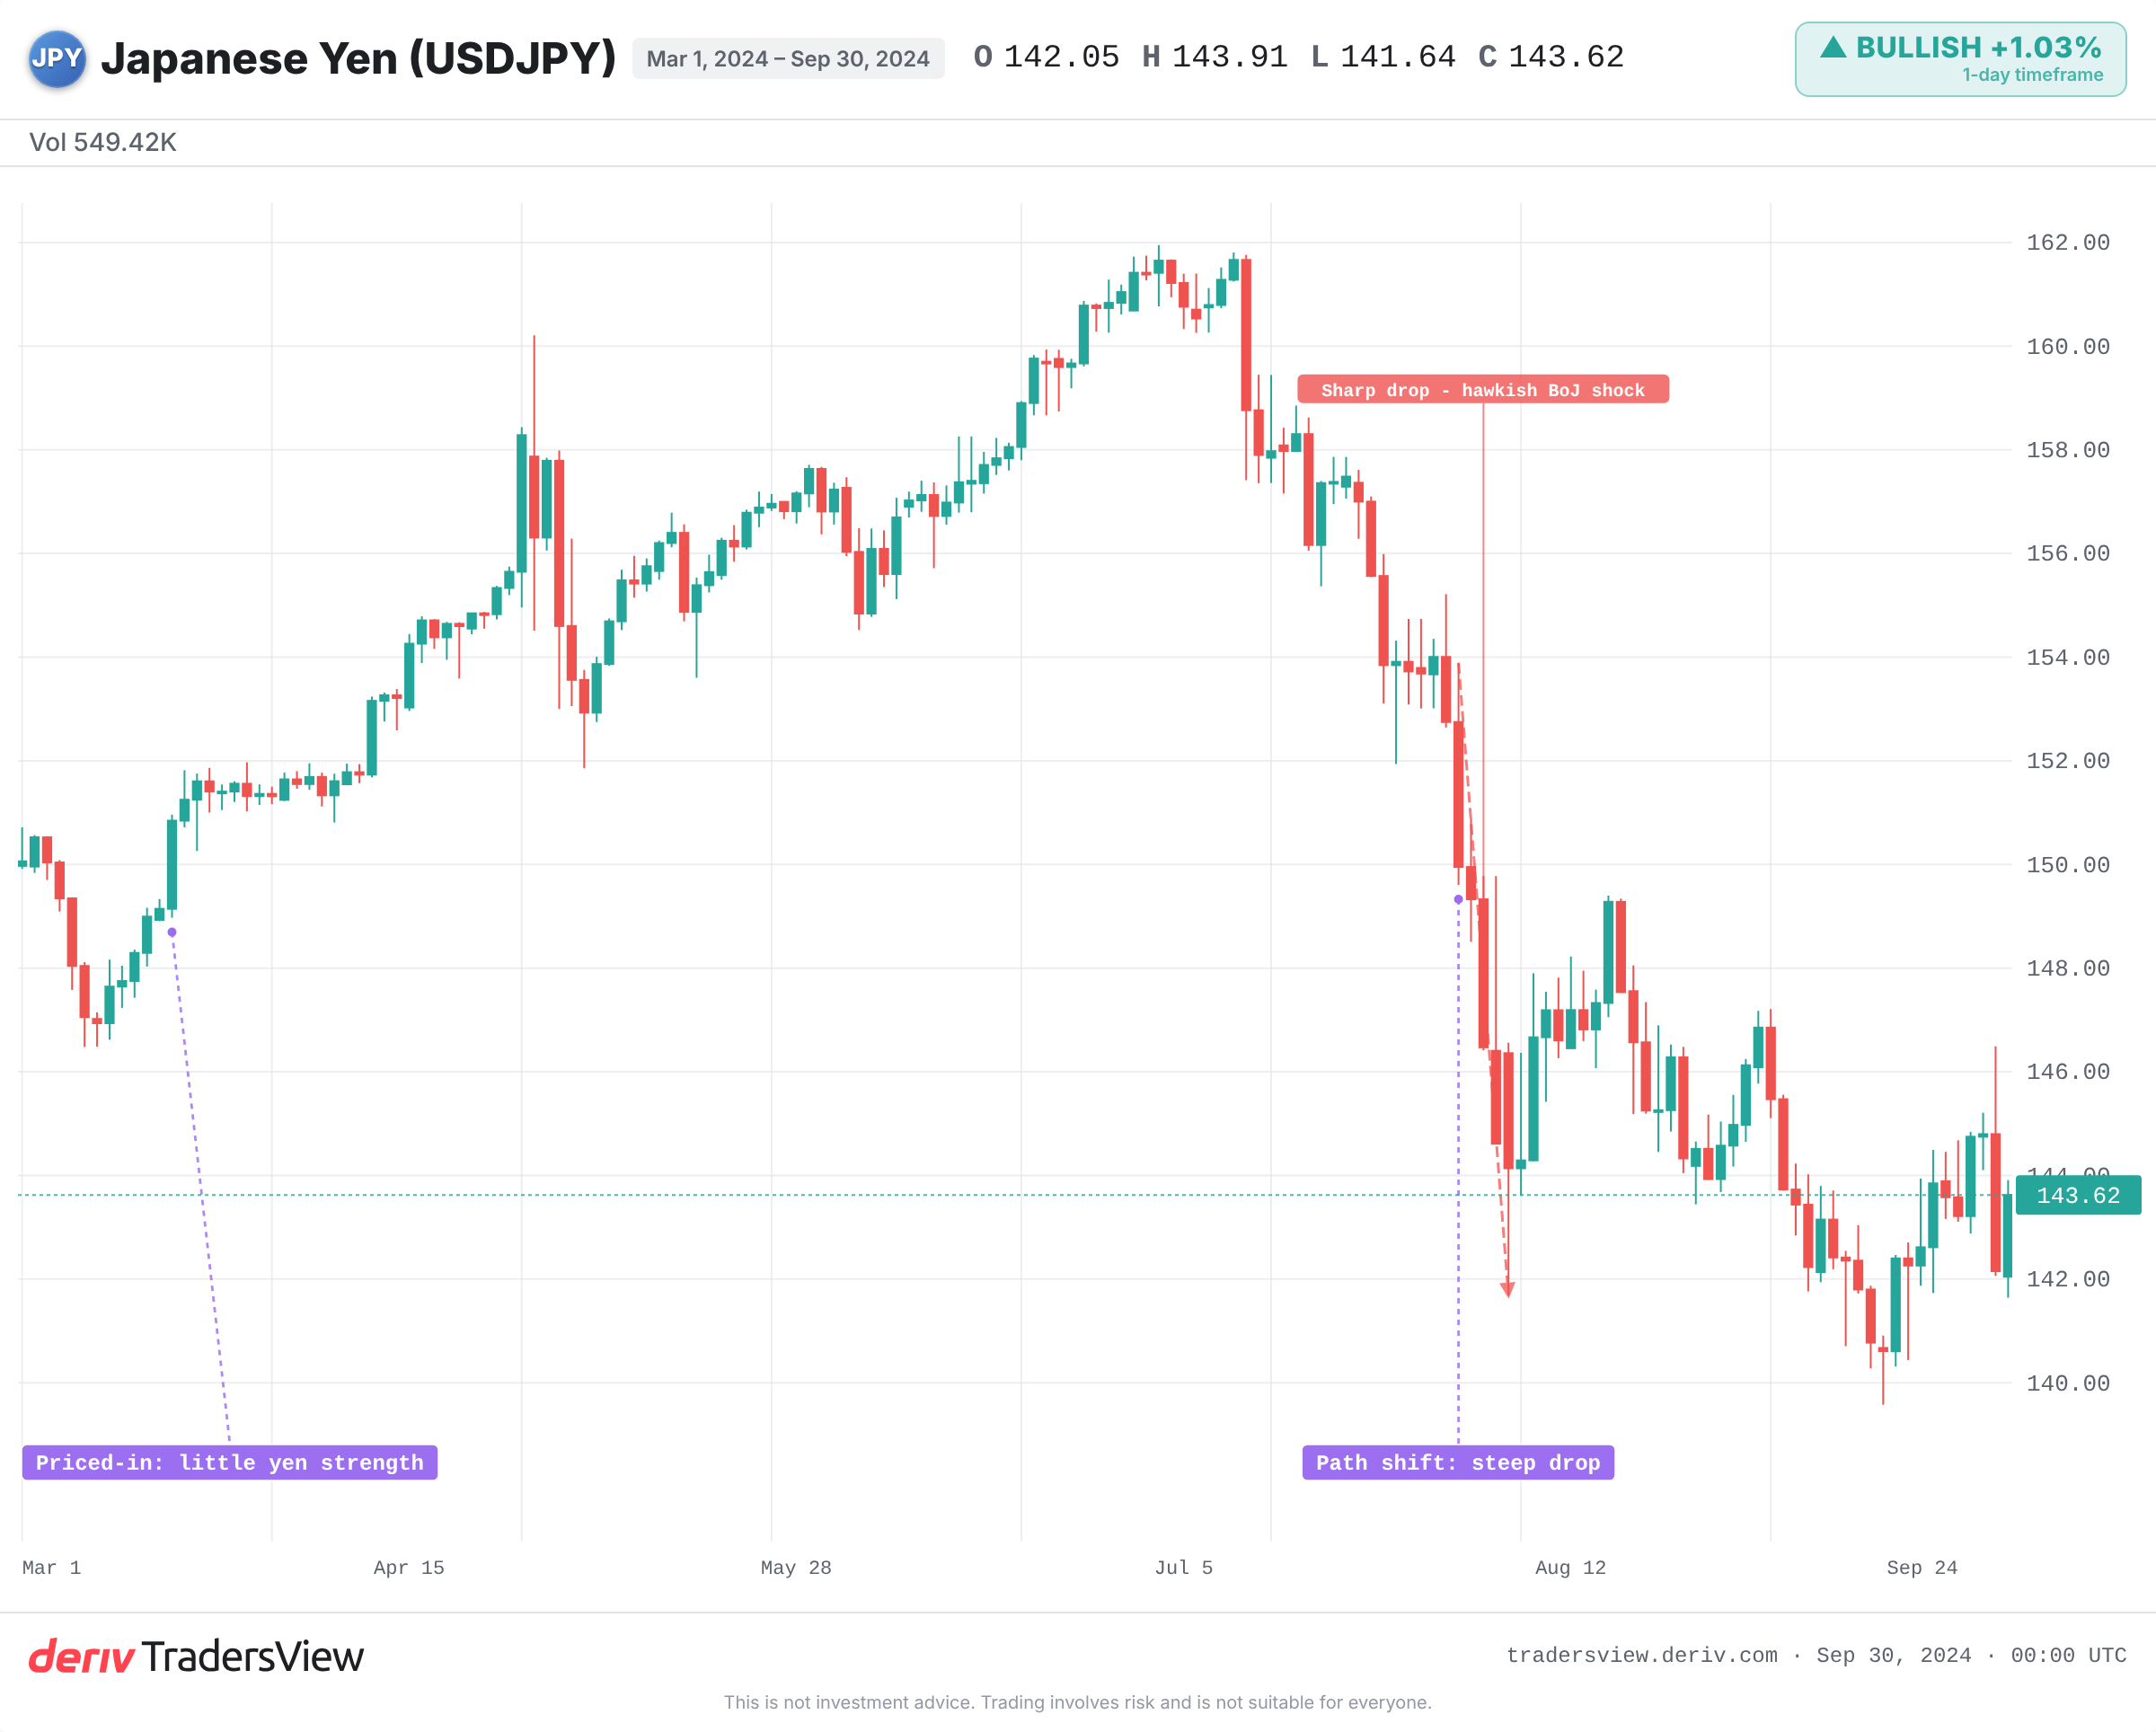
En mars 2024, la BoJ a mis fin aux taux négatifs, sa première hausse en 17 ans. Le yen s'est néanmoins affaibli. Le mouvement était entièrement anticipé, et l'écart de taux avec la Fed est resté important, de sorte que rien n'a réellement changé dans la trajectoire du différentiel.
En juillet 2024, la situation s'est inversée. La BoJ a relevé ses taux et signalé un resserrement supplémentaire, tandis que la Fed penchait vers des baisses. Cela a modifié l'ensemble de la trajectoire de l'écart. Le carry trade sur le yen s'est dénoué violemment, et l'USD/JPY a chuté fortement au cours des semaines suivantes.
Ce dénouement mérite d'être compris, car c'est lui qui transforme une hausse modeste en une chute brutale. Dans un carry trade, les investisseurs empruntent à bas coût en yens et achètent des actifs en dollars à rendement plus élevé, empochant l'écart de taux. Lorsque la BoJ signale que l'écart va se réduire, cette opération cesse d'être rentable. Les traders rachètent des yens pour rembourser leurs emprunts, et cette précipitation à dénouer les positions fait chuter rapidement l'USD/JPY.
La leçon à retenir : une seule hausse n'inverse pas une tendance. Un changement dans la trajectoire attendue de l'écart, si. La hausse de juin 2026 en est le rappel inverse : la BoJ a agi, mais l'USD/JPY est resté élevé parce que le différentiel global s'est maintenu.
Ce qu'il faut surveiller autour de la décision de septembre
Les éléments disponibles suggèrent que les orientations comptent davantage que la décision elle-même. Une hausse accompagnée d'un ton accommodant et ponctuel pourrait renforcer le yen bien moins qu'un statu quo associé à un signal ferme sur un resserrement futur.
- Les orientations prospectives, et pas seulement la hausse ou le statu quo, quant à la poursuite éventuelle du resserrement.
- La progression ou le recul des probabilités pour septembre, qui indique dans quelle mesure le mouvement est déjà intégré dans les prix.
- La trajectoire de la Fed : une Fed accommodante réduit l'écart et amplifie tout renforcement du yen ; une Fed ferme le compense.
- La pression politique exercée par le gouvernement Takaichi, qu'une enquête de Bloomberg suggère pouvoir repousser la décision vers décembre, les économistes étant divisés sur la question.
- Les signes d'intervention près du sommet de la fourchette, vers le plus haut de 2026. Le ministère des Finances ne publie pas de seuil de déclenchement, il convient donc de surveiller les avertissements verbaux et les brusques pics du yen plutôt qu'un niveau fixe.
Le dollar-yen comporte ici un véritable risque bidirectionnel, et une seule réunion détermine rarement une tendance à elle seule. Surveillez l'écart entre les deux banques centrales, et observez dans quelle mesure le mouvement est déjà intégré dans les prix.
Questions fréquemment posées
Il s'agit de l'écart entre les taux directeurs des deux banques centrales et leurs trajectoires attendues. La Fed verse actuellement bien plus que la BoJ, ce qui favorise la détention d'actifs en dollars plutôt qu'en yens et soutient l'USD/JPY.
Les traders emprentent à bas coût en yens, dont le rendement est faible, pour investir dans des actifs plus rémunérateurs ailleurs. Cette stratégie est profitable tant que l'écart de taux reste important, mais elle peut se dénouer rapidement lorsque la BoJ relève ses taux et que l'écart se réduit, comme ce fut le cas en juillet 2024.
Oui. Les autorités japonaises peuvent acheter des yens sur le marché pour ralentir des mouvements brusques, généralement lorsque le yen approche de son niveau le plus faible. Ces interventions ont tendance à amplifier des mouvements qui s'inscrivent déjà dans la logique du différentiel de taux, plutôt qu'à s'y opposer seules.
Une enquête de Bloomberg montre que les économistes sont partagés, environ la moitié d'entre eux misant sur décembre. La pression politique exercée par le gouvernement Takaichi est citée comme une raison majeure pouvant repousser une décision prévue en septembre à plus tard dans l'année.