
La Chine vient de se donner un levier pour défaire des accords sur l'IA
La Chine a annulé l'accord Manus de 2 milliards de dollars conclu avec Meta pour des raisons de sécurité liée à l'IA. L'accord perdu est minime ; le nouveau précédent réglementaire constitue le risque durable pour les traders.
Par la rédaction Deriv · 12 août 2026 · 3 min de lecture

La Chine a contraint Meta à annuler son acquisition de Manus pour 2 milliards de dollars, mais l'accord perdu n'est pas l'essentiel de l'histoire. Le nouveau levier réglementaire, lui, l'est.
La dépréciation est minime pour Meta. Ce qui compte, c'est le précédent : Pékin a utilisé pour la première fois son examen de sécurité des investissements étrangers pour annuler un accord transfrontalier dans le domaine de l'IA. Il s'agit d'une nouvelle règle, et les règles font évoluer le cours des secteurs bien après qu'un accord isolé soit oublié.
Pourquoi le marché est resté indifférent face à un désengagement de 2 milliards de dollars
2 milliards de dollars représentent une erreur d'arrondi pour Meta. Pour donner un ordre de grandeur, Reality Labs a perdu plus de 4,6 milliards de dollars en un seul trimestre cette année. L'action se négocie toujours bien au-dessus de son plus bas de 2026 et reste à portée de ses précédents sommets.
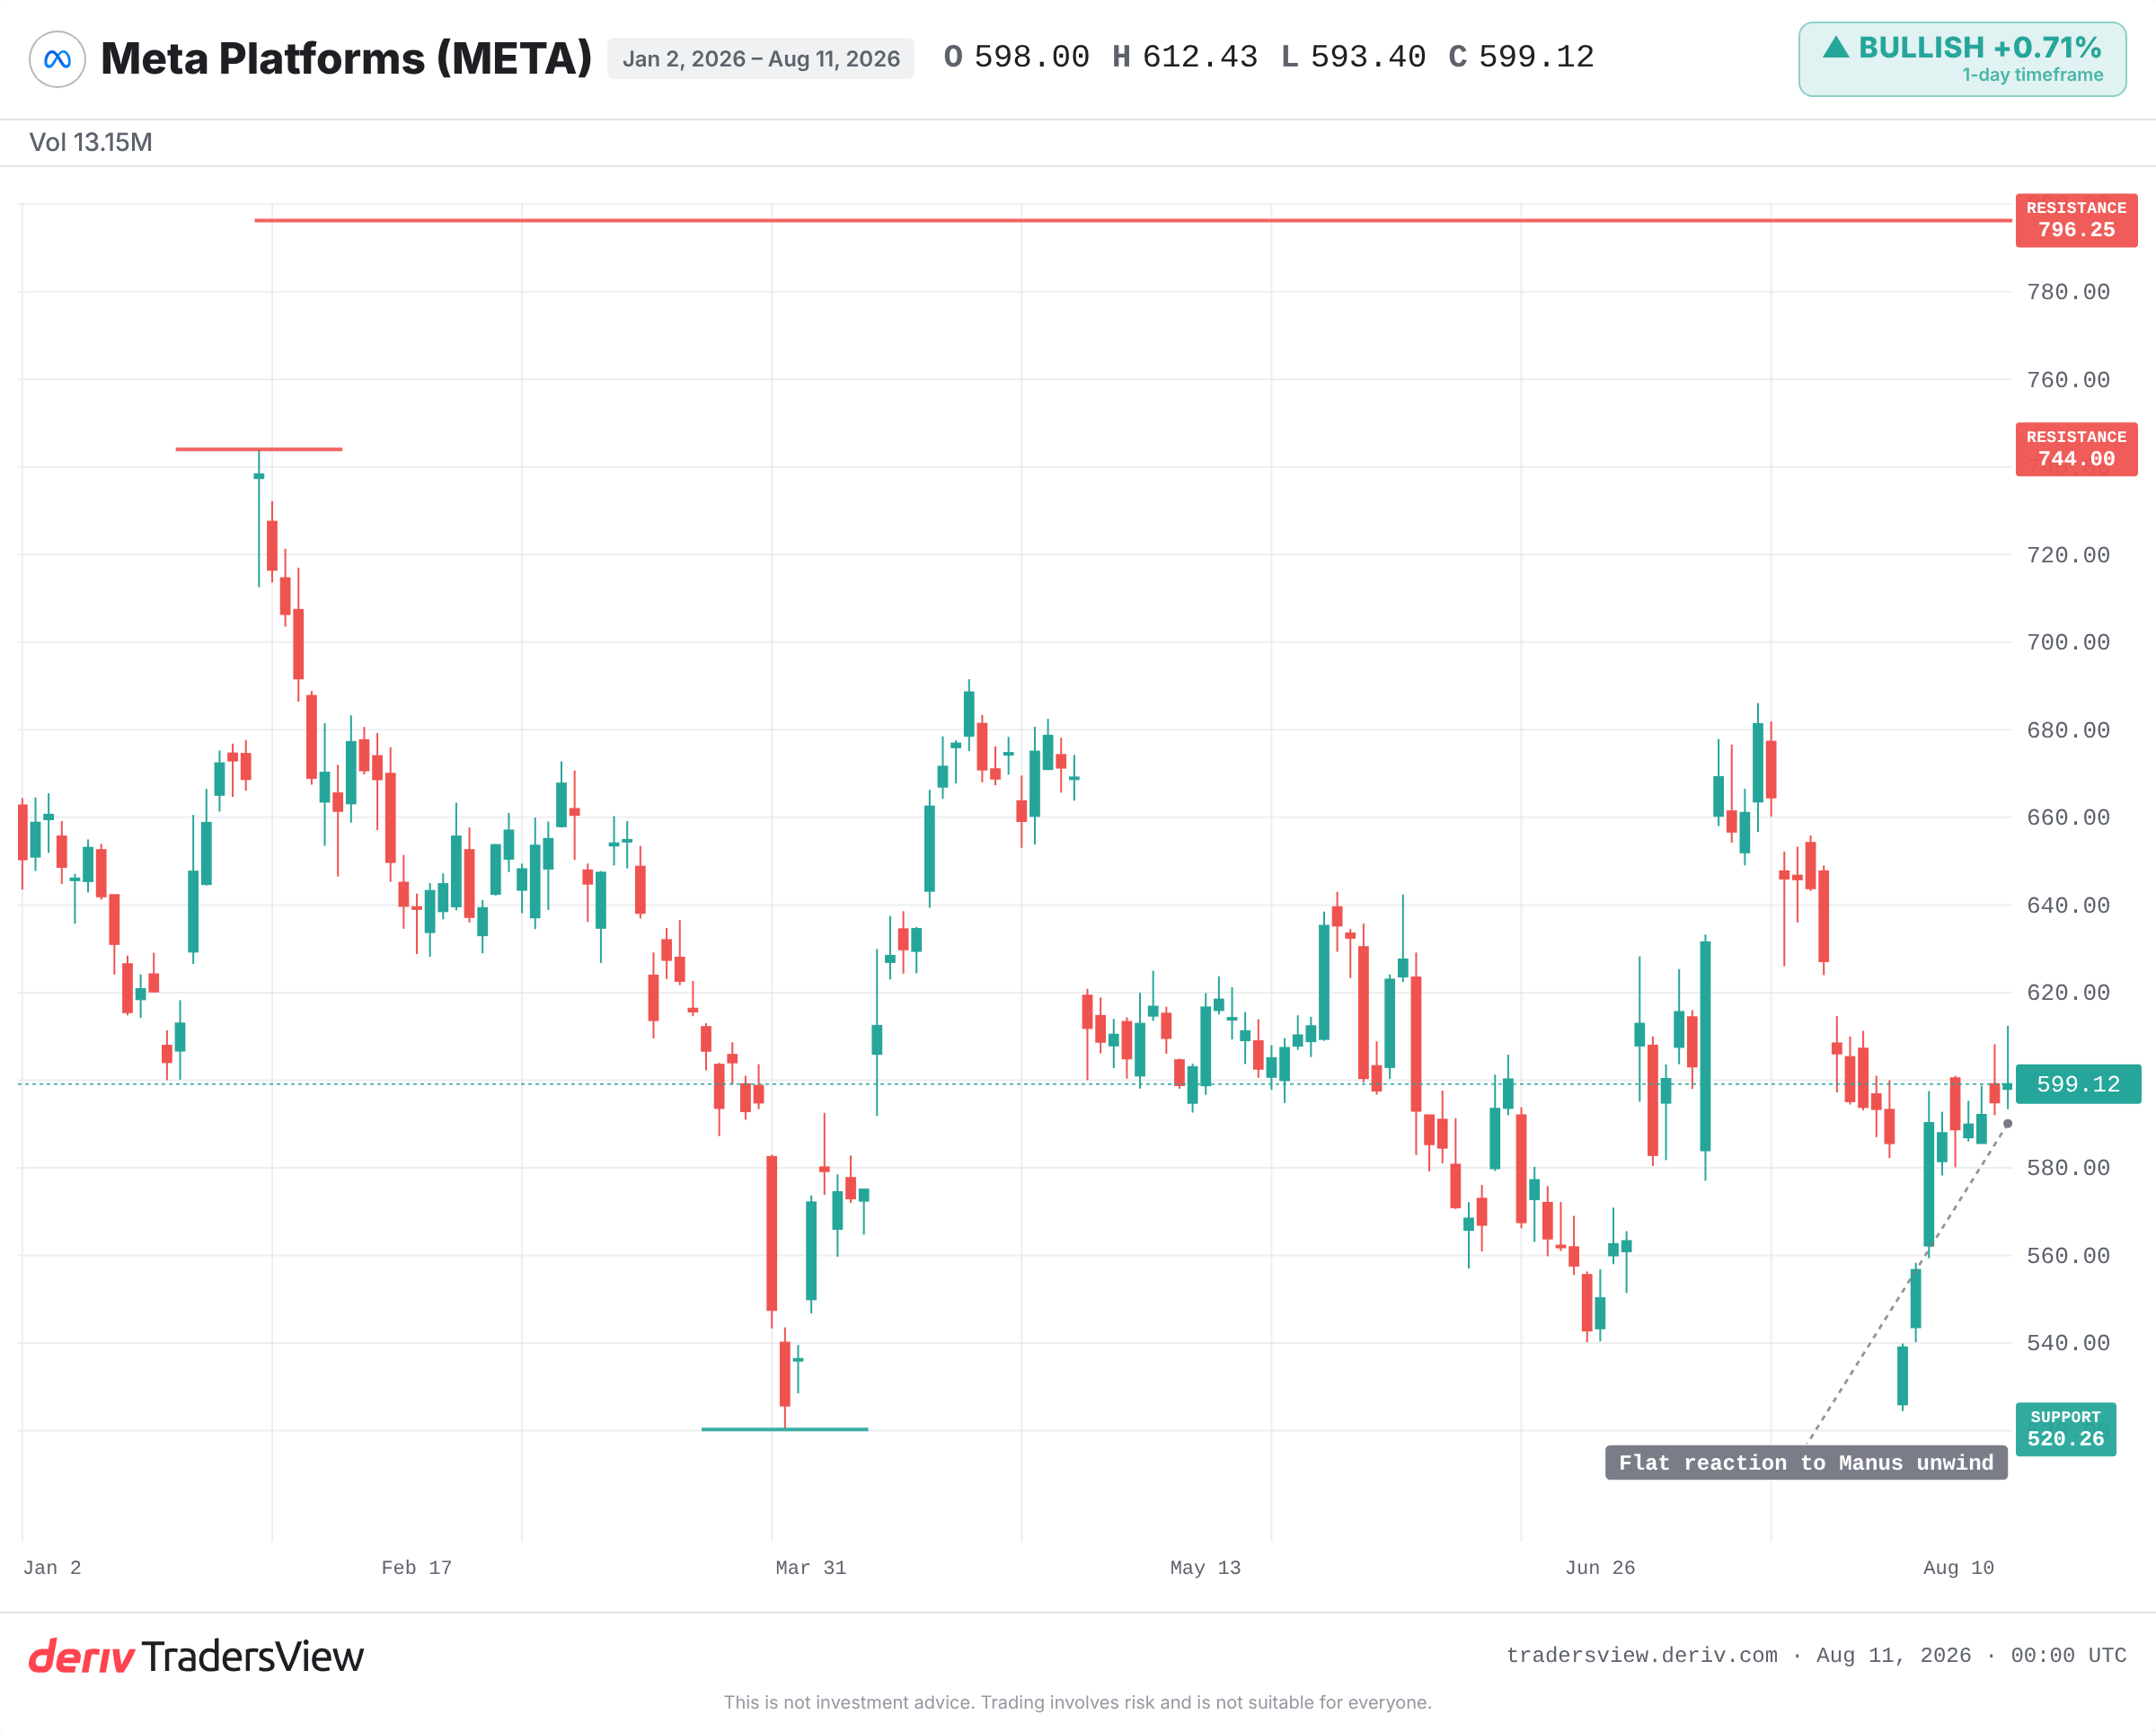
Le calme du marché est l'indice que celui-ci a jugé cet événement sans incidence sur les résultats. Sur la base des seuls chiffres, cette lecture est juste. L'accord Manus entame à peine un trimestre, et encore moins une valorisation.
Le trading du précédent quand un régulateur agit pour la première fois
Un accord isolé est valorisé selon sa propre logique économique. Un nouveau pouvoir réglementaire, lui, est valorisé sur l'ensemble des entreprises qu'il pourrait toucher.
La NDRC chinoise a fait quelque chose qu'elle n'avait jamais fait auparavant : invoquer des motifs de sécurité liée à l'IA pour annuler une acquisition technologique américaine. Une fois qu'un gouvernement revendique cette autorité, il a tendance à s'en servir à nouveau. Le premier cas est le moins coûteux à défendre et le plus difficile à inverser.
C'est le précédent, et non la transaction, qui constitue le risque durable.
Pourquoi le « blanchiment singapourien » ne met plus un accord hors de portée
Manus s'était restructurée à l'étranger, une manœuvre que les critiques ont qualifiée de « blanchiment singapourien » : s'enregistrer hors de Chine dans l'espoir d'échapper à son examen. Cela n'a pas fonctionné.
Les régulateurs ont tout de même atteint l'accord. Pour quiconque modélise des fusions-acquisitions transfrontalières dans l'IA, cela ferme une voie d'échappement courante. La structure offshore n'est plus un bouclier, ce qui change la manière dont les futurs accords seront conclus et valorisés.
Ce que l'histoire nous apprend sur les examens inédits
Ce schéma n'est pas nouveau. En 2018, le CFIUS américain a bloqué l'offre de Broadcom sur Qualcomm pour des motifs de sécurité nationale, le premier blocage de ce type avant même l'annonce officielle. L'examen de sécurité est ensuite devenu un passage obligé habituel pour les fusions-acquisitions technologiques.
En 2020, la Chine a suspendu l'introduction en bourse géante d'Ant Group quelques jours avant sa cotation et a imposé une restructuration. Parallèlement, les États-Unis ont poussé ByteDance à céder les activités américaines de TikTok.
Dans chaque cas, les valeurs concernées ont subi une décote durable liée au risque politique, indépendamment de la logique économique initiale de l'accord. La leçon n'est pas que Meta va chuter. C'est qu'une nouvelle porte, une fois ouverte, le reste.
Quand le scénario baissier finit par se vérifier
La réaction modérée du marché pourrait être justifiée. Le scénario baissier ne se concrétise que si le précédent s'étend.
Surveillez si d'autres gouvernements, y compris le CFIUS américain, invoquent ce précédent pour examiner des accords dans l'IA. Surveillez tout signe indiquant que la Chine étend ses examens à d'autres actifs liés à l'IA d'entreprises américaines ayant des liens avec la Chine. Surveillez l'échéance d'août pour la suppression des données, susceptible de provoquer une réaction négative des utilisateurs ou sur le plan juridique. Et surveillez le comportement du cours de Meta : un mouvement nettement supérieur à son amplitude quotidienne habituelle en réaction à une actualité connexe montrerait que le marché commence à intégrer un risque politique qu'il ignore actuellement.
Les éléments penchent vers l'idée que cet événement est aujourd'hui sans incidence, mais significatif en tant que modèle. Un cas isolé est une erreur d'arrondi. Une tendance, elle, entraîne une réévaluation du cours. L'écart entre les deux est là où se situe le risque, et il ne se reflète pas encore dans les cours.
Questions fréquemment posées
La Commission nationale pour le développement et la réforme est un organisme chinois de planification économique chargé de l'examen de sécurité des investissements étrangers. Elle peut approuver, conditionner ou, comme dans le cas de l'accord Manus avec Meta, ordonner l'annulation d'une acquisition déjà conclue pour des motifs de sécurité.
Pas directement. Si l'accord est de faible ampleur par rapport à l'entreprise, l'impact financier immédiat peut être négligeable. Le risque le plus important est une décote liée au risque politique qui s'accumule dans le temps si les examens deviennent une tendance récurrente.
Cela désigne la restructuration d'une entreprise d'origine chinoise par le biais d'une base offshore, comme Singapour, afin de tenter d'échapper à la portée réglementaire chinoise. Le cas Manus a montré que cette restructuration n'a pas empêché l'examen de Pékin.
Le CFIUS est le comité américain qui évalue les investissements étrangers au regard du risque pour la sécurité nationale et qui a bloqué des accords comme celui entre Broadcom et Qualcomm. Les deux régimes permettent à un gouvernement d'encadrer ou d'annuler des accords technologiques transfrontaliers, indépendamment de la logique économique de l'accord.