
La plus forte hausse de la BOJ depuis 1995 a à peine fait bouger le yen
Le yen se maintient près d'un plus bas sur 40 ans, même après la plus grande hausse de taux du Japon depuis 1995 et une intervention record. Voici ce qui fait réellement bouger une devise majeure.
Par la rédaction Deriv · 6 juillet 2026 · 3 min de lecture

Une seule action politique majeure ne suffit que rarement à retourner une devise. Le yen se maintient près d'un plus bas sur 40 ans, même après la plus grande hausse de taux de la Banque du Japon depuis 1995 et une intervention record, car ce qui fait bouger une devise majeure, c'est l'écart persistant entre ce qu'elle rapporte et ce que rapporte l'alternative.
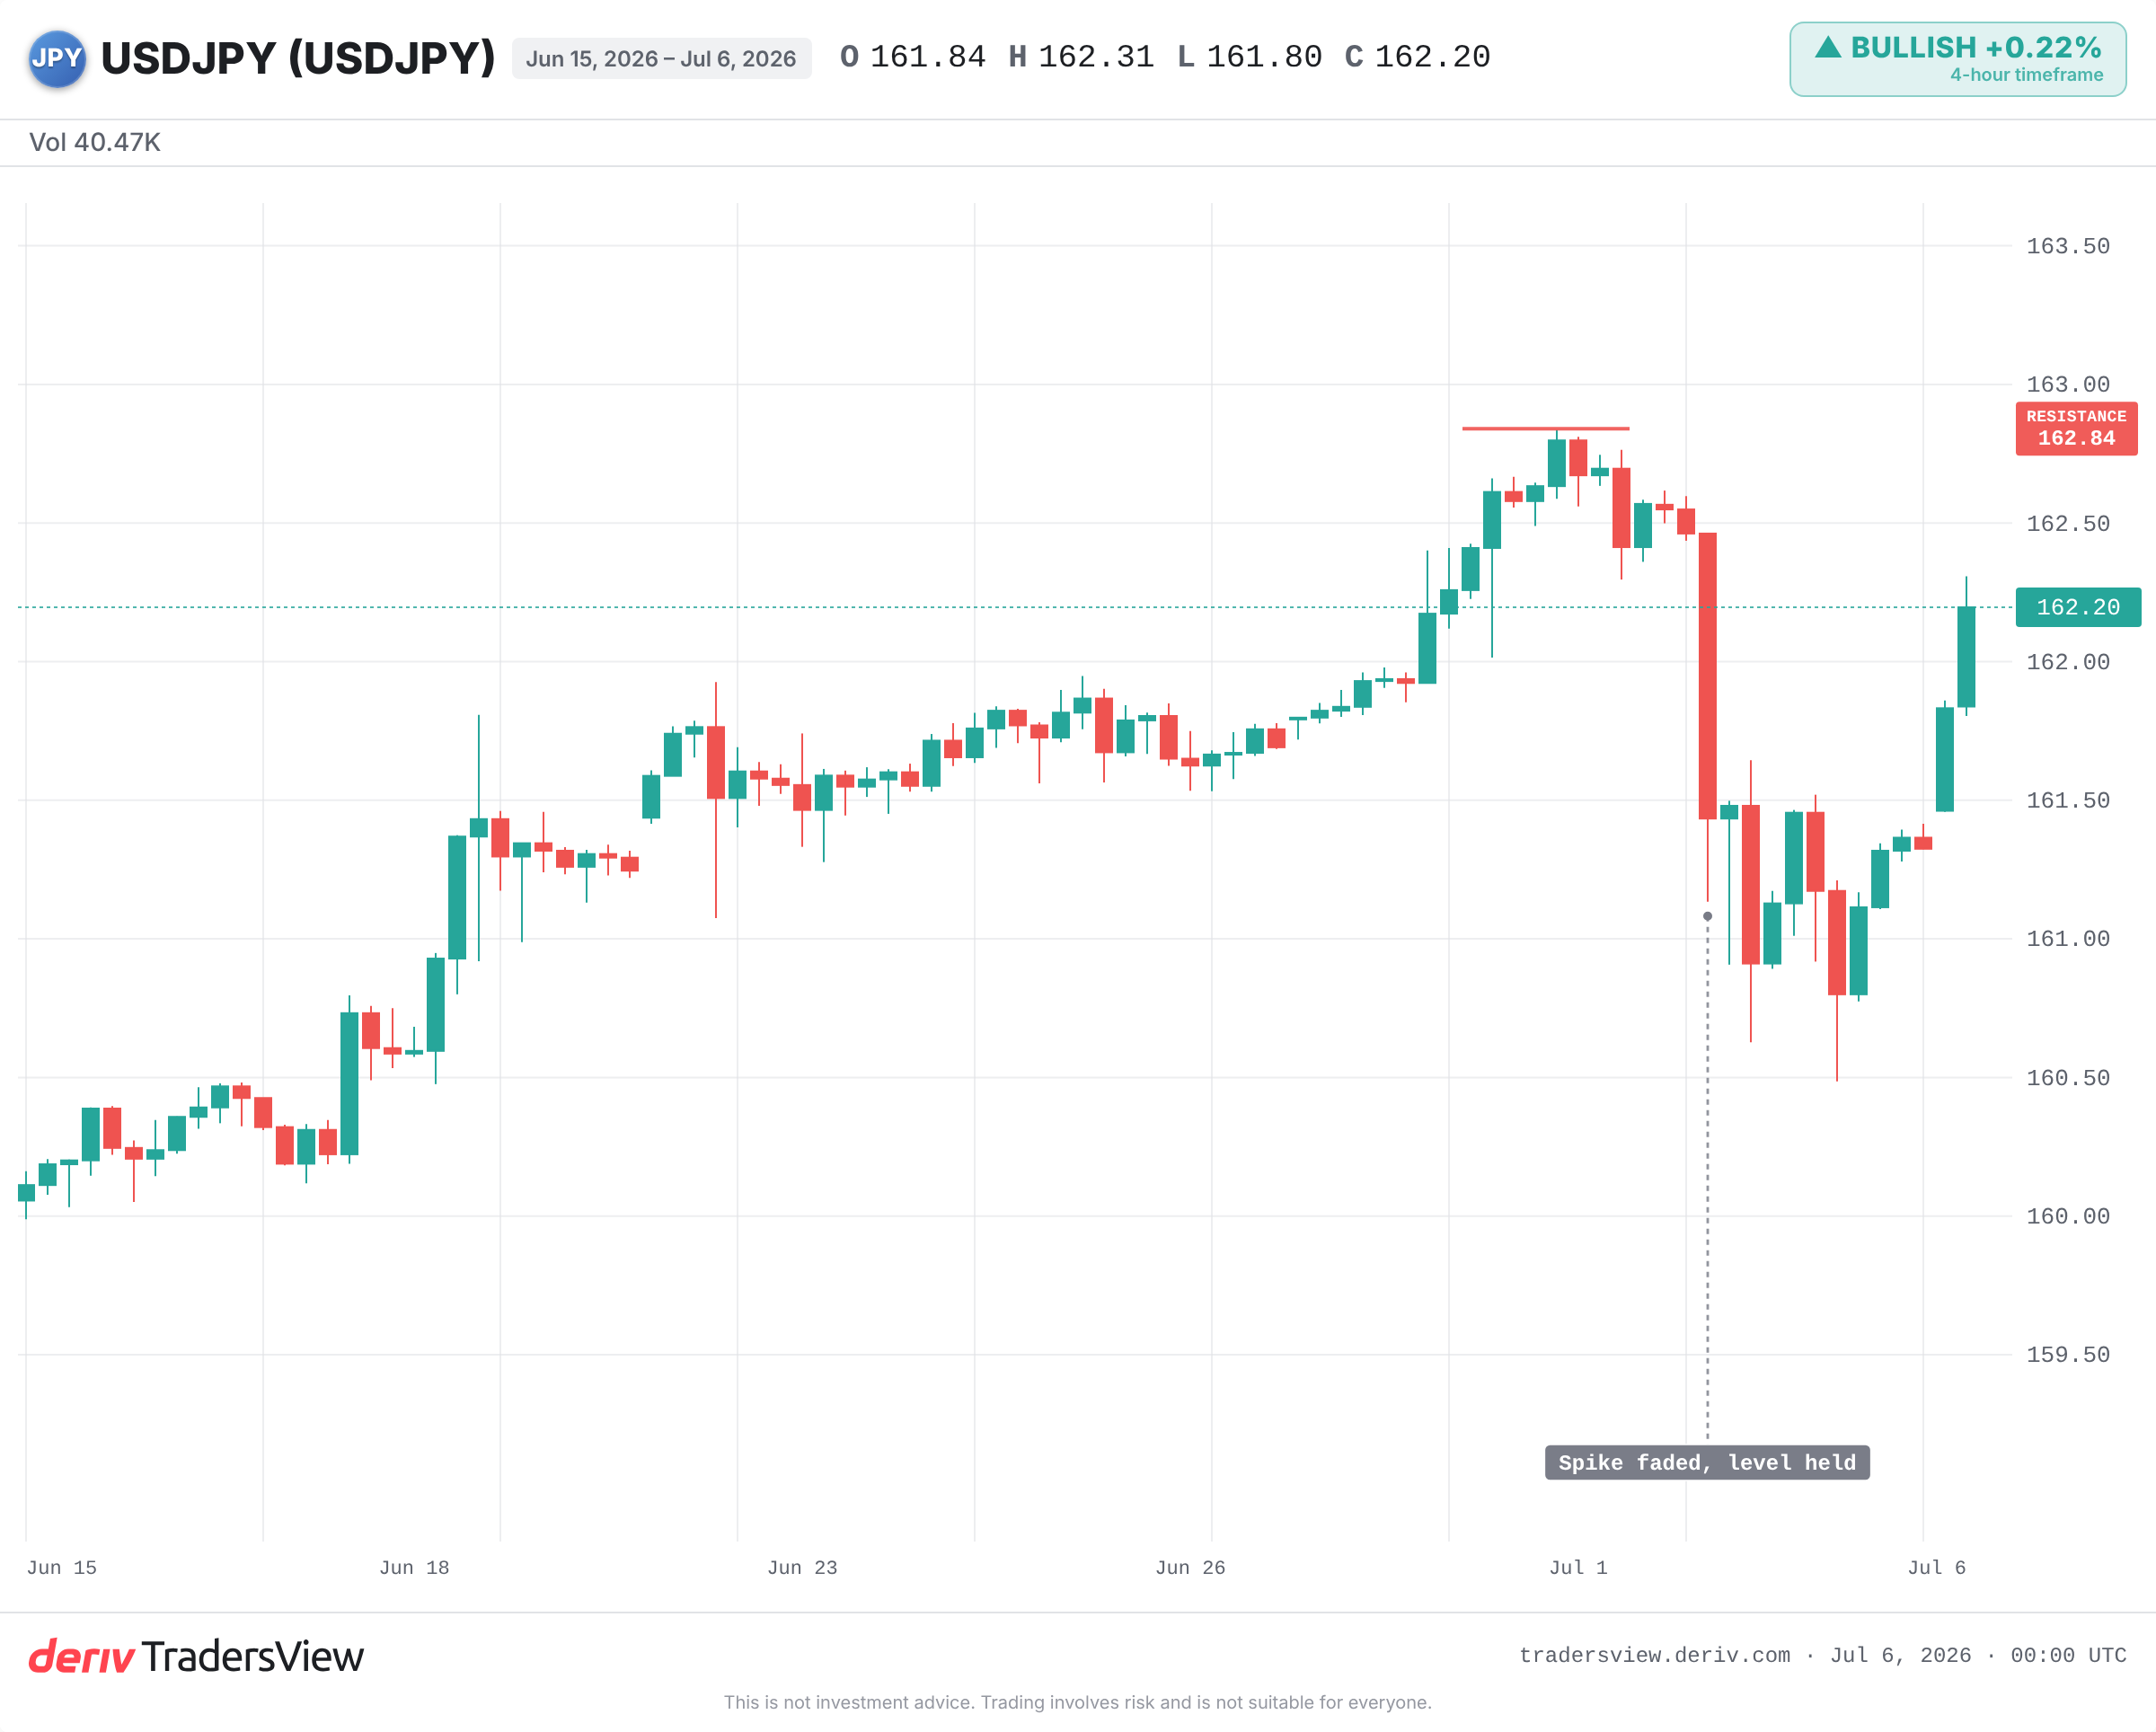
Le Japon a actionné ses deux plus grands leviers. Les taux sont à leur plus haut niveau depuis 1995. Les autorités ont dépensé une somme record pour défendre la devise au printemps. Et pourtant, la paire USD/JPY évolue toujours près de son niveau le plus faible depuis 1986.
Pourquoi une hausse de taux seule ne fait pas bouger une devise
Une devise est un pari relatif. Vous détenez toujours une devise contre une autre. Le chiffre qui compte n'est donc pas le taux du Japon pris isolément. C'est l'écart entre ce que rapportent les actifs en dollars et ce que rapportent les actifs en yens.
Cet écart reste important, environ trois points de pourcentage en faveur du dollar. La Banque du Japon a relevé son taux de référence à 1 %. Les États-Unis se situent bien au-dessus. Tant que cet écart ne se réduit pas, détenir des actifs en dollars rapporte plus que détenir des actifs en yens.
La hausse était bien réelle, mais elle a à peine entamé l'incitation à vendre le yen. Une annonce marquante a fait bouger le cours un instant. La dynamique structurelle, elle, est restée en place.
Le carry trade : la demande qui maintient le yen faible
Le yen bon marché a une seconde fonction. Depuis des années, les traders empruntent en yens à faible coût et placent les sommes obtenues dans des actifs plus rémunérateurs ailleurs. C'est le carry trade, et il nécessite un flux constant de vendeurs.
Tant que l'écart de taux se maintient, cette demande de vente de yens se renouvelle d'elle-même. C'est un courant qui circule sous le cours, et non un évènement isolé. Les annonces politiques luttent contre lui. Elles parviennent rarement à l'inverser.
Ce que l'intervention record permet réellement d'obtenir
Le Japon a dépensé environ 72,5 milliards USD pour défendre le yen entre avril et mai, un record. Une intervention présumée au début de ce mois a fait chuter la paire d'environ 100 pips en quelques minutes. En quelques heures, elle était revenue près de son niveau de départ.
L'intervention achète du temps, pas une tendance. L'épisode de 2022 a illustré ce schéma : des pics marqués, suivis d'un retour progressif, le véritable retournement durable n'étant survenu que plus tard, lorsque les anticipations de baisse des taux américains ont réduit l'écart. Des réserves d'environ 1 100 milliards USD constituent une importante réserve de guerre, mais elles s'opposent au courant plutôt qu'elles ne l'inversent.
Une transaction surexploitée et le risque de retournement brutal
La lecture évidente est que la tendance est à sens unique. L'élément plus déterminant est que tout le monde penche déjà dans le même sens. Les contrats à terme affichent une position nette vendeuse importante contre le yen.
C'est exactement le terrain propice à un retournement violent. En août 2024, une hausse de la BOJ a forcé un dénouement rapide du carry trade. Le yen a bondi, et le S&P 500 a chuté pendant trois séances consécutives, les positions à effet de levier se précipitant pour se couvrir.
Un rapport sur l'emploi américain plus faible que prévu a déjà fait reculer la paire par rapport à son plus haut ce mois-ci. Si les données américaines continuent de se dégrader et que la Fed s'oriente vers des baisses de taux, l'écart se réduit et les positions vendeuses surexploitées devront racheter du yen rapidement.
Ce qu'il faut surveiller désormais
- Le différentiel de taux entre les États-Unis et le Japon : toute baisse de la Fed ou nouveau mouvement de la BOJ est ce qui peut véritablement modifier la tendance.
- Une intervention confirmée et suivie d'effets concrets, et non de simples avertissements verbaux.
- Si la paire franchit et se maintient au-dessus de son récent plus haut sur 40 ans, ou si elle continue de se heurter à ce niveau.
- Le dénouement d'un positionnement vendeur extrême, qui pourrait transformer un petit mouvement en rallye auto-entretenu.
La leçon dépasse le cadre de cette semaine. Surveillez l'écart, pas l'annonce. Une devise se retourne lorsque les forces qui la maintiennent en place changent, et aucune annonce isolée ne suffit généralement à elle seule pour provoquer ce changement.
Questions fréquemment posées
Il s'agit d'emprunter des yens à des taux d'intérêt bas et d'investir les fonds obtenus dans des actifs à rendement plus élevé ailleurs. Cette stratégie repose sur un écart important entre les taux japonais et étrangers, et elle crée une demande constante de vente de yens.
L'histoire suggère que non, à elle seule. Une intervention tend à produire des pics brusques mais temporaires. Un retournement durable nécessite généralement un rétrécissement de l'écart de taux sous-jacent, comme cela s'est produit après les interventions du Japon en 2022.
Un rétrécissement décisif de l'écart de taux entre les États-Unis et le Japon, le plus probablement dû à des données américaines plus faibles poussant la Fed vers des baisses de taux, combiné à une intervention soutenue. Un positionnement court extrême pourrait alors amplifier tout mouvement, les traders se précipitant pour couvrir leurs positions.
Parce que le carry trade les relie entre eux. Lorsque le yen s'envole soudainement, les positions à effet de levier financées en yens peuvent être contraintes de se dénouer, ce qui se répercute sur d'autres actifs. En août 2024, un tel dénouement a coïncidé avec une chute du S&P 500 sur plusieurs jours.