
Pourquoi le trimestre record d'Alphabet a tout de même fait chuter l'action
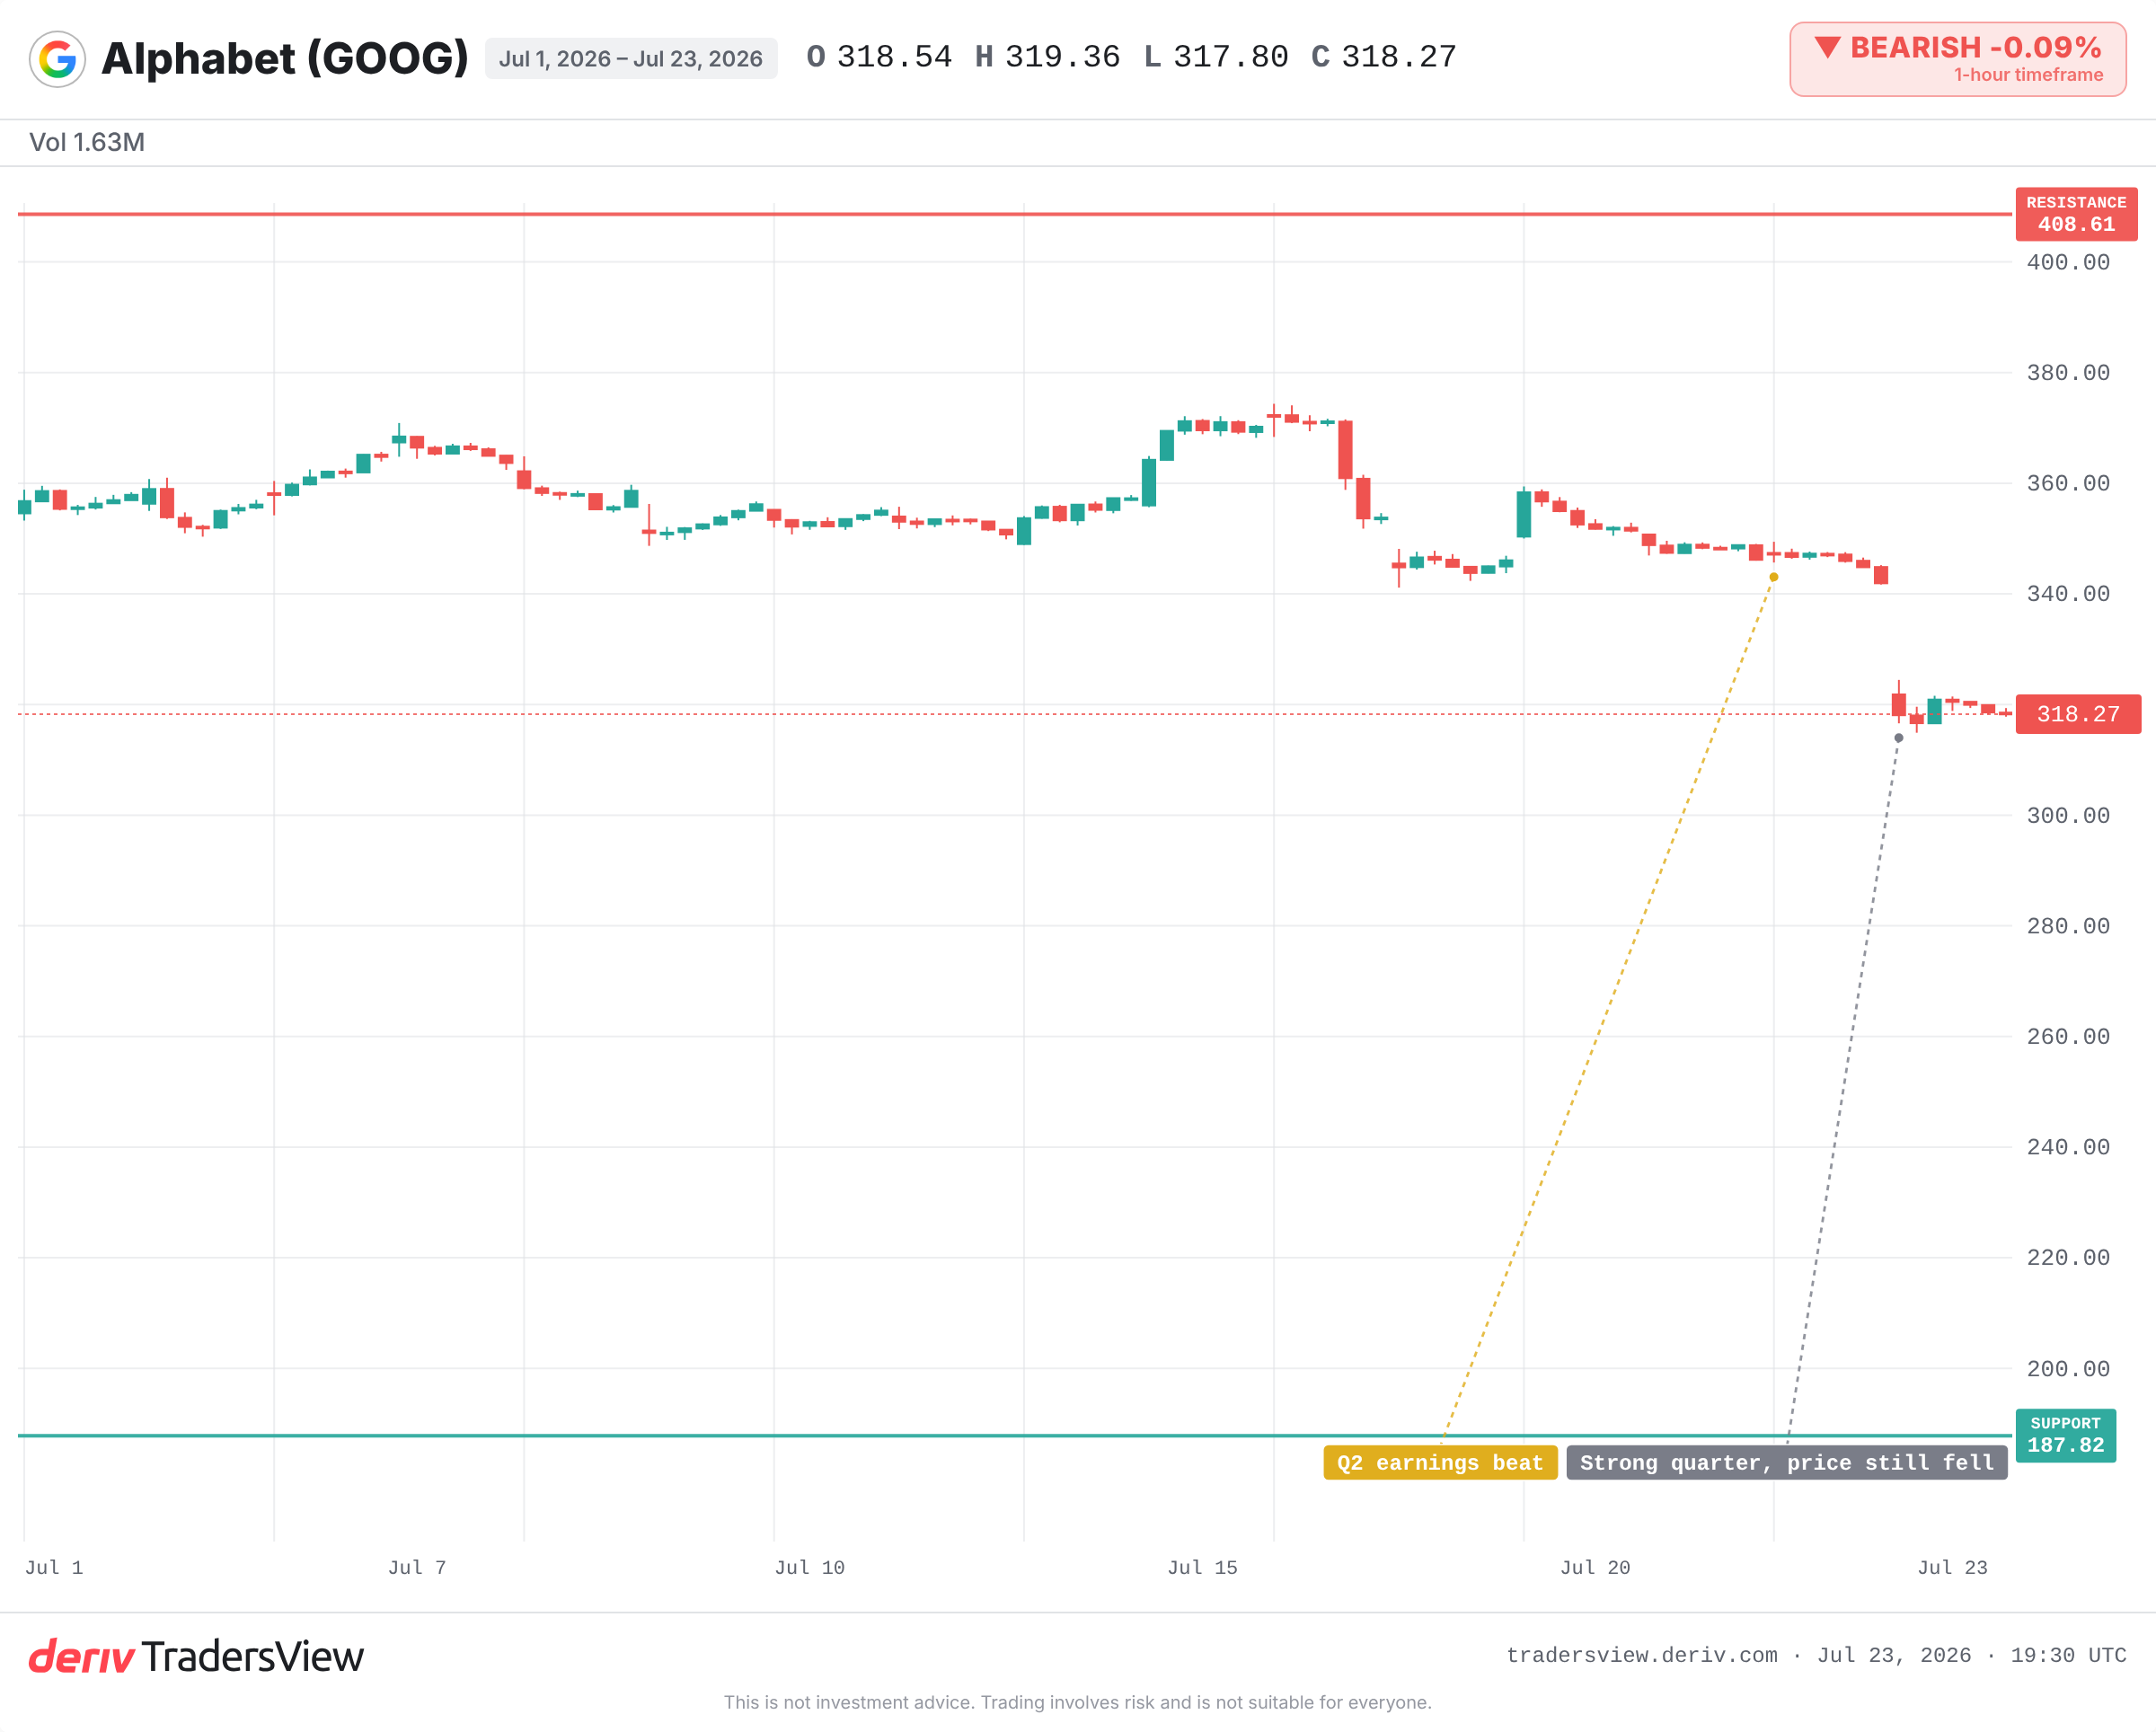
Alphabet a enregistré une croissance record de son cloud, et l'action a tout de même chuté. Le cours évolue en fonction de l'écart entre les résultats et les attentes, pas en fonction de la performance affichée.
Par la rédaction Deriv · 24 juillet 2026 · 3 min de lecture

Alphabet a publié un trimestre record et l'action a tout de même chuté. Le cours d'une action évolue en fonction de l'écart entre les résultats et ce qui était déjà intégré dans le prix, pas en fonction de la qualité de la nouvelle.
Le trimestre a été réellement solide. Les revenus de Google Cloud ont fortement progressé et le bénéfice du segment a atteint un niveau record. L'action a tout de même nettement chuté.
Les investisseurs attendaient déjà de bons résultats. Ils ont donc fait abstraction de la performance affichée pour se concentrer sur deux éléments : une explosion des dépenses et un retard du modèle Gemini. De bons résultats et une action en hausse ne sont pas la même chose.
Pourquoi une performance supérieure aux attentes peut tout de même faire chuter une action
Le cours d'une action est un pari sur l'avenir. Le jour de la publication des résultats, le marché a déjà anticipé le résultat et l'a intégré dans le prix. Le cours que vous observez en amont reflète déjà cette anticipation.
Le rapport n'est donc pas jugé par rapport à zéro. Il est jugé par rapport aux attentes déjà intégrées dans le cours. Si l'entreprise dépasse les attentes officieuses et apaise les craintes, l'action monte. Si elle dépasse le chiffre officiel mais déçoit sur ce qui préoccupait vraiment les investisseurs, elle peut tout de même chuter.
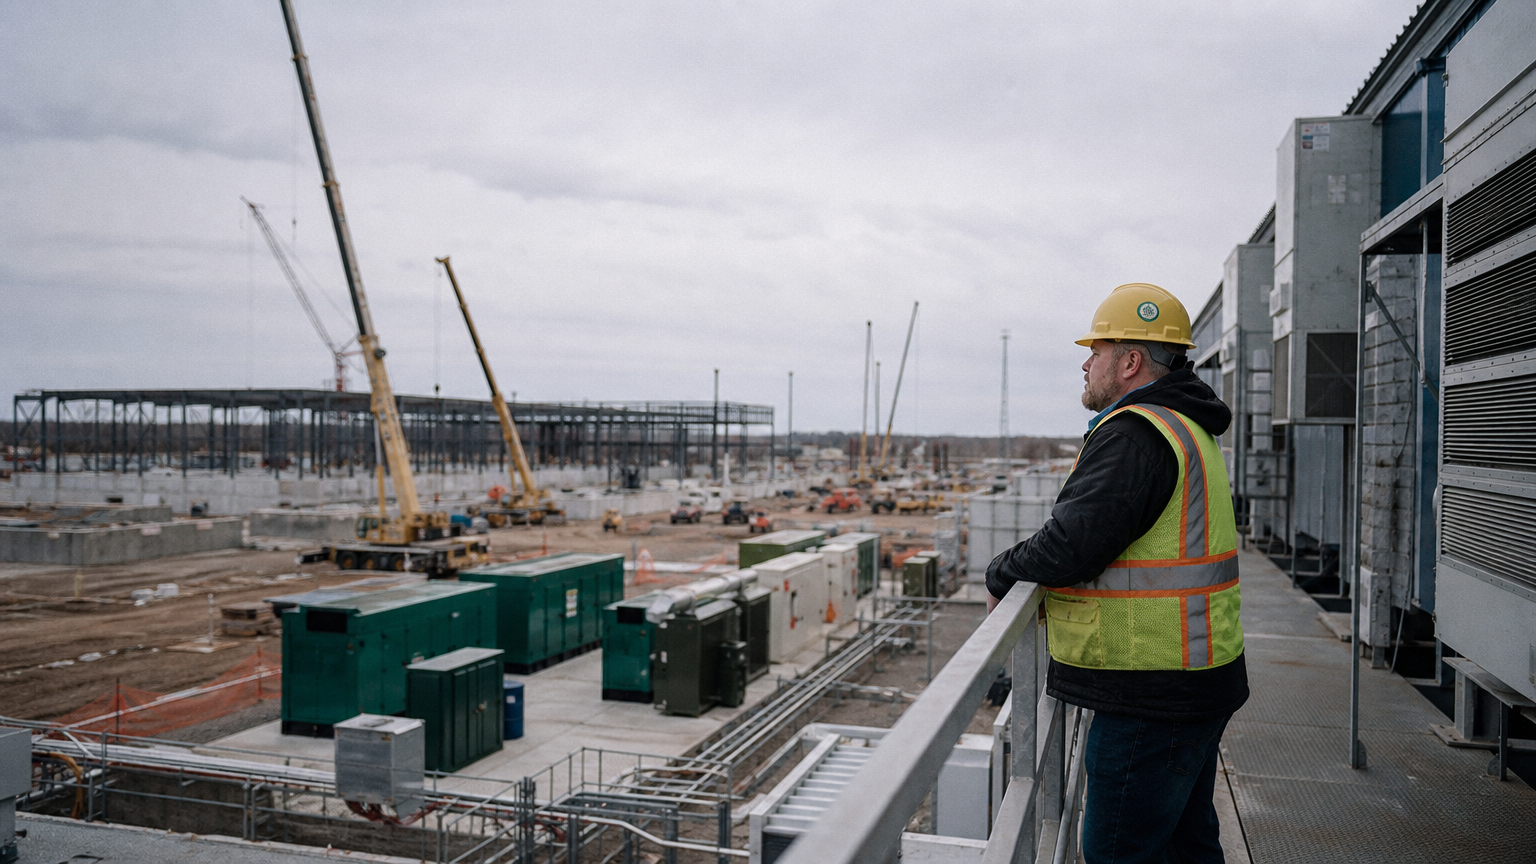
La solidité du cloud chez Alphabet était réelle, mais ce n'était pas la surprise. Les dépenses, elles, l'étaient. Les prévisions de dépenses d'investissement pour 2026 se situent autour de 180 à 190 milliards d'USD. Selon certains rapports, les flux de trésorerie disponibles seraient devenus négatifs ce trimestre. C'est ce que le marché a réévalué.
Quand des dépenses massives inquiètent les investisseurs
Les dépenses d'investissement divisent les opinions, et pour une bonne raison. Dépenser pour répondre à une demande réelle construit la prochaine étape de croissance. Dépenser sans preuve de rentabilité ne fait que consommer de la trésorerie.
Les propres chiffres d'Alphabet montrent que la demande est bien présente. La direction a évoqué un carnet de commandes cloud qui dépasse largement une année complète de revenus cloud passés, et a indiqué que des limites de capacité ont freiné les ventes. Il s'agit d'une file de clients payants, pas d'une estimation.
L'inquiétude porte sur le calendrier et l'ampleur. Les retours sur ces dépenses ne sont pas encore prouvés, et la facture est colossale. L'interprétation baissière n'est pas que le marché a manqué une bonne affaire. C'est qu'un cours plus bas est une réponse rationnelle à un risque non prouvé.
Ce que les précédents dégagements massifs des géants de la tech nous apprennent
Ce schéma se répète lors des publications de résultats des méga-capitalisations. Fin 2022, Meta avait été sanctionné pour ses dépenses liées à ses paris sur l'avenir, alors que sa croissance affichée ralentissait. L'action avait fortement chuté, puis connu une forte reprise au cours de 2023, à mesure que la stratégie de dépenses se clarifiait.
Amazon a passé des années à afficher de solides revenus pendant que des investissements massifs comprimaient les bénéfices et, parfois, le cours de l'action. Lorsque cet investissement s'est ensuite converti en marge, l'action a été réévaluée à la hausse.
La première réaction du marché n'est pas le verdict final. Des dépenses redoutées peuvent être récompensées plus tard, si elles génèrent des retours. Mais rien ne le garantit, et cela n'arrive jamais selon un calendrier fixe.
Ce qu'il faut surveiller désormais
Les éléments penchent vers une réévaluation du risque, et non une simple surréaction. Un éventuel retournement dépendra des chiffres qui sous-tendent cette crainte.
- Si les prévisions de dépenses d'investissement continuent d'augmenter dans les prochains trimestres.
- La trajectoire des flux de trésorerie disponibles après le retournement constaté ce trimestre.
- La vitesse à laquelle le carnet de commandes cloud se convertit en revenus ; la direction a indiqué que plus de la moitié devrait se concrétiser dans les 24 mois.
- Le calendrier de Gemini et la capacité de Google à rester compétitif sur les produits d'IA.
Le scénario optimiste se renforce si le carnet de commandes se convertit comme prévu et si les marges se maintiennent. Il s'affaiblit si la croissance du cloud ralentit alors que les dépenses continuent d'augmenter. Dans tous les cas, la leçon reste la même : vérifiez ce qui était déjà attendu d'une action avant de juger sa réaction.
Questions fréquemment posées
Cela signifie que le marché a déjà intégré un résultat attendu dans le cours actuel de l'action. Si une entreprise délivre exactement ce qui était attendu, le titre peut ne pas bouger, car ce résultat avait déjà été anticipé avant la publication du rapport.
Les estimations consensuelles des analystes concernant le chiffre d'affaires et le bénéfice sont largement publiées avant les résultats. Le ton général autour d'une action est tout aussi important : les prévisions, les plans de dépenses et les échéances produits surveillés par les traders, autant d'éléments que le chiffre principal seul ne révèle pas.
Pas automatiquement. Certains mouvements de vente s'inversent une fois que le marché a digéré les chiffres, comme ce fut le cas pour Meta après 2022. D'autres reflètent une réévaluation rationnelle d'un risque réel. La réaction dépend du fait que la préoccupation sous-jacente, comme des dépenses non encore prouvées, se résolve ou non lors des trimestres suivants.
Des dépenses importantes réduisent les flux de trésorerie et les bénéfices à court terme, et leur rentabilité reste incertaine. Les traders récompensent les dépenses d'investissement (capex) liées à une demande visible, comme un important carnet de commandes, et pénalisent les dépenses dont les rendements ne sont pas prouvés ou dont l'ampleur semble intenable.