
Deux points de passage pétroliers stratégiques touchés en même temps, et pourquoi la flambée pourrait s'estomper
Le pétrole ne réagit pas aux barils déjà perdus. Il intègre la peur des barils qui pourraient être perdus. Avec les attaques houthies contre les sites de Saudi Aramco et un
Par la rédaction Deriv · 29 juillet 2026 · 4 min de lecture

Le pétrole ne réagit pas aux barils déjà perdus. Il intègre la peur des barils qui pourraient être perdus. Avec les attaques houthies contre les sites de Saudi Aramco et un blocus déclaré du Bab al-Mandab venant s'ajouter à un faible trafic dans le détroit d'Ormuz, le brut comporte une prime de risque, et non un déficit d'approvisionnement. Cette différence est toute l'histoire.
Pourquoi le pétrole bondit sous l'effet de la peur, et non des barils perdus
Une alerte sur un point de passage stratégique agit d'abord sur l'imagination. Les traders voient une route menacée et intègrent le pire scénario avant même qu'un seul baril ne disparaisse. C'est cela, la prime de risque : le prix payé pour une perturbation qui n'a pas encore eu lieu.
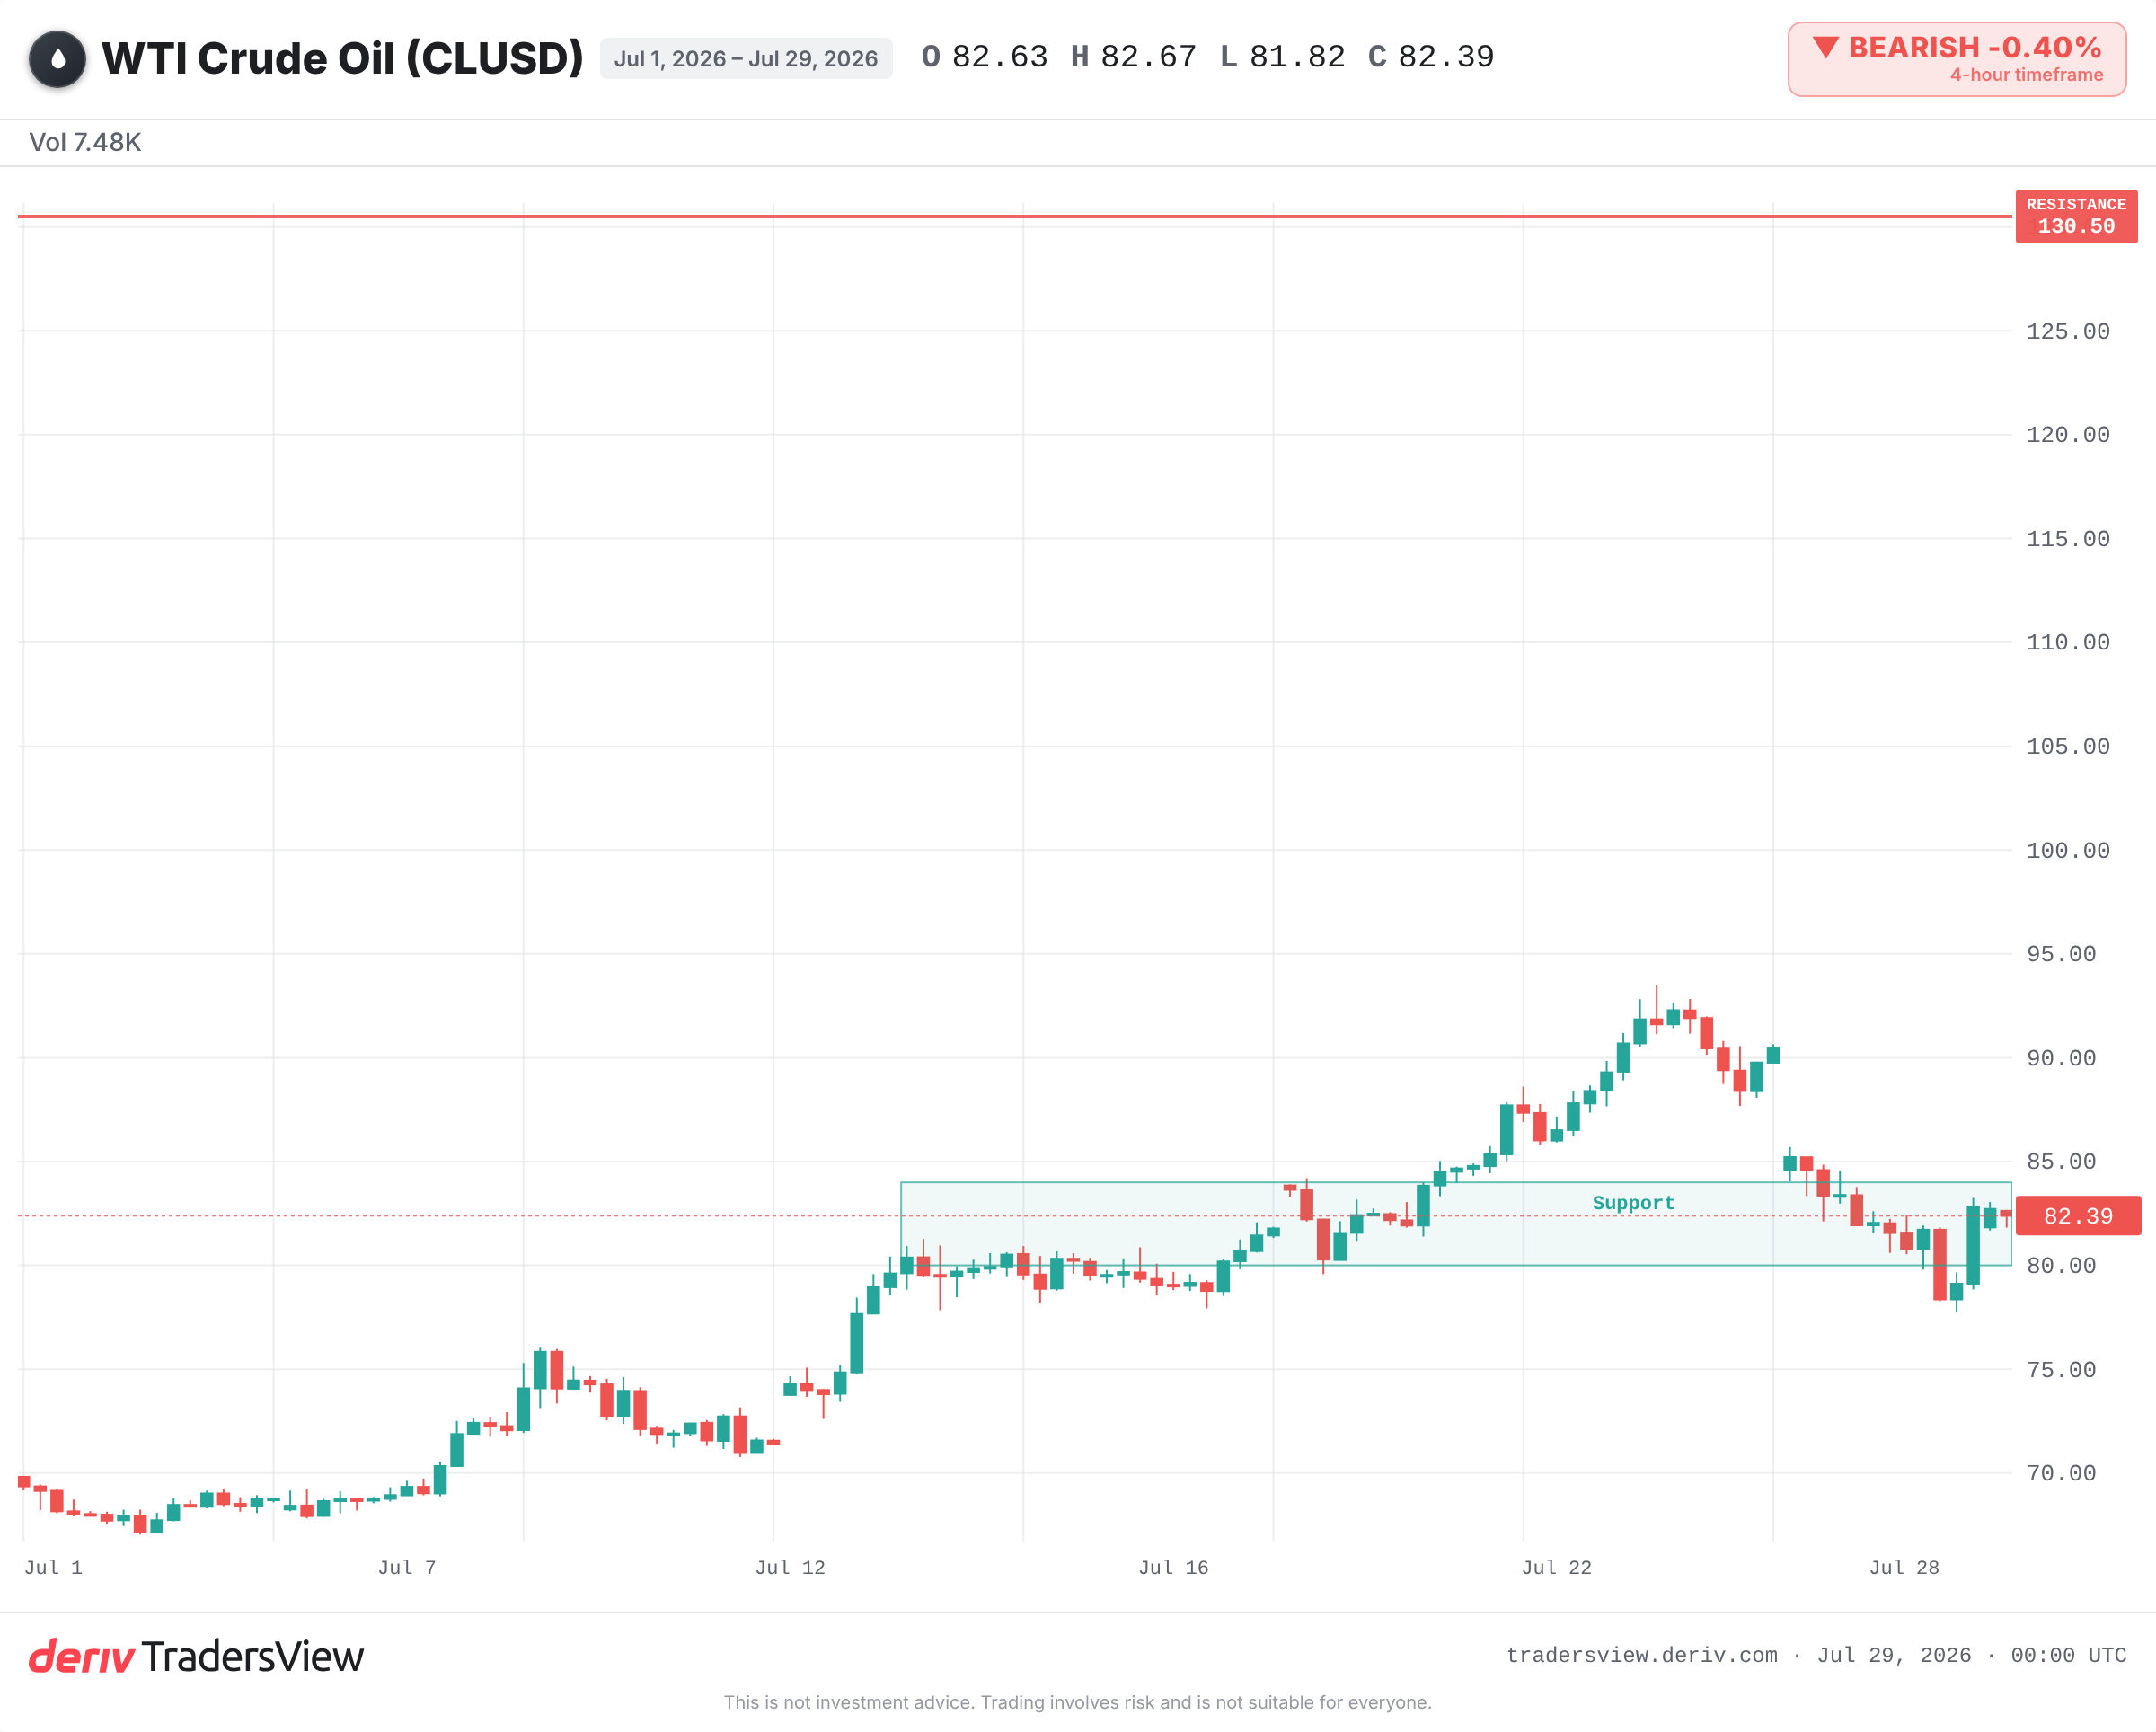
L'ampleur et la durabilité du mouvement dépendent de deux facteurs : le nombre de routes alternatives disponibles, et la crédibilité de la menace. Au moment de la diffusion en direct, le WLDOIL se négocie autour de 80 USD, bien en dessous de son sommet de crise de 2022. Le marché est nerveux, pas paniqué. Il intègre une possibilité, pas une perte.
Tous les points de passage stratégiques ne se valent pas
Les gros titres brouillent cette réalité. Le Bab al-Mandab et le détroit d'Ormuz sont tous deux des points de passage stratégiques, mais ils jouent des rôles très différents.
Les navires peuvent contourner le Bab al-Mandab. Le détour par le cap de Bonne-Espérance fait plus que doubler la durée du voyage et fait grimper les coûts de fret et d'assurance. C'est douloureux, mais le pétrole arrive tout de même à destination. Les primes de risque de guerre pour les voyages dans le sud de la mer Rouge ont fortement augmenté, un signal réel de tension. Mais augmenter le coût d'une route n'équivaut pas à supprimer l'approvisionnement.
Ormuz est le seul point de passage sans véritable alternative. Environ un cinquième du pétrole mondial y transite, et aucun détour ne peut remplacer ce volume. Une fermeture réelle d'Ormuz constituerait un choc d'approvisionnement. Un blocus du Bab al-Mandab, jusqu'à présent, reste un choc de coûts.
Ce que l'histoire nous apprend sur l'estompement d'une flambée pétrolière
Le schéma se répète. En 2019, des frappes de drones et de missiles contre l'installation saoudienne d'Abqaiq ont fait chuter la production saoudienne de moitié du jour au lendemain, soit près de 5 % de l'approvisionnement mondial. Le pétrole a enregistré sa plus forte hausse quotidienne depuis des décennies. En quelques semaines, il a reversé la majeure partie de ses gains, car l'Arabie saoudite a rétabli sa production plus rapidement que prévu.
Les attaques en mer Rouge de fin 2023 racontent la même histoire, sous un autre angle. Les transporteurs ont modifié leurs itinéraires, les coûts de fret et d'assurance sont restés élevés pendant des mois, mais le brut a à peine bougé. Les barils ont continué d'atteindre le marché par des routes plus longues.
Et en 2022, la crainte de perdre le pétrole russe a poussé le Brent vers un sommet de cycle, avant que les prix ne baissent pendant un an, le brut russe ayant trouvé de nouveaux acheteurs. Les flambées liées à la peur d'une pénurie d'approvisionnement s'estompent lorsque l'approvisionnement se révèle résilient.
Quand prendre la flambée au sérieux
Le scénario d'estompement n'est pas une garantie absolue. Il ne tient que tant que la menace reste une menace. Les éléments disponibles penchent vers une prime de risque appelée à se dénouer, mais le risque extrême reste réel.
Le mouvement mérite d'être pris au sérieux, et non considéré comme passager, si l'un des éléments suivants passe de la rumeur au fait avéré :
- Une atteinte confirmée à la capacité de production de Saudi Aramco, et non de simples attaques sur des sites non critiques.
- Le blocus du Bab al-Mandab bloquant réellement le trafic, et non se contentant de faire grimper les coûts d'assurance.
- Toute menace crédible sur le trafic dans le détroit d'Ormuz, la seule route sans substitut.
Surveillez également les primes de risque de guerre des pétroliers et les capacités de réserve de l'OPEP+. La hausse des primes signale une tension, même lorsque les navires continuent de naviguer. Un signal de l'OPEP+ annonçant la libération de barils indiquerait que la prime de risque est en train de se dissiper.
Ce qu'il faut en retenir
Deux points de passage stratégiques dans l'actualité donnent l'impression d'un double danger. Dans les faits, il s'agit de deux problèmes distincts : une route plus coûteuse et une autre menacée mais toujours ouverte. Évaluez la prime de risque pour ce qu'elle est, et sachez quel point de passage pourrait transformer une alerte en choc réel. Les marchés pétroliers sont volatils, et une seule perturbation confirmée peut rapidement rebattre les cartes.
Questions fréquemment posées
Environ un cinquième du pétrole mondial transite par le détroit d'Ormuz, et aucune autre route ne peut compenser entièrement ce volume. C'est pourquoi une véritable fermeture du détroit d'Ormuz représenterait un évènement bien plus important qu'un blocage du détroit de Bab al-Mandab.
Il s'agit du supplément de prix que les traders paient en prévision d'une éventuelle perturbation future de l'approvisionnement, avant même qu'un seul baril ne soit réellement perdu. Lorsque les flux continuent de circuler normalement, cette prime se résorbe souvent et les prix repartent à la baisse.
Cela augmente les coûts de fret et d'assurance et plus que double la durée des trajets, mais le pétrole brut finit tout de même par atteindre le marché. Historiquement, cela fait grimper les coûts d'expédition davantage que le prix du pétrole lui-même.
Une perte confirmée de capacité de production, une route physiquement fermée sans alternative possible, ou une menace crédible pesant sur le détroit d'Ormuz. Ces scénarios suppriment réellement des barils, plutôt que de simplement augmenter le coût de leur transport.