
Un baril sur cinq transite par le détroit d'Ormuz, alors pourquoi le pétrole est-il redescendu à 75 USD ?
Le pétrole a bondi de plus de 3 % à 78,68 USD lorsque l'Iran a déclaré la fermeture du détroit d'Ormuz, mais le WLDOIL est depuis redescendu à environ 75,06 USD, les informations faisant état d'une désescalade entre les États-Unis et l'Iran laissant entrevoir une réouverture. Le marché a intégré la probabilité d'une perturbation durable, et non le pire scénario, et cet écart est la leçon à retenir pour les débutants.
Par la rédaction Deriv · 14 juillet 2026 · 3 min de lecture

Une fermeture du détroit d'Ormuz menacerait environ un baril de pétrole sur cinq dans le monde, pourtant le brut n'a bondi que d'environ 3 % avant de redescendre. Le marché intègre la probabilité qu'une perturbation persiste, et non son pire scénario.
L'Iran a déclaré le détroit d'Ormuz « fermé » et a attaqué des navires tentant d'y transiter. Sur le papier, il s'agit d'un événement rare et de grande ampleur. Environ 20 % de l'approvisionnement mondial en pétrole transite par ce seul passage.
Les cours ont pourtant raconté une histoire plus calme. Le pétrole a dépassé 78 USD à l'annonce, puis est redescendu bien en dessous du pic. Cet écart entre le choc et le prix est la leçon à retenir.
Pourquoi un titre alarmant sur un point de passage stratégique n'entraîne pas un mouvement proportionnel
Un point de passage stratégique est un lieu unique que chaque baril doit traverser. Le bloquer aurait un impact théorique énorme. Mais le prix ne réagit pas au maximum théorique.
Les marchés intègrent deux éléments : l'ampleur potentielle d'une perturbation, et la probabilité qu'elle se produise réellement et perdure. Une déclaration ne constitue pas un arrêt confirmé et durable du trafic. Les traders pondèrent l'annonce en fonction de sa probabilité de se concrétiser.
La réaction reflète donc une probabilité, et non une certitude. Un mouvement de 3 % indique que le marché prend la menace au sérieux, tout en doutant d'une fermeture totale et durable.
Deux chocs passés illustrant cette différence
Les attaques de pétroliers de 2019 près du golfe d'Oman avaient fait bondir le pétrole le jour même. Le détroit était resté ouvert, les flux avaient continué, et le pic s'était estompé en quelques jours. La fermeture redoutée n'avait jamais eu lieu.
L'invasion de l'Ukraine par la Russie en 2022 a été différente. Il s'agissait d'un choc d'approvisionnement réel et prolongé. Le pétrole avait atteint un record proche de 130 USD, et ce mouvement s'était maintenu pendant des mois, car la perturbation était bien réelle.
L'ampleur et la durée d'un mouvement de prix dépendent de la durée de la perturbation, et non du caractère spectaculaire du titre. L'un s'est estompé en quelques jours. L'autre a duré des mois.
Le scénario haussier : le marché est-il trop détendu ?
Il existe un autre point de vue légitime. Si le détroit d'Ormuz venait réellement à fermer et à le rester, environ un cinquième de l'approvisionnement mondial serait en jeu. Des prix proches du record de 2022, voire supérieurs, seraient alors justifiés.
Selon cette logique, une réaction modeste sous-évaluerait le risque extrême. Il s'agit d'une possibilité réelle, et non d'un argument fallacieux. Cette lecture devient pertinente si les pétroliers cessent réellement de transiter, se détournent, et si les assureurs se retirent du trafic dans le Golfe.
Les éléments observés jusqu'à présent penchent dans l'autre sens. Les tensions répétées cette année ont provoqué des pics dépassant les 70 USD, et les cours sont systématiquement redescendus. Le marché continue de traiter chaque annonce de fermeture de manière probabiliste.
Que surveiller avant de réagir à un titre sur le détroit d'Ormuz
Le signal à surveiller est la réalité et la durée de la perturbation, et non son retentissement médiatique.
- Un arrêt confirmé et durable du trafic des pétroliers, et non une simple déclaration.
- Des pics des primes d'assurance et des tarifs de transport maritime pour le trafic dans le Golfe, signe d'une perturbation réelle.
- Les annonces d'escalade ou de désescalade entre les États-Unis et l'Iran.
- Le pétrole franchissant et se maintenant au-dessus de la récente zone de pic, plutôt qu'un retour vers la fourchette médiane de l'année.
- Les capacités de réserve de l'OPEP+ ou les routes alternatives par pipeline compensant le risque lié au détroit d'Ormuz.
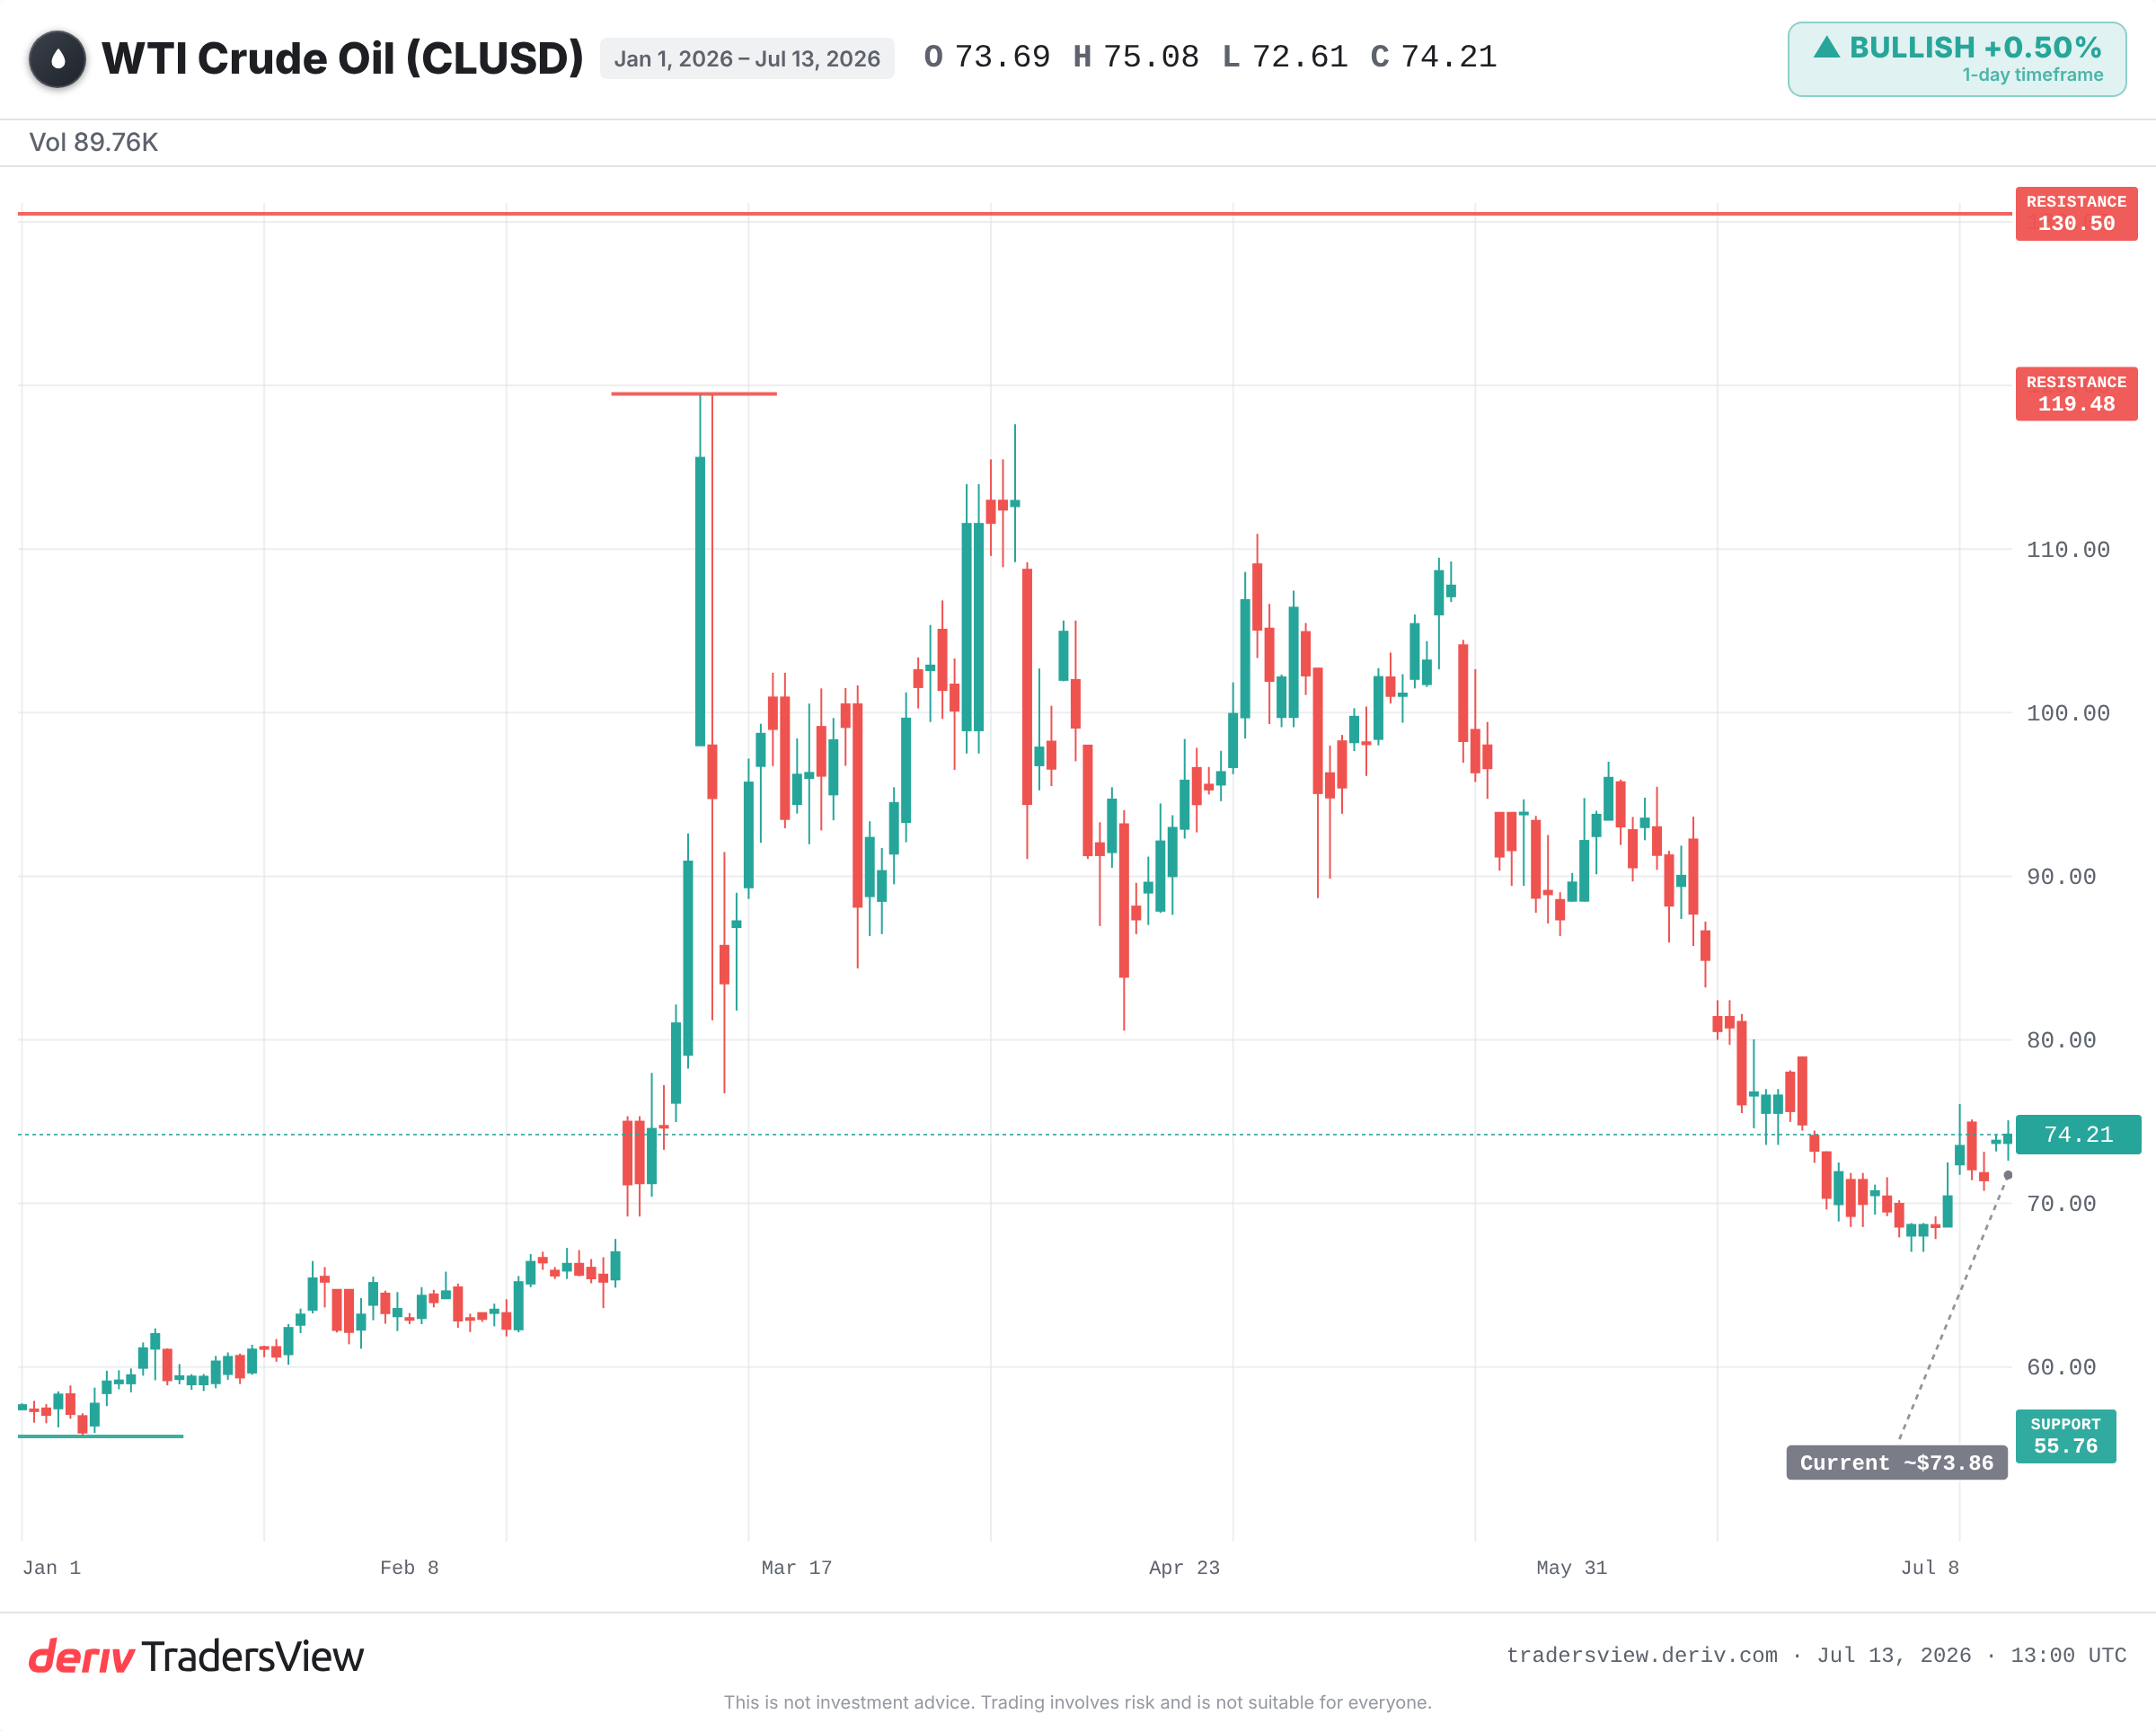
Un point de passage stratégique critique peut faire bouger tout un marché. Mais un titre annonçant sa fermeture n'est qu'une première donnée. Ce qui détermine un mouvement durable, c'est l'arrêt effectif des flux.
La volatilité liée aux annonces géopolitiques est marquée et peut s'inverser rapidement. Ceci est un contenu éducatif et d'analyse, et non un signal de trading.
Questions fréquemment posées
Environ un baril sur cinq de l'approvisionnement mondial en pétrole transite par le détroit d'Ormuz, ce qui explique pourquoi toute menace à son encontre attire une attention bien supérieure à un simple mouvement de prix.
Un arrêt confirmé et durable du trafic des pétroliers, plutôt qu'une simple déclaration. Les signes incluent le détournement ou l'arrêt des pétroliers, ainsi que le retrait des assureurs et des transporteurs du trafic dans le Golfe.
Le pic initial intègre l'impact théorique, puis le prix s'estompe à mesure que les traders jugent peu probable que la fermeture se concrétise pleinement ou perdure. Le marché pondère l'annonce en fonction de sa probabilité de se réaliser.
Les capacités de réserve et les routes alternatives par pipeline peuvent partiellement compenser le risque lié au détroit d'Ormuz, ce qui explique en partie pourquoi le marché peut considérer une menace de fermeture comme n'entraînant pas une perte totale d'approvisionnement. Surveillez les annonces de l'OPEP+ sur ces deux aspects.