
Cinq banques, un cours de l'or, cinq objectifs différents
JPMorgan a réduit son objectif sur l'or tandis que d'autres restent optimistes au-dessus de 5 000 USD. Analysez l'écart entre les prévisions plutôt que de vous fier à un seul chiffre.
Par la rédaction Deriv · 7 juillet 2026 · 4 min de lecture

Lorsque des analystes expriment publiquement leur désaccord sur un même actif au même prix, l'écart entre leurs objectifs constitue en soi un message. Il révèle le degré d'incertitude qui entoure l'avenir.
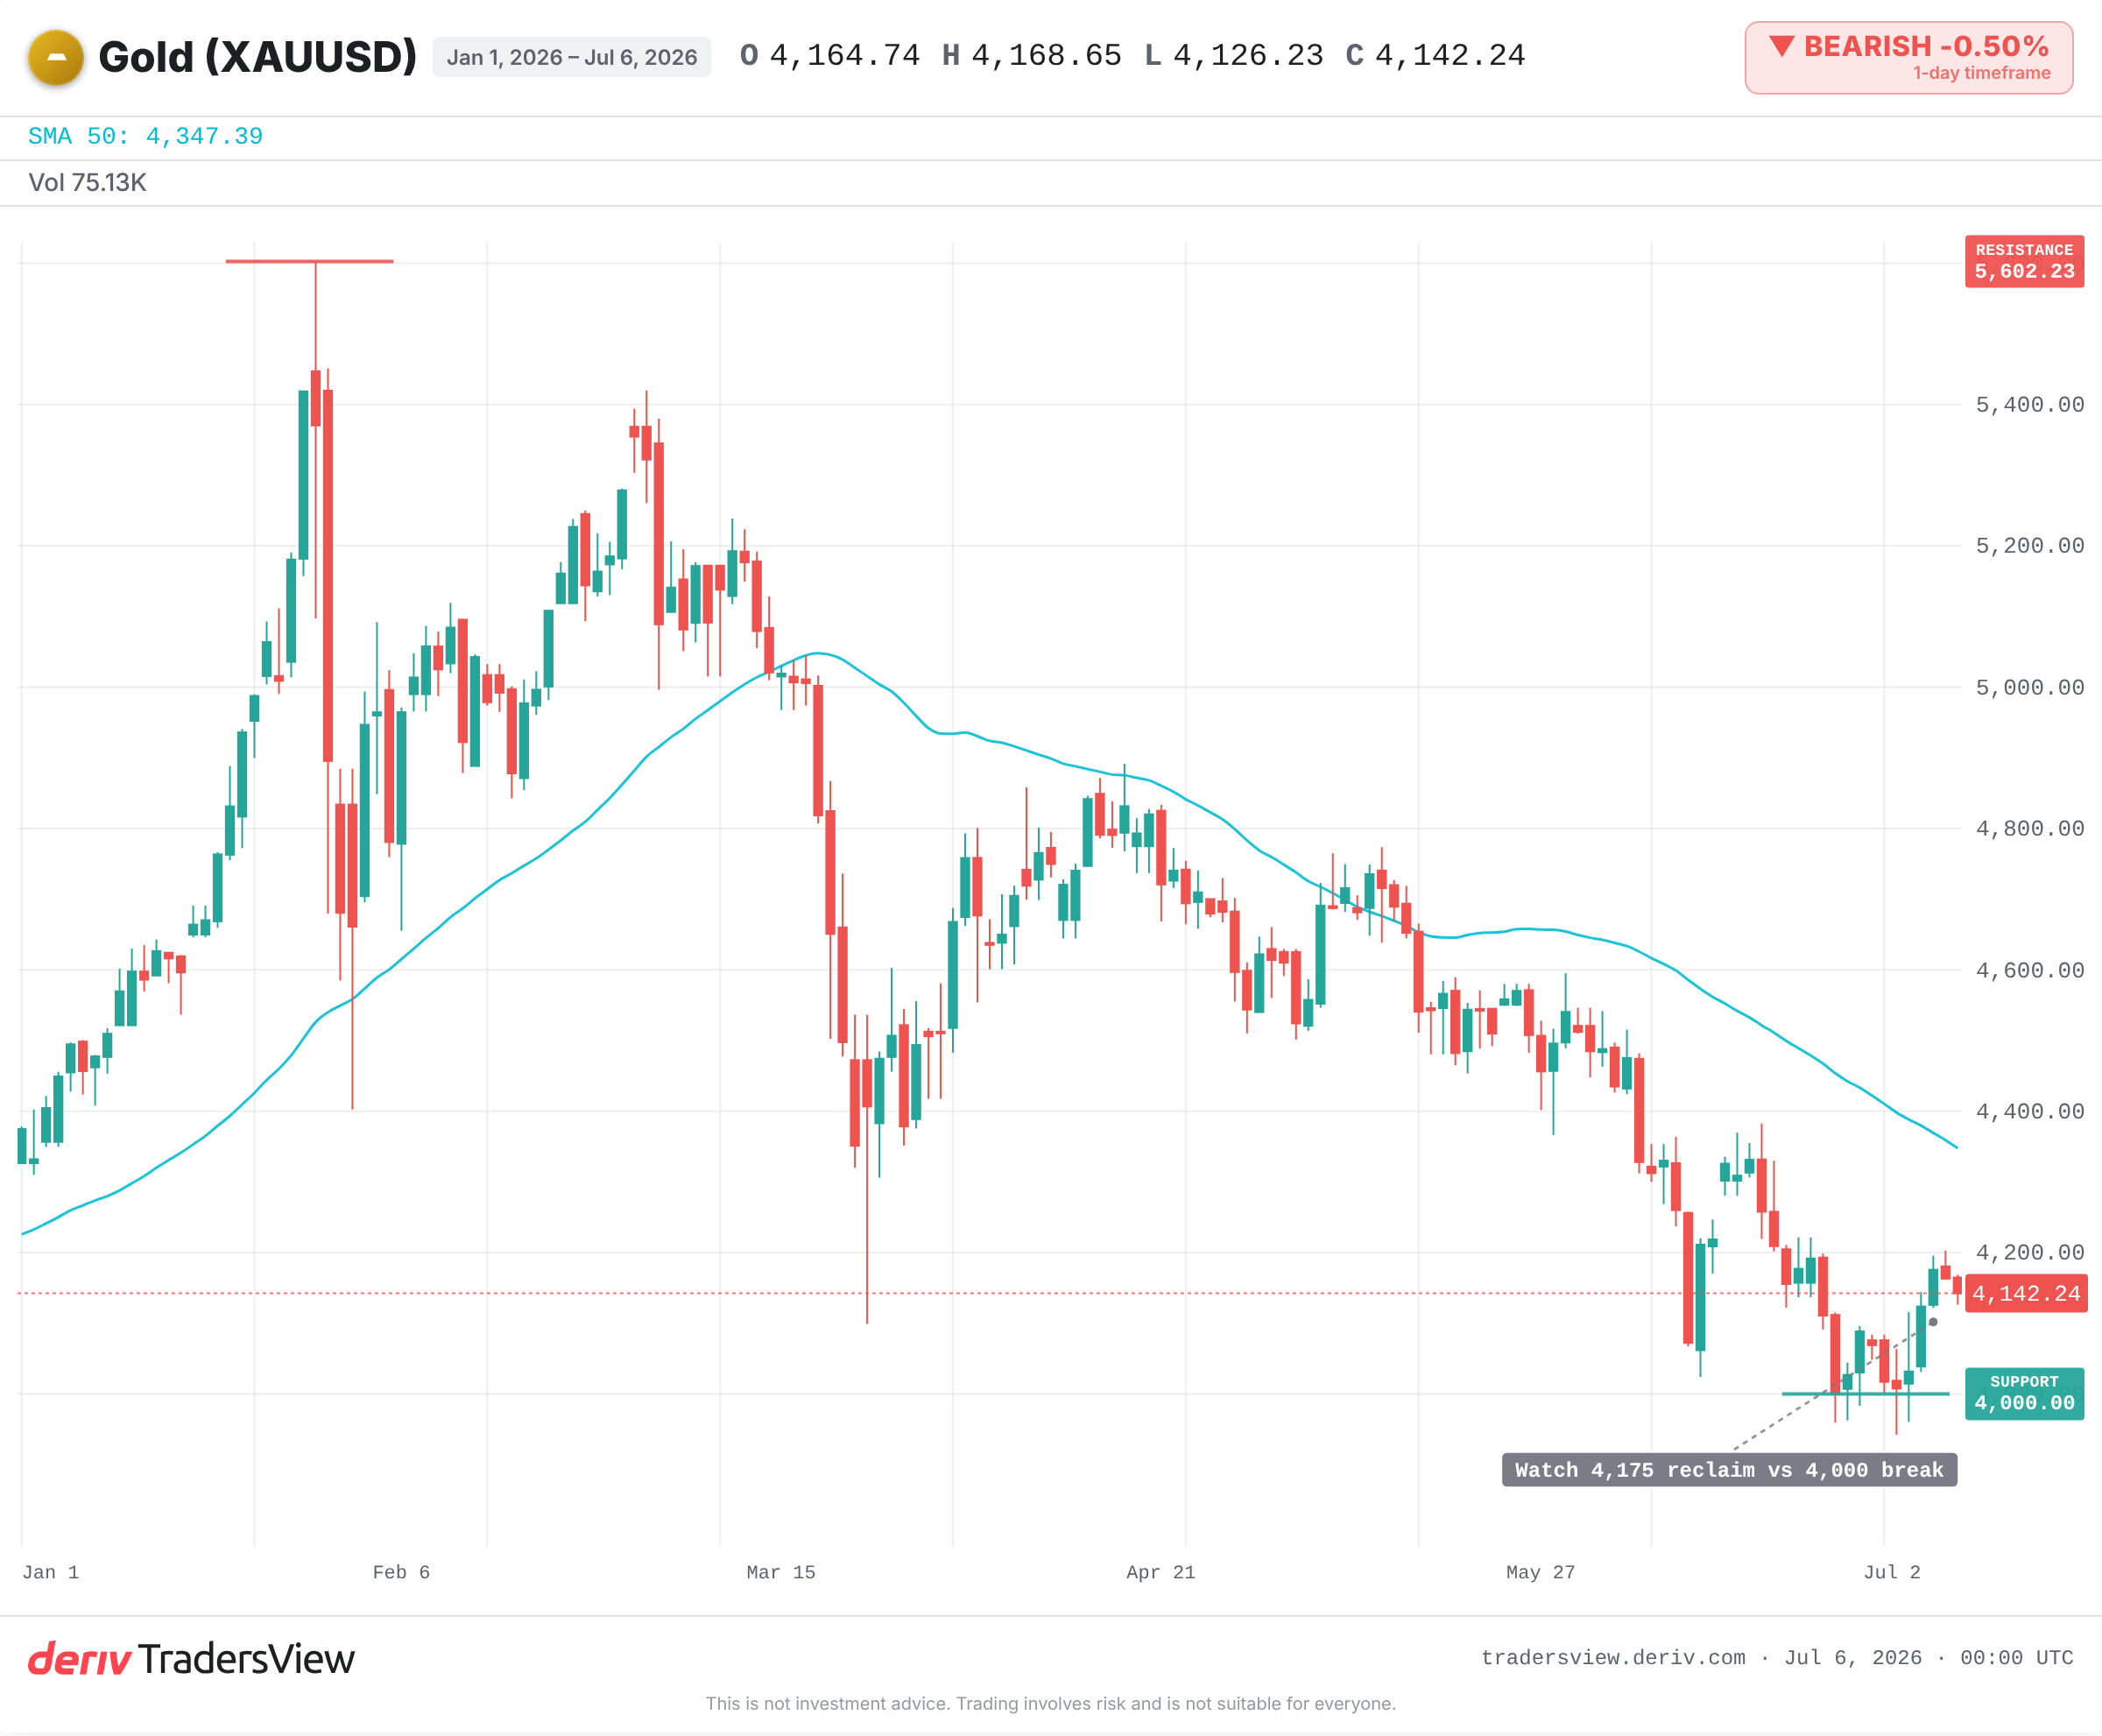
L'or en est actuellement un exemple concret. Le cours au comptant évolue autour de 4 140 USD après avoir culminé près de 5 500 USD en janvier 2026. JPMorgan vient de réduire son objectif du quatrième trimestre d'un quart. D'autres grandes banques ont maintenu leurs prévisions optimistes inchangées. Même métal, même jour, des chiffres radicalement différents.
Pourquoi la baisse de l'objectif d'une banque sur l'or n'est pas un signal de krach
L'interprétation évidente serait que JPMorgan est devenue pessimiste et que l'or atteint un sommet. Cette lecture est erronée sur le plan mathématique.
L'objectif révisé de JPMorgan pour le quatrième trimestre reste supérieur au cours actuel. Réduire un chiffre élevé à un chiffre plus bas ne signifie pas prévoir une baisse. Cela signifie simplement une hausse moins marquée qu'auparavant. Confondre une prévision revue à la baisse avec un signal de vente est l'un des pièges les plus courants pour quiconque découvre la lecture des analyses.
Un objectif de cours est un pari sur des hypothèses, pas une promesse
Chaque objectif repose sur des paramètres : les rendements réels, la demande physique et les achats des banques centrales. Modifiez l'un de ces paramètres, et le chiffre évolue. JPMorgan a invoqué une demande plus faible et des rendements réels plus élevés pour justifier sa révision. C'est le mécanisme qui s'exprime, pas un jugement sur l'or lui-même.
La question utile n'est donc jamais « quel est l'objectif ? » mais « quelle hypothèse a changé pour le faire bouger ? » En remontant à la cause, une prévision devient une information plutôt qu'une consigne.
Ce que l'écart entre les prévisions révèle réellement
Observez l'éventail des prévisions actuelles. JPMorgan incarne la voix prudente. Goldman Sachs maintient un objectif pour fin 2026 nettement supérieur au cours actuel. Standard Chartered, TD Securities et State Street projettent des niveaux encore plus élevés pour 2027. Une enquête de l'OMFIF a révélé que la plupart des banques centrales anticipent des prix compris entre 5 000 et 6 000 USD d'ici mi-2027, soutenus par des achats constants du secteur officiel proches de 60 tonnes par mois.
Il s'agit d'un écart considérable. Mais un écart important n'est pas un problème à résoudre. C'est une illustration de la mesure dans laquelle l'avenir dépend de paramètres que personne ne peut fixer avec certitude. L'ampleur du désaccord constitue une mesure de l'incertitude, et analyser cet écart vaut mieux que de se fier à un seul chiffre.
Ce que l'histoire enseigne face à une vague d'objectifs optimistes sur l'or
La divergence précède souvent de grands mouvements. L'or avait culminé près de 1 900 USD en septembre 2011, alors que les banques affichaient des objectifs contradictoires. Il a ensuite chuté d'environ 40 % jusqu'en 2015, une baisse que la plupart des optimistes n'avaient pas anticipée.
Après le record d'août 2020 au-dessus de 2 000 USD, les prévisionnistes se sont nettement divisés. Le camp prudent, qui anticipait un retour à la moyenne à mesure que les rendements réels augmentaient, a eu raison pendant plus d'un an, même si la thèse haussière à long terme a fini par se confirmer. En 2013, la hausse des anticipations de rendements réels avait contraint les banques à revoir leurs objectifs à la baisse. C'est ce même mécanisme des rendements réels que JPMorgan invoque aujourd'hui qui avait alors entraîné ce mouvement.
Les véritables raisons d'être prudent
Le scénario prudent pourrait encore s'accentuer. Si les achats des banques centrales ralentissent par rapport à leur rythme actuel et que les rendements réels continuent de grimper, les optimistes tablant sur plus de 5 000 USD pourraient simplement prolonger une tendance déjà arrivée à son sommet.
Ce qui confirmerait la thèse prudente : des sorties de capitaux soutenues des ETF, un dollar plus ferme, des rendements réels plus élevés et un recul visible des achats du secteur officiel. L'or évolue également sous sa moyenne mobile à 50 jours, une inclinaison baissière à court terme qui mérite d'être surveillée.
Ce qu'il faut surveiller plutôt qu'un seul chiffre
- Les rendements réels, le paramètre cité par JPMorgan pour justifier sa révision à la baisse.
- Le dollar américain, qui exerce une pression sur l'or libellé en USD.
- Les achats des banques centrales, selon qu'ils se maintiennent près de 60 tonnes par mois ou qu'ils ralentissent.
- La capacité du cours au comptant à reconquérir le niveau de référence proche de 4 175 USD ou à se diriger vers 4 000 USD.
La leçon dépasse le cadre de cette semaine. Lorsque des personnes crédibles s'opposent sur un même prix, ne misez pas sur un prévisionniste « héros ». Cherchez à comprendre pourquoi elles divergent, et considérez cet écart comme le reflet honnête de ce que personne ne sait encore.
Questions fréquemment posées
Il s'agit d'estimations fondées sur des hypothèses relatives aux rendements réels, à la demande et aux achats des banques centrales, et non de prédictions certaines. L'histoire montre que les prévisions manquent souvent les mouvements de grande ampleur, il convient donc de les considérer comme des scénarios plutôt que comme des garanties.
Les rendements réels et le dollar américain ont tendance à dominer à court terme. Lorsque les rendements réels augmentent ou que le dollar se renforce, l'or coté en dollars subit généralement une pression, indépendamment des perspectives de demande à plus long terme.
Les banques centrales achètent de l'or pour diversifier leurs réserves au-delà d'une seule devise et détenir un actif dépourvu de risque de contrepartie. Les achats réguliers du secteur officiel constituent un soutien clé derrière de nombreuses prévisions haussières.
Non. Un prix inférieur à la moyenne mobile à 50 jours indique une tendance baissière à court terme, et non un déclin certain. Il s'agit d'un indicateur parmi d'autres, et un retour au-dessus de ce niveau atténuerait ce signal.