
¿Una subida del Banco de Japón realmente hace caer el USD/JPY?
El USD/JPY sigue la brecha entre la Fed y el Banco de Japón. Por qué una subida del BoJ en septiembre podría fortalecer el yen, o ya estar descontada en el precio.
Por el equipo de Deriv · 14 de agosto de 2026 · 4 min de lectura

El USD/JPY es una apuesta sobre una sola cosa: la brecha entre lo que paga la Fed y lo que paga el Banco de Japón (BoJ). Cuando esa brecha se reduce, el yen tiende a fortalecerse y el USD/JPY cae. Por eso, todo el trading de dólar-yen ahora depende de una sola fecha: la reunión del BoJ del 17 al 18 de septiembre.
Por qué la brecha de tasas, y no un solo banco, impulsa el dólar-yen
Un par de divisas es un precio relativo. Se mueve según la diferencia entre las trayectorias de tasas de interés de dos países, no por un solo banco central de forma aislada.
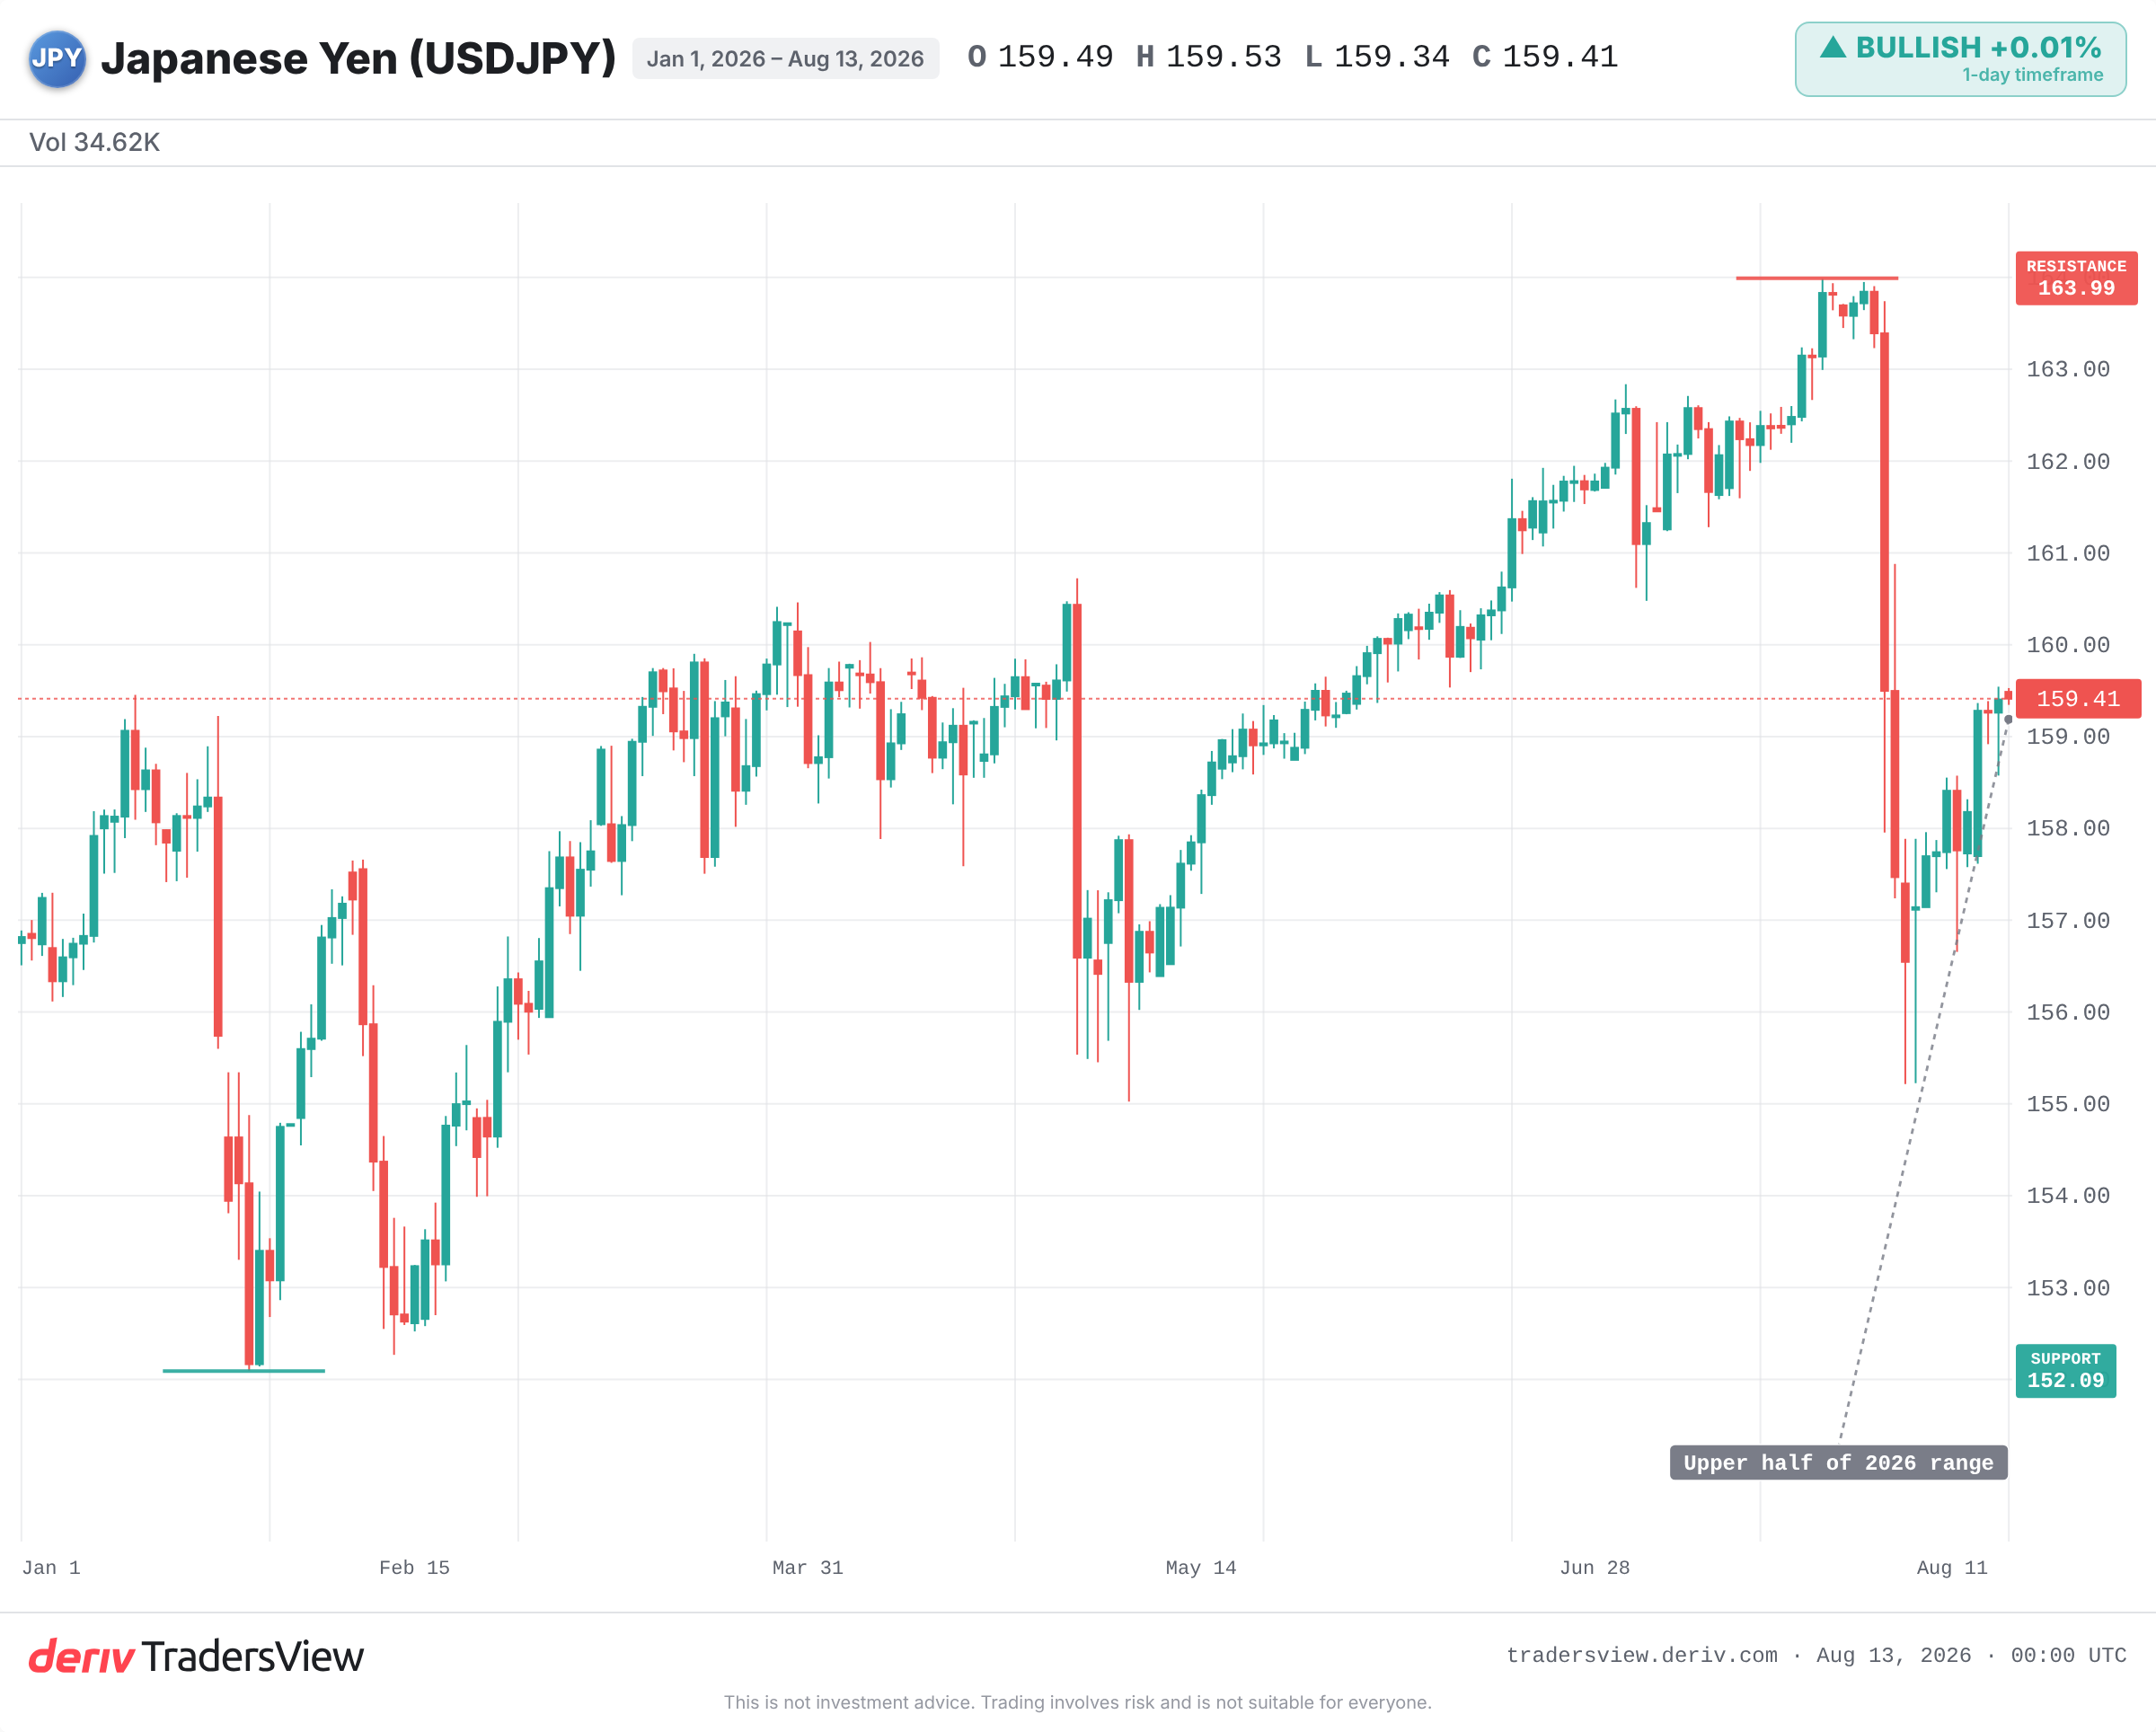
En este momento, la Fed paga mucho más que el BoJ. El capital se estaciona en activos en dólares de mayor rendimiento. Esa amplia brecha es el motor que mantiene al USD/JPY en la mitad superior de su rango de 2026, más cerca del máximo del año que de su mínimo.
Si se cierra la brecha, se revierte el incentivo. Una subida del BoJ reduce el diferencial, hace que mantener activos en yenes sea relativamente más atractivo y presiona el par a la baja. Por eso, un movimiento en septiembre importa menos por la subida en sí que por lo que provoca en la brecha.
Por qué una subida esperada puede mover al yen en la dirección contraria
Los mercados descuentan el futuro, no el pasado. Si una subida ya está totalmente anticipada, la divisa ya se movió antes de que se conozca la decisión.
Las probabilidades implícitas en el mercado de una subida en septiembre aumentaron bruscamente, de alrededor de un cuarto a aproximadamente tres cuartos en dos semanas, según datos de Tokyo Tanshi. Polymarket se ha inclinado incluso más alto. Cuando las probabilidades son tan altas, gran parte de la fortaleza del yen ya podría estar reflejada en el precio.
Una subida esperada incluso puede generar un rebote en el USD/JPY, un clásico movimiento de 'comprar con el rumor, vender con el hecho'. Lo que determina la reacción es la sorpresa, no la subida en sí.
Qué enseñan marzo de 2024 y julio de 2024 sobre los movimientos ya descontados
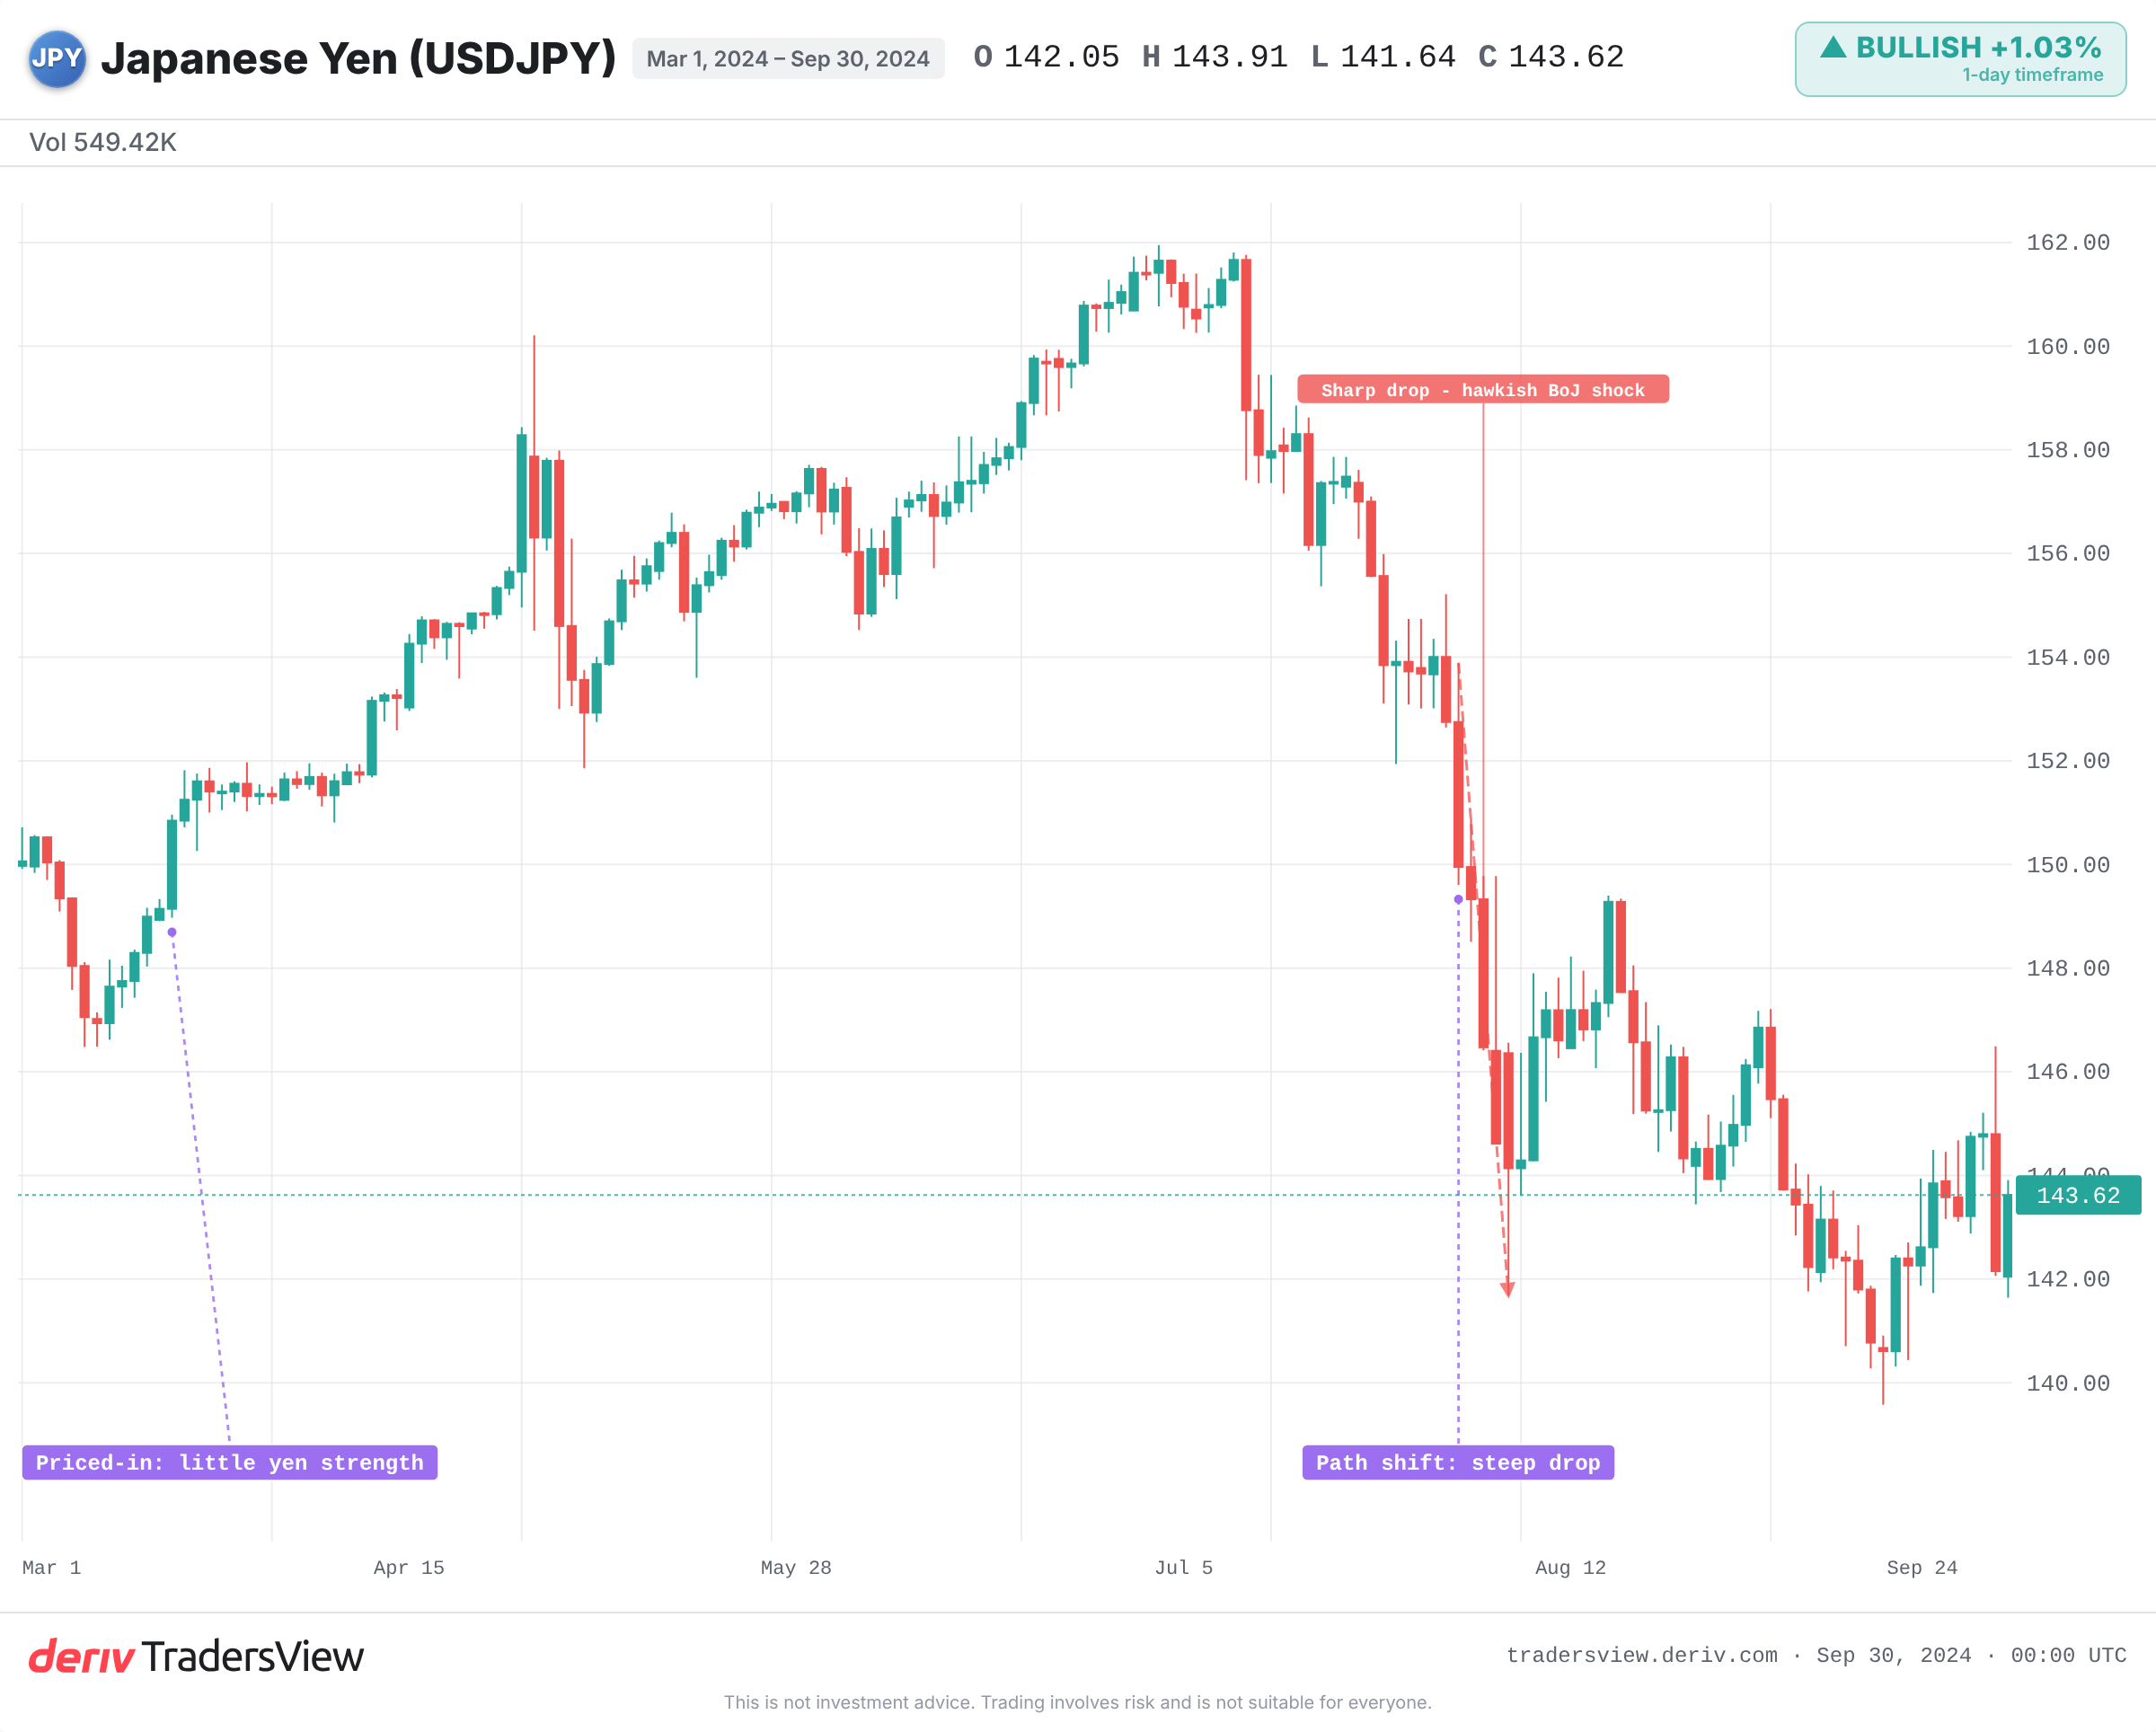
Una subida ya descontada apenas mueve al yen; una subida que cambia toda la trayectoria esperada de tasas lo mueve de forma violenta. Dos episodios recientes ilustran esto con claridad.
En marzo de 2024, el BoJ puso fin a las tasas negativas, su primera subida en 17 años. Aun así, el yen se debilitó. El movimiento ya estaba totalmente descontado, y la brecha de tasas con la Fed se mantuvo amplia, por lo que la trayectoria del diferencial realmente no cambió.
En julio de 2024, el panorama se invirtió. El BoJ subió las tasas y señaló más ajustes, mientras que la Fed se inclinaba hacia recortes. Eso cambió toda la trayectoria de la brecha. El carry trade del yen se deshizo violentamente, y el USD/JPY cayó con fuerza en las semanas siguientes.
Vale la pena entender ese proceso de deshacer posiciones, porque es lo que convierte una subida moderada en una caída pronunciada. En un carry trade, los traders piden préstamos baratos en yenes y compran activos en dólares de mayor rendimiento, quedándose con la brecha de tasas. Cuando el BoJ señala que la brecha se va a cerrar, esa operación deja de ser rentable. Los traders recompran yenes para pagar los préstamos, y la prisa por deshacer posiciones hace caer al USD/JPY rápidamente.
La lección: una sola subida no revierte una tendencia. Un cambio en la trayectoria esperada de la brecha sí lo hace. La subida de junio de 2026 es el recordatorio en sentido inverso: el BoJ actuó, pero el USD/JPY se mantuvo elevado porque el diferencial general se sostuvo.
Qué observar en torno a la decisión de septiembre
La evidencia sugiere que las señales futuras importan más que la decisión en sí. Una subida con un tono moderado y de ‘única vez’ podría fortalecer al yen mucho menos que una pausa acompañada de una señal agresiva sobre futuros ajustes.
- La orientación a futuro, no solo la subida o la pausa, sobre si vendrán más ajustes.
- Si las probabilidades de septiembre suben o bajan, lo cual indica cuánto ya está descontado en el precio.
- La trayectoria de la Fed: una Fed moderada reduce la brecha y amplifica cualquier fortaleza del yen; una Fed agresiva la compensa.
- La presión política del gobierno de Takaichi, que, según una encuesta de Bloomberg, podría postergar el movimiento hacia diciembre, con los economistas divididos.
- Señales de intervención cerca de la parte superior del rango, hacia el máximo de 2026. El Ministerio de Finanzas no publica un nivel detonante, así que hay que estar atento a advertencias verbales y repuntes repentinos del yen, en lugar de a una línea fija.
El dólar-yen conlleva un riesgo real en ambas direcciones, y una sola reunión rara vez define una tendencia por sí sola. Hay que observar la brecha entre ambos bancos y cuánto del movimiento ya está reflejado en el precio.
Preguntas frecuentes
Es la brecha entre las tasas de política monetaria de los dos bancos centrales y sus trayectorias esperadas. Actualmente, la Fed paga mucho más que el BoJ, lo que favorece mantener activos en dólares en lugar de yenes y respalda al USD/JPY.
Los traders se endeudan a bajo costo en yenes, que tienen un rendimiento bajo, y los invierten en activos con mayor rendimiento en otros lugares. Esta estrategia genera ganancias mientras la brecha de tasas se mantenga amplia, pero puede revertirse rápidamente cuando el BoJ sube las tasas y la brecha se reduce, como ocurrió en julio de 2024.
Sí. Las autoridades japonesas pueden comprar yenes en el mercado para frenar movimientos abruptos, generalmente cerca del extremo más débil del rango del yen. La intervención suele amplificar los movimientos que también se ajustan a la narrativa del diferencial de tasas, en lugar de contrarrestarla por sí sola.
Una encuesta de Bloomberg muestra que los economistas están divididos, y aproximadamente la mitad apunta a diciembre. La presión política del gobierno de Takaichi se menciona como una razón clave por la que un movimiento en septiembre podría postergarse para más adelante en el año.