
China acaba de darse una palanca para revertir acuerdos de IA
China revirtió el acuerdo de Manus de Meta por USD 2 000 millones por motivos de seguridad en IA. El acuerdo perdido es insignificante; el nuevo precedente regulatorio es el riesgo duradero para los traders.
Por el equipo de Deriv · 12 de agosto de 2026 · 3 min de lectura

China obligó a Meta a revertir su adquisición de Manus por USD 2 000 millones, pero el acuerdo perdido no es la noticia. La nueva palanca regulatoria sí lo es.
La depreciación es insignificante para Meta. Lo que importa es el precedente: Beijing utilizó su revisión de seguridad de inversión extranjera para revertir un acuerdo transfronterizo de IA por primera vez. Esa es una nueva regla, y las reglas vuelven a fijar el precio de los sectores mucho después de que se olvide un único acuerdo.
Por qué el mercado no reaccionó ante una reversión de USD 2 000 millones
USD 2 000 millones es un error de redondeo para Meta. Para dar una idea de la escala, Reality Labs perdió más de USD 4 600 millones en un solo trimestre este año. La acción todavía se cotiza muy por encima de su mínimo de 2026 y al alcance de máximos anteriores.
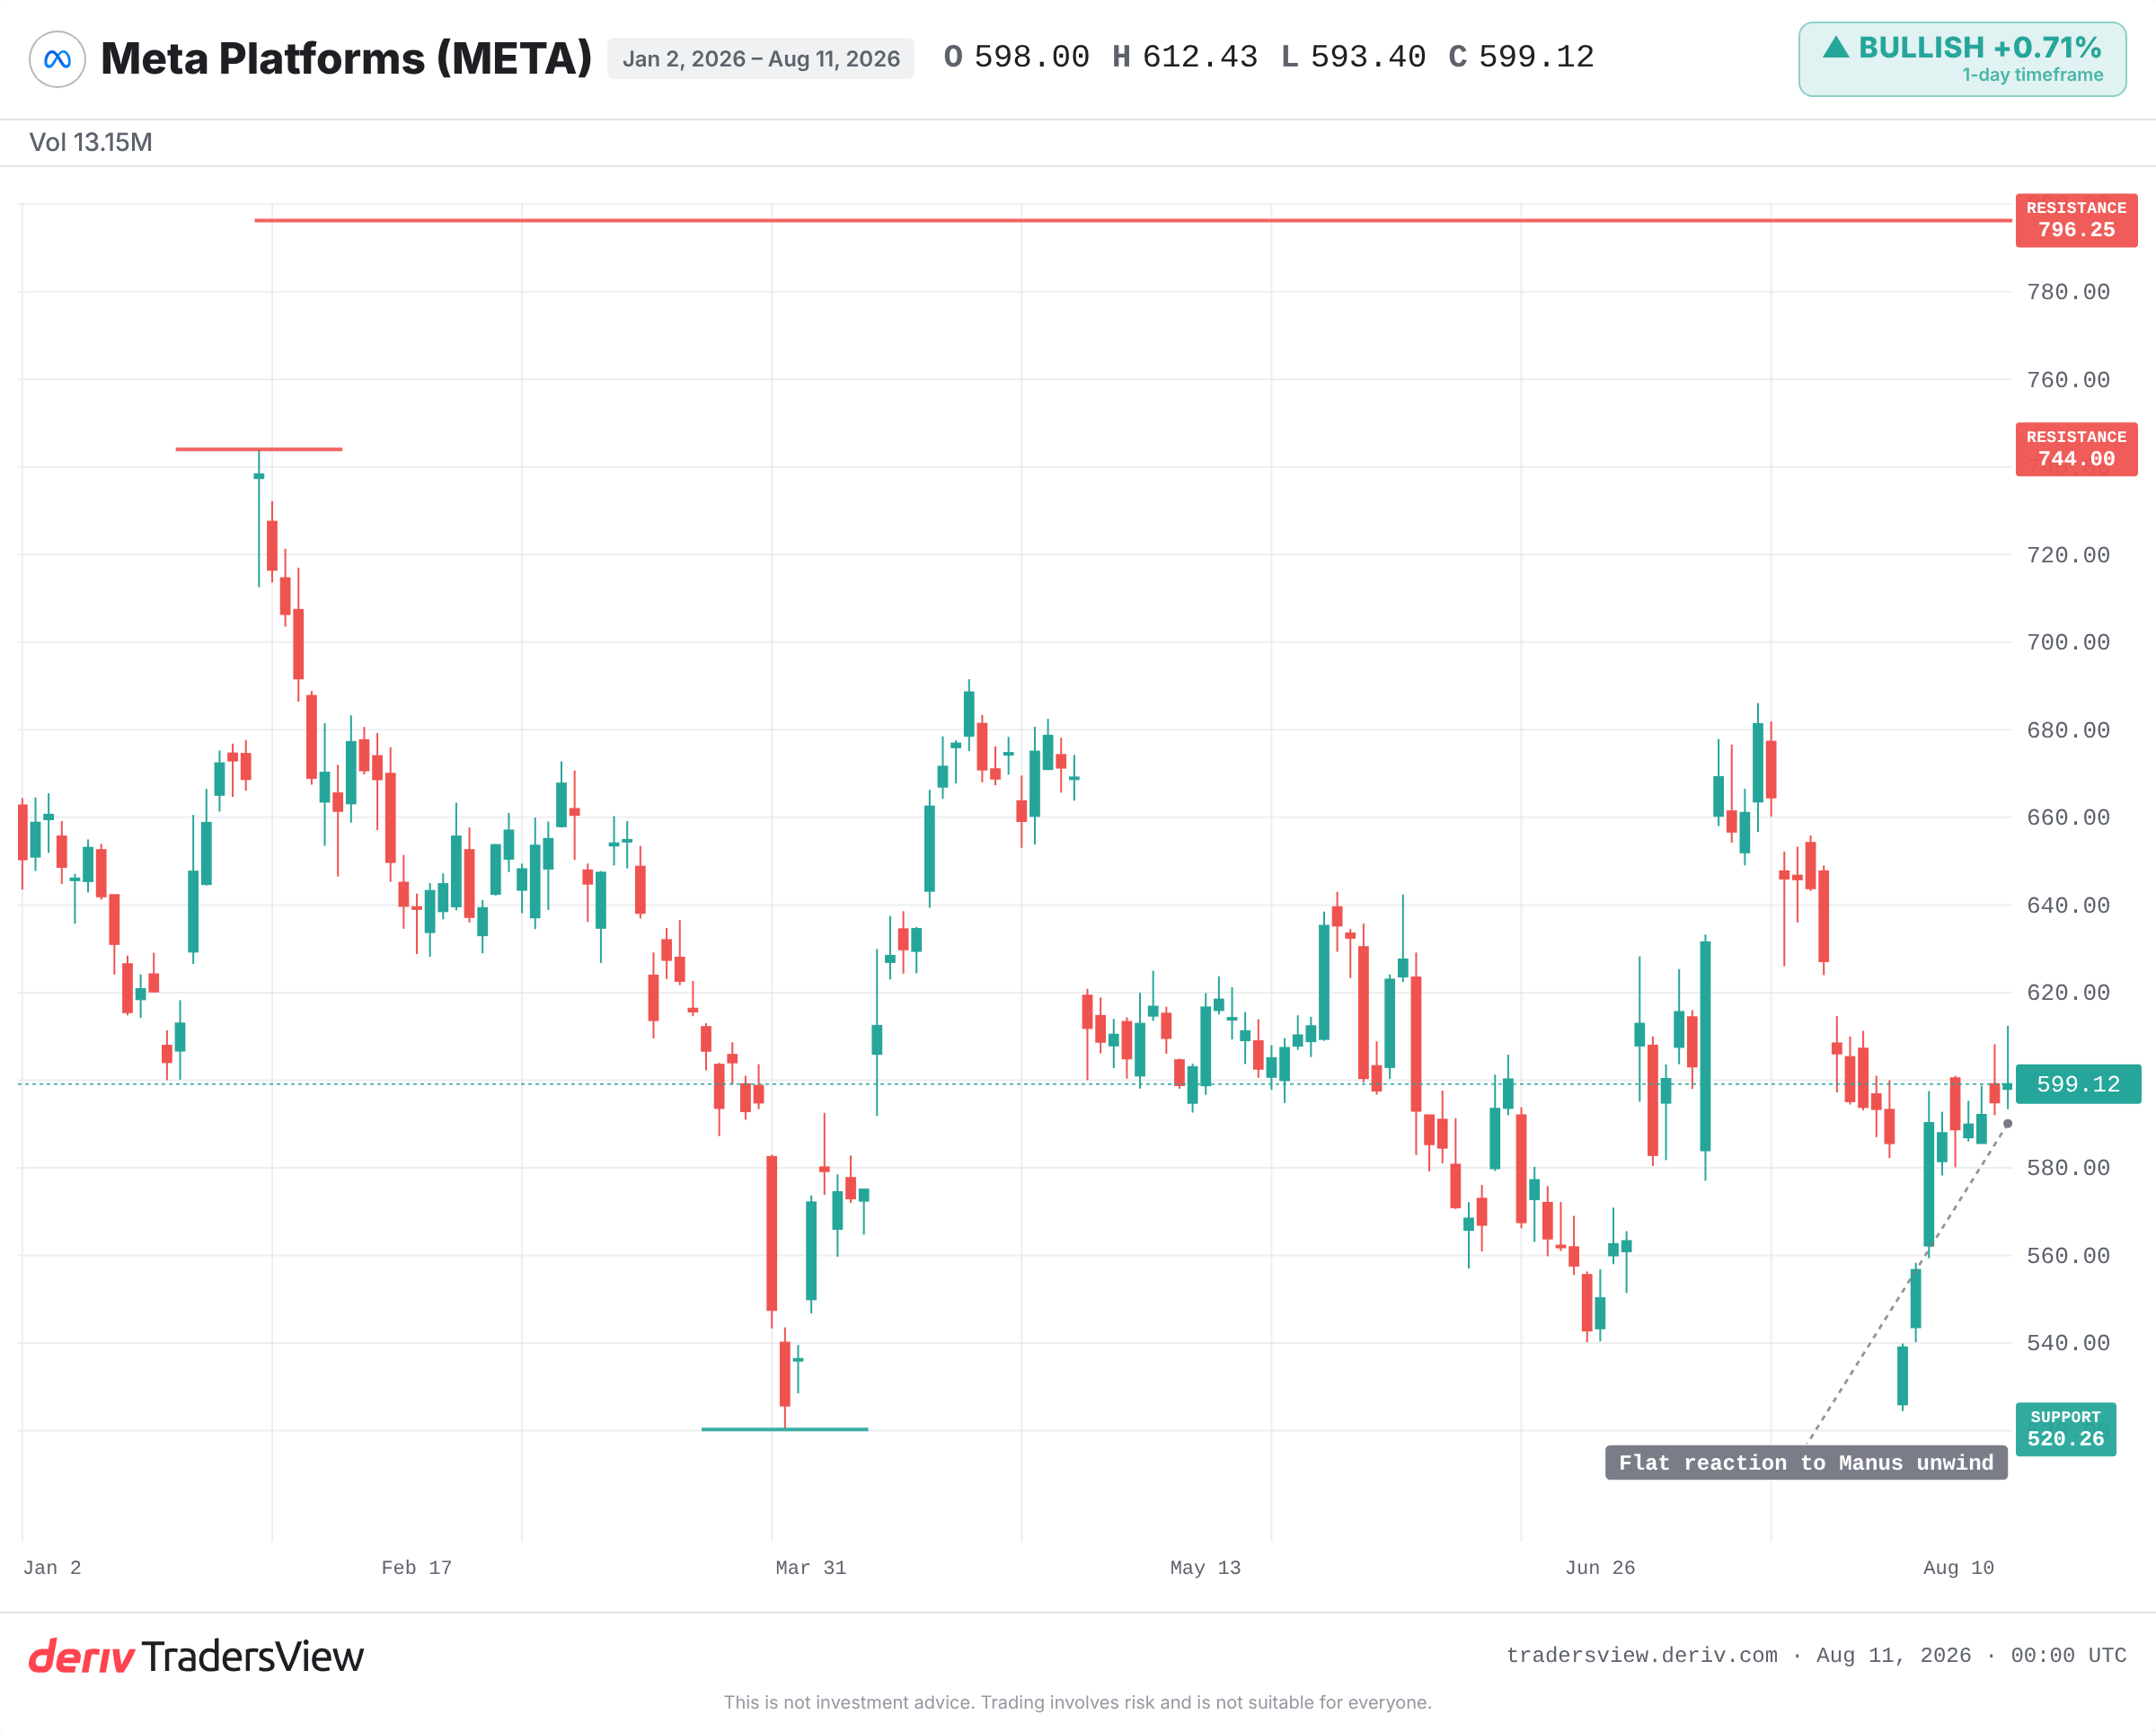
La ausencia de movimiento en el gráfico es la pista de que el mercado interpretó esto como irrelevante para las ganancias. Solo con base en los números, esa lectura es justa. El acuerdo de Manus apenas afecta un trimestre, mucho menos una valoración.
El trade del precedente cuando un regulador hace algo por primera vez
Un único acuerdo se valora según su propia economía. Un nuevo poder regulatorio se valora en todas las empresas a las que podría afectar.
La NDRC de Beijing hizo algo que no había hecho antes: invocó motivos de seguridad en IA para revertir una adquisición tecnológica estadounidense. Una vez que un gobierno afirma esa autoridad, tiende a usarla de nuevo. El primer caso es el más económico de combatir y el más difícil de revertir.
El precedente, no la transacción, es el riesgo duradero.
Por qué el 'lavado de Singapur' ya no deja un acuerdo fuera de alcance
Manus se había reestructurado en el extranjero, un movimiento que los críticos llamaron "lavado de Singapur": incorporarse fuera de China y esperar escapar de su revisión. No funcionó.
Los reguladores alcanzaron el acuerdo de todas formas. Para cualquiera que modele fusiones y adquisiciones transfronterizas de IA, eso cierra una ruta de escape común. La estructura en el extranjero ya no es un escudo, y eso cambia cómo se realizan y se valoran los acuerdos futuros.
Qué dice la historia sobre las revisiones sin precedentes
Este patrón tiene antecedentes. En 2018, el CFIUS de EE. UU. bloqueó la oferta de Broadcom por Qualcomm por motivos de seguridad nacional, el primer bloqueo de este tipo antes de un anuncio. La revisión de seguridad se convirtió entonces en una puerta de entrada habitual para las fusiones y adquisiciones tecnológicas.
En 2020, China detuvo la gigantesca IPO de Ant Group días antes de su cotización y forzó una reestructuración. Por separado, EE. UU. presionó a ByteDance para que se desprendiera de las operaciones de TikTok en EE. UU.
En cada caso, las empresas afectadas cargaron con un descuento duradero por riesgo político, independientemente de la economía original del acuerdo. La lección no es que Meta caiga. Es que una nueva puerta, una vez abierta, permanece abierta.
Cuándo el escenario bajista se cumple realmente
La reacción moderada puede ser correcta. El escenario bajista solo se cumple si el precedente se amplía.
Hay que observar si otros gobiernos, incluido el CFIUS de EE. UU., citan esto para revisar acuerdos de IA. Hay que observar cualquier señal de que China extiende las revisiones a otros activos de IA vinculados a China de empresas estadounidenses. Hay que observar el plazo de eliminación de datos de agosto en busca de una reacción adversa de usuarios o legal. Y hay que observar el comportamiento del precio de Meta: un movimiento mucho más allá de su rango diario habitual ante un titular relacionado mostraría que el mercado comienza a valorar un riesgo político que actualmente ignora.
La evidencia se inclina hacia que esto sea irrelevante hoy y relevante como modelo. Un hecho aislado es un error de redondeo. Un patrón es una revalorización. La brecha entre ambos es donde se encuentra el riesgo, y todavía no está reflejada en el precio.
Preguntas frecuentes
La Comisión Nacional de Desarrollo y Reforma es un organismo chino de planificación económica que lleva a cabo una revisión de seguridad de inversión extranjera. Puede aprobar, condicionar o, como en el caso del acuerdo de Manus de Meta, ordenar que se revierta una adquisición ya completada por motivos de seguridad.
No directamente. Si el acuerdo es pequeño en relación con la empresa, el impacto financiero inmediato puede ser insignificante. El riesgo mayor es un descuento por riesgo político que se acumula con el tiempo si las revisiones se convierten en un patrón.
Se refiere a reestructurar una empresa de origen chino a través de una base en el extranjero, como Singapur, para intentar quedar fuera del alcance regulatorio chino. El caso de Manus demostró que esta reestructuración no impidió la revisión de Beijing.
El CFIUS es el comité de EE. UU. que examina la inversión extranjera en busca de riesgos para la seguridad nacional y ha bloqueado acuerdos como el de Broadcom-Qualcomm. Ambos regímenes permiten que un gobierno restrinja o revierta acuerdos tecnológicos transfronterizos independientemente de la economía del acuerdo.