
Más allá de la euforia: por qué el gasto desenfrenado en IA de las grandes tecnológicas está cambiando la forma en que vemos
El gasto masivo en IA de las grandes tecnológicas y los cuellos de botella en la red eléctrica física están redefiniendo el riesgo y la recompensa de las acciones tecnológicas.
Por Harsh Karamchandani · Titular de la CFA Charter | Estratega de operaciones de trading y productos
27 de agosto de 2026 · 7 min de lectura
Durante años, analizar las principales acciones tecnológicas estadounidenses en torno a la temporada de resultados siguió un patrón familiar: cada vez que un líder del mercado anunciaba un compromiso financiero masivo con tecnología de nueva generación, los traders generalmente recibían la noticia con agrado. El gasto elevado se interpretaba como una señal clara de dominio del mercado, innovación agresiva y crecimiento futuro de los ingresos.
Hoy, esa dinámica ha cambiado.
Durante las recientes teleconferencias de resultados trimestrales, los participantes del mercado fueron testigos de un patrón recurrente: un gigante tecnológico de gran capitalización supera las expectativas de ingresos, reporta sólidas utilidades operativas, anuncia otro compromiso de entre USD 50 000 millones y USD 80 000 millones para infraestructura de inteligencia artificial, y luego ve cómo el precio de sus acciones cae de un día para otro.
¿Qué está impulsando este cambio? Para entender por qué las acciones tecnológicas estadounidenses se mueven de forma tan errática, los traders minoristas deben mirar más allá de los titulares sobre software y examinar las realidades físicas y contables detrás de escena.
El cambio de "refugio seguro": cómo los gigantes tecnológicos transformaron sus balances
Para comprender la volatilidad actual de las acciones tecnológicas estadounidenses, primero debemos observar cómo las principales empresas tecnológicas, específicamente los gigantes de la nube como Microsoft, Amazon, Alphabet, Meta y Oracle, transformaron la forma en que gestionan sus balances.
En la década posterior a la crisis financiera mundial de 2008, los traders trataron a las grandes empresas tecnológicas como lugares confiables y de bajo riesgo para resguardar capital durante periodos económicos inciertos. Si bien los activos refugio tradicionales ofrecían estabilidad, los líderes tecnológicos ofrecían algo único: reservas de efectivo masivas. Empresas como Apple, Alphabet, Microsoft y Meta acumularon cientos de miles de millones de dólares en efectivo mientras operaban plataformas de software de alto margen. Durante desaceleraciones más amplias del mercado, los traders compraban estas acciones porque sus reservas de efectivo proporcionaban un fuerte colchón financiero.
Sin embargo, la actual expansión de la inteligencia artificial ha cambiado por completo esta dinámica. Estos gigantes de la nube ya no se limitan a mantener su efectivo inactivo.
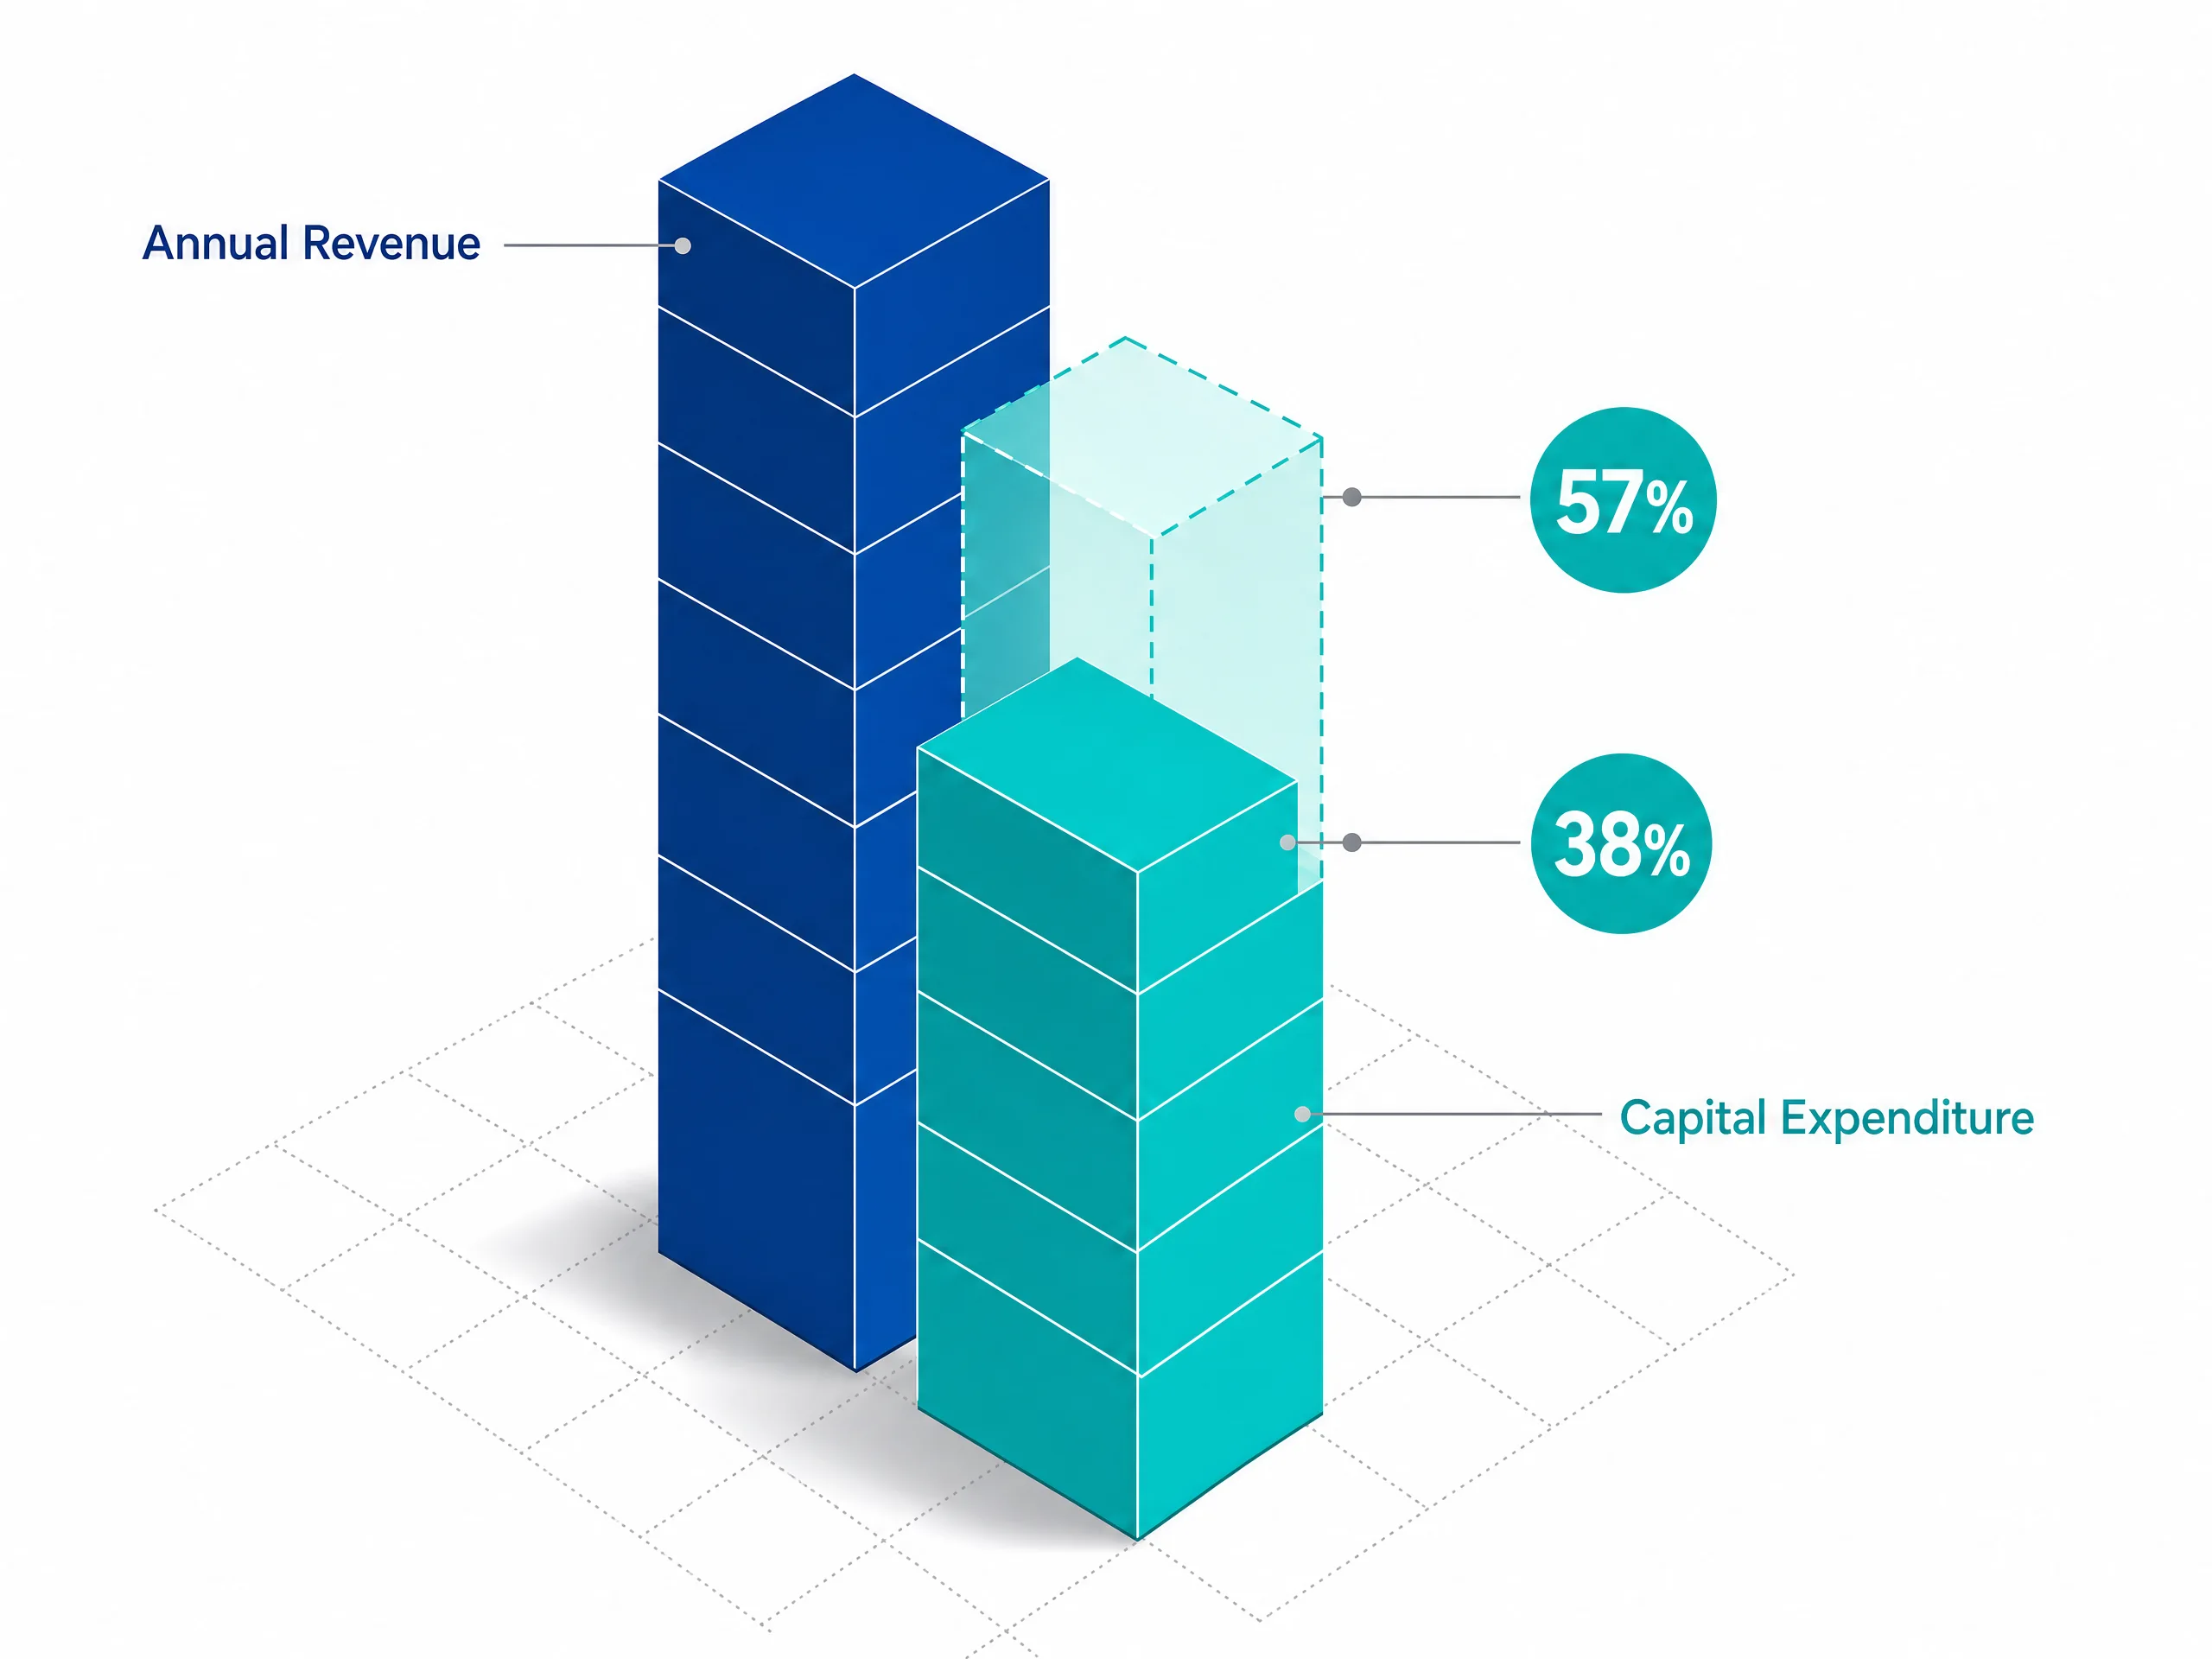
Las proyecciones del mercado muestran que el gasto de capital anual total entre los cinco principales gigantes tecnológicos (Amazon, Alphabet, Microsoft, Meta y Oracle) está subiendo hacia entre USD 660 000 millones y USD 750 000 millones. Esta escala de gasto representa entre el 38% y el 57% de sus ingresos anuales totales, un
nivel de intensidad de capital históricamente visto en oleoductos, manufactura pesada y servicios públicos eléctricos, no en negocios de software liviano.
Para financiar esta expansión, estas empresas tecnológicas ya no dependen exclusivamente de sus reservas de efectivo, sino que están recurriendo a préstamos masivos. La emisión combinada de bonos corporativos entre los principales gigantes de la nube ha superado los USD 175 000 millones a USD 200 000 millones o más. Al cambiar sus colchones de efectivo por deuda a largo plazo, bienes raíces físicos y equipos pesados, las empresas tecnológicas de gran capitalización han asumido gastos operativos mucho más altos.
El cuello de botella oculto: hardware rápido frente a redes eléctricas lentas
Más allá del balance general, el gasto de los gigantes tecnológicos enfrenta un obstáculo físico: qué compran estas empresas y dónde se conecta. Construir sistemas modernos de inteligencia artificial requiere poder de cómputo bruto que depende de dos tipos principales de hardware:
- GPU (unidades de procesamiento gráfico): chips informáticos especializados, pioneros gracias a empresas como Nvidia, que procesan miles de cálculos simultáneamente, sirviendo como los motores principales para entrenar modelos de IA.
- TPU (unidades de procesamiento tensorial): chips diseñados a medida y desarrollados internamente por empresas tecnológicas como Google para manejar tareas dedicadas mientras reducen la dependencia de proveedores externos. Para operar continuamente decenas de miles de estos chips de alto rendimiento, las empresas deben construir centros de datos masivos. Pero a diferencia del software en la nube tradicional, que puede lanzarse globalmente en línea en segundos, la construcción de centros de datos de IA modernos choca con un obstáculo físico infranqueable: la red eléctrica.
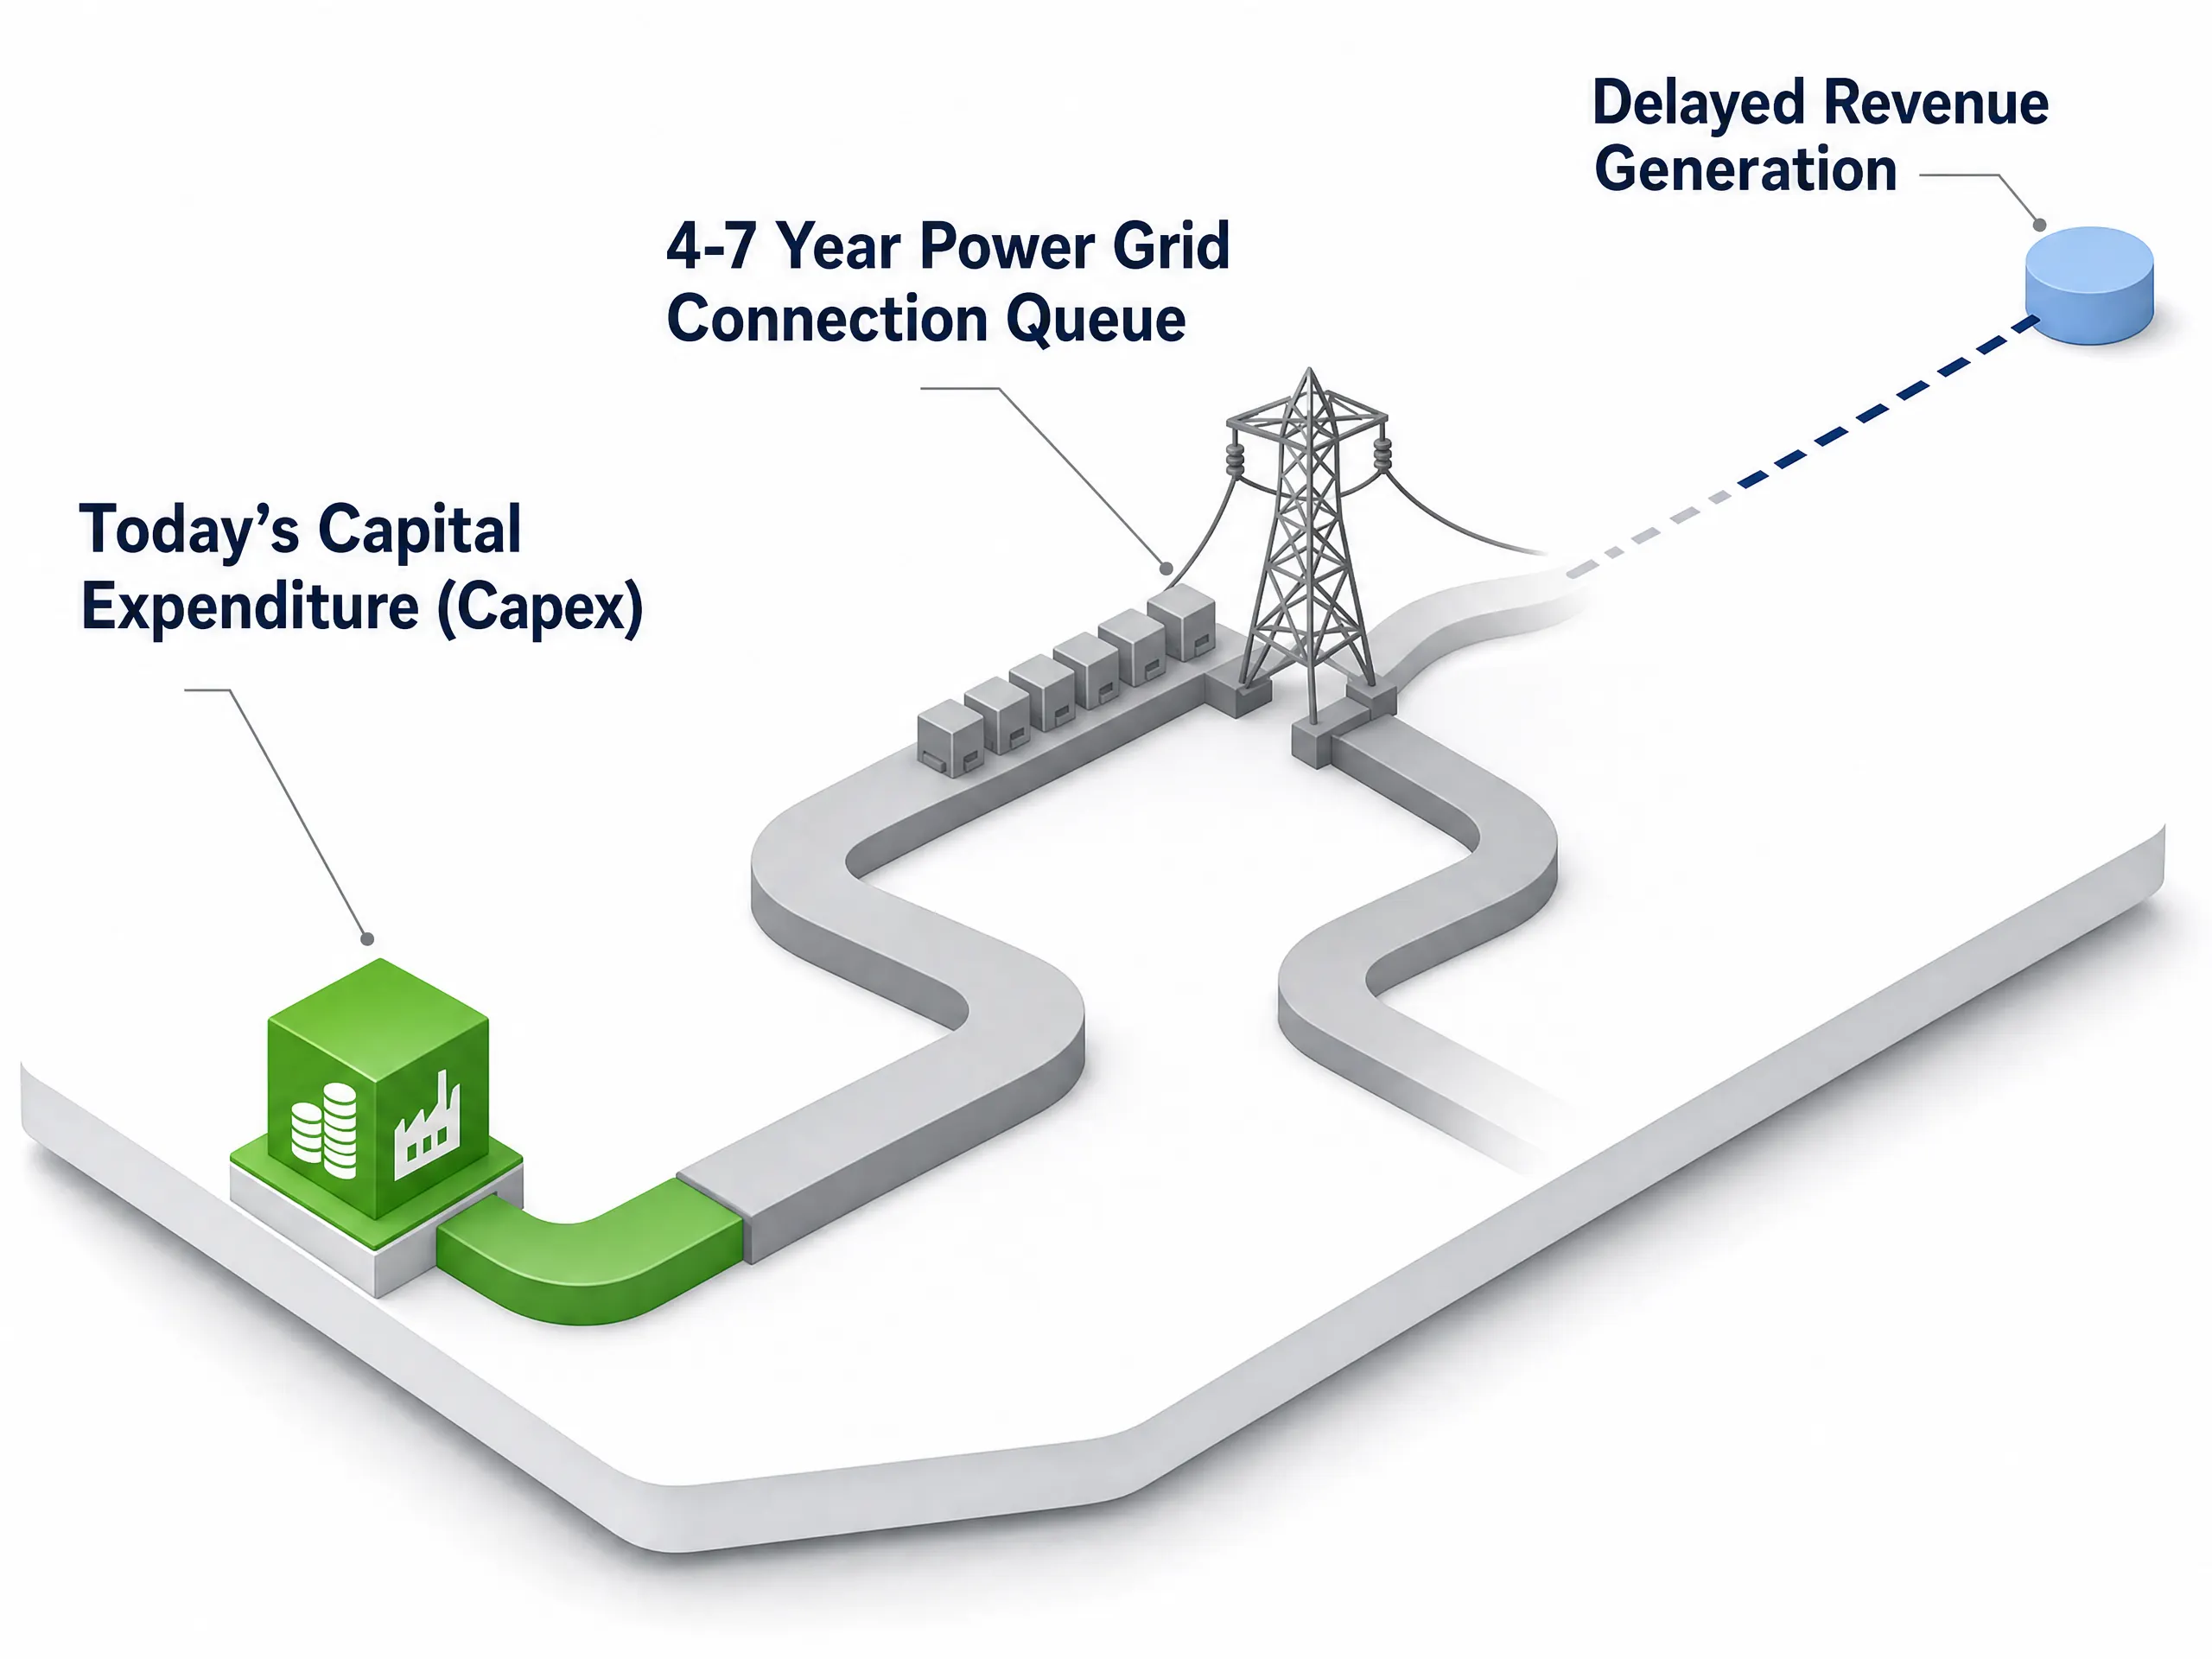
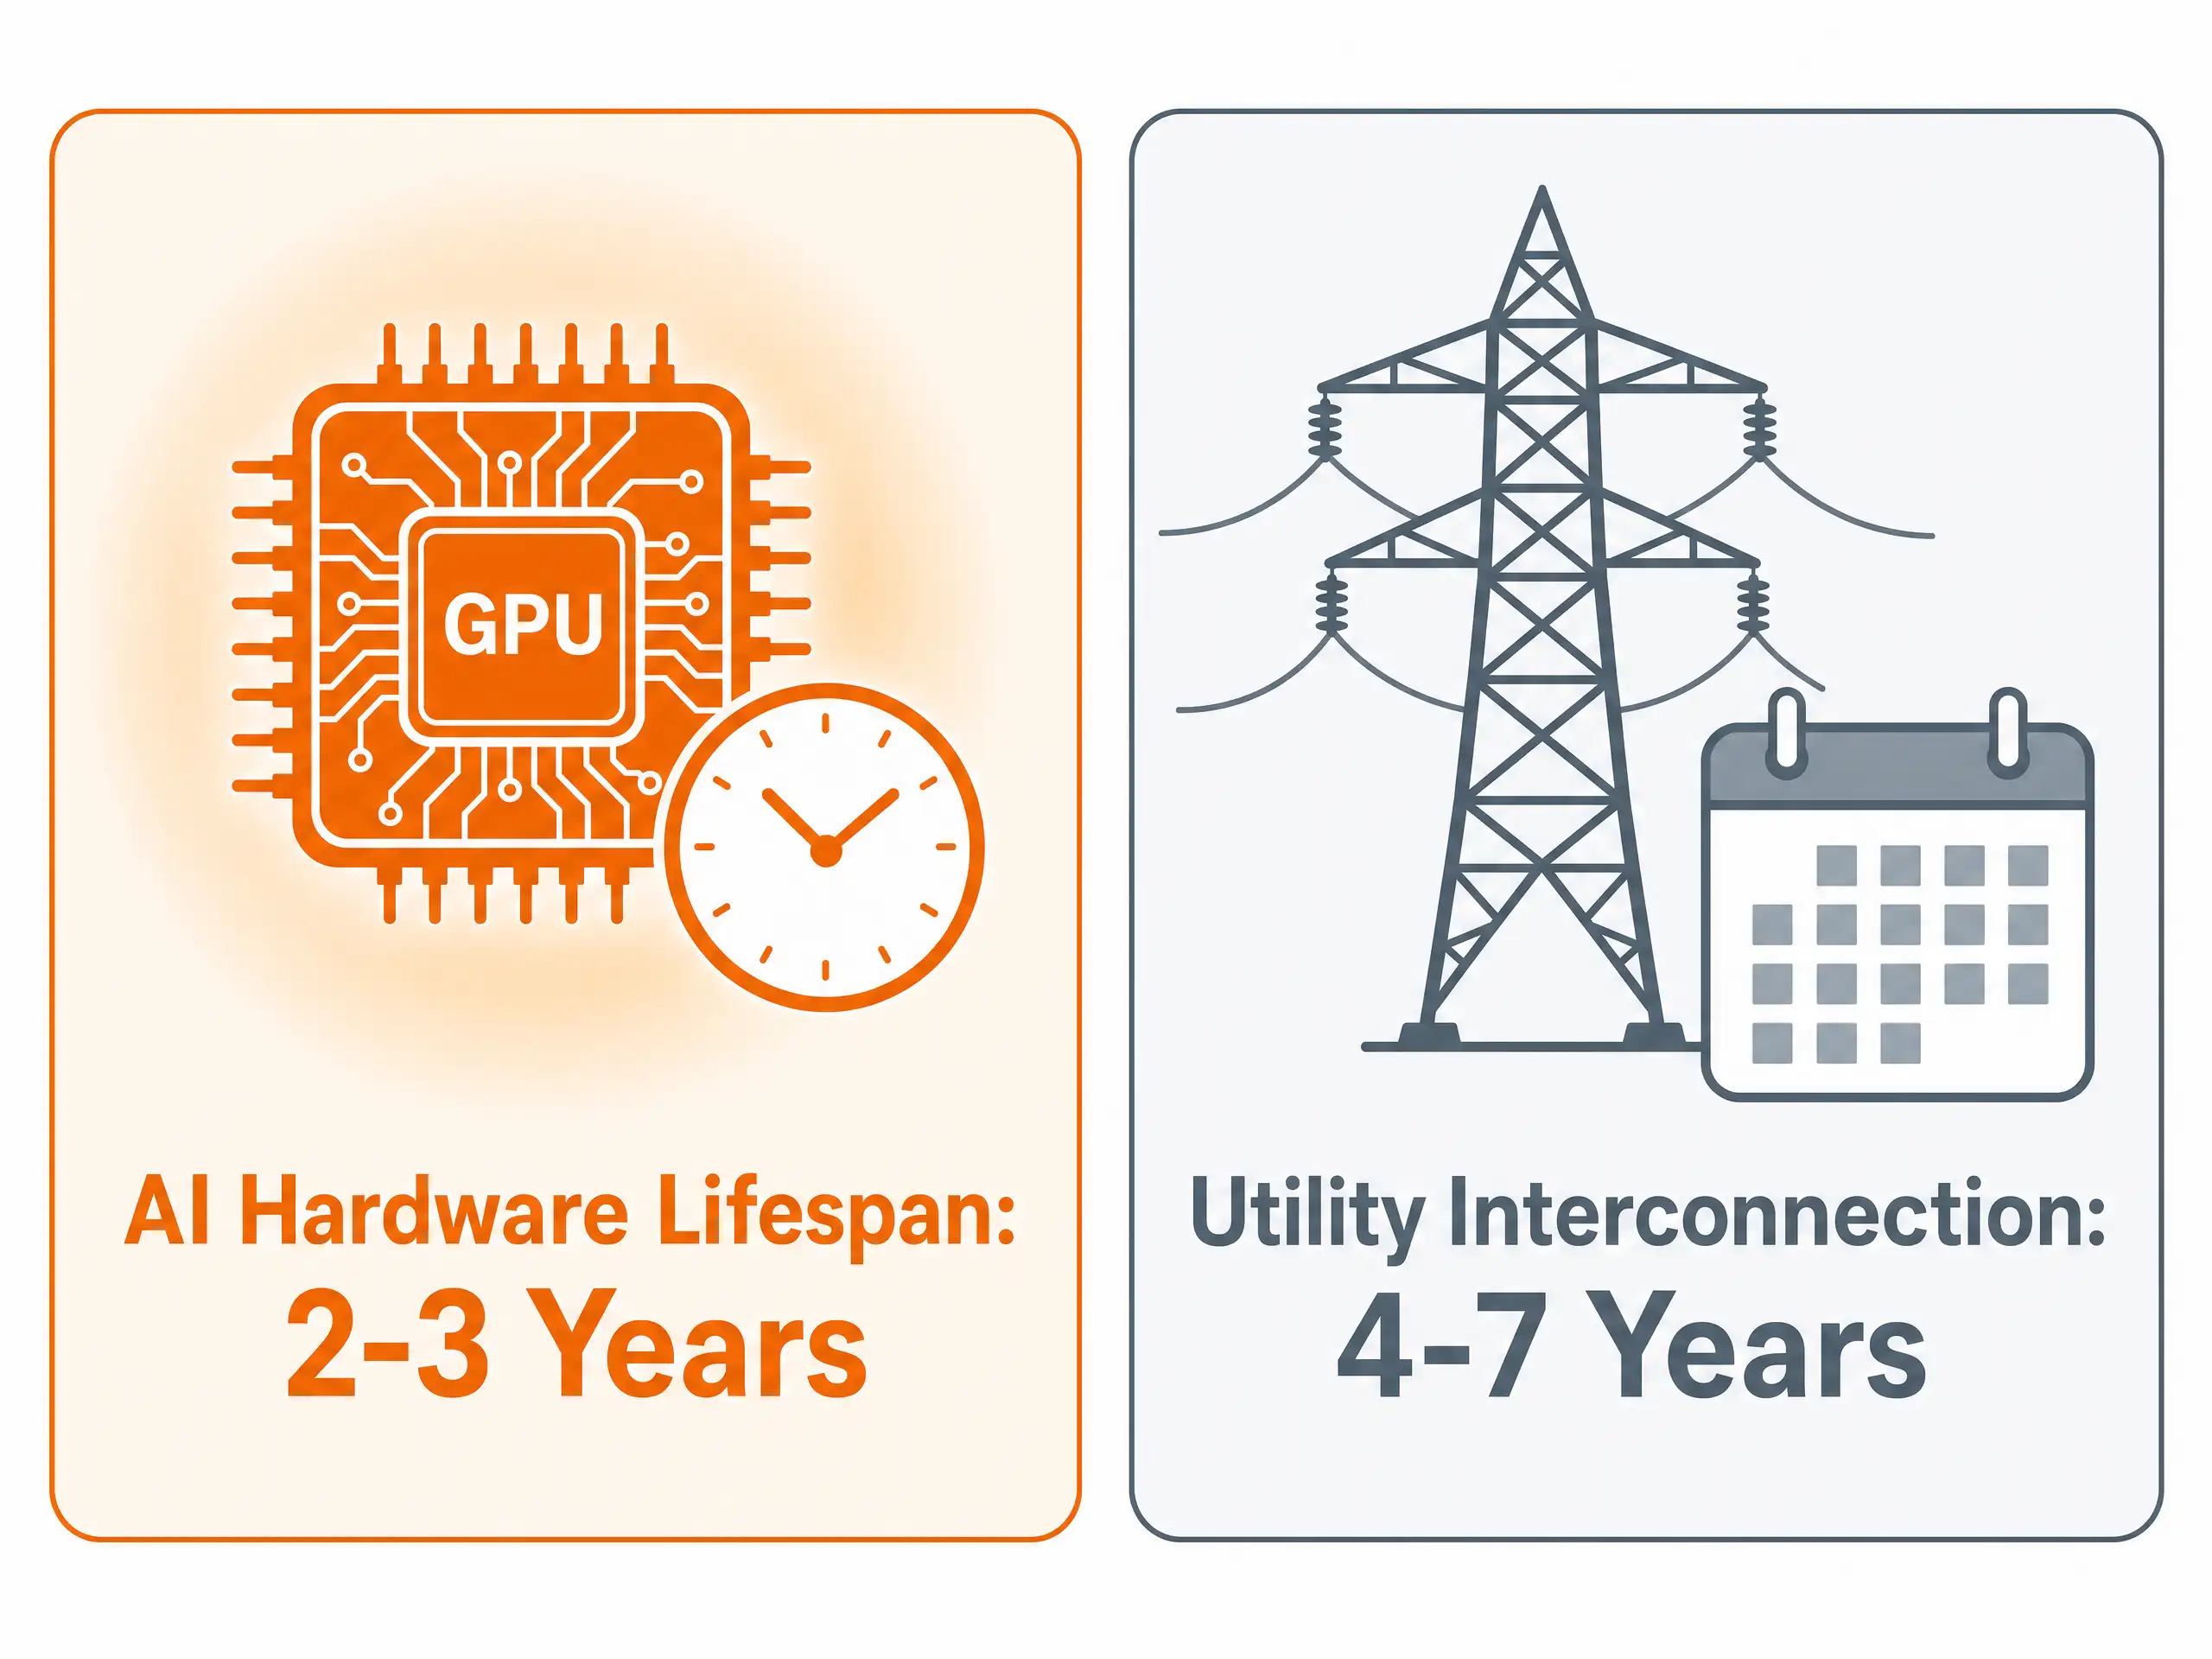
Un solo centro de datos de IA de alta densidad puede consumir tanta electricidad como una localidad suburbana de tamaño mediano. En Norteamérica y Europa, las empresas de servicios eléctricos están informando a los gigantes tecnológicos que conectar estas instalaciones masivas a líneas de alta tensión implica una lista de espera de entre 4 y 7 años.
Este retraso genera un importante problema de sincronización para las ganancias de las empresas:
- Vida útil corta del hardware: los chips avanzados de IA envejecen rápidamente. Un clúster de chips comprado hoy queda obsoleto en solo 2 a 3 años, ya que se inventan chips más nuevos y rápidos.
- Generación de ingresos diferida: cuando una empresa de tecnología gasta decenas de miles de millones de dólares en chips hoy, pero no puede operar esos servidores a plena capacidad durante varios años mientras espera las conexiones a la red eléctrica, el hardware pierde valor mientras permanece inactivo.
El efectivo sale del balance de la empresa de inmediato, pero los nuevos ingresos por software se materializan con un retraso de varios años. Cuando los mercados públicos recalculan este retraso de varios años, los márgenes de ganancias esperados se reducen, lo que provoca una caída en los precios de las acciones.
Siguiendo el dinero: hacia dónde rota el capital
Si bien el gasto elevado ejerce presión a corto plazo sobre los desarrolladores de software, esa ola de cientos de miles de millones de dólares en efectivo fluye directamente hacia los bolsillos de las empresas que suministran el equipo físico.
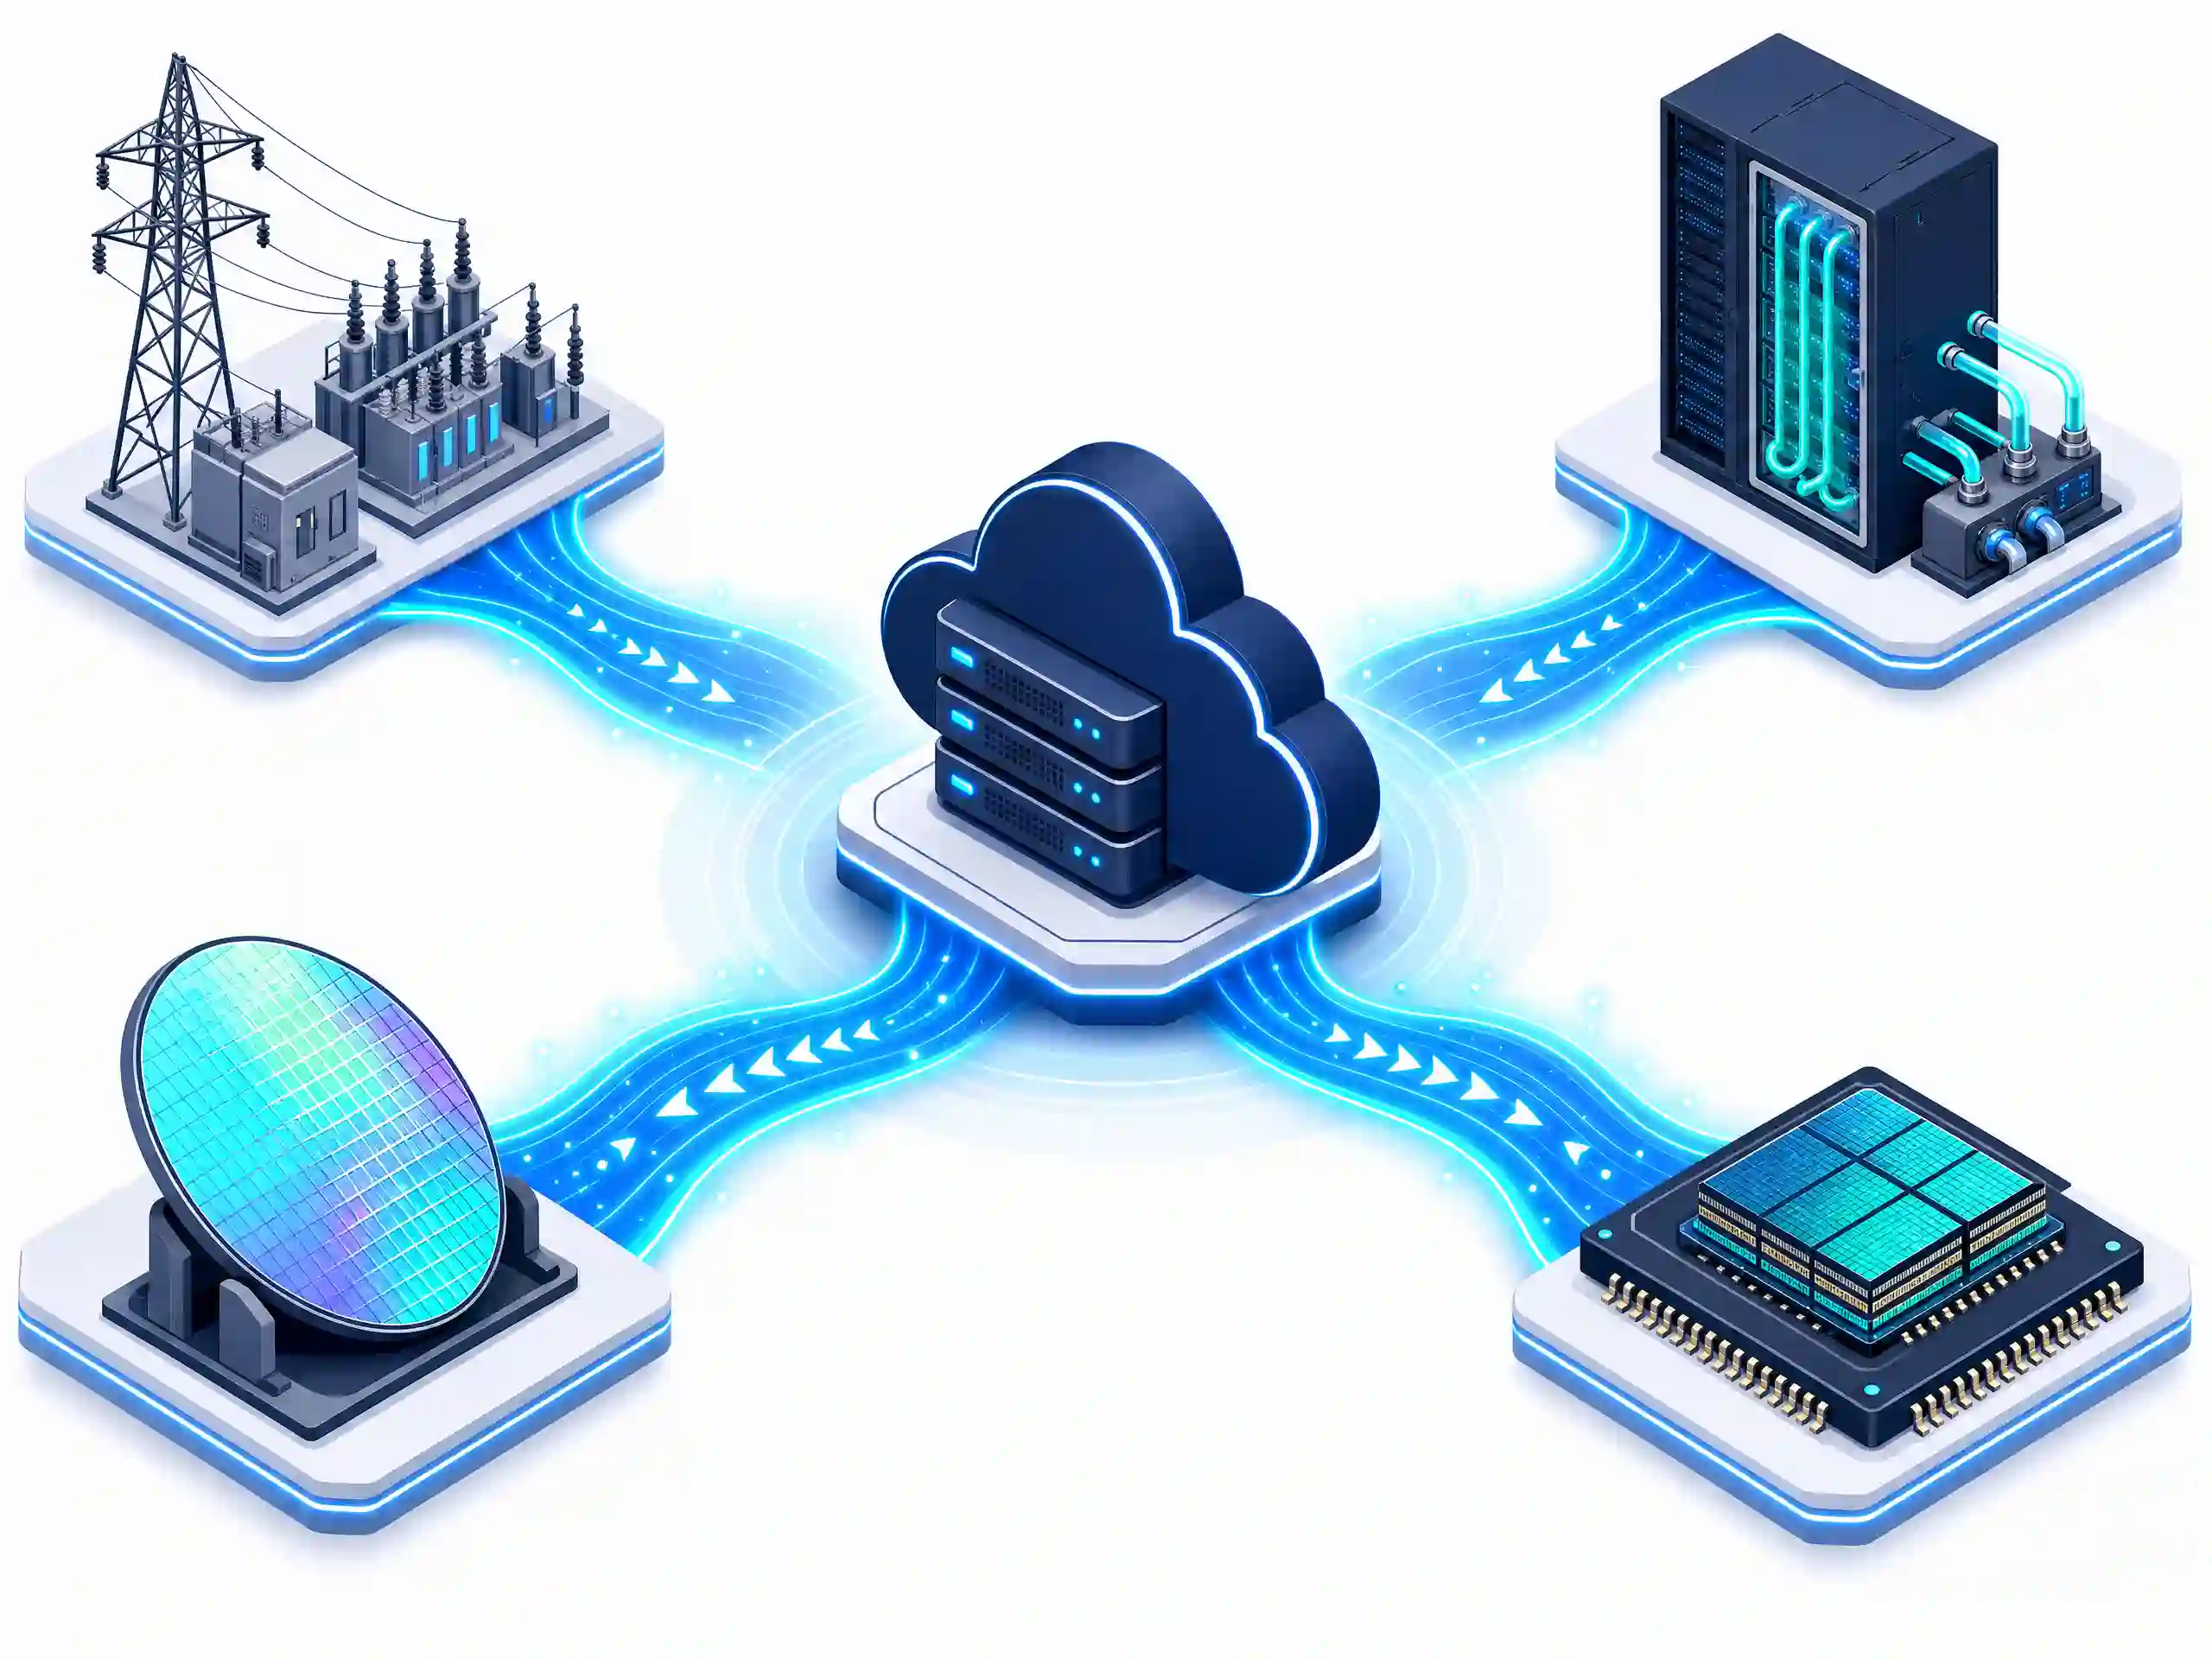
- Proveedores de red eléctrica y servicios públicos: los centros de datos requieren electricidad continua e ininterrumpida como base. Los productores independientes de energía y los fabricantes de equipos que producen transformadores de alto voltaje y hardware para redes eléctricas, como Constellation Energy, Vistra Corp, GE Vernova y Eaton Corporation, están registrando acumulaciones de pedidos que se extienden por varios años.
- Especialistas en refrigeración líquida y térmica: los chips de IA de alto rendimiento generan un calor intenso que los ventiladores tradicionales no pueden disipar. Las empresas que construyen sistemas de refrigeración líquida e infraestructura de refrigeración de precisión para racks de servidores, como Vertiv Holdings, Schneider Electric y Modine Manufacturing, han visto un aumento estructural en la demanda.
- Memoria flash NAND y arquitectura de memoria: los aceleradores de IA modernos no pueden funcionar de forma aislada sin un ancho de banda masivo y almacenamiento de alta densidad. Entrenar y ejecutar modelos complejos genera cuellos de botella graves en la memoria, ya que las GPU se detienen si los datos no se mueven con la suficiente rapidez. Esta limitación física provocó una revalorización masiva en el mercado de valores para especialistas en memoria y almacenamiento como Micron Technology (MU) y SanDisk (SNDK). Históricamente, Wall Street valoraba estas acciones como proveedores volátiles de materias primas de consumo con márgenes bajos, ligados a los ciclos de PC y smartphones. Sin embargo, a medida que los gigantes de la nube realizaron pedidos masivos de varios años de DRAM/High-Bandwidth Memory (HBM) y unidades de estado sólido (eSSD) empresariales de NAND flash, los múltiplos de valoración se expandieron. Con la capacidad de NAND y HBM de nivel de servidor agotada con años de anticipación y los márgenes operativos expandiéndose de manera drástica, los mercados públicos revalorizaron a los proveedores de memoria y flash como puntos de estrangulamiento esenciales y de alto margen dentro de la infraestructura de IA.
- Silicio personalizado y socios de semiconductores: para reducir su dependencia de proveedores únicos, los gigantes de la tecnología están diseñando sus propios chips internos (como los TPU de Google y los chips Trainium de Amazon). Esto genera negocios a largo plazo para socios especializados en diseño de chips y fundiciones como Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC) y ARM Holdings. En lugar de analizar la inteligencia artificial únicamente a través de las aplicaciones de consumo, el dinero inteligente se ha movido cada vez más hacia la cadena de suministro física necesaria para poner en marcha estos centros de datos.
Conclusión: análisis de la interconexión entre clases de activos
Navegar este ciclo actual del mercado requiere ir más allá de los anuncios destacados de software y reconocer cómo los límites físicos vuelven a fijar el precio del riesgo en los mercados globales.
El mercado no está rechazando la IA, simplemente está ajustando los precios de las acciones para tener en cuenta una mayor deuda, el gasto de efectivo inmediato y los retrasos en la infraestructura física. En ciclos tecnológicos anteriores, los inversionistas reaccionaban al gasto de capital con un optimismo simple, partiendo del supuesto de que mayores inversiones generaban automáticamente mayores ganancias futuras. Hoy, el mercado evalúa el gasto con una mirada mucho más crítica. Cuando un gigante de la nube destina decenas de miles de millones a infraestructura sin un cronograma inmediato para nuevos ingresos por software, el mercado se enfoca en la carga financiera instantánea: márgenes operativos más ajustados, reservas de efectivo que se reducen y un servicio de deuda en aumento.
Este cambio estructural altera de manera fundamental la forma en que las acciones tecnológicas interactúan con la economía en general. Históricamente, las grandes empresas tecnológicas mantenían reservas de efectivo masivas que aislaban a estas empresas de los cambios económicos más amplios. Ahora, con cientos de miles de millones en bonos corporativos emitidos para construir centros de datos y asegurar líneas de electricidad, los márgenes de ganancia del sector tecnológico se han vuelto mucho más sensibles a las tasas de interés, los diferenciales de rendimiento de bonos y los costos de endeudamiento.
Al mismo tiempo, los límites entre las clases de activos se están difuminando. Los cronogramas de lanzamiento de software ya no se deciden según la velocidad con la que los desarrolladores puedan escribir código; ahora están determinados por la capacidad de la red eléctrica, los retrasos en la fabricación de transformadores y las colas de interconexión de servicios públicos. En consecuencia, las materias primas energéticas como el gas natural y las acciones de empresas de servicios eléctricos se están convirtiendo en indicadores adelantados clave para la ejecución tecnológica.
En última instancia, debido a que las grandes empresas tecnológicas tienen un peso abrumador en los principales índices de referencia, como el S&P 500 y el Nasdaq 100, los anuncios de gasto de una sola acción repercuten mucho más allá de Silicon Valley. Al monitorear la deuda del balance general, los tiempos de espera de la red eléctrica y los flujos de capital físico, los observadores del mercado obtienen una imagen mucho más clara de lo que realmente impulsa el descubrimiento de precios en acciones, materias primas e índices globales.