
Un banco puede asegurar tu IPO y aún así rechazar tu cuenta
JPMorgan cortó lazos con Polymarket por cuestiones regulatorias, pero aún quiere su IPO. Por qué la aceptación institucional va a la zaga del éxito comercial de un producto.
Por el equipo de Deriv · 14 de agosto de 2026 · 4 min de lectura

JPMorgan cortó sus vínculos bancarios con la plataforma de mercados de predicción Polymarket por preocupaciones regulatorias, pero aún quiere suscribir el eventual debut bursátil de Polymarket. Esa brecha, donde un producto es legal, popular y está creciendo, pero las finanzas tradicionales aún lo mantienen a distancia, es donde vive el riesgo regulatorio.
Una empresa, dos respuestas. El mismo reporte indica que el banco eliminó la cuenta pero quiere las comisiones de la IPO. Esa contradicción es la lección.
Por qué un banco abandona a un cliente legal y en crecimiento
Un banco abandona a un cliente legal cuando el costo reputacional y regulatorio de la relación supera los ingresos por comisiones, no porque el cliente haya infringido la ley. Polymarket no hizo nada ilegal. Los usuarios apuestan sobre eventos, desde elecciones hasta decisiones de la Fed, y los volúmenes se dispararon durante el ciclo informativo de 2024 y 2025. Comercialmente, funcionaba.
Nada de eso salvó la relación bancaria. Según un reporte del Financial Times difundido a través de investing.com, JPMorgan terminó el vínculo a fines de 2025 por preocupaciones regulatorias, y Polymarket desde entonces ha conseguido un nuevo prestamista, sin nombre revelado. El detonante fue la percepción pública, no la legalidad. Un banco sopesa el costo reputacional y regulatorio de un cliente frente a los ingresos por comisiones, y en este caso ganó el costo.
La señal del guardián es más lenta que el producto
La tracción comercial de un producto y su aceptación institucional avanzan por carriles separados, y la aceptación es la más lenta.
Ya hemos visto este patrón antes. De 2018 a 2021, los bancos y procesadores de pagos restringieron a los exchanges de criptomonedas por incertidumbre regulatoria, incluso cuando esas plataformas generaban ingresos reales. La mayoría de los operadores encontraron socios más pequeños o extraterritoriales. Los bancos tradicionales volvieron a involucrarse solo cuando las reglas, y las comisiones, se volvieron más claras, a veces años después. Bajo la Operación Choke Point hace una década, negocios legales pero sensibles perdieron acceso bancario a pesar de no infringir ninguna ley. La legalidad no es la prueba que aplica un banco; la comodidad reputacional sí lo es.
Cómo el escrutinio de la CFTC afecta el acceso bancario
El vínculo pasa por el propio departamento de riesgo del banco, no por ninguna orden directa. Los reguladores rara vez le dicen a un banco que abandone a un cliente; el banco se les adelanta. Cuando el producto de una plataforma se encuentra en una categoría sin resolver, contratos de eventos que la CFTC no ha licenciado ni clasificado formalmente, el banco no puede calcular su futuro costo de cumplimiento. Una cuenta que no puede valorar es una cuenta que trata como de alto riesgo. Así que se retira primero y espera a que las reglas se consoliden. Por eso, una decisión de la CFTC o la SEC, y no un hito comercial, es el evento que reabre la puerta.
Por qué el mismo banco aún quiere la IPO
La señal que complica la lectura tranquila de un 'no cauteloso' es que, según se reporta, JPMorgan aún quiere suscribir una IPO de Polymarket. Los dos roles conllevan un riesgo distinto. Una relación bancaria es un pasivo abierto; un mandato de suscripción es un acuerdo único y delimitado. Mantener los depósitos y pagos de un cliente expone al banco a la conducta de ese cliente día tras día. Sacarlo a bolsa es una transacción puntual, tasada, divulgada y cerrada. La carga de cumplimiento de una cuenta permanente es más pesada que la de un único evento de comisión.
Si el banco creyera que los mercados de predicción son ilegítimos, no querría beneficiarse de sacar uno a bolsa. Así que el cierre de la cuenta bancaria parece menos un veredicto duradero y más una cobertura regulatoria de corto plazo. El 'no' en la cuenta corriente actual podría en realidad ser un 'todavía no'. Esa distinción importa al intentar calcular qué tan persistente es un obstáculo regulatorio.
Qué le dice esto a los traders sobre el riesgo regulatorio
La popularidad no es permiso. Al evaluar cualquier plataforma joven, ya sea un mercado de predicción, un sitio de criptomonedas o una fintech, separa dos preguntas: ¿funciona comercialmente? y ¿el guardián la ha aceptado? La brecha entre esas respuestas es el riesgo.
La evidencia se inclina hacia que esto sea una ruptura suave y reversible, en lugar de un rechazo definitivo. Se confirmaría si JPMorgan u otro banco similar vuelve a involucrarse discretamente una vez que los reguladores estadounidenses clasifiquen o licencien formalmente los contratos de eventos. Se pondría en duda si otros bancos siguen a JPMorgan hacia la salida y no se concreta ningún rol de suscripción.
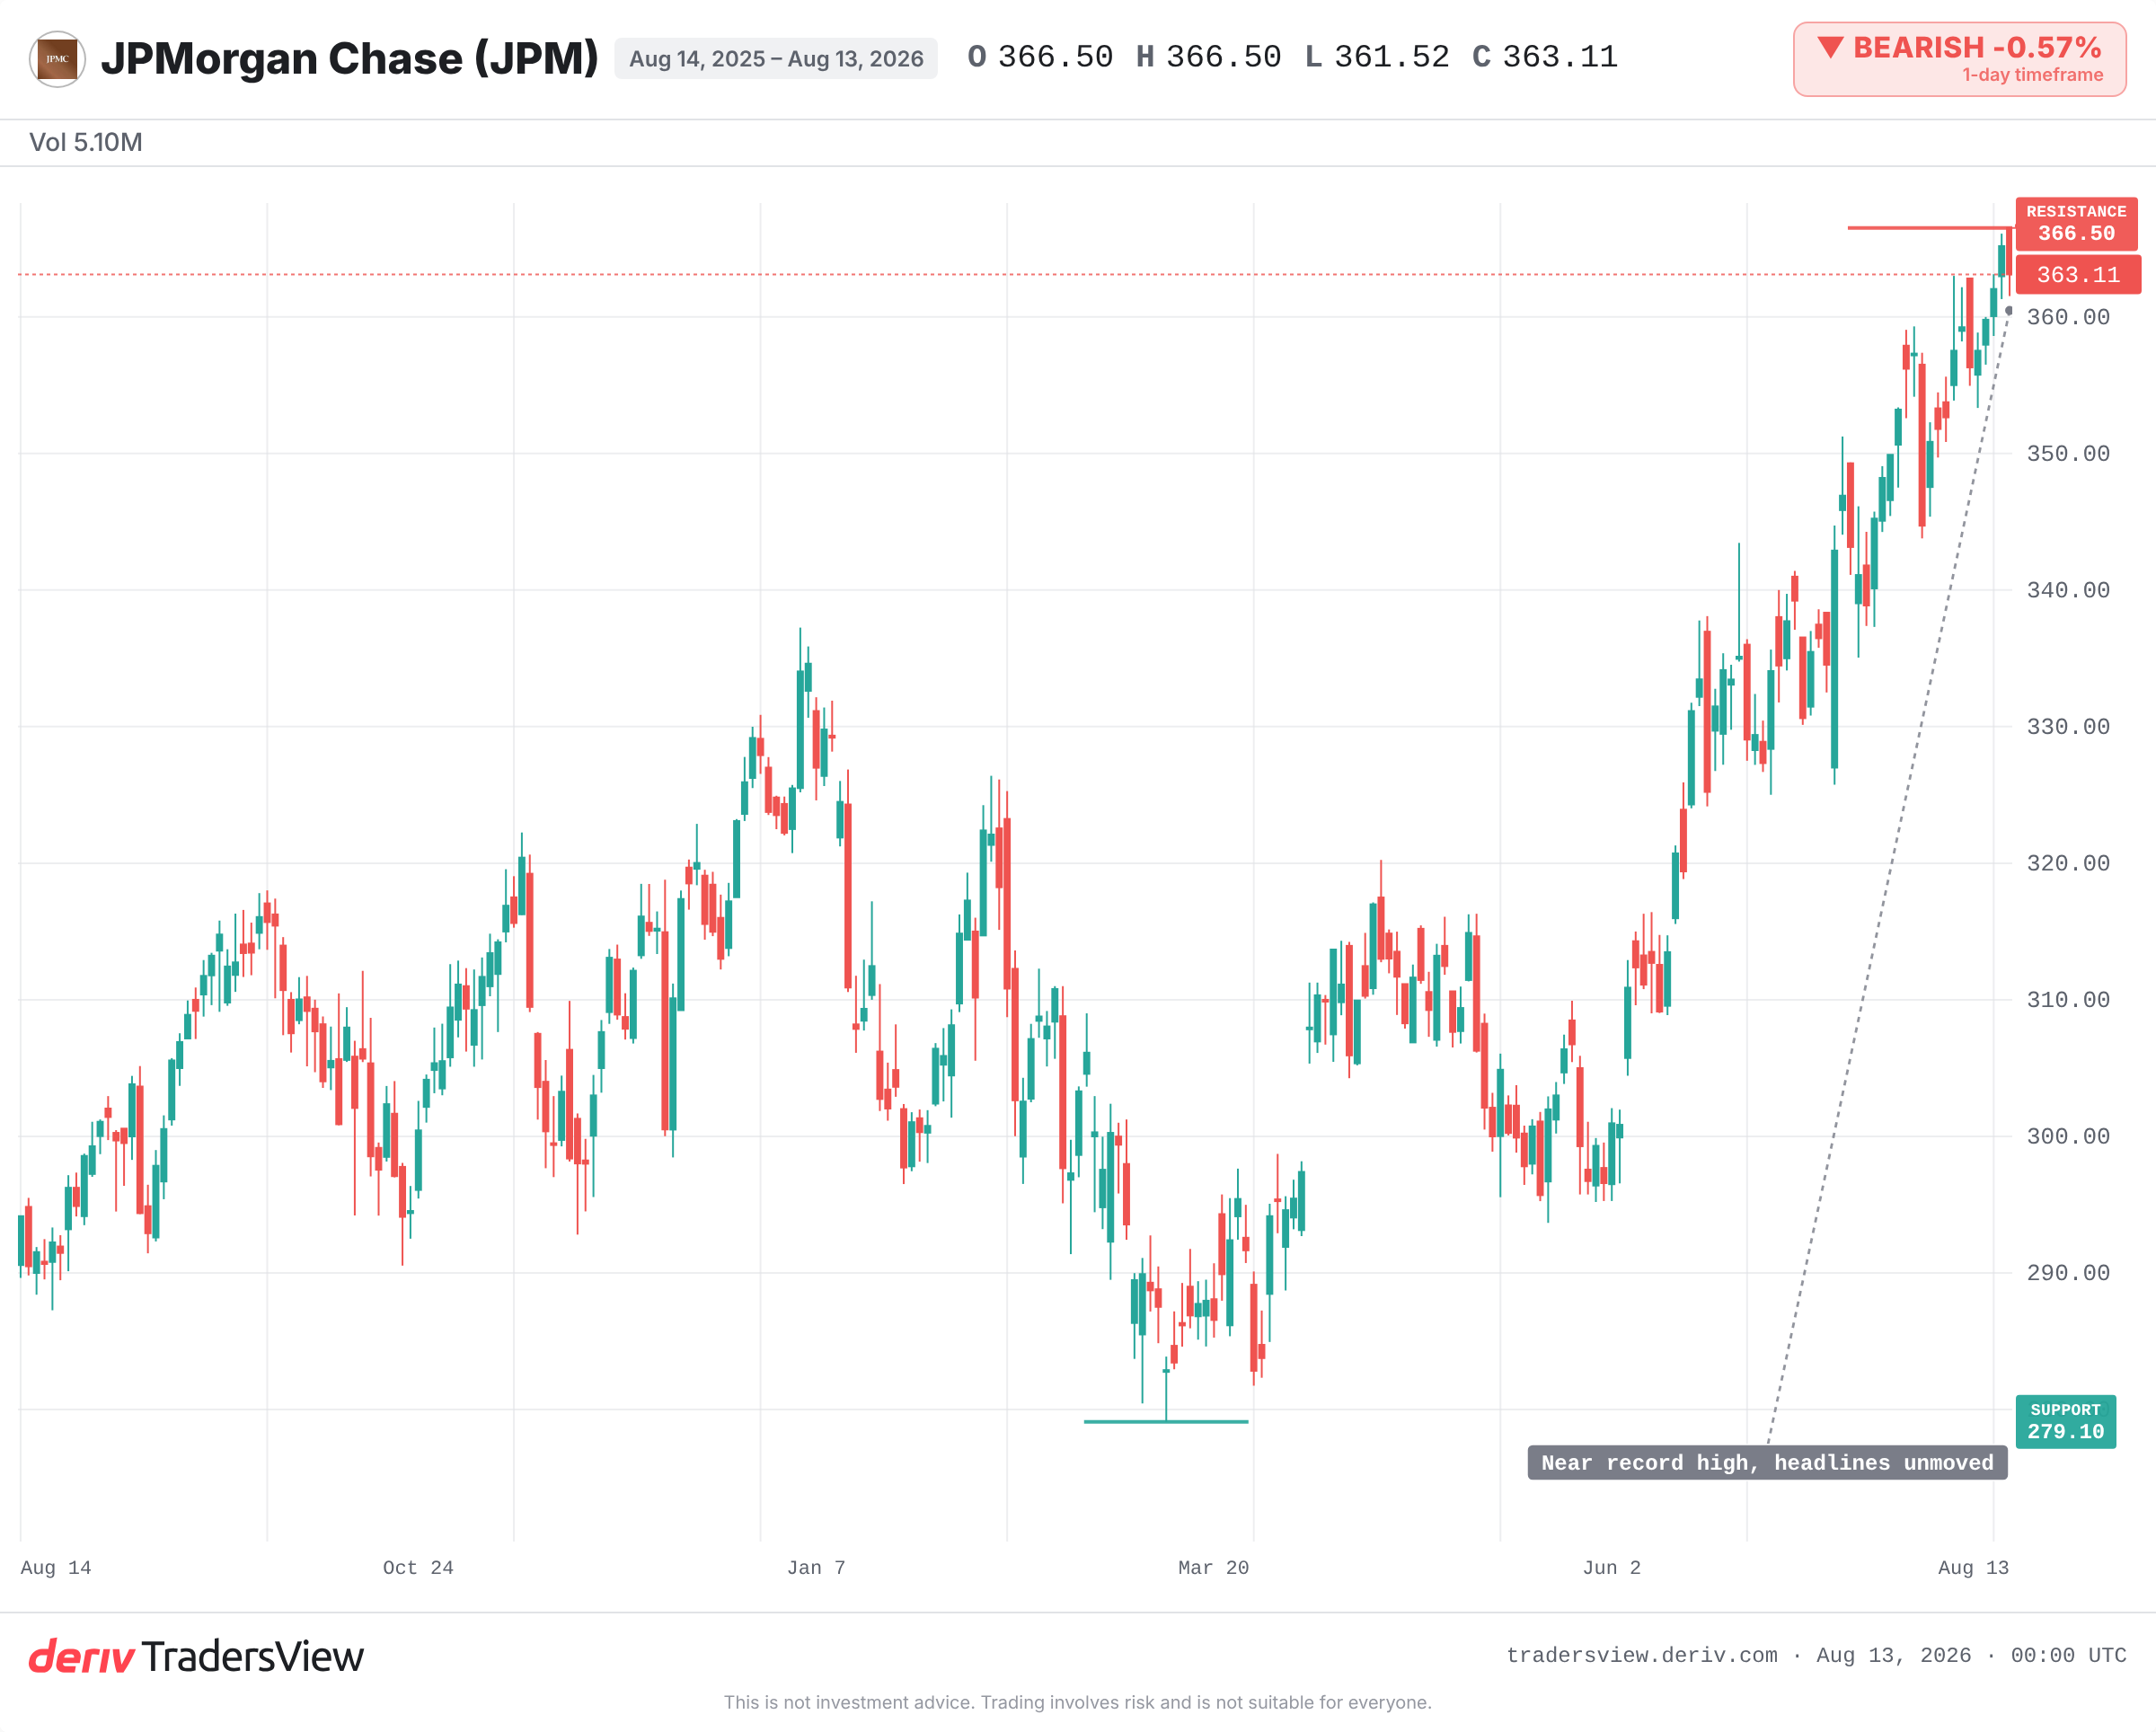
Vigila la identidad del nuevo prestamista de Polymarket, cualquier decisión de la CFTC o la SEC sobre mercados de predicción, y si JPMorgan efectivamente consigue ese mandato de IPO. Por ahora, el precio de la acción de JPMorgan se mantiene cerca de su máximo histórico, sin verse afectado por nada de esto. El titular que sacude a una startup puede dejar intacta la propia acción del guardián.
Preguntas frecuentes
El debanking ocurre cuando un banco finaliza o se niega a mantener una relación con un cliente. Por lo general, es legal, y los bancos suelen hacerlo por motivos de reputación o preocupaciones regulatorias, y no porque el cliente haya cometido alguna irregularidad.
Depende de la plataforma y de cómo estén estructurados los contratos de eventos. Los reguladores de EE. UU., como la CFTC y la SEC, no han establecido un marco único y claro, razón por la cual los bancos tratan estas plataformas con cautela, incluso cuando su uso va en aumento.
Sí. Perder una relación bancaria no impide que una empresa realice una IPO. Otro banco puede encargarse de organizar la cotización, razón por la cual, según se informa, JPMorgan puede seguir cobrando comisiones de suscripción pese a haber cortado los vínculos comerciales habituales.
No necesariamente. Una empresa puede ser rentable y estar en crecimiento, y aun así perder el acceso bancario por motivos de percepción regulatoria. El éxito comercial y la aceptación institucional son señales independientes.