
Dos cuellos de botella petroleros golpean a la vez y por qué el repunte podría desvanecerse
El petróleo no está reaccionando a barriles ya perdidos. Está valorando el temor a barriles que podrían perderse. Con los ataques hutíes a instalaciones de Saudi Aramco y un
Por el equipo de Deriv · 29 de julio de 2026 · 4 min de lectura

El petróleo no está reaccionando a barriles ya perdidos. Está valorando el temor a barriles que podrían perderse. Con los ataques hutíes a instalaciones de Saudi Aramco y un bloqueo declarado en Bab al-Mandab que se suma al bajo tránsito en el Estrecho de Ormuz, el crudo lleva una prima de riesgo, no una brecha de oferta. Esa diferencia lo explica todo.
Por qué el petróleo reacciona al temor, no a los barriles perdidos
Un susto en un cuello de botella primero actúa sobre la imaginación. Los traders ven una ruta amenazada y valoran el peor escenario antes de que falte un solo barril. Esa es la prima de riesgo: el pago por una disrupción que aún no ha ocurrido.
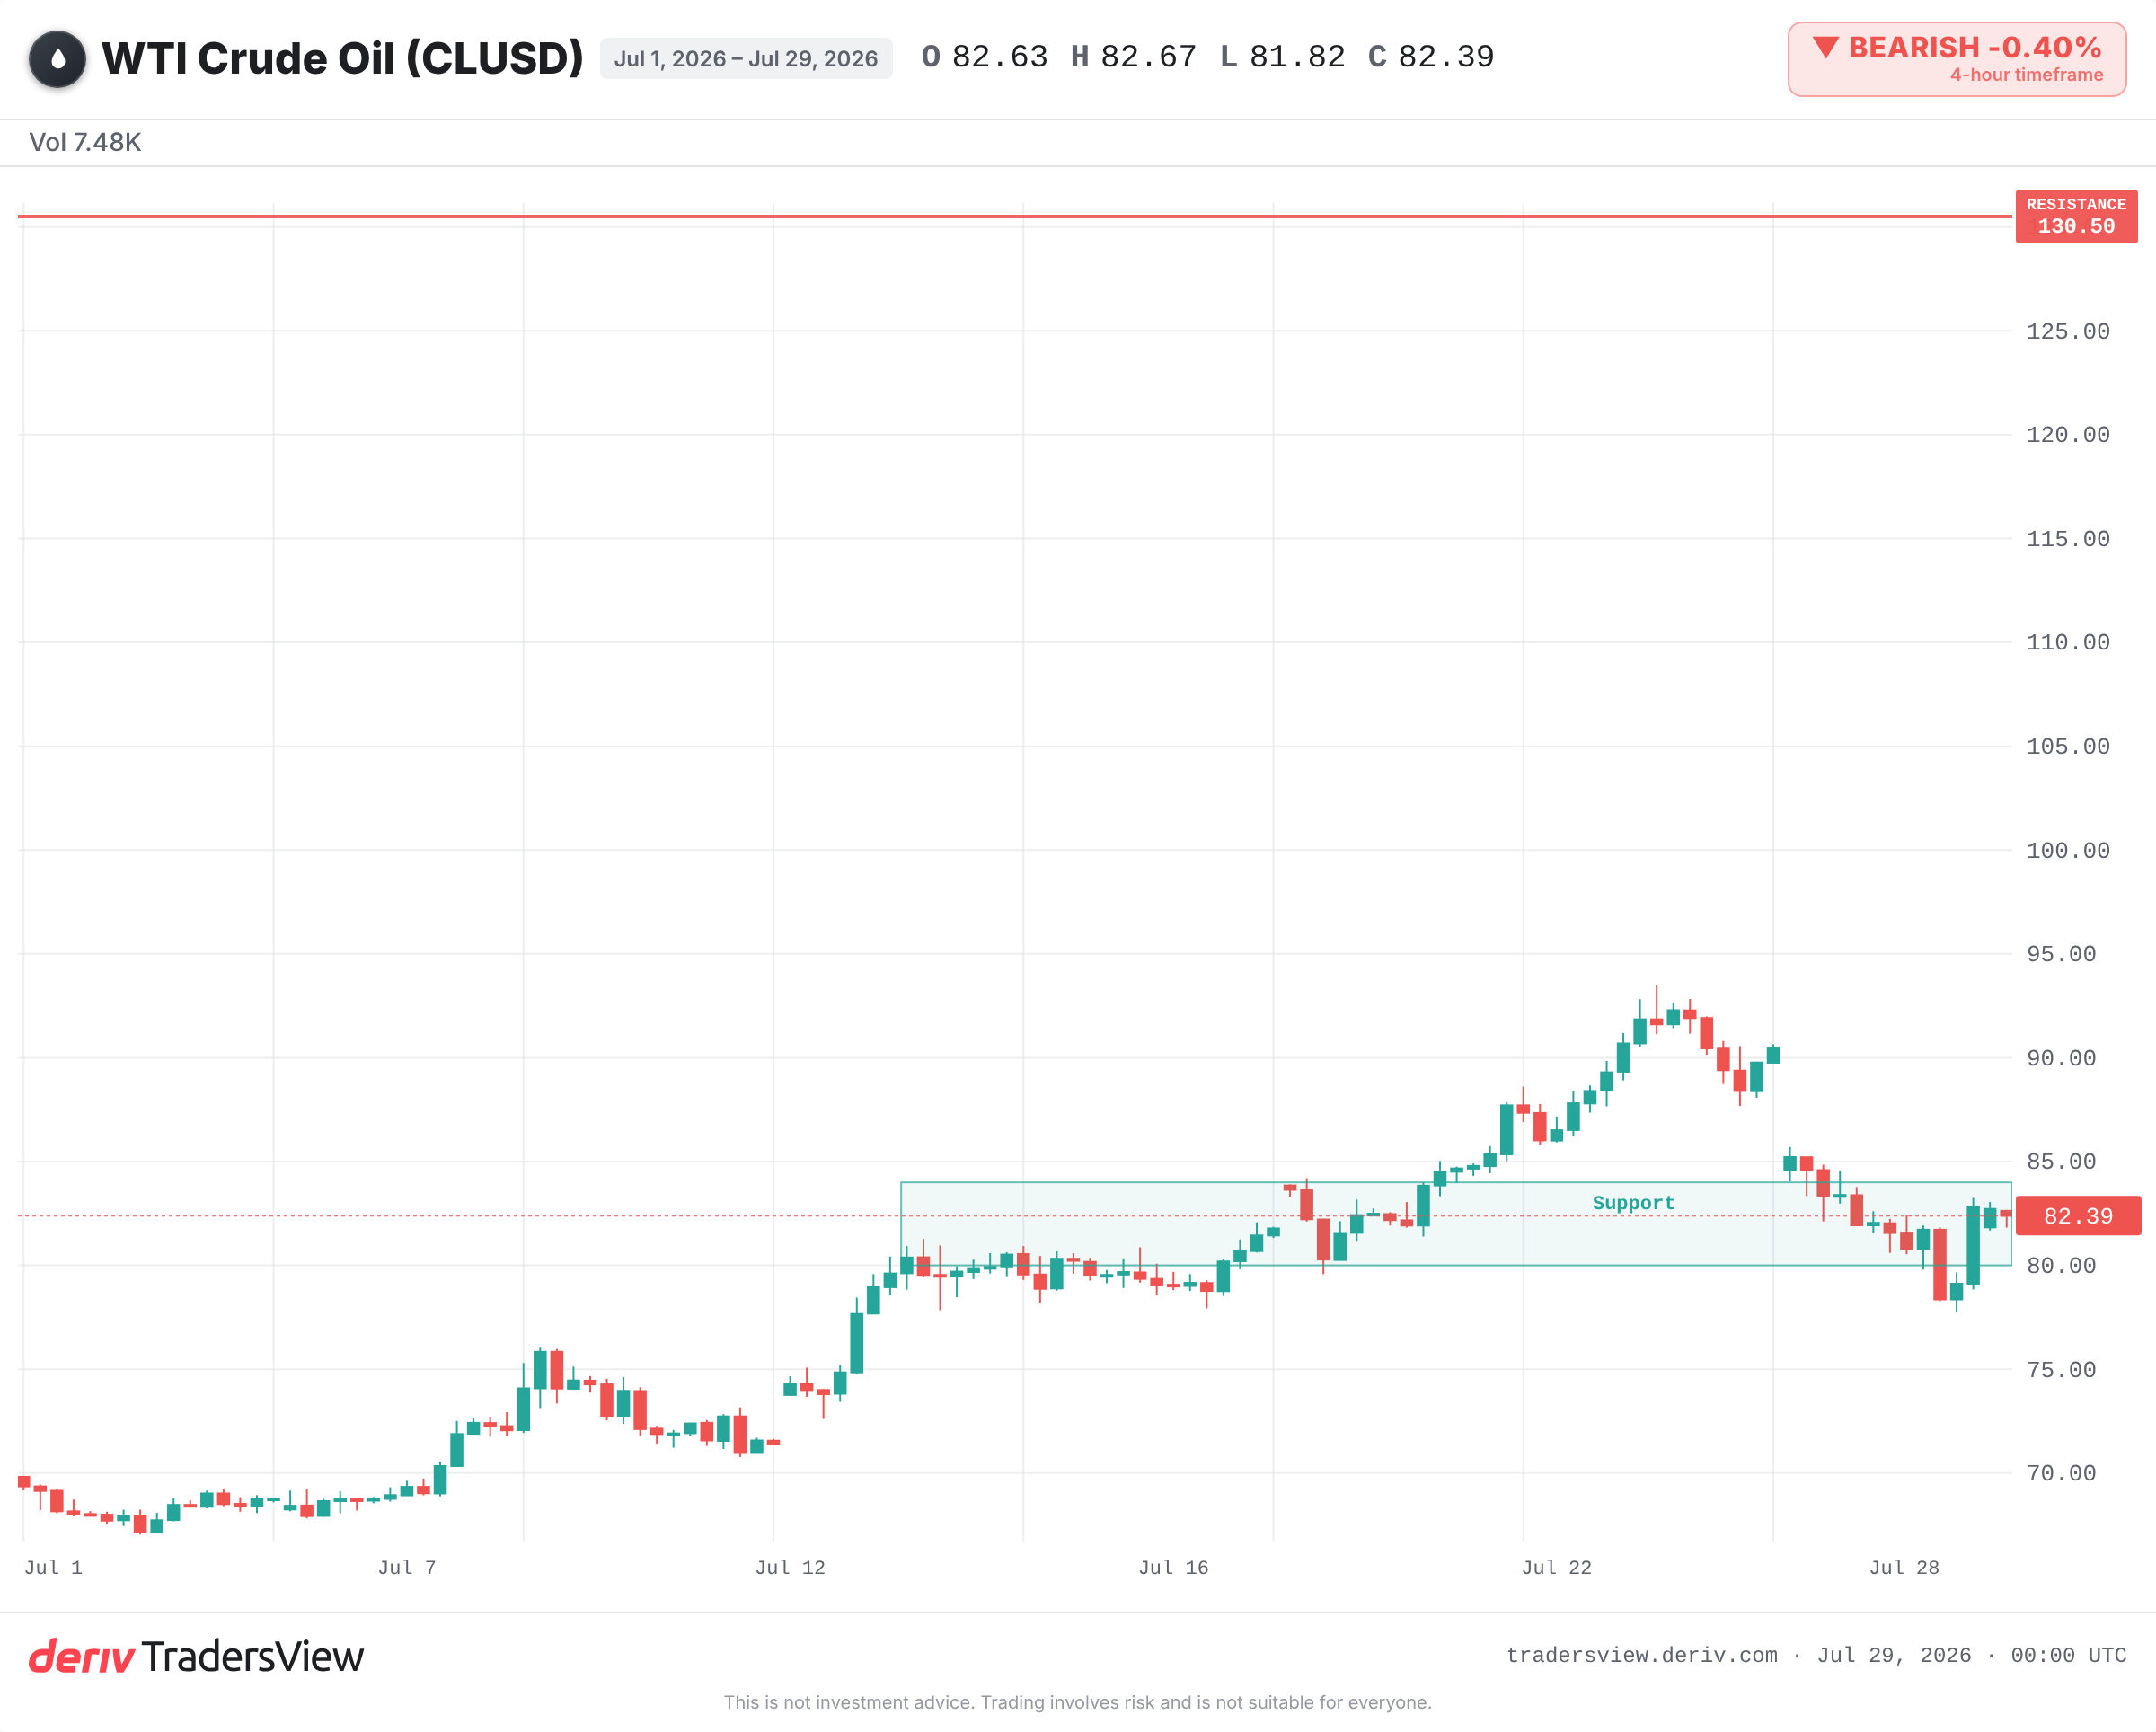
El tamaño y la duración del movimiento dependen de dos factores: cuántas rutas alternativas quedan y cuán creíble es la amenaza. Según la transmisión en vivo, WLDOIL cotiza en los bajos USD 80, muy por debajo de su máximo de crisis de 2022. El mercado está nervioso, no en pánico. Está valorando una posibilidad, no una pérdida.
No todos los cuellos de botella son iguales
Los titulares difuminan esto. Bab al-Mandab y el Estrecho de Ormuz son ambos cuellos de botella, pero cumplen funciones muy distintas.
Los barcos pueden evitar Bab al-Mandab. El desvío por el Cabo de Buena Esperanza más que duplica el tiempo de viaje y eleva los costos de flete y seguro. Es doloroso, pero el petróleo igual llega. Las primas de riesgo bélico para los viajes por el sur del Mar Rojo se han disparado, una señal real de tensión. Sin embargo, aumentar el costo de una ruta no es lo mismo que eliminar la oferta.
Ormuz es el que no tiene una alternativa completa. Cerca de una quinta parte del petróleo mundial pasa por allí, y no existe un desvío que reemplace ese volumen. Un cierre real de Ormuz sería un shock de oferta. Un bloqueo en Bab al-Mandab, hasta ahora, es un shock de costos.
Qué dice la historia sobre el desvanecimiento de un repunte petrolero
El patrón se repite. En 2019, los ataques con drones y misiles a la instalación de Abqaiq en Arabia Saudita eliminaron cerca de la mitad de la producción saudí de la noche a la mañana, cerca del 5% de la oferta mundial. El petróleo registró su mayor alza diaria en décadas. En cuestión de semanas, devolvió la mayor parte de las ganancias, porque Arabia Saudita restableció la producción más rápido de lo que se temía.
Los ataques en el Mar Rojo de finales de 2023 cuentan la misma historia desde el otro lado. Las navieras redirigieron sus rutas, los costos de flete y seguro se mantuvieron altos durante meses, pero el crudo apenas se movió. Los barriles siguieron llegando al mercado por rutas más largas.
Y en 2022, el temor a la pérdida del petróleo ruso llevó al Brent hacia un máximo del ciclo, y luego los precios tendieron a la baja durante un año mientras el crudo ruso encontraba nuevos compradores. Los repuntes impulsados por el temor a la oferta se desvanecen cuando la oferta demuestra resiliencia.
Cuándo respetar el repunte en lugar de esperar que se desvanezca
El caso del desvanecimiento no es un pase libre. Solo se sostiene mientras la amenaza siga siendo una amenaza. La evidencia se inclina hacia que esto sea una prima de riesgo que se disuelve, pero el riesgo de cola es real.
El movimiento merece respeto, no un desvanecimiento, si alguno de estos pasa de rumor a hecho:
- Un golpe confirmado a la capacidad de producción de Saudi Aramco, no solo ataques a sitios no críticos.
- Que el bloqueo en Bab al-Mandab realmente detenga el tránsito en lugar de solo elevar los costos de seguro.
- Cualquier amenaza creíble al tránsito por el Estrecho de Ormuz, la única ruta sin sustituto.
También hay que vigilar las primas de riesgo bélico de los petroleros y la capacidad excedente de la OPEP+. El aumento de las primas señala tensión incluso mientras los barcos siguen navegando. Una señal de la OPEP+ de liberar barriles indicaría que la prima de riesgo se está desactivando.
La lectura
Dos cuellos de botella en las noticias parecen el doble de peligro. Según la evidencia, son dos problemas diferentes: una ruta más costosa y otra amenazada pero aún abierta. Valore la prima de riesgo por lo que es, y sepa qué cuello de botella convertiría un susto en un shock. Los mercados petroleros son volátiles, y una sola disrupción confirmada puede reescribir el panorama rápidamente.
Preguntas frecuentes
Aproximadamente una quinta parte del petróleo mundial transita por el estrecho de Ormuz, y no existe una ruta que reemplace por completo ese volumen. Por eso, un cierre real de Ormuz sería un evento mucho más grave que un bloqueo en Bab al-Mandab.
Es el precio adicional que pagan los traders ante la posibilidad de una futura interrupción del suministro, antes de que se pierda realmente algún barril. Cuando los flujos siguen moviéndose, esa prima suele revertirse y los precios vuelven a bajar.
Aumenta los costos de flete y seguro, y más que duplica los tiempos de viaje, pero el crudo sigue llegando al mercado. Históricamente, esto incrementa más los costos de transporte que el precio del petróleo en sí.
Una pérdida confirmada de capacidad de producción, el cierre físico de una ruta sin alternativa disponible, o una amenaza creíble contra el estrecho de Ormuz. Esos factores eliminan barriles en lugar de simplemente aumentar el costo de transportarlos.