
La trampa de la IPO sobrevalorada: por qué el primer día suele ser el peor precio
Anthropic podría presentar su solicitud para salir a bolsa pronto. SpaceX muestra por qué el primer día de una IPO sobrevalorada suele ser la peor entrada, y qué leer en lugar de fijarse en el monto recaudado.
Por el equipo de Deriv · 24 de agosto de 2026 · 4 min de lectura

Entrar temprano no es lo mismo que entrar barato. El día en que abre una IPO muy esperada es el día en que su historia se enfrenta al marcador, y los debuts más sobrevalorados suelen ser donde la esperanza y el precio se separan más rápido.
Según reportes, Anthropic se estaría preparando para presentar su solicitud de oferta pública en cuestión de semanas, persiguiendo la recaudación récord de SpaceX. Por primera vez, los traders comunes podrían comprar acciones de una empresa líder en IA directamente. Eso es lo atractivo. Aquí está la trampa.
Lo que SpaceX muestra sobre los debuts récord
SpaceX salió a bolsa a principios de este año en la mayor recaudación registrada. Actualmente cotiza alrededor de USD 134, aproximadamente un 40% por debajo de su máximo post-IPO cercano a USD 226. Un debut histórico, que aun así dio una vuelta completa una vez que se disipó la emoción inicial.
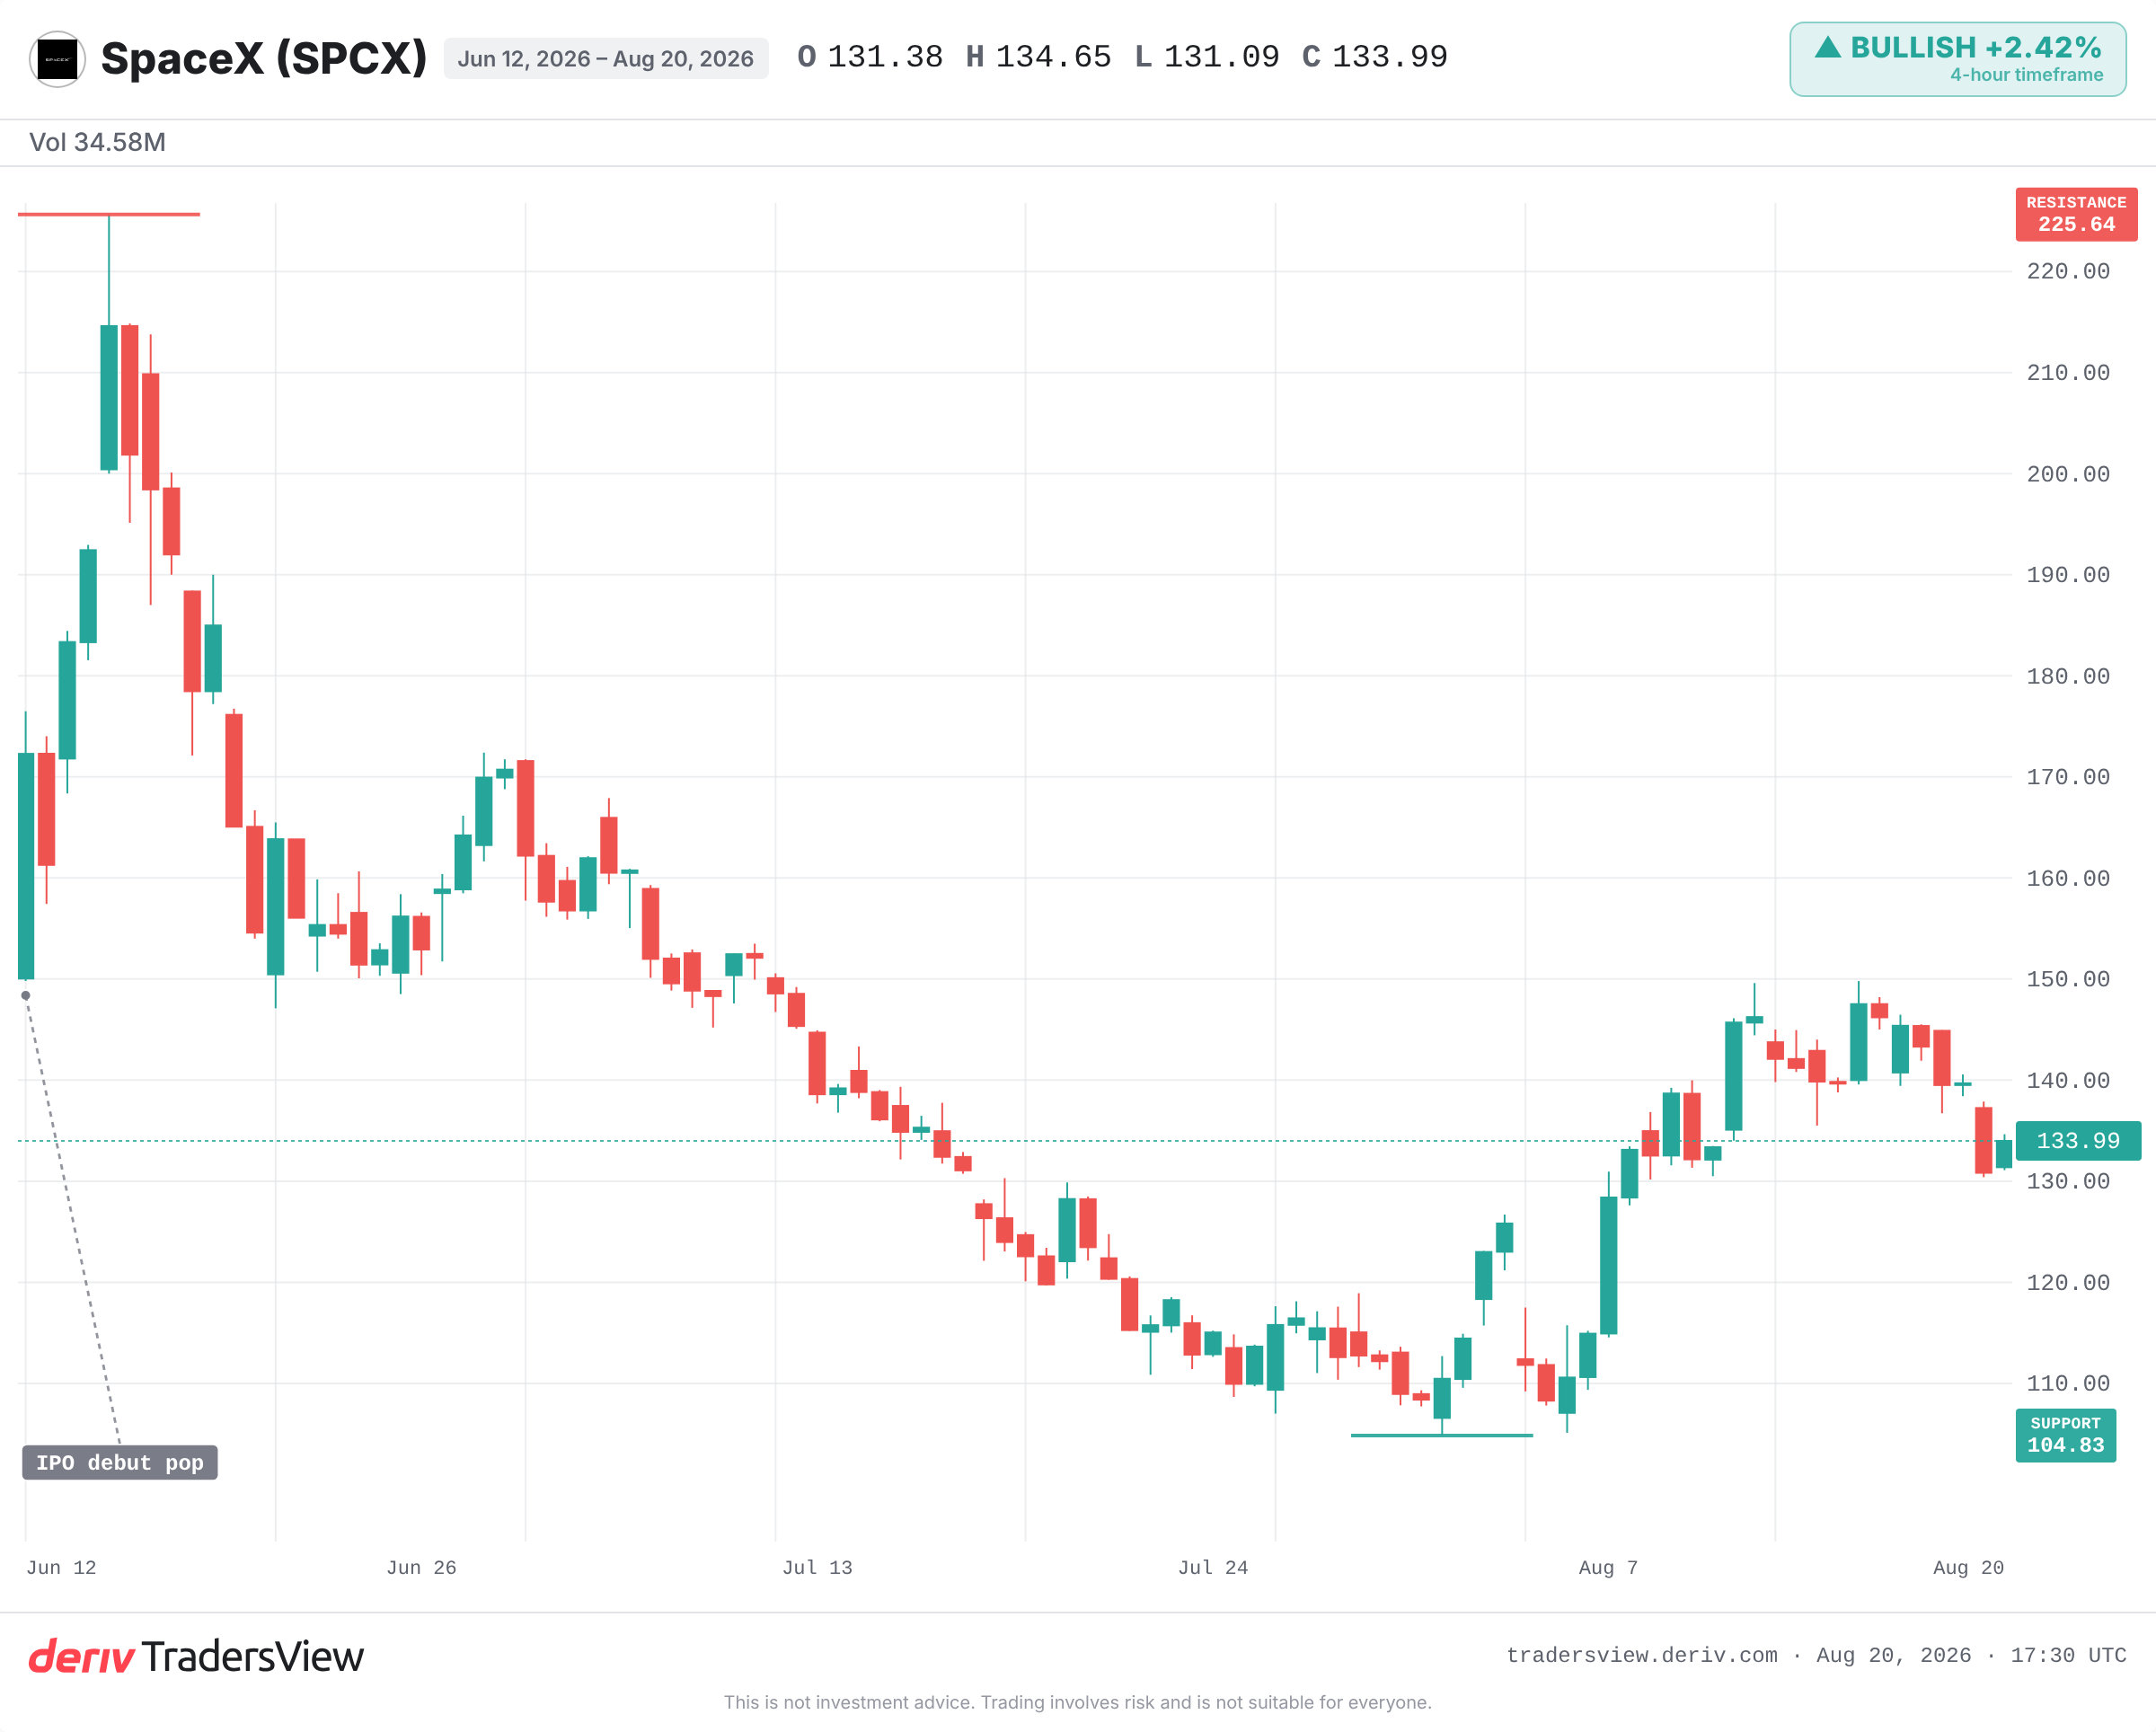
Las oscilaciones diarias cuentan la misma historia. Es una acción que puede moverse más de USD 11 en una sola sesión. Los precios públicos iniciales son volátiles porque el mercado aún está debatiendo cuánto vale realmente la empresa. Una IPO sensacional es un punto de entrada, no una garantía.
Por qué el repunte del primer día rara vez beneficia a los compradores minoristas
El patrón se repite a lo largo de la última década de listados sobrevalorados. En diciembre de 2020, Airbnb y DoorDash más que duplicaron su valor en su primer día de operaciones. Esa recompensa fue para los insiders que tenían acciones asignadas, no para los compradores que corrieron a comprar en la apertura. Ambas empresas luego devolvieron gran parte de esas ganancias.
Uber se fijó en USD 45 en mayo de 2019, cayó en su debut y operó por debajo de su precio de listado durante más de un año. Rivian salió a bolsa en noviembre de 2021 con una valoración superior a la de los fabricantes de autos tradicionales, pese a tener casi nada de ingresos, y luego perdió más del 80% de su valor cuando la producción y las pérdidas pasaron factura. La apertura es frecuentemente el peor precio que un comprador público verá durante mucho tiempo.
El precio de oferta y el precio de apertura no son lo mismo
Detrás de cada debut hay dos precios, y la brecha entre ellos es el verdadero problema. El precio de oferta lo fijan la noche anterior la empresa y sus bancos. Es el precio que pagan los compradores asignados antes de que comience la cotización.
El precio de apertura es el que se registra en la primera operación pública a la mañana siguiente, cuando la demanda se encuentra con una oferta limitada de acciones. Cuando un listado está muy demandado, ese primer precio puede situarse muy por encima del precio de oferta. Los titulares asignados capturan ese salto. Un comprador minorista en la apertura paga el precio inflado y hereda el riesgo de caída. El repunte beneficia a quien entró antes de que abriera el mercado, no después.
Cómo leer el prospecto, no el monto recaudado
Sáltese el tamaño de la recaudación en la portada y vaya directo a cuatro cifras en el S-1. Busque el número de acciones totalmente diluidas y multiplíquelo por el precio de oferta para obtener la valoración real. Divida ese resultado entre los ingresos de los últimos doce meses para ver el múltiplo precio-ventas que está pagando. Luego, revise las cifras operativas para ver si las pérdidas se están ampliando o reduciendo, y verifique los términos de bloqueo (lock-up) para saber cuándo las acciones de los insiders podrán salir al mercado.
El crecimiento de Anthropic es real: reportó ingresos preliminares superiores a USD 11,500 millones y una tasa de crecimiento anualizada que, según reportes, se multiplicó por siete en el año. Pero también habría registrado una pérdida neta cercana a USD 1,000 millones en 2025. La pregunta es si esos ingresos se convertirán en márgenes sostenibles antes de que los competidores, con recursos igual de abundantes, le den alcance. Un múltiplo precio-ventas extremo deja poco margen para un tropiezo.
El caso alcista, y qué lo confirmaría
Vale la pena exponer la otra cara con claridad. La IA podría ser realmente una nueva plataforma, y los líderes podrían seguir aumentando sus ingresos durante años. Los escépticos que descartaron los primeros listados de Amazon y Google se perdieron rendimientos enormes. Pagar un precio alto ahora podría parecer barato más adelante.
Ese escenario se sostiene si Anthropic convierte su tasa de crecimiento anualizada en márgenes reales y defiende su posición. Falla si la acción está valorada para la perfección y el crecimiento flaquea. SpaceX es el referente en vivo: observe cómo trata el mercado a un debut récord de IA una vez que se disipa el entusiasmo inicial.
Nada de esto es una recomendación para comprar o evitar. Es un recordatorio de que el entusiasmo y el precio son cosas distintas, y la brecha entre ambos es más amplia el primer día.
Preguntas frecuentes
Por lo general, no. El precio de la IPO se destina a instituciones y personas con información privilegiada que recibieron asignaciones. Los inversores comunes suelen comprar una vez que las acciones se abren para el trading público, lo cual, en operaciones muy esperadas, suele ser muy superior al precio de cotización.
Un período de bloqueo impide que las personas con información privilegiada vendan sus acciones durante un plazo determinado tras la cotización, generalmente entre 90 y 180 días. Cuando este plazo vence, una ola de ventas por parte de estas personas puede presionar el precio a la baja, por lo que es importante conocer la fecha de vencimiento antes de comprar.
Compara el valor de mercado de una empresa con sus ingresos anuales. Un múltiplo muy alto significa que los inversores están pagando mucho por cada dólar de ventas, lo que deja poco margen ante cualquier decepción si el crecimiento se desacelera.
En el prospecto, conocido como S-1 en los Estados Unidos. Este documento detalla los ingresos, las pérdidas, la cantidad de acciones, la valoración y los factores de riesgo. Es la fuente principal para evaluar una cotización más allá de la cifra de recaudación destacada.