
El segundo mercado más caro en 130 años y lo que eso significó
El S&P 500 se encuentra cerca de un récord, pero su ratio CAPE de Shiller es el segundo más alto en 130 años. Lo que ha significado comprar con estas valoraciones anteriormente.
Por el equipo de Deriv · 15 de julio de 2026 · 4 min de lectura

Un precio alto le indica lo que paga. La valoración le indica lo que obtiene. El S&P 500 se encuentra cerca de su récord, pero según el ratio CAPE de Shiller, es el segundo más caro que ha estado en más de 130 años, superado solo por el pico de las empresas dot-com de diciembre de 1999.
Este único hecho tira en dos direcciones. El índice está fuerte. El punto de partida para los rendimientos futuros es deficiente. Ambas afirmaciones son verdaderas al mismo tiempo, y la brecha entre ellas es toda la historia.
Precio cercano a un récord, valor cercano a un extremo
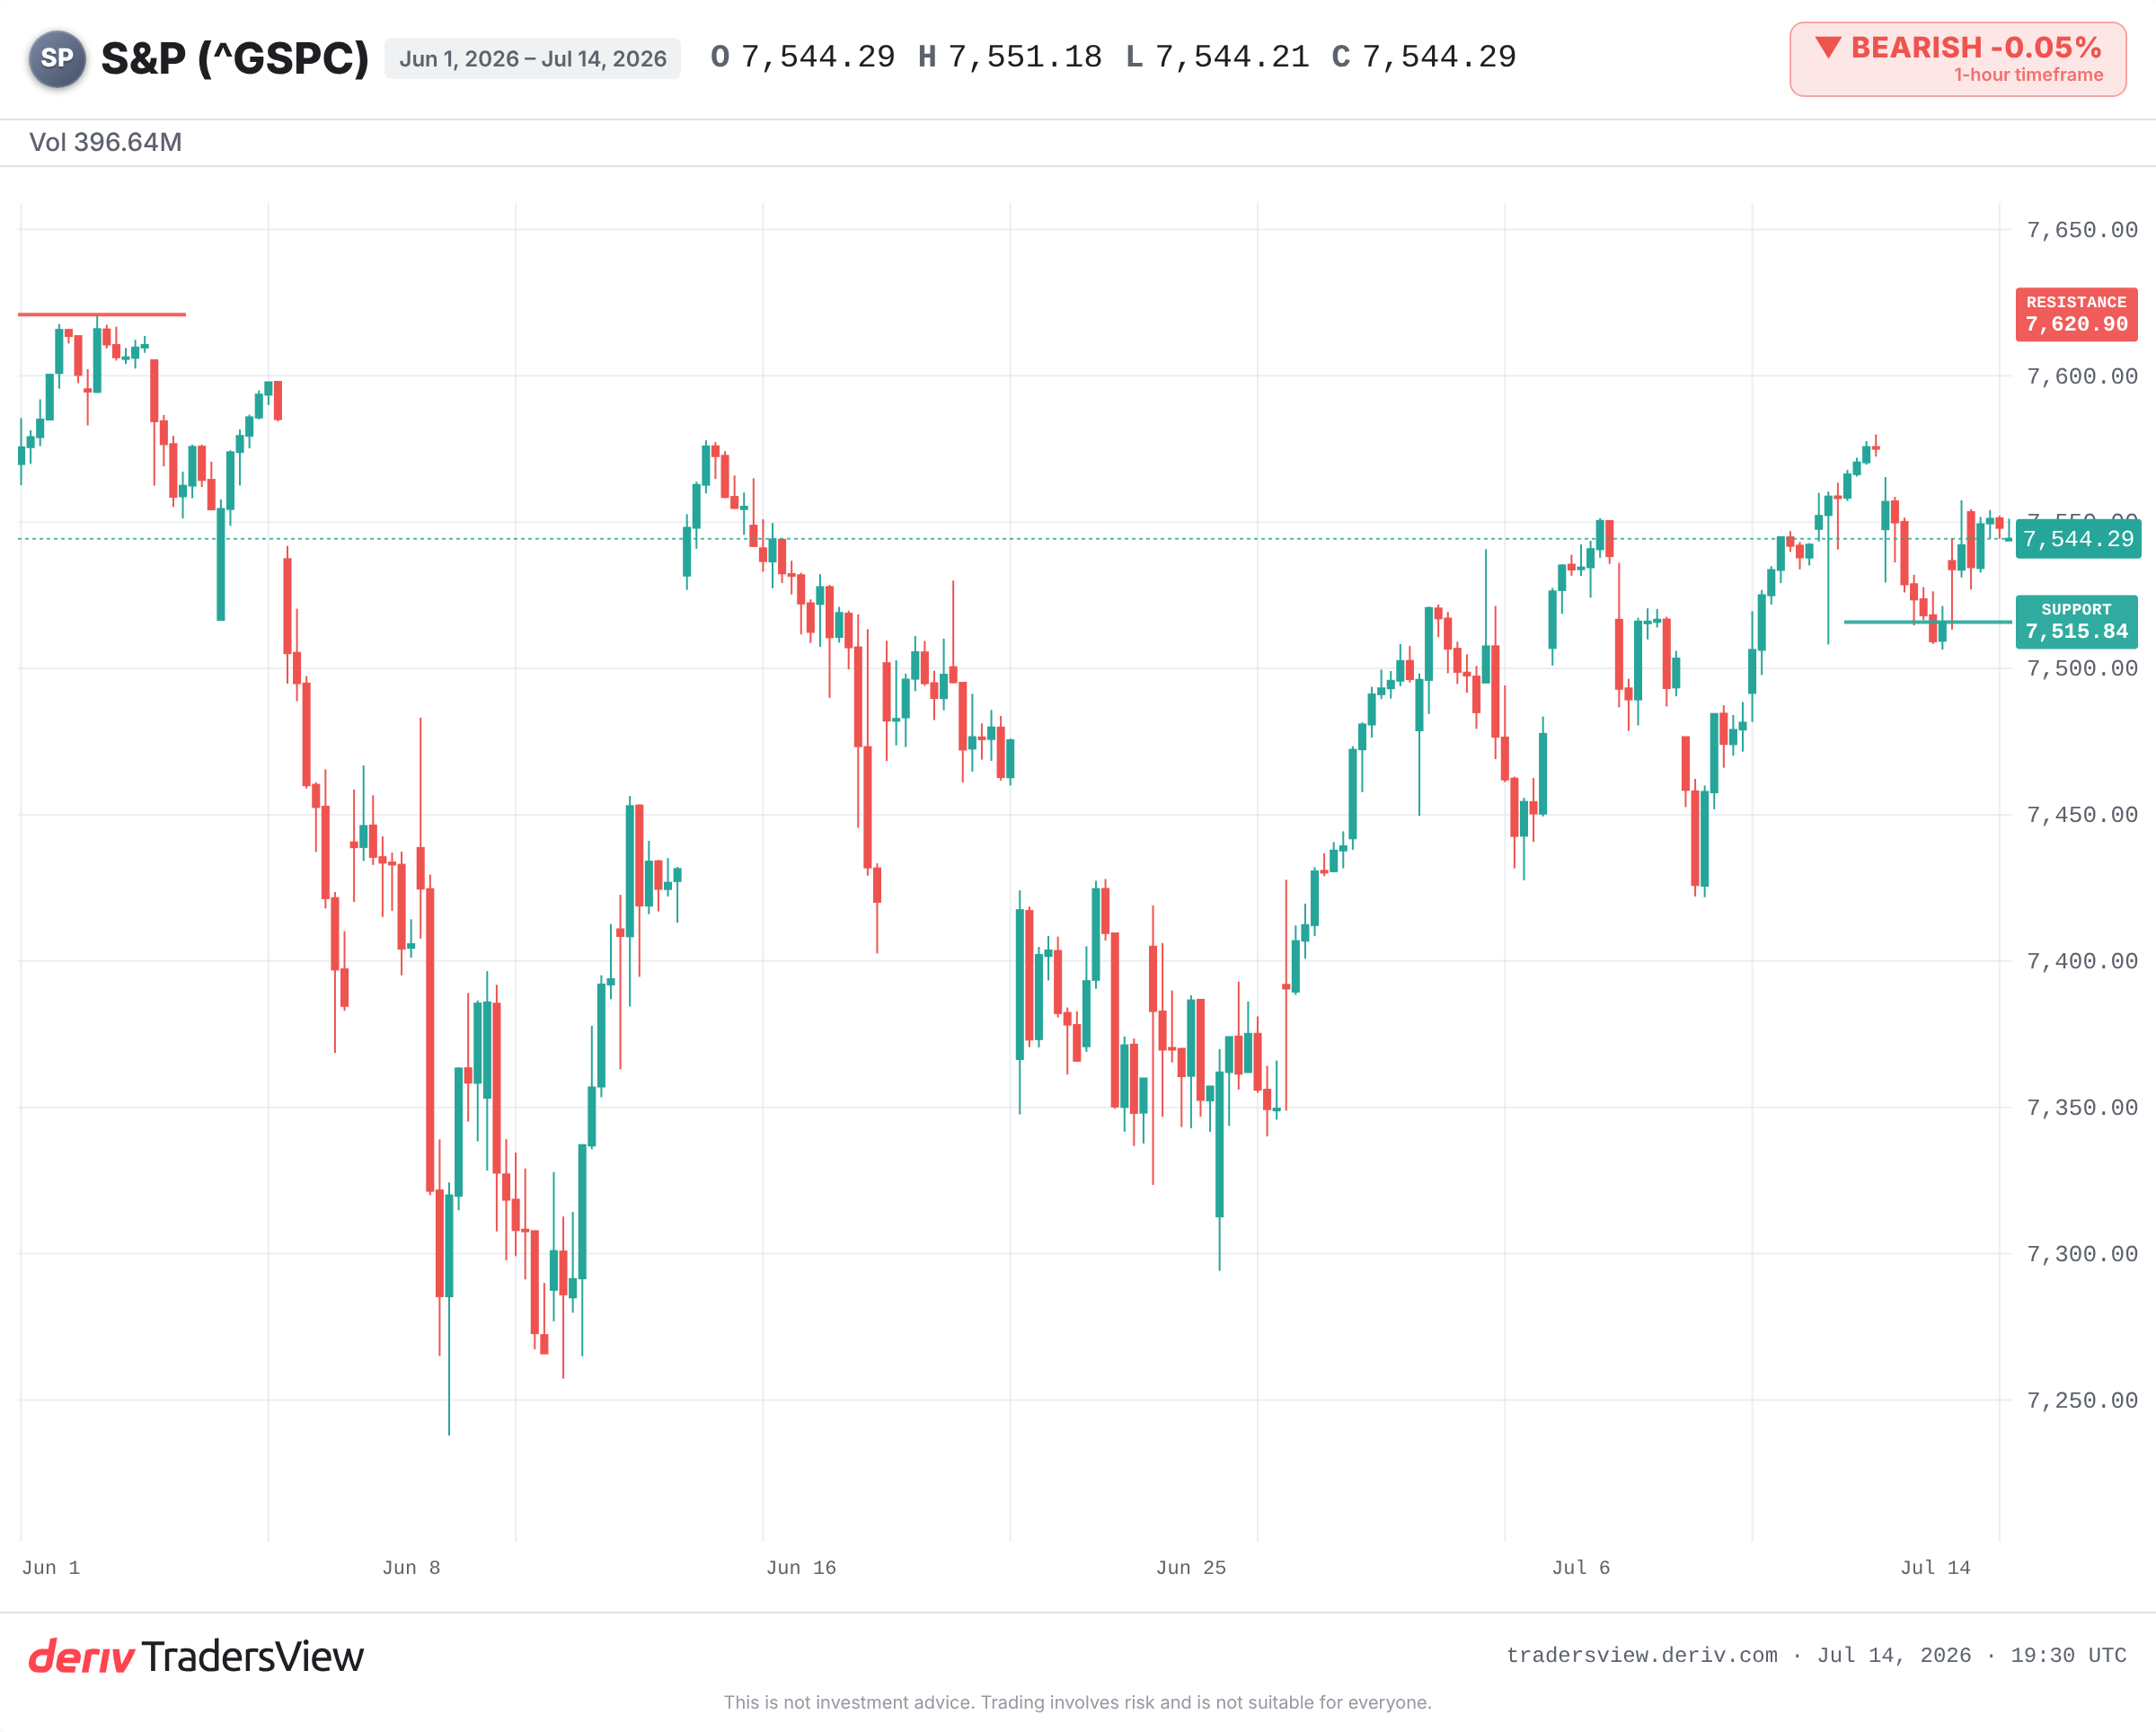
Al 14 de julio de 2026, el S&P 500 cotiza en la zona media de los 7.500 puntos, muy cerca de su máximo de 2026. El impulso parece intacto.
El ratio CAPE de Shiller cuenta una historia diferente. Se ubica cerca de 41,4, según la cobertura de este mes. En más de 130 años de datos, solo una lectura lo superó: 44,19 en diciembre de 1999. Esa es la rareza que vale la pena destacar. No se trata solo de "caro", sino de caro en una escala vista solo una vez antes en un siglo.
Un precio récord y un extremo de valoración histórico no son la misma afirmación, y rara vez ocurren juntos. En este momento, sí ocurrieron juntos.
Qué mide realmente el CAPE
El CAPE compara el precio actual con una década de ganancias ajustadas por inflación. Suaviza los años buenos y malos para mostrar cuánto paga por un flujo constante de ganancias.
Piénselo como una comprobación de alquiler frente a ingresos para todo el mercado. Un número alto no significa que los precios bajarán al día siguiente. Significa que usted paga más por cada dólar de ganancias, por lo que ya se refleja más de las buenas noticias en el precio.
Lo que significó comprar a este nivel la última vez
La comparación con 1999 es la más clara. Después de que el CAPE alcanzó su máximo, el S&P 500 llegó a su punto más alto en 2000 y luego cayó aproximadamente un 49% hasta su mínimo de octubre de 2002. El Nasdaq, con alto peso tecnológico, perdió alrededor del 78%. El S&P 500 tardó años en recuperar su máximo anterior.
Otros extremos se repiten. Un CAPE cercano a 32 en septiembre de 1929 precedió al desplome de la Gran Depresión. Lecturas superiores a 33 a comienzos de 2018 y cercanas a 38 a finales de 2021 precedieron un repunte de volatilidad y el mercado bajista de 2022, de alrededor del 25%.
El patrón no es que un CAPE alto marque el techo del mercado. Es que partir de un CAPE alto significó rendimientos a largo plazo más reducidos y una caída más profunda cuando el ánimo finalmente cambia.
Por qué caro no significa vender
La otra cara honesta es esta. El CAPE indicó "caro" durante la mayor parte de la última década mientras el mercado seguía subiendo. Como herramienta de temporización, resultó inútil.
Los optimistas argumentan que el índice actual es diferente en su naturaleza. Se apoya en líderes tecnológicos y de IA con poco capital y márgenes altos, no en las empresas industriales que el CAPE fue diseñado para medir. Las recompras de acciones y la contabilidad de los activos intangibles también elevan el ratio en comparación con la historia. Según esta lectura, un crecimiento rápido de las ganancias podría permitir que el mercado alcance su valoración sin una corrección de precios.
Ese argumento es real. También es una apuesta a que las ganancias sigan creciendo de forma compuesta lo suficientemente rápido, desde un múltiplo inicial muy alto, con poco margen para errores.
Qué observar a partir de ahora
El corto plazo se reduce a algunos indicadores claros.
- Un quiebre limpio hacia un nuevo máximo frente a un rechazo que mantenga al índice estancado en la zona media de los 7.500 puntos.
- El mínimo de la caída del 13 de julio, cerca de 7.515,84 puntos, como soporte; una ruptura decisiva por debajo sugiere que el ánimo está cambiando.
- Si los líderes de gran capitalización en IA y semiconductores continúan superando las expectativas de ganancias o comienzan a quedarse cortos.
- El rendimiento del bono a 10 años, que presiona directamente a las acciones de múltiplos altos cuando sube.
La evidencia se inclina en una dirección. Una valoración a este nivel no es una señal de venta, pero sí representa un colchón más pequeño. Cuando el precio de partida es alto, el mercado necesita que todo salga bien, y hay menos margen de error si no es así.
Preguntas frecuentes
Fue popularizado por el economista Robert Shiller, razón por la cual a menudo se lo denomina Shiller CAPE. Este ratio promedia una década de ganancias ajustadas por inflación para suavizar las fluctuaciones de ganancias a corto plazo y ofrecer una lectura más estable de la valoración.
No por sí solo. El CAPE se ha mantenido elevado durante años mientras los mercados subían, por lo que es una herramienta de sincronización deficiente. Refleja los rendimientos esperados a largo plazo y el riesgo de pérdida, no lo que sucederá la próxima semana o el próximo mes.
Se mide de la misma forma, pero algunos críticos argumentan que puede sobreestimar el nivel de encarecimiento de las empresas tecnológicas de bajo capital y altos márgenes. Cambios contables, como las recompras de acciones y los activos intangibles, también pueden elevar la lectura en comparación con mercados más antiguos de la era industrial.
Entre las más comunes se encuentran el ratio precio-ganancias futuro, el ratio precio-ventas y las comparaciones entre el rendimiento de las ganancias y el rendimiento del Treasury a 10 años. Ninguna medida es decisiva por sí sola; los traders suelen analizar varias en conjunto.