
El oro no paga nada, entonces, ¿qué determina realmente su precio?
El oro no paga intereses, por lo que su precio sigue al dólar y a los rendimientos reales. Por eso, un activo refugio puede caer incluso cuando los temores de inflación resurgen.
Por el equipo de Deriv · 8 de julio de 2026 · 3 min de lectura

El oro no tiene rendimiento propio, por lo que su precio es un tablero de puntuación para dos fuerzas rivales: el dólar y las tasas de interés reales. Cuando ambas se fortalecen, el oro tiende a caer, sin importar cuán sólida suene la narrativa a largo plazo.
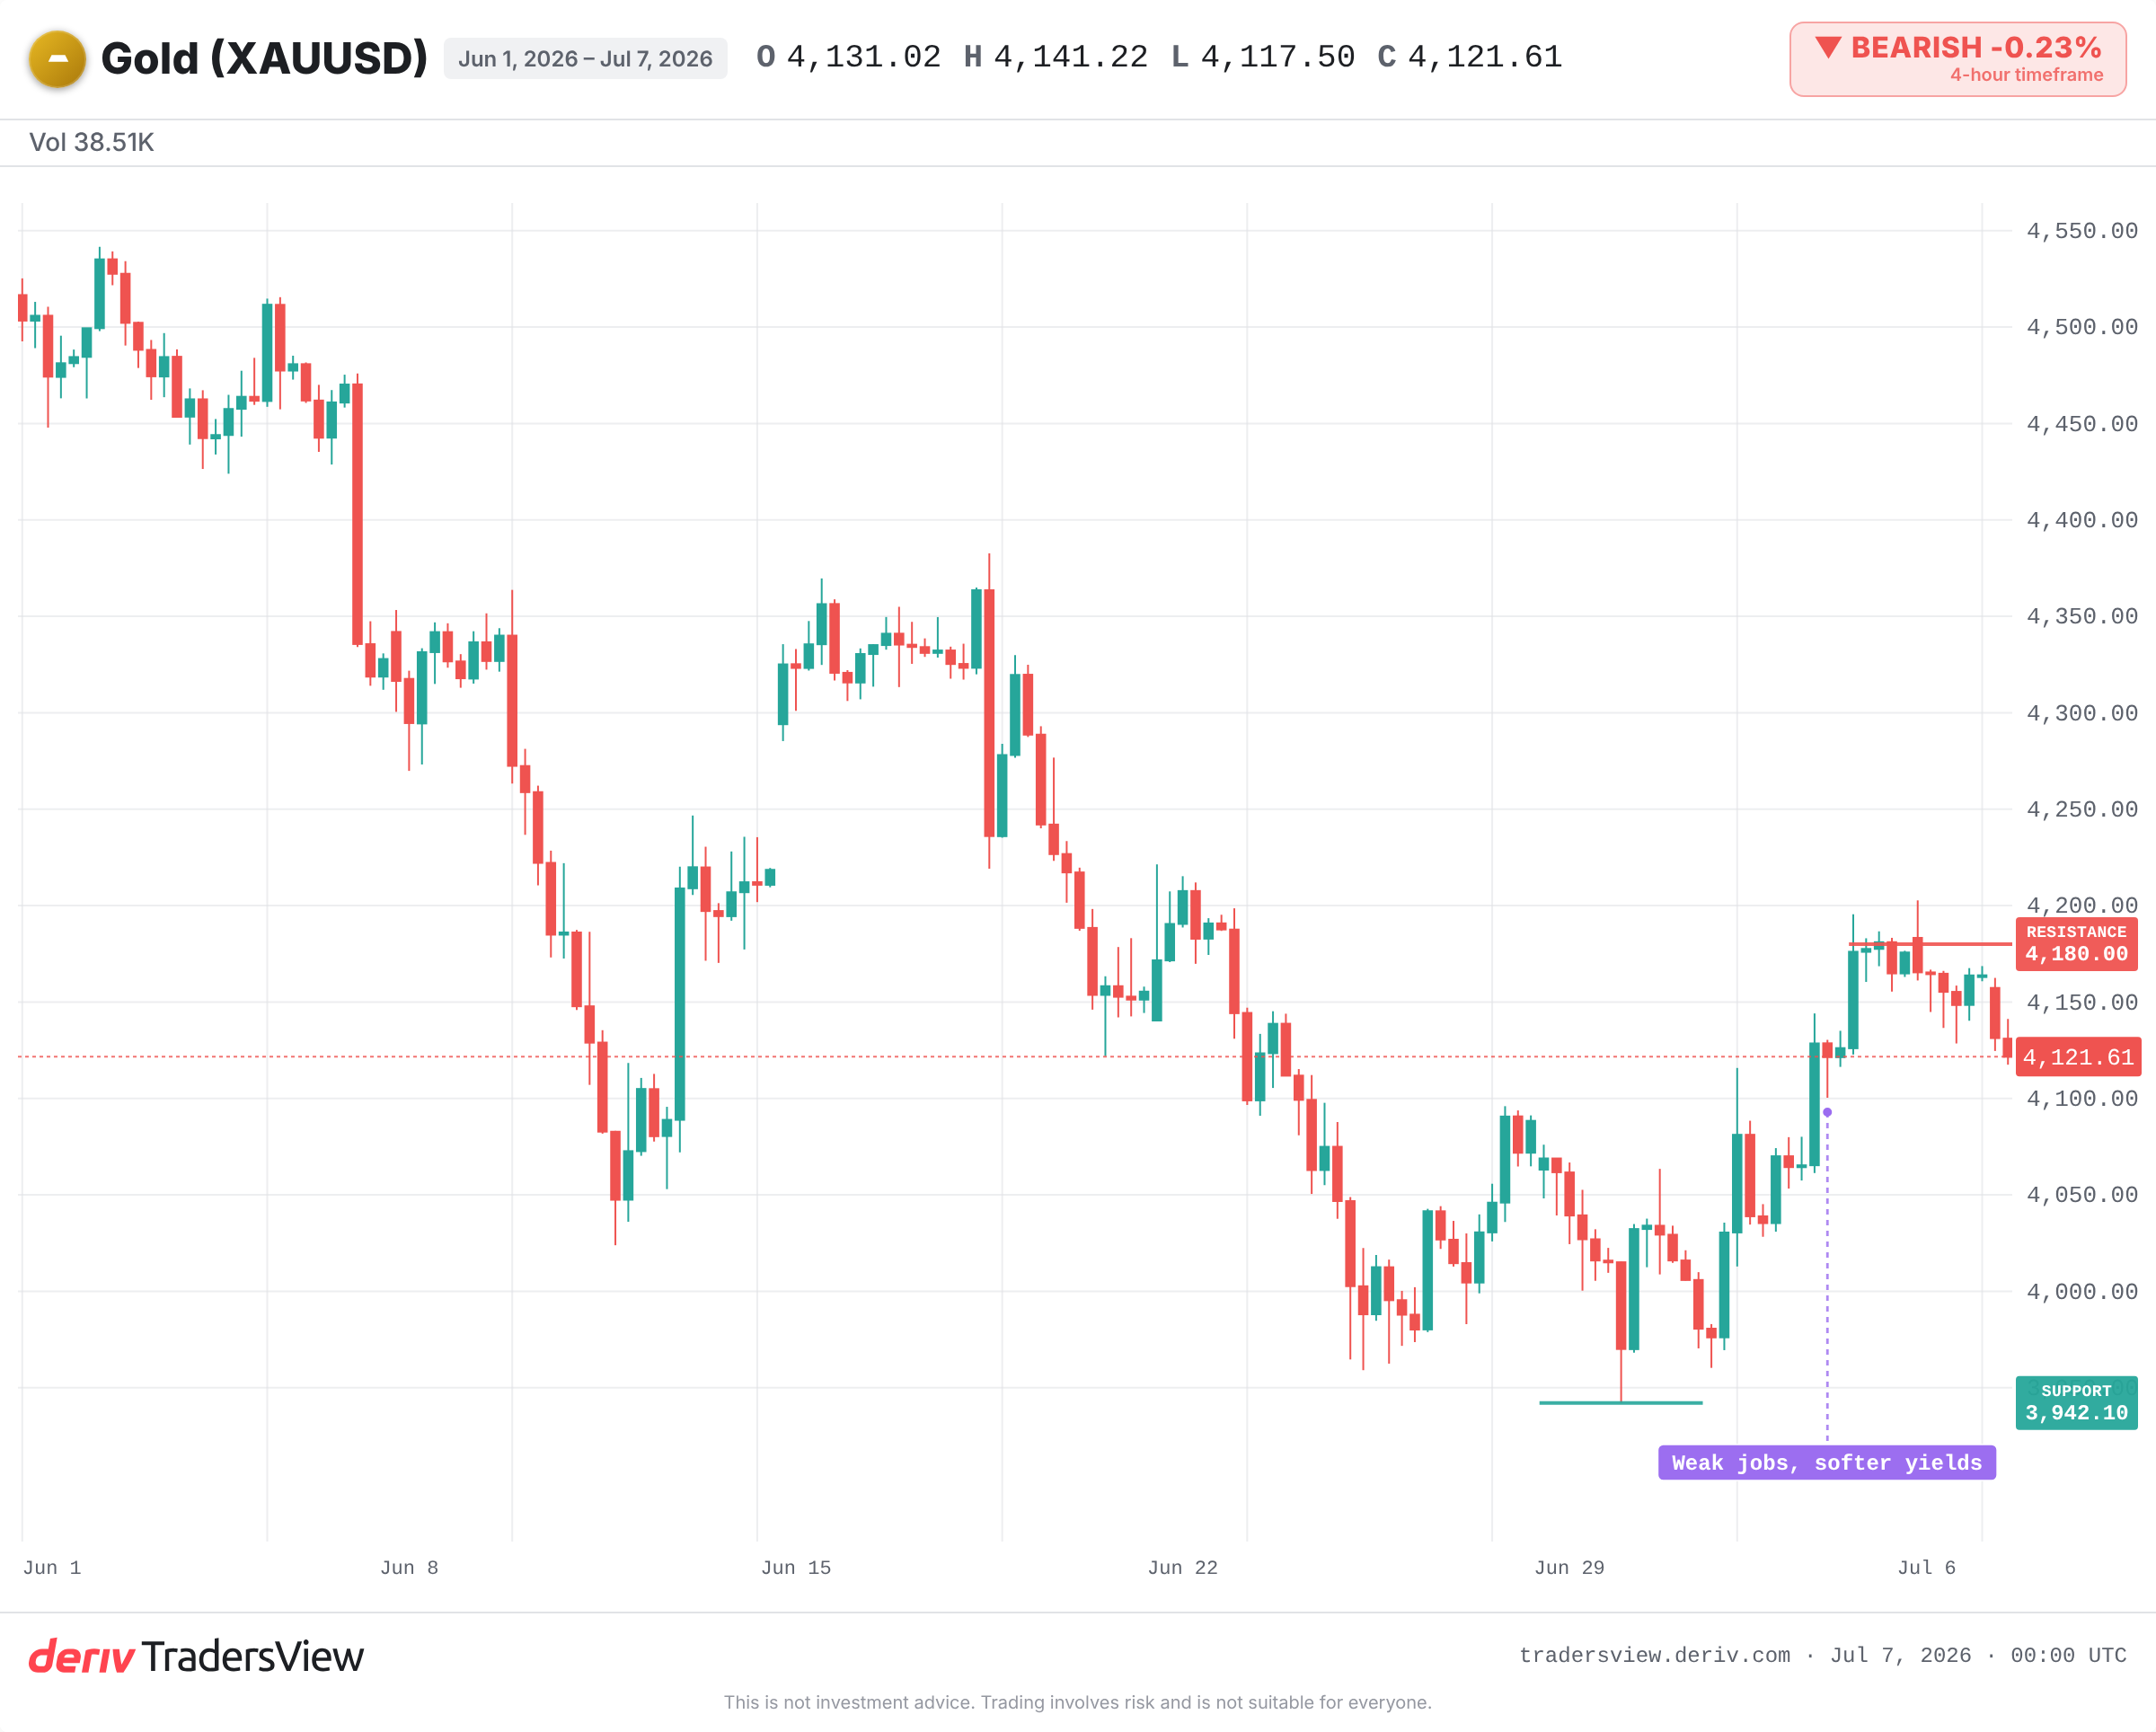
Puede observar esto en vivo justo ahora. El oro retrocedió por segunda sesión consecutiva, cotizando cerca de los USD 4.120 bajos, mientras los rendimientos del Treasury se fortalecían y el dólar se mantenía firme. El metal no está débil porque la narrativa alcista se haya roto. Está débil porque mantenerlo se volvió más costoso.
Por qué un dólar más fuerte y rendimientos más altos arrastran al oro a la baja
El oro no paga intereses. Un bono del Treasury de EE. UU. sí. Por eso, ambos compiten por el mismo capital cauteloso.
Cuando los rendimientos reales (el retorno después de la inflación) suben, un bono empieza a verse mejor que un metal que simplemente permanece inactivo. El costo de mantener oro aumenta. El capital rota hacia otros activos. Un dólar más fuerte añade un segundo impulso, porque el oro se cotiza en dólares, así que un dólar más fuerte lo encarece para todos los demás.
Ese es todo el mecanismo: el oro compite con el rendimiento y pierde cuando el rendimiento gana. Por eso, un "activo refugio" puede caer mientras los temores de inflación resurgen. La preocupación por la inflación por sí sola no basta. Lo que importa es la inflación menos la tasa de interés que podría obtener en su lugar.
El recorrido de ida y vuelta desde USD 3.941
Observe la trayectoria reciente. El oro cayó a un mínimo de siete meses cerca de USD 3.941 a finales de junio, mientras el dólar se fortalecía. Luego, se publicaron datos de empleo de EE. UU. de junio más débiles de lo esperado, las probabilidades de un alza de tasas a corto plazo disminuyeron, y el metal repuntó con fuerza por encima de USD 4.100.
El oro encontró resistencia en el retroceso del 50 % cerca de USD 4.180 y se estancó. Los rendimientos y el dólar se estabilizaron nuevamente. El oro retrocedió hacia los USD 4.120.
Mismo activo, misma semana, dos direcciones. El factor determinante nunca fue la narrativa propia del oro. Fue si los rendimientos y el dólar subían o bajaban.
¿La historia respalda la relación con el rendimiento?
Sí, en repetidas ocasiones. Durante el "taper tantrum" de 2013, los rendimientos reales se dispararon mientras los mercados se preparaban para que la Federal Reserve redujera la compra de bonos. El oro cayó con fuerza durante todo el año, a pesar de las preocupaciones vigentes por la inflación.
El ciclo de alzas de tasas de 2022 lo demostró en ambos sentidos. El dólar alcanzó máximos de dos décadas y los rendimientos reales se volvieron marcadamente positivos. El oro cayó desde más de USD 2.000 hacia los USD 1.620, incluso con una inflación en su nivel más alto en 40 años. Luego, una vez que el dólar y los rendimientos alcanzaron su punto máximo, el oro se recuperó. El mecanismo funciona a la inversa con la misma claridad.
El piso bajo la caída
Hay otra cara honesta de la moneda. La demanda estructural puede anular la narrativa del rendimiento por un tiempo.
Las compras persistentes de los bancos centrales y los flujos hacia activos refugio han puesto un piso bajo el oro, incluso cuando el contexto macroeconómico parecía hostil. Por eso este retroceso se ha mantenido bien por encima del mínimo de junio, en lugar de derrumbarse por debajo de él.
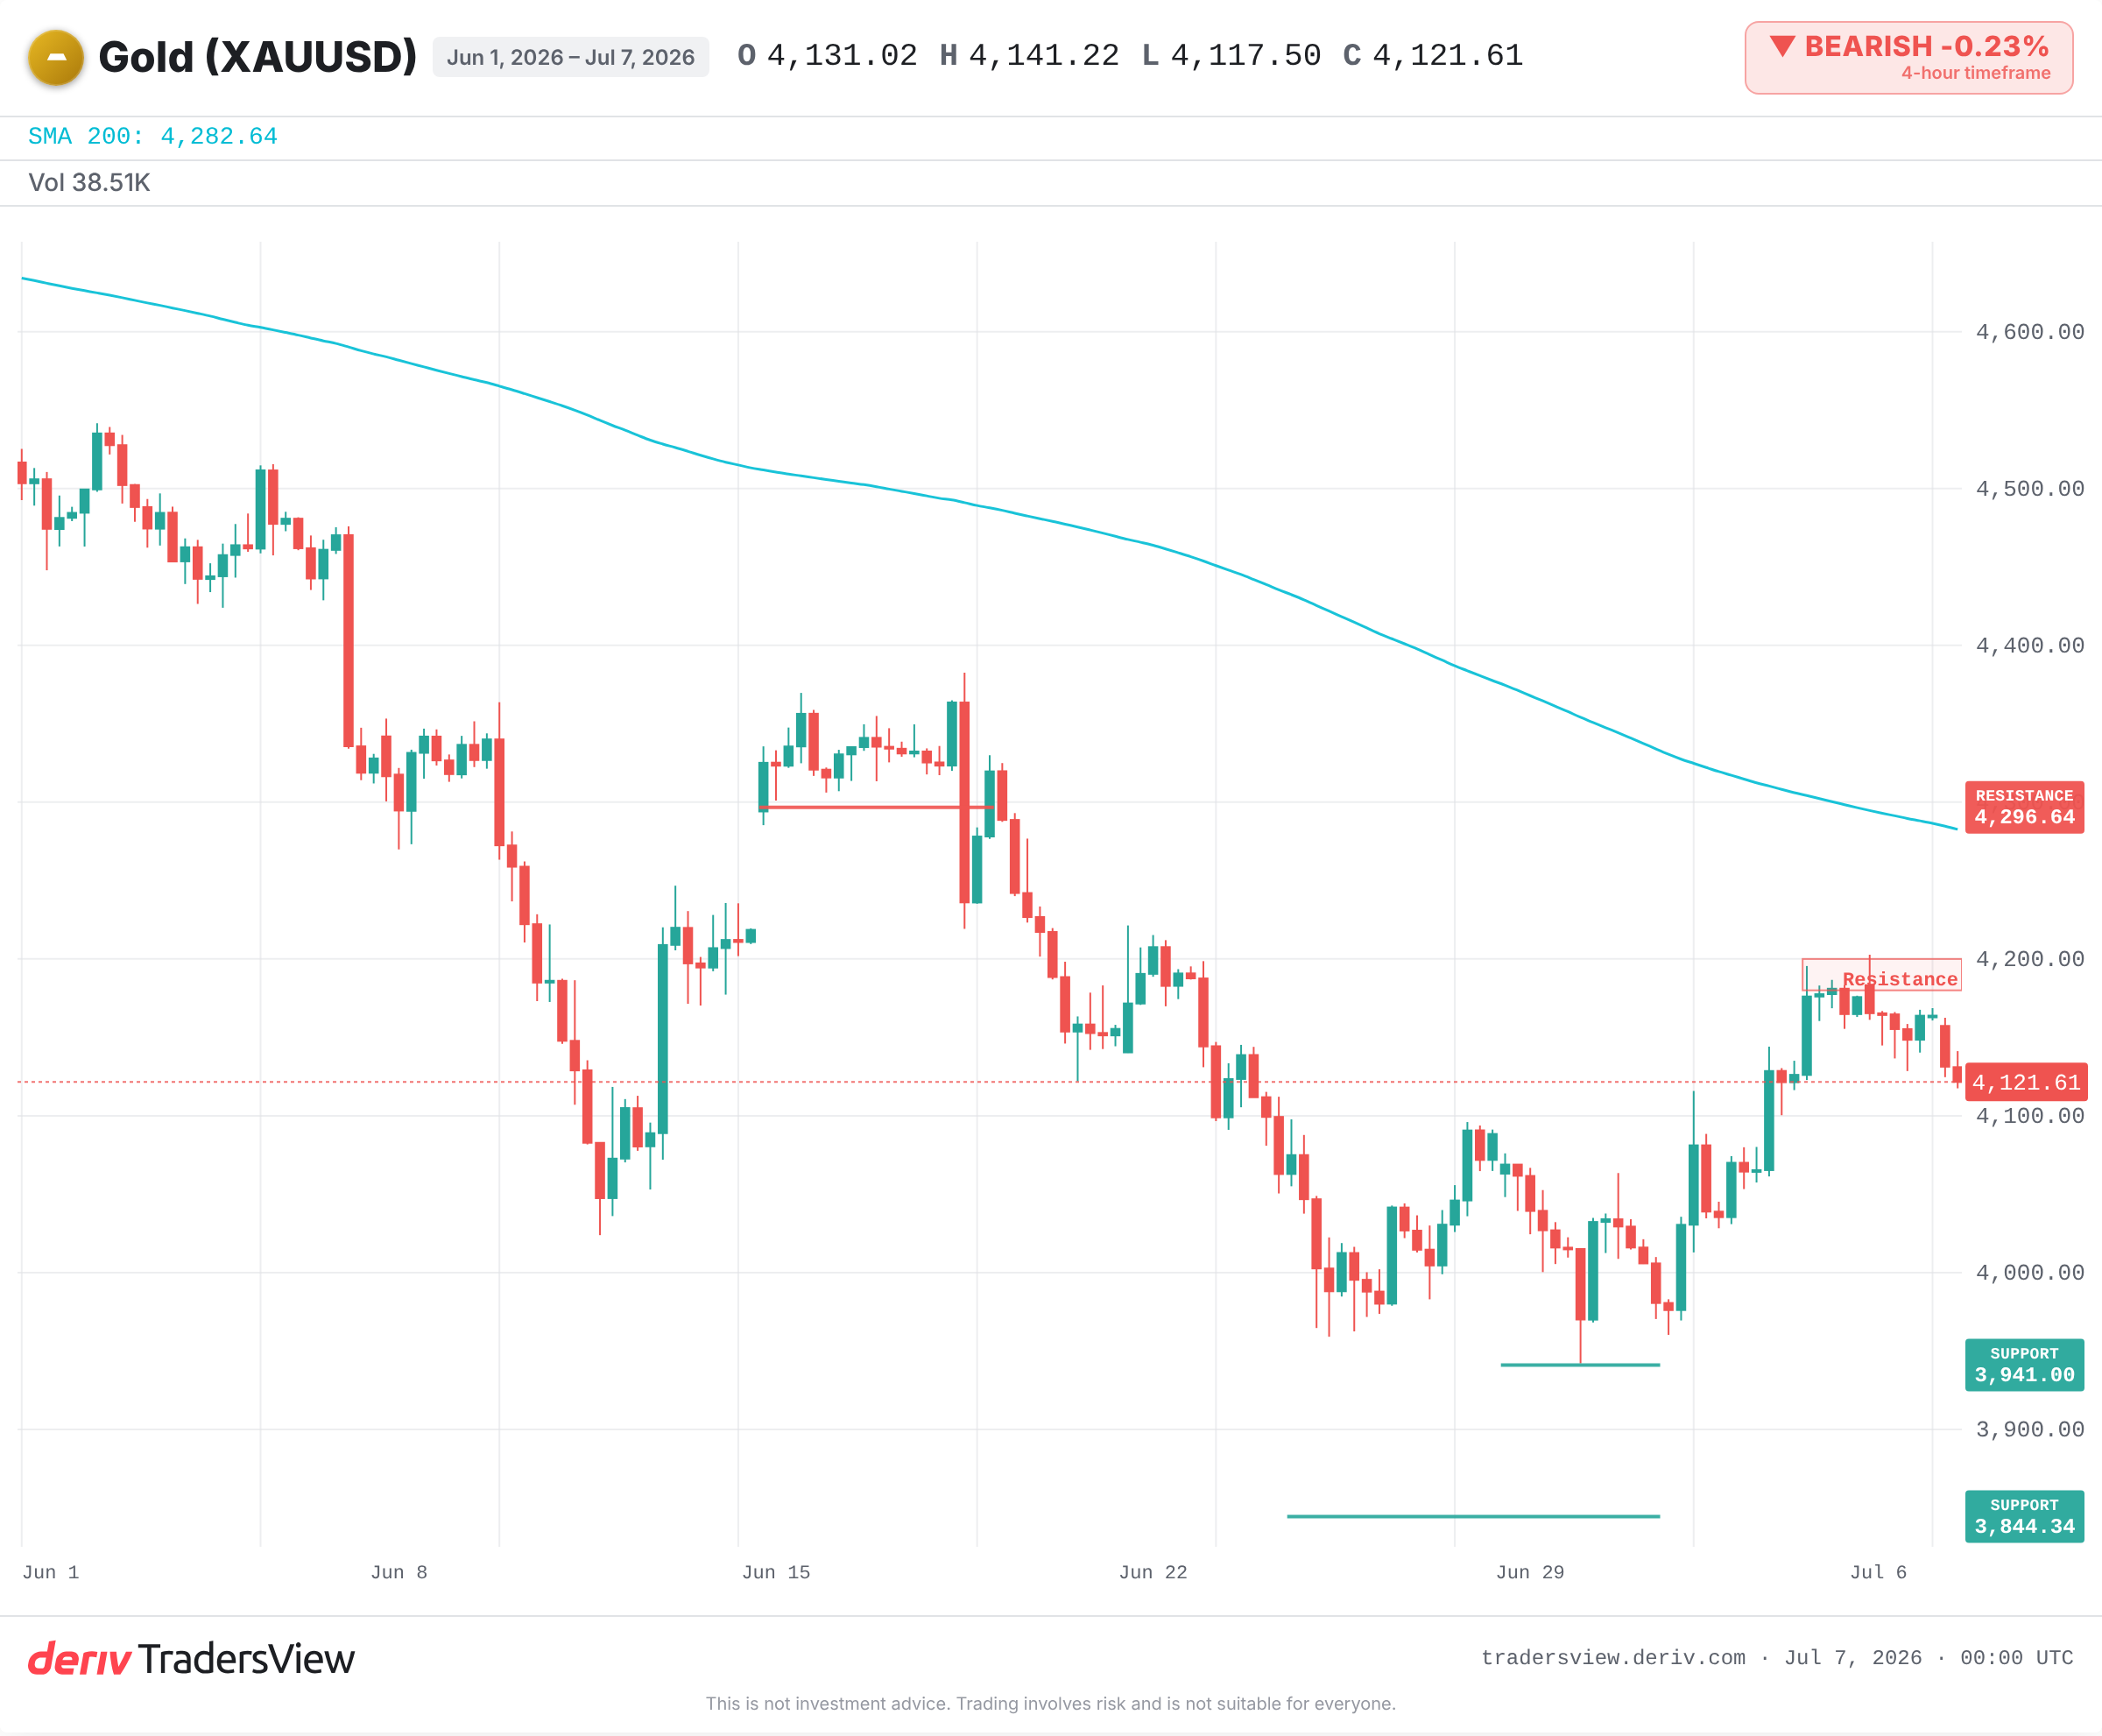
La lectura bajista solo es acertada mientras el dólar y los rendimientos reales sigan fortaleciéndose. Si las minutas del Comité Federal de Mercado Abierto (FOMC) de esta semana resultan más moderadas (dovish), o si el crecimiento se debilita y los rendimientos retroceden, el mismo mecanismo se invierte. El oro podría volver a avanzar hacia la banda de resistencia de USD 4.180 a USD 4.296.
Qué observar a continuación
- Las minutas del FOMC en busca de señales sobre el momento de los recortes de tasas, que mueven los rendimientos reales.
- La dirección de los rendimientos reales (ajustados por inflación) del Treasury y del dólar.
- Si el precio se mantiene por debajo de la resistencia de USD 4.180 a USD 4.200 o rompe por encima del promedio de 50 días.
- El soporte cerca del mínimo anterior de USD 3.941 y USD 3.844; una ruptura clara indicaría una caída más profunda.
El trading conlleva riesgo, y esto es un análisis, no un consejo. Pero el marco es duradero: cuando el oro se mueve, revise primero el dólar y los rendimientos reales. La mayoría de las veces, ellos escribieron la historia antes que el oro.
Preguntas frecuentes
Las tasas de interés reales son los rendimientos después de restar la inflación, por lo que muestran el retorno real de mantener un bono. Cuando suben, un activo que paga intereses supera a un metal que no paga nada, por lo que el oro tiende a debilitarse.
La inflación por sí sola no impulsa al oro. Lo que importa es la inflación menos la tasa de interés que podría ganar en su lugar. Si los bancos centrales suben las tasas más rápido que la inflación, los rendimientos reales suben y el oro puede caer a pesar de la alta inflación, tal como ocurrió en 2022.
Sí. Las compras constantes de los bancos centrales añaden una demanda persistente que puede poner un piso al oro incluso cuando el dólar y los rendimientos se están fortaleciendo. Rara vez revierte una tendencia por sí sola, pero puede amortiguar las caídas.
El oro se cotiza en dólares, por lo que un dólar más fuerte lo hace más costoso para los compradores que usan otras monedas, lo que tiende a reducir la demanda y presionar el precio a la baja. Un dólar más débil produce el efecto contrario.