
Los chips son los primeros en venderse: ¿advertencia o solo toma de ganancias?
Por qué los semiconductores lideran al mercado al alza y a la baja, cuándo una venta masiva de chips señala una debilidad generalizada, y cuándo un solo valor se despega por su propia demanda.
Por el equipo de Deriv · 8 de julio de 2026 · 3 min de lectura
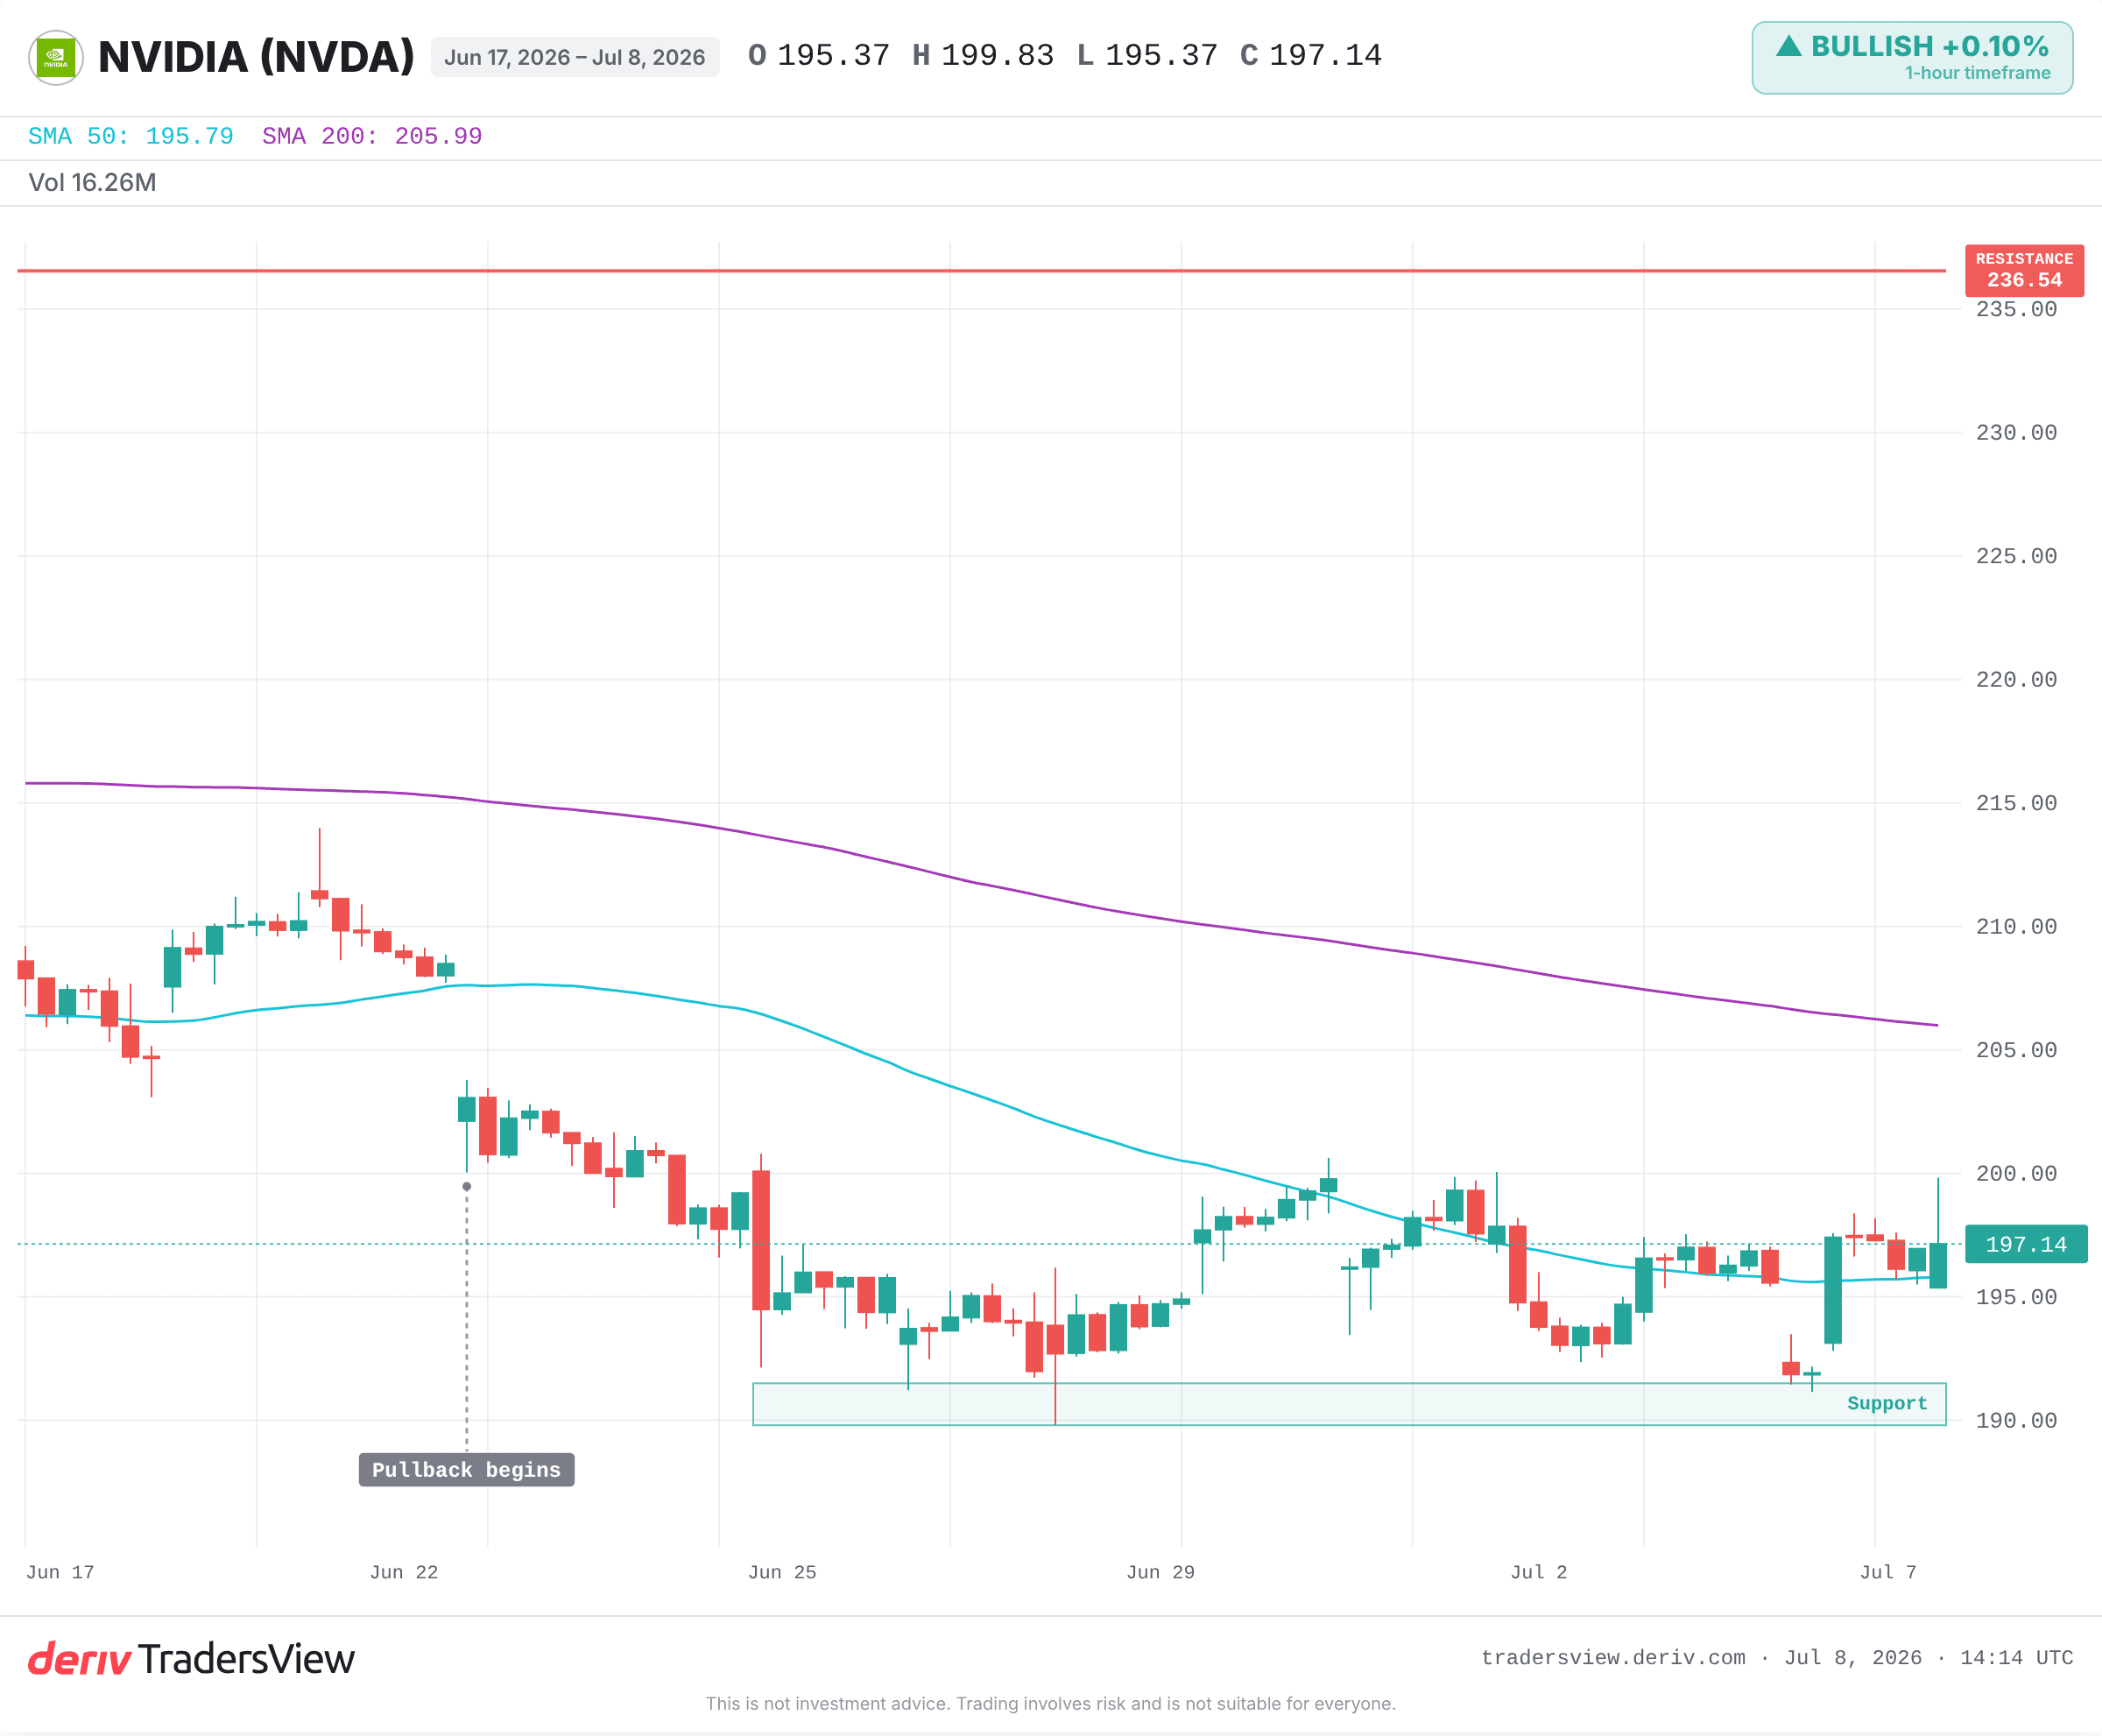
Cuando los semiconductores caen con fuerza, el mercado en general suele seguirles, porque los chips se ubican en el origen de toda historia tecnológica y se valoran antes que el resto. Ese es el patrón detrás de la caída de la tecnología de gran capitalización que golpea al Nasdaq. La pregunta más difícil es si esta baja es una advertencia temprana o simplemente una toma de ganancias en el trade más saturado del mercado.
Por qué los fabricantes de chips se mueven antes que el resto del mercado
Los chips son la materia prima de la tecnología moderna. Todo modelo de IA, servicio en la nube y teléfono funciona gracias a ellos. Por eso, los pedidos de chips reflejan lo que las empresas esperan construir dentro de varios meses, no lo que venden hoy.
Eso convierte a los semiconductores en el eslabón más orientado al futuro de la cadena. Cuando los inversionistas se vuelven cautelosos, venden primero los valores más cíclicos y costosos, y esos suelen ser los chips. El resto del sector tecnológico suele alcanzarlos después.
¿Una venta masiva de chips realmente anticipa una baja en todo el mercado?
La historia dice que puede ser así. A finales de 2021, las acciones de semiconductores alcanzaron su punto máximo y comenzaron a caer antes que el mercado en general. El Nasdaq y el S&P 500 confirmaron la tendencia bajista meses después, y los chips estuvieron entre los más afectados durante 2022.
A mediados de 2018 ocurrió algo similar. Los semiconductores cayeron bruscamente por temores comerciales y de demanda mucho antes de que el mercado en general se desplomara a finales de diciembre. El caso más severo fue el de 2000, cuando los valores de chips y hardware se desplomaron porque el gasto en la expansión de internet resultó insostenible, antes de un mercado bajista tecnológico que duró varios años.
En cada caso, los chips se debilitaron primero y el índice les siguió. La señal precedió al dolor por semanas, a veces por meses.
Cuándo un solo valor de chips se despega por su propia demanda
El patrón funciona en ambos sentidos. Después del susto de 2018, los chips también lideraron la recuperación en 2019 cuando la demanda se reaceleró. El mismo grupo que lidera la baja a menudo lidera también la subida.
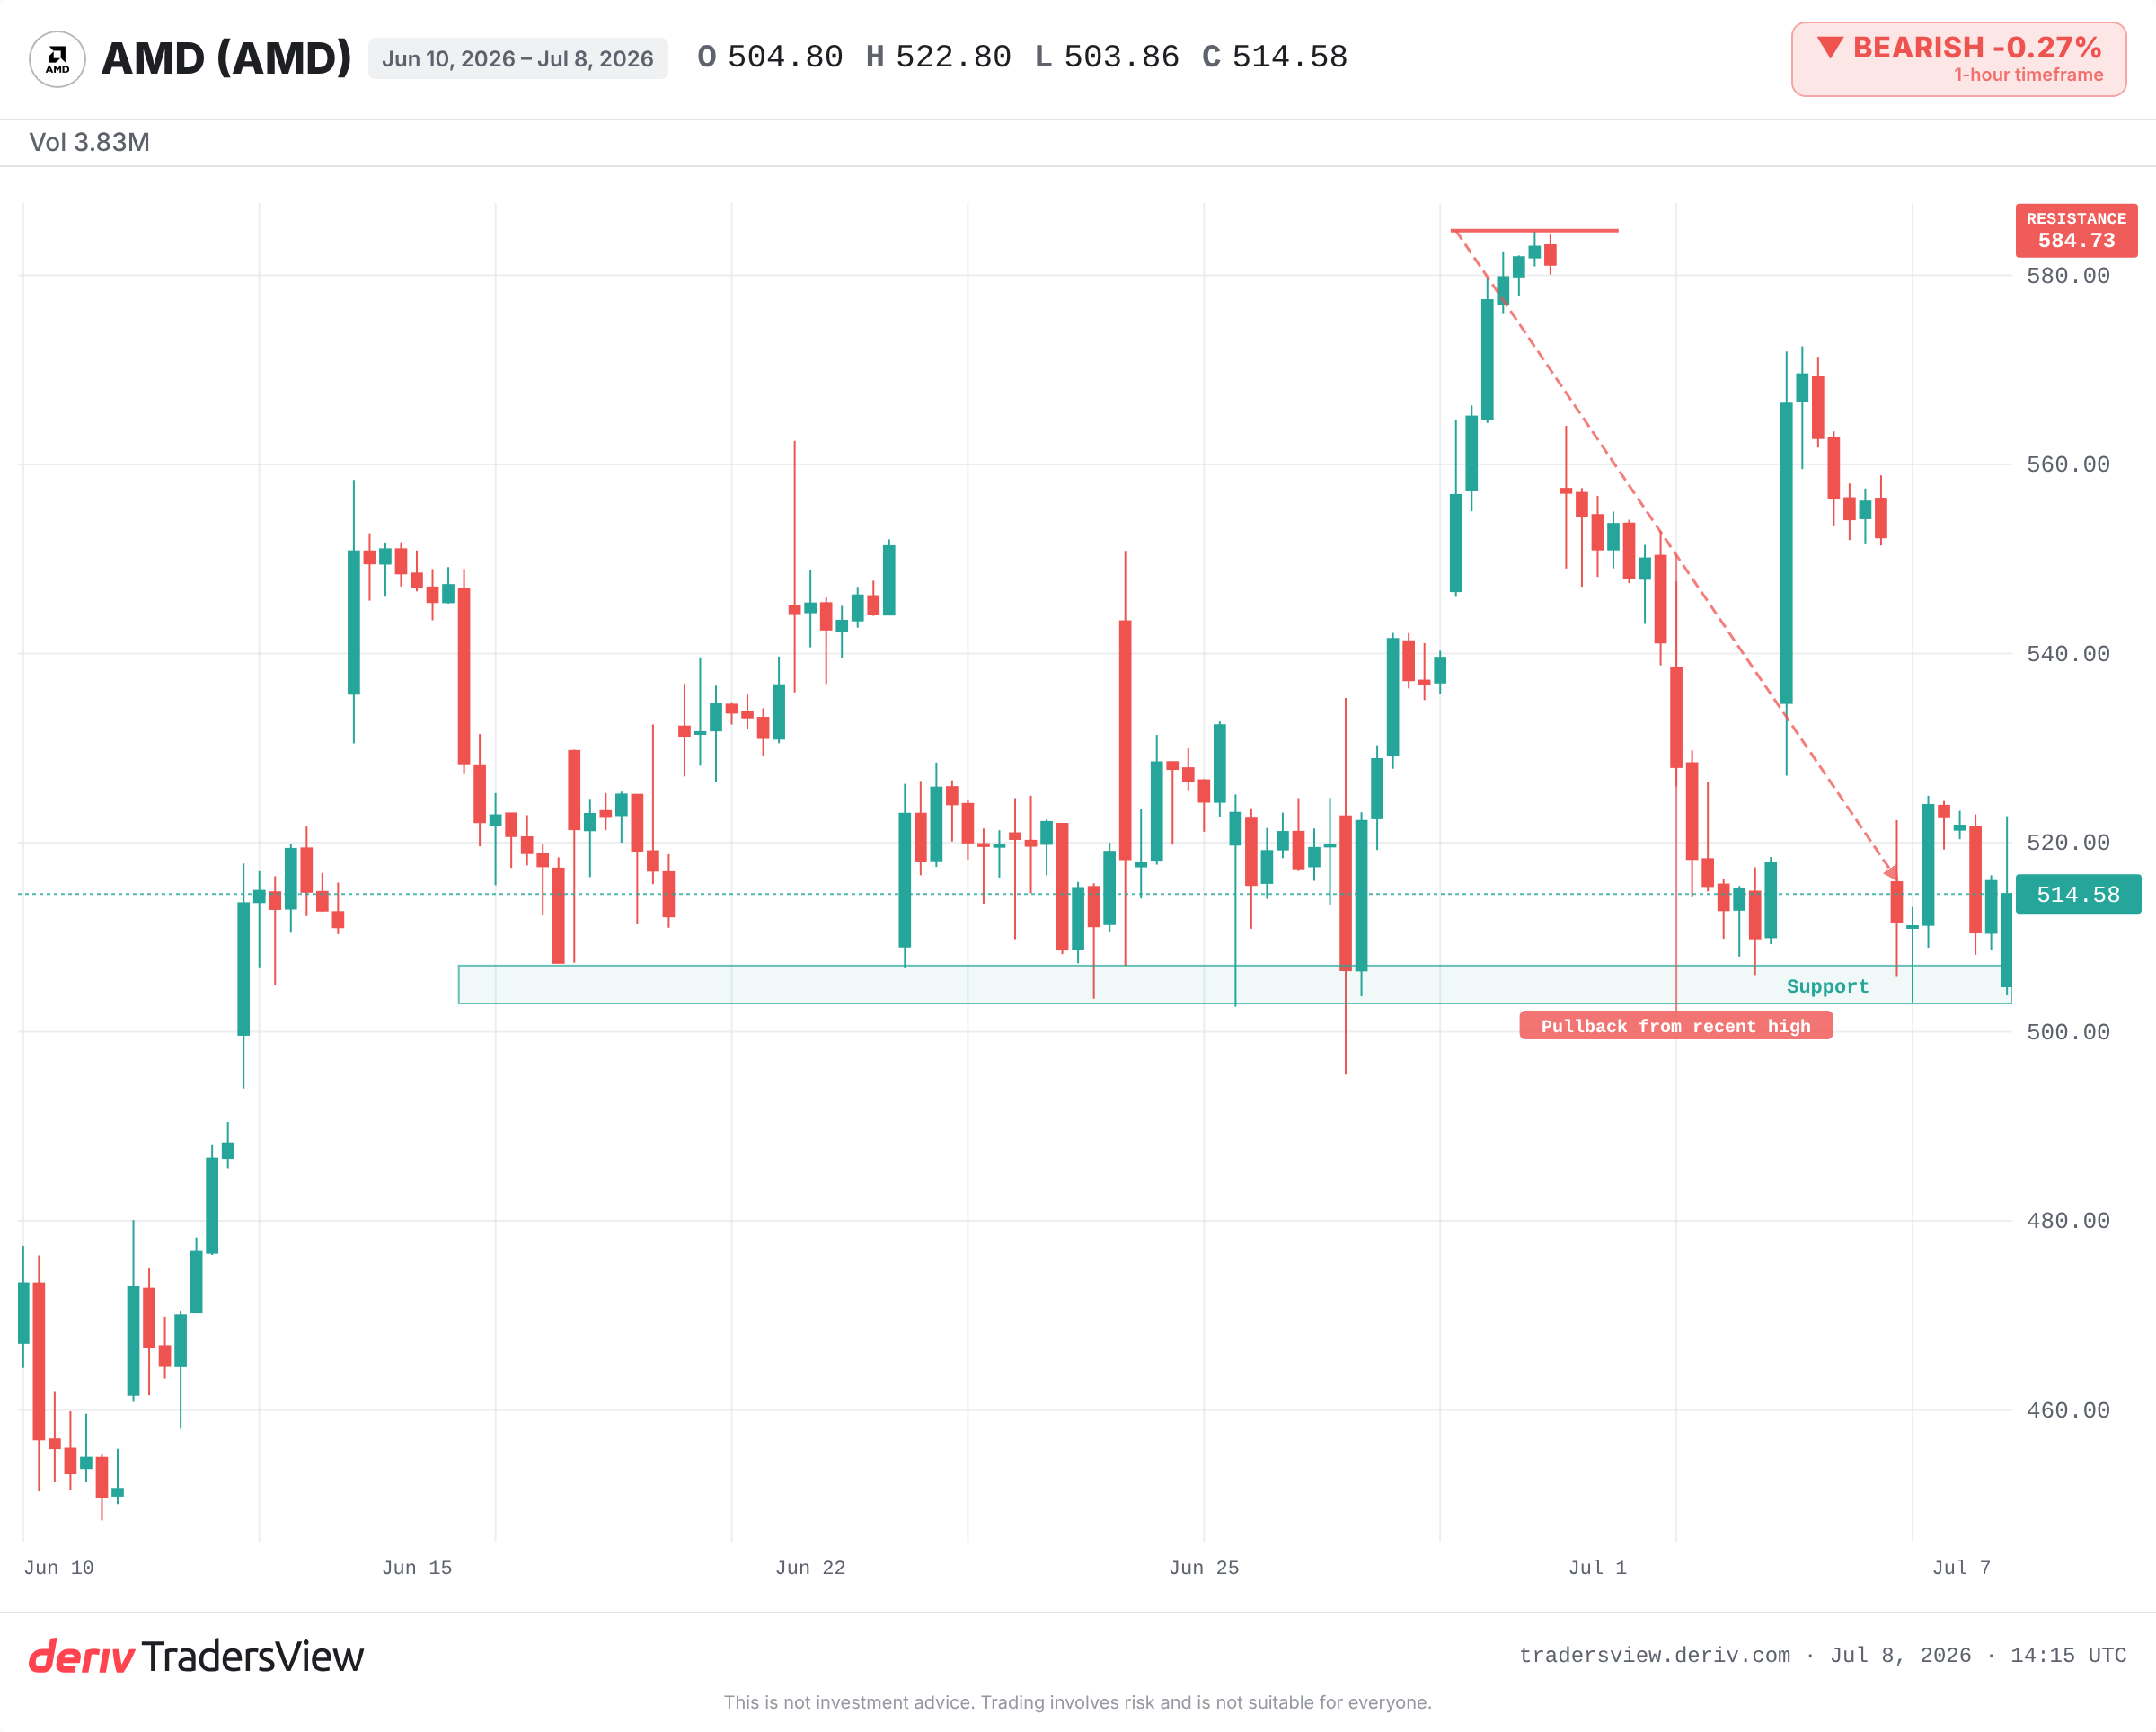
Esto es lo que se conoce como despegue. Una caída en los chips después de una fuerte racha a menudo es simplemente toma de ganancias, no una señal de demanda. Si la demanda final se mantiene firme y los pedidos siguen fluyendo, un líder puede seguir subiendo incluso mientras el grupo se tambalea. Su propio ciclo prevalece sobre el ánimo general.
La clave está en dónde se detiene la venta. Si se limita a los chips, parece rotación. Si se extiende al software, los financieros y los cíclicos, parece algo más amplio.
Qué observar para distinguir entre ambos casos
La verdadera prueba de la demanda viene de los clientes, no de los fabricantes de chips. Los grandes gastadores en la nube, Microsoft, Alphabet, Amazon y Meta, orientan su gasto de capital en las llamadas de resultados. Esa orientación es lo que, en última instancia, llena los libros de pedidos de chips.
- Amplitud: ¿la venta es generalizada o se limita a unos pocos valores saturados?
- Propagación: ¿la debilidad se extiende más allá de los semiconductores hacia el software y los cíclicos?
- Orientación: ¿los hyperscalers mantienen o recortan sus planes de gasto?
- Soporte: ¿Nvidia se mantiene bien por encima de su zona mínima de 52 semanas o rompe el soporte reciente?
La evidencia se inclina hacia tratar una fuerte venta masiva de chips como una señal digna de respeto, no para ignorarla. Pero solo se confirma si la baja se extiende, la amplitud se deteriora y los clientes de chips realmente reducen su gasto. Hasta entonces, un tambaleo en el trade más saturado puede ser exactamente eso. La historia recompensa observar la continuidad, no el primer día rojo.
Preguntas frecuentes
El SOX es el Philadelphia Semiconductor Index, un referente que sigue a los principales fabricantes de chips. Los traders lo observan como un indicador de todo el sector de semiconductores y, por extensión, como una lectura temprana de la demanda tecnológica.
La demanda de chips sube y baja junto con la economía en general y el ciclo de inversión tecnológica. Los pedidos aumentan cuando las empresas se expanden y caen cuando se repliegan, por lo que las ganancias de los chips fluctúan de forma más pronunciada que las de negocios más estables.
Las grandes empresas de la nube son de los mayores compradores de chips avanzados. Su orientación sobre el gasto de capital en las llamadas de resultados anticipa los pedidos futuros, por lo que una orientación firme respalda a los fabricantes de chips y los recortes pueden presionarlos.
No. Las caídas bruscas en valores tecnológicos saturados suelen ser toma de ganancias o rotación, más que un techo duradero. Una advertencia más amplia generalmente requiere que la debilidad se propague entre sectores y que la amplitud del mercado se deteriore.