
Amazon despide a 30.000 empleados y gasta USD 220.000 millones
Amazon recorta 30.000 empleos mientras proyecta un gasto en IA de casi USD 220.000 millones para 2026. Por qué esta combinación señala un cambio de capital, no dificultades, y qué observar.
Por el equipo de Deriv · 4 de agosto de 2026 · 3 min de lectura

Cuando una empresa despide a miles de personas y gasta miles de millones en el mismo año, los despidos rara vez son la noticia principal. El capital que sale por la otra puerta sí lo es.
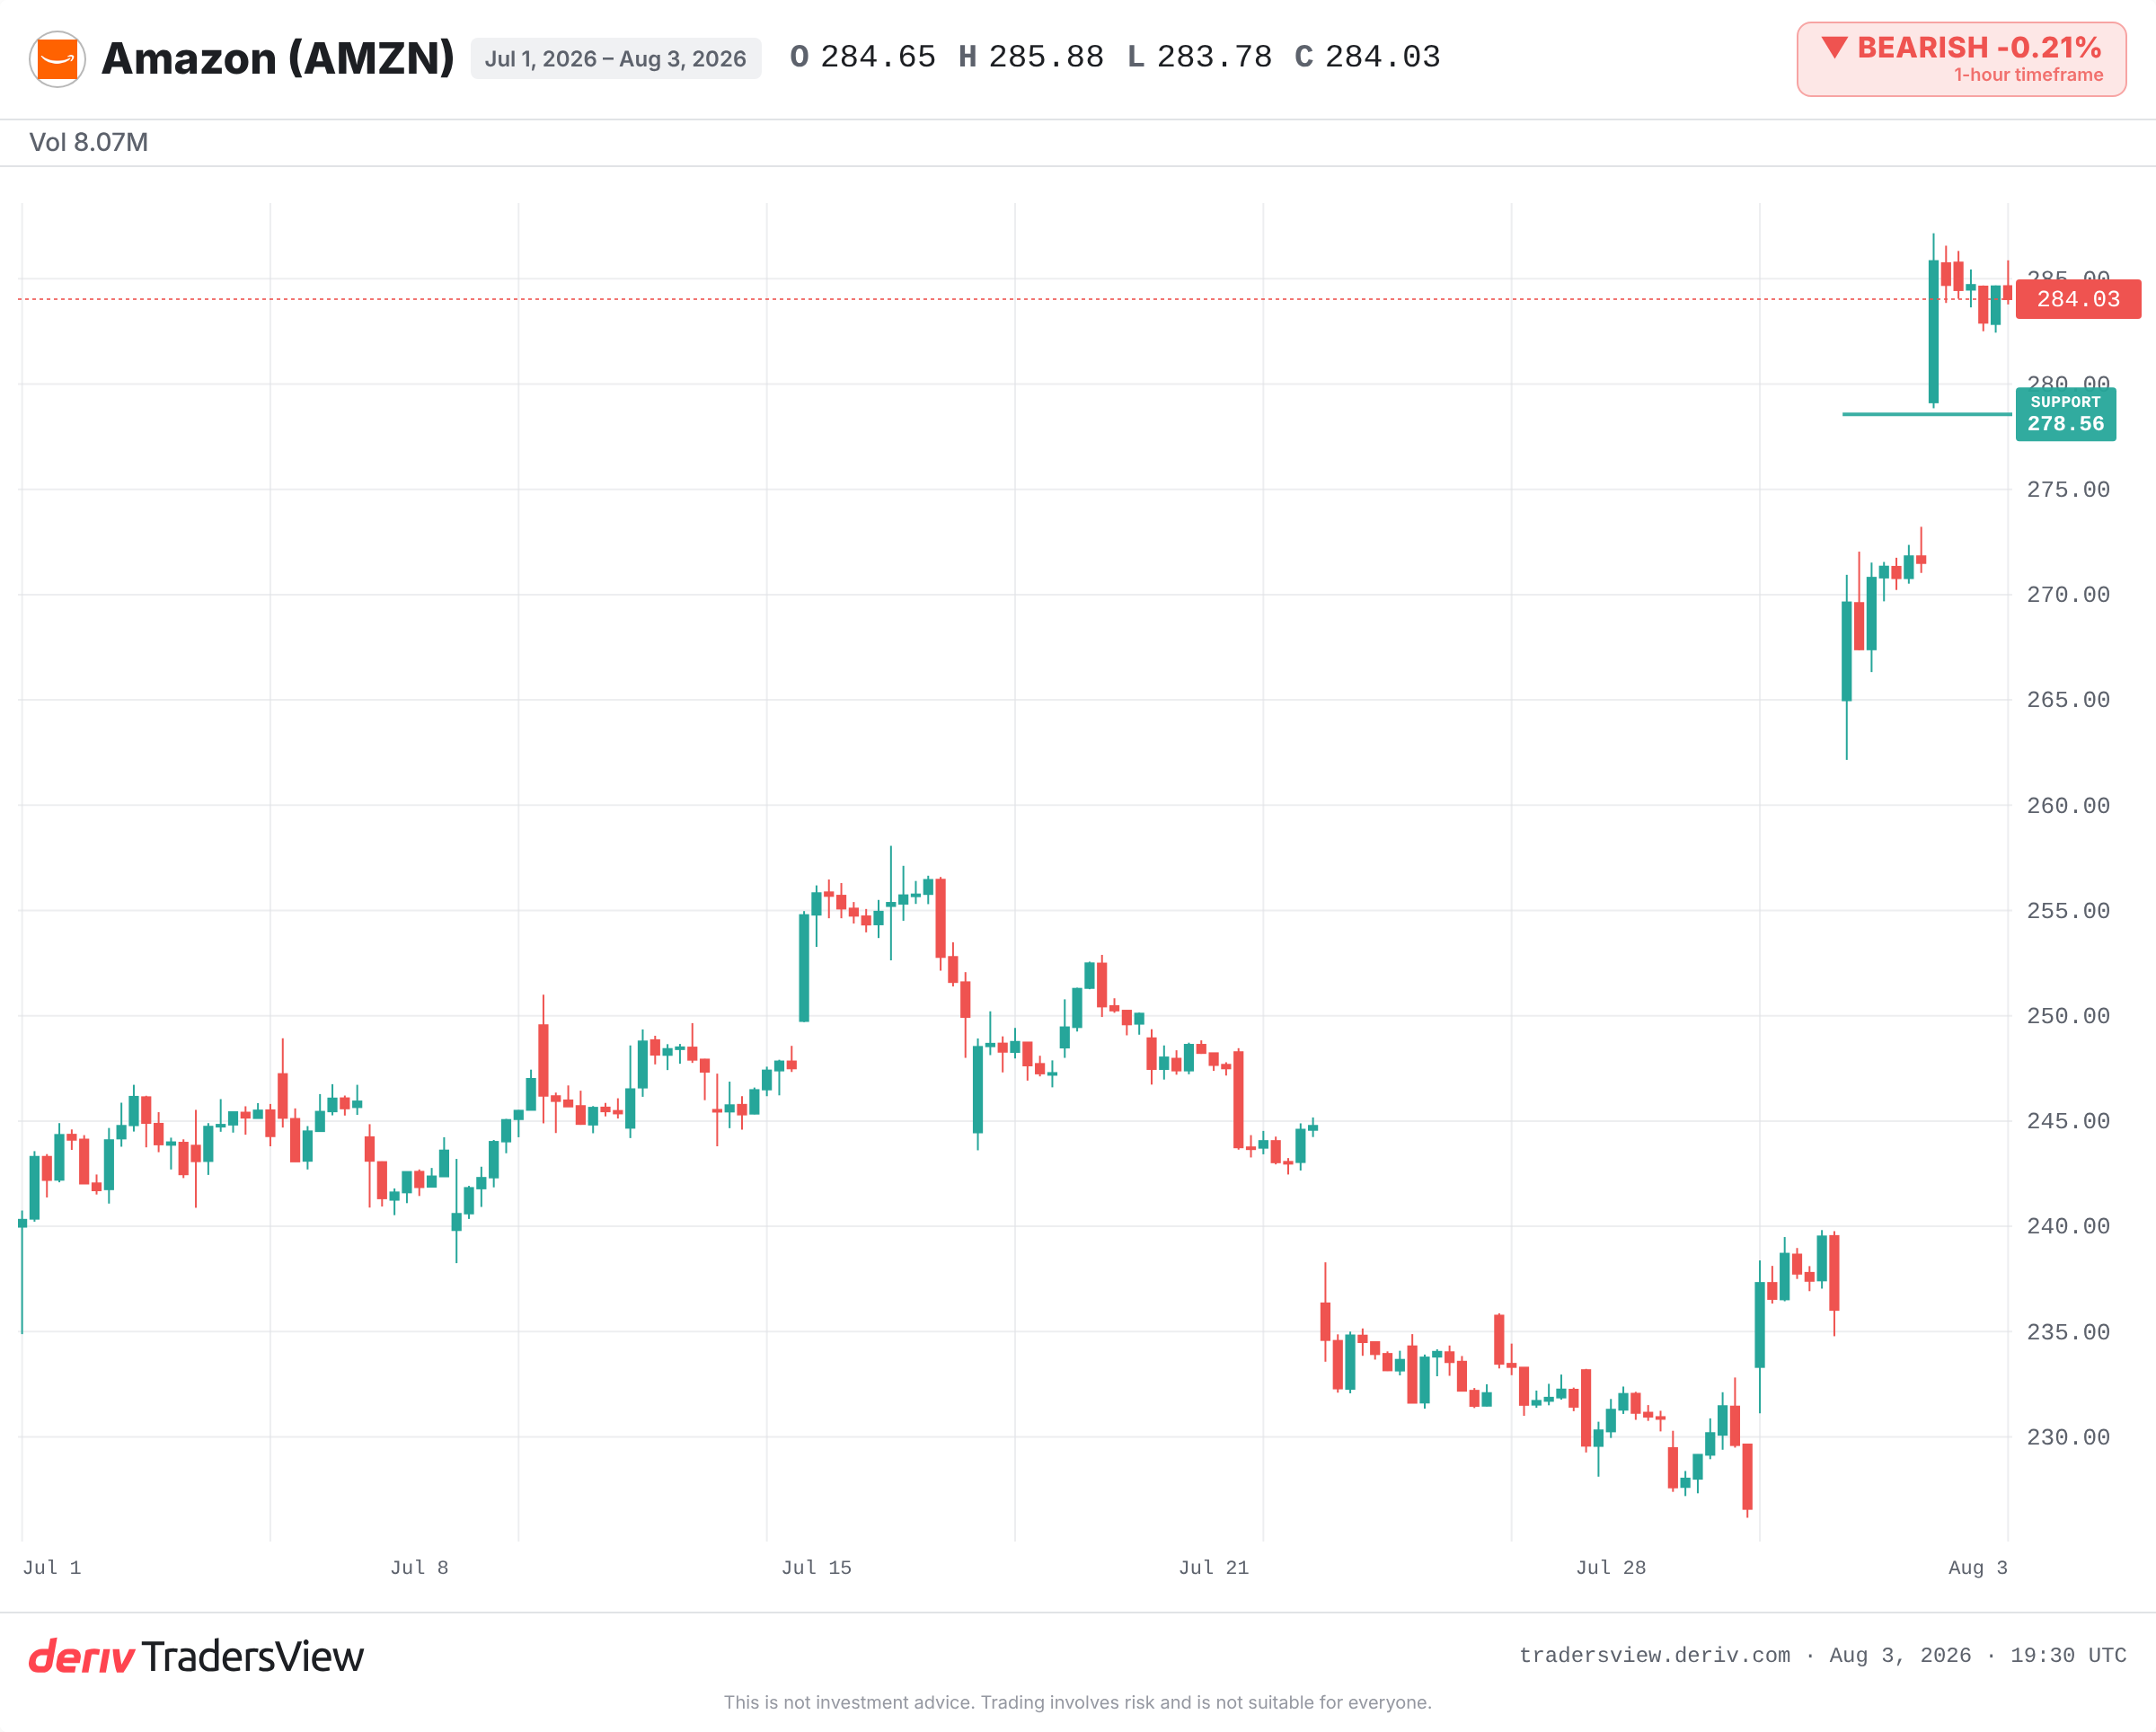
Amazon está recortando aproximadamente 16.000 empleos ahora, cerca de 30.000 desde octubre de 2025. Al mismo tiempo, proyecta un gasto de capital de casi USD 220.000 millones en 2026, la mayor parte destinada a IA y centros de datos. El mercado interpretó esto como una postura ofensiva, no defensiva. La acción superó su máximo histórico anterior.
Por qué despedir personal y gastar más pueden ir de la mano
El instinto es simple: los despidos significan problemas. A veces es así. En este caso, señalan algo distinto.
El director ejecutivo Andy Jassy afirmó que los recortes no están motivados por razones financieras. Su planteamiento apunta a la cultura y las capas de gestión, no a la supervivencia. Mientras tanto, la empresa planea seguir contratando en el área de IA. El capital se está reasignando, no ahorrando. Se reduce la mano de obra en gastos generales y se destina capital a infraestructura de cómputo.
La lectura más difícil no es si una empresa está recortando, sino dónde termina el dinero liberado.
La pantalla dividida: ganar y perder efectivo al mismo tiempo
El último informe de Amazon mostró dos cosas a la vez. AWS tenía una gran cartera de pedidos contratados y una capacidad agotada que se extiende hasta 2027. Ese es el lado de la demanda de la apuesta.
El otro lado es menos alentador. El flujo de caja libre se volvió negativo. La deuda aumentó considerablemente a medida que se intensificó la expansión. Así, el lector se enfrenta a una tensión real: una demanda récord en la nube y una cartera de pedidos preventa considerable por un lado, y una generación de efectivo más débil junto con un apalancamiento creciente por el otro.
Ambos panoramas son reales. La pregunta es cuál confirmarán los próximos trimestres.
¿Funcionó antes esta estrategia?
Existe un ejemplo reciente. En 2022 y 2023, Meta recortó alrededor de 21.000 empleos durante lo que denominó su año de la eficiencia, mientras aumentaba el gasto en IA y centros de datos. Los márgenes se ampliaron y la acción se recuperó durante el año siguiente. Los inversores recompensaron ese cambio de personal a infraestructura de cómputo.
En ese mismo ciclo de la nube de 2023, Microsoft, Alphabet y Amazon aumentaron su gasto de capital en IA mientras recortaban puestos no relacionados con esta área. El crecimiento de la nube se reaceleró durante 2024 y 2025. El flujo de caja libre se redujo a medida que aumentaron los costos de expansión.
Hay un caso anterior, menos favorecedor. A finales de la década de 1990, las empresas de telecomunicaciones destinaron grandes cantidades de capital a la fibra óptica antes de que existiera demanda, y lo llamaron preparación para el futuro. Gran parte de esa capacidad quedó inactiva durante años. El gasto intensivo anticipado a la demanda puede adelantarse a los ingresos que debería justificar.
Qué convertiría la reasignación en una mala apuesta
El argumento de Jassy se basa en activos de larga duración. Él sostiene que los centros de datos se monetizan durante más de 30 años, y que una cartera de pedidos contratados considerable reduce el riesgo del gasto. Si AWS sigue creciendo hasta ocupar esa capacidad, las cuentas cierran.
Si no lo hace, el panorama se invierte. El gasto de capital comprometido se convierte en un costo fijo frente a un balance más apalancado. En ese caso, la reasignación comienza a parecer una apuesta que debe dar resultados según lo previsto.
Por ahora, la evidencia se inclina hacia una postura ofensiva, porque la demanda y la cartera de pedidos son reales. Pero se trata de capital en riesgo, y el reporte de flujo de caja es la señal de alerta. Observe el crecimiento de AWS, si el flujo de caja libre negativo se revierte, y si los despidos llegan a extenderse hacia divisiones generadoras de ingresos en lugar de gastos generales. Este último punto cambiaría por completo la historia.
Preguntas frecuentes
No siempre. Los recortes pueden ser señal de dificultades, pero también pueden liberar capital para una nueva prioridad. La lectura más clara está en hacia dónde se redirige el dinero ahorrado. Cuando una empresa recorta personal y, al mismo tiempo, aumenta el gasto, los recortes suelen ser una reasignación, no una medida de supervivencia.
El gasto de capital, o capex, es el dinero que una empresa destina a activos de larga duración, como centros de datos y equipos. Un capex elevado en IA puede impulsar el crecimiento futuro, pero también afecta el flujo de caja libre y puede aumentar la deuda mientras se lleva a cabo.
Las empresas de rápido crecimiento pueden gastar más en infraestructura de lo que generan en efectivo durante una fase de expansión. La depreciación y los costos de construcción aumentan antes de que llegue el ingreso que eventualmente los justificará, lo que reduce el flujo de caja libre o lo vuelve negativo durante un tiempo.
Un backlog es el valor de los contratos comprometidos con clientes que un proveedor aún debe cumplir. Un backlog grande en la nube sugiere que la demanda ya está asegurada, lo que puede ayudar a justificar un fuerte gasto inicial en capacidad, siempre que esa demanda se convierta en ingresos según lo previsto.