
Jenseits des Hypes: Warum die KI-Ausgabenflut der Big-Tech-Konzerne unsere Sichtweise verändert
Warum die massiven KI-Ausgaben der Big-Tech-Konzerne und physische Engpässe im Stromnetz Risiko und Ertrag bei Technologieaktien neu definieren.
Von Harsh Karamchandani · CFA Charterholder | Trading Operations & Product Strategist
27. August 2026 · 7 Min. Lesezeit
Jahrelang folgte die Analyse großer US-Technologieaktien rund um die Berichtssaison einem vertrauten Muster: Immer wenn ein Marktführer eine massive finanzielle Verpflichtung für Technologien der nächsten Generation ankündigte, begrüßten Anleger diese Nachricht in der Regel. Hohe Ausgaben galten als klares Signal für Marktdominanz, aggressive Innovation und zukünftiges Umsatzwachstum.
Heute hat sich diese Dynamik verändert.
Während der jüngsten Quartalsberichte beobachteten Marktteilnehmer ein wiederkehrendes Muster: Ein Mega-Cap-Technologiekonzern übertrifft die Umsatzerwartungen, meldet solide operative Gewinne, kündigt eine weitere Verpflichtung in Höhe von 50 bis 80 Milliarden US-Dollar für die Infrastruktur der künstlichen Intelligenz an – und sieht seinen Aktienkurs über Nacht abstürzen.
Was treibt diesen Wandel an? Um zu verstehen, warum sich US-Technologieaktien so erratisch bewegen, müssen Privatanleger über die Software-Schlagzeilen hinausblicken und die physischen sowie bilanziellen Realitäten hinter den Kulissen untersuchen.
Der Wandel zum „sicheren Hafen“: Wie Technologiekonzerne ihre Bilanzen veränderten
Um die aktuelle Kursvolatilität bei US-Technologieaktien zu verstehen, müssen wir uns zunächst ansehen, wie große Technologieunternehmen – insbesondere Cloud-Giganten wie Microsoft, Amazon, Alphabet, Meta und Oracle – ihre Bilanzverwaltung verändert haben.
Im Jahrzehnt nach der globalen Finanzkrise von 2008 betrachteten Anleger große Technologieunternehmen als verlässliche, risikoarme Anlageorte für Kapital in unsicheren wirtschaftlichen Zeiten. Während traditionelle sichere Anlagen Stabilität boten, hatten Technologieführer etwas Einzigartiges zu bieten: enorme Barreserven. Unternehmen wie Apple, Alphabet, Microsoft und Meta häuften Hunderte von Milliarden Dollar an Bargeld an, während sie hochmargige Softwareplattformen betrieben. In Phasen breiterer Marktschwäche kauften Anleger diese Aktien, da ihre Barreserven ein starkes finanzielles Polster boten.
Der aktuelle Ausbau der künstlichen Intelligenz hat diese Dynamik jedoch vollständig verändert. Diese Cloud-Giganten sitzen nicht mehr einfach auf ihrem Bargeld.
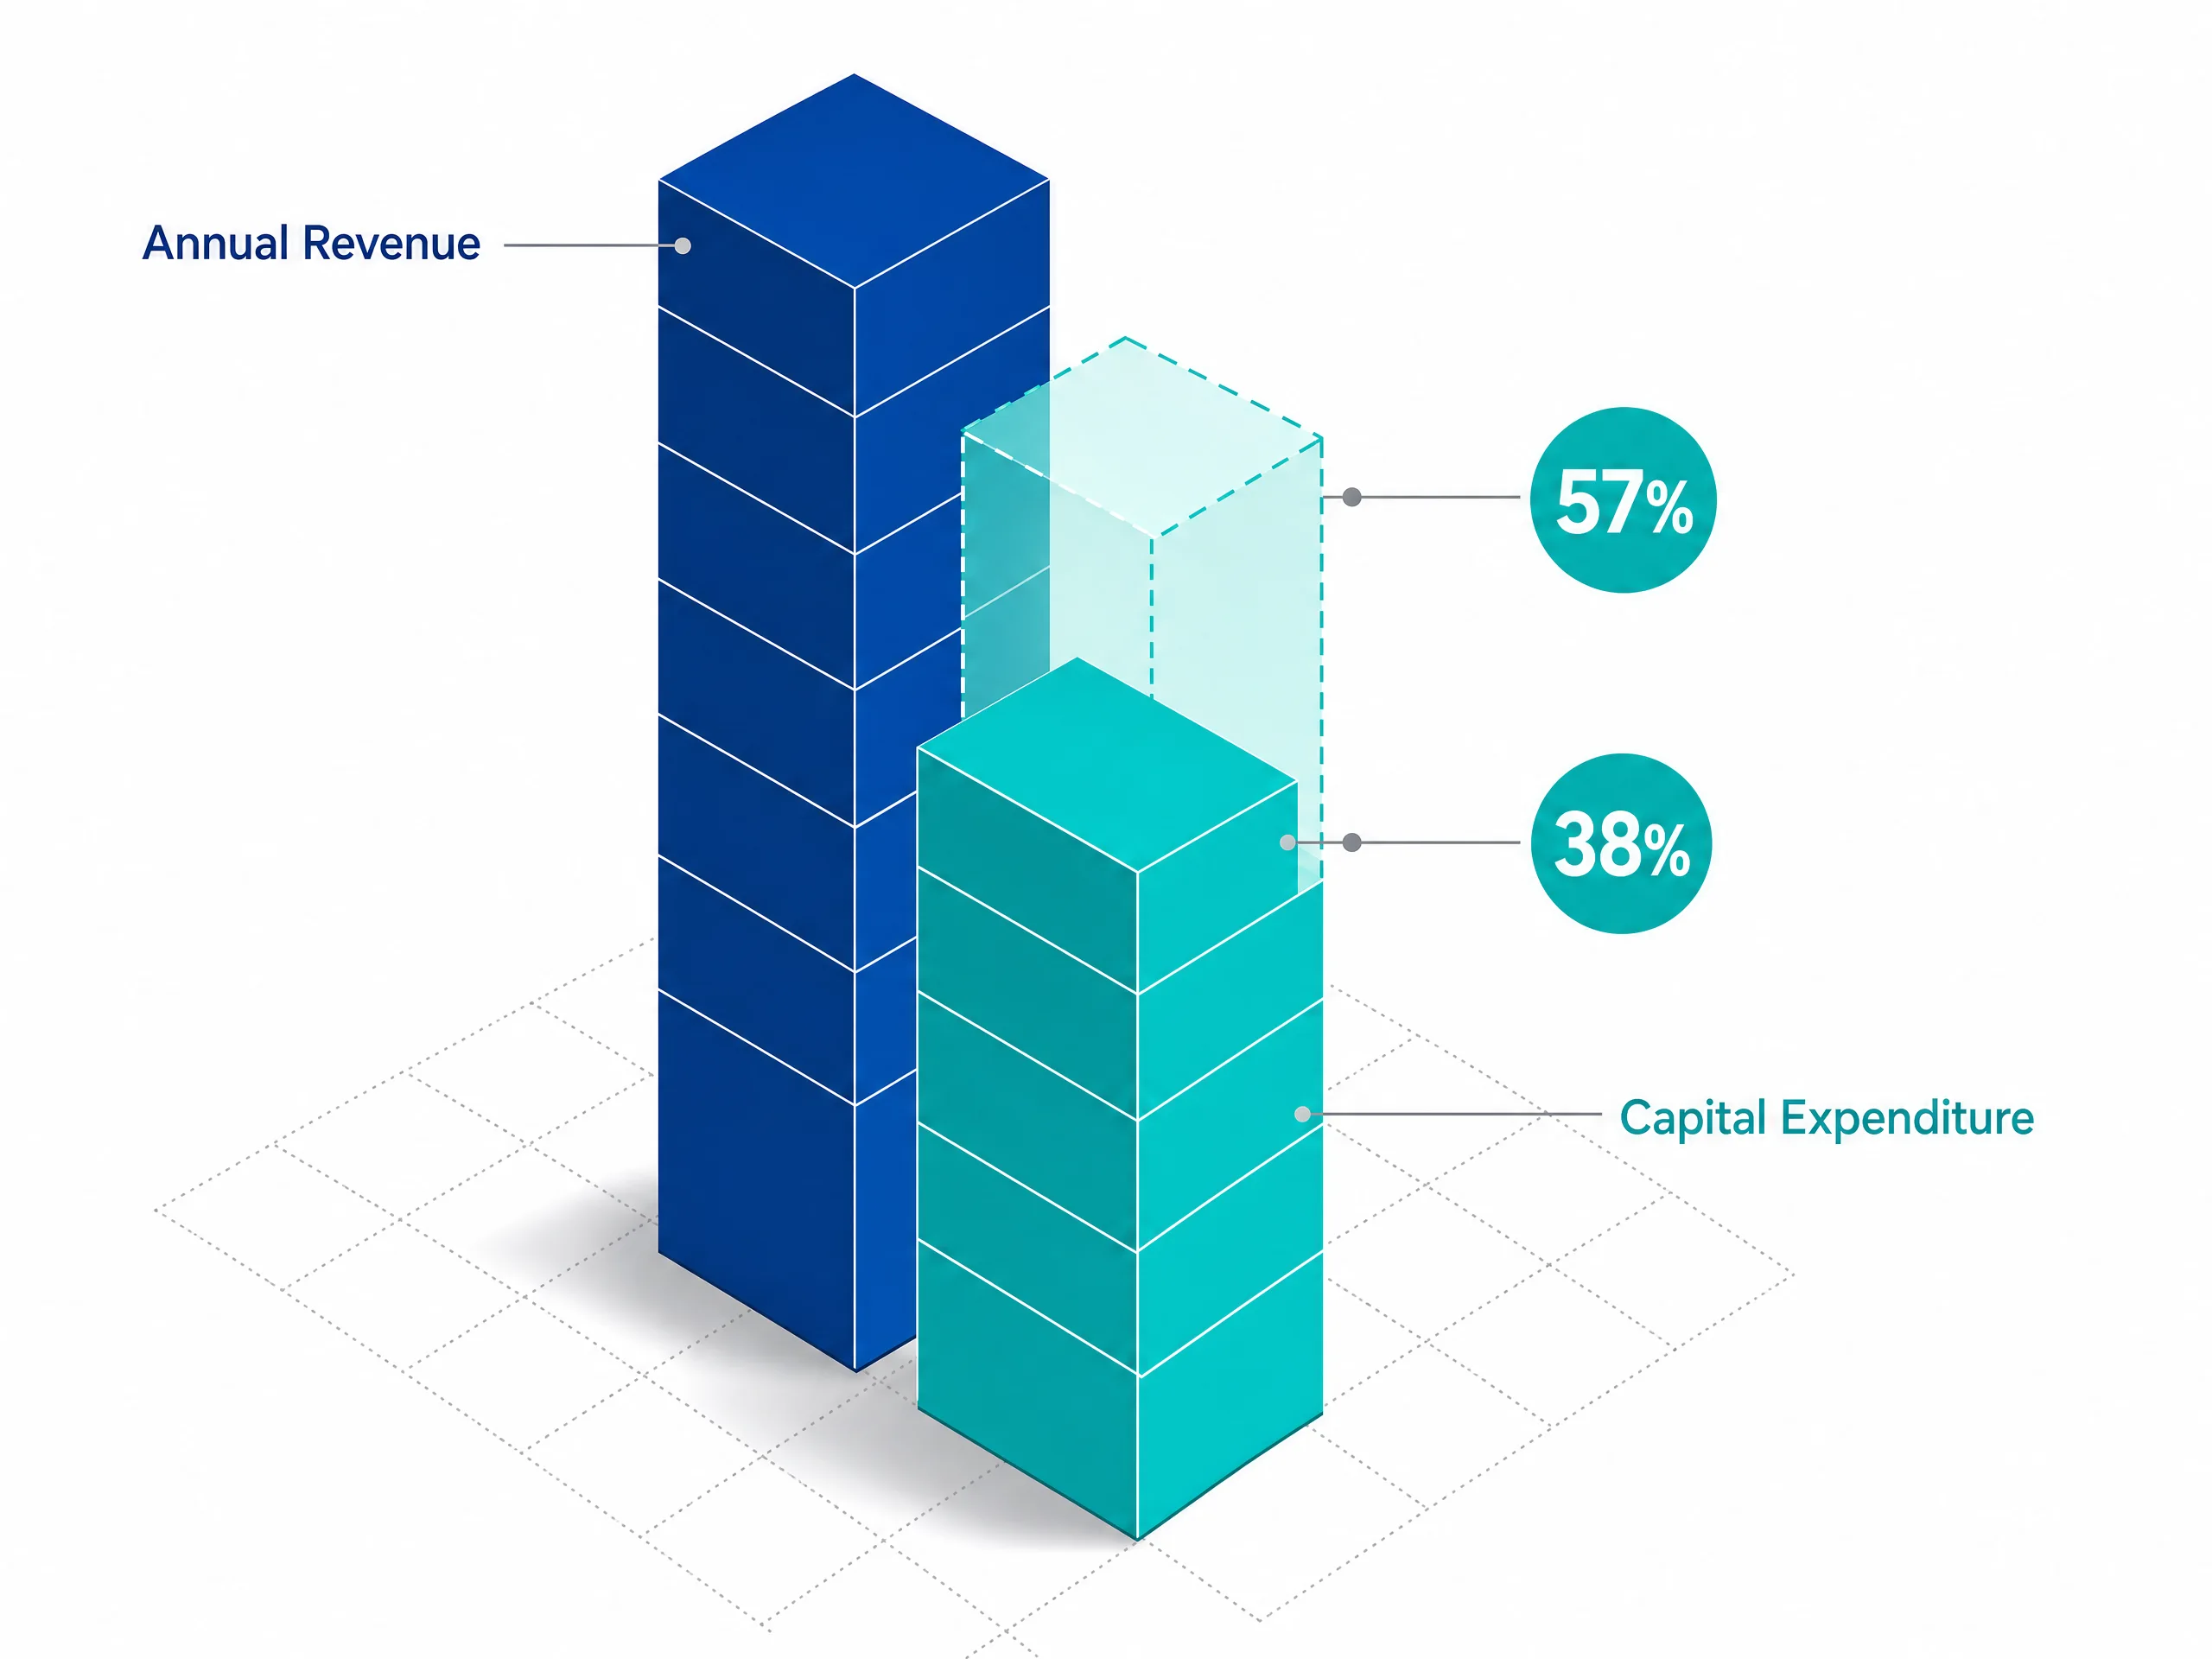
Marktprognosen zeigen, dass die gesamten jährlichen Kapitalausgaben der fünf großen Technologiekonzerne (Amazon, Alphabet, Microsoft, Meta und Oracle) auf 660 bis 750 Milliarden US-Dollar ansteigen. Dieses Ausgabenvolumen entspricht 38 % bis 57 % ihrer gesamten Jahresumsätze, ein
Kapitalintensitätsniveau, das historisch bei Ölpipelines, der Schwerindustrie und Elektrizitätsversorgern zu beobachten war, nicht bei leichtgewichtigen Softwareunternehmen.
Um diese Expansion zu finanzieren, verlassen sich diese Technologieunternehmen nicht mehr ausschließlich auf ihre Barreserven, sondern nehmen in großem Umfang Kredite auf. Die kombinierte Ausgabe von Unternehmensanleihen der großen Cloud-Giganten hat 175 bis über 200 Milliarden US-Dollar überschritten. Indem sie ihre Barpolster gegen langfristige Schulden, physische Immobilien und schwere Ausrüstung eintauschen, haben Mega-Cap-Technologieunternehmen deutlich höhere Betriebskosten übernommen.
Der versteckte Engpass: Schnelle Hardware vs. langsame Stromnetze
Über die Bilanz hinaus stehen die Ausgaben der Technologiekonzerne vor einer physischen Hürde: was diese Unternehmen kaufen und wo es angeschlossen wird. Der Aufbau moderner Systeme für künstliche Intelligenz erfordert Rohrechenleistung, die auf zwei Haupttypen von Hardware basiert:
- GPUs (Graphics Processing Units): Spezialisierte Computerchips, die von Unternehmen wie Nvidia entwickelt wurden und Tausende von Berechnungen gleichzeitig verarbeiten, wodurch sie als primäre Antriebskraft für das Training von KI-Modellen dienen.
- TPUs (Tensor Processing Units): Individuell entwickelte Chips, die intern von Technologieunternehmen wie Google gebaut werden, um dedizierte Aufgaben zu übernehmen und die Abhängigkeit von externen Zulieferern zu verringern. Um Zehntausende dieser leistungsstarken Chips kontinuierlich zu betreiben, müssen Unternehmen massive Rechenzentren bauen. Doch im Gegensatz zu herkömmlicher Cloud-Software, die innerhalb von Sekunden weltweit online gestartet werden kann, stößt der Bau moderner KI-Rechenzentren auf eine harte physische Grenze: das Stromnetz.
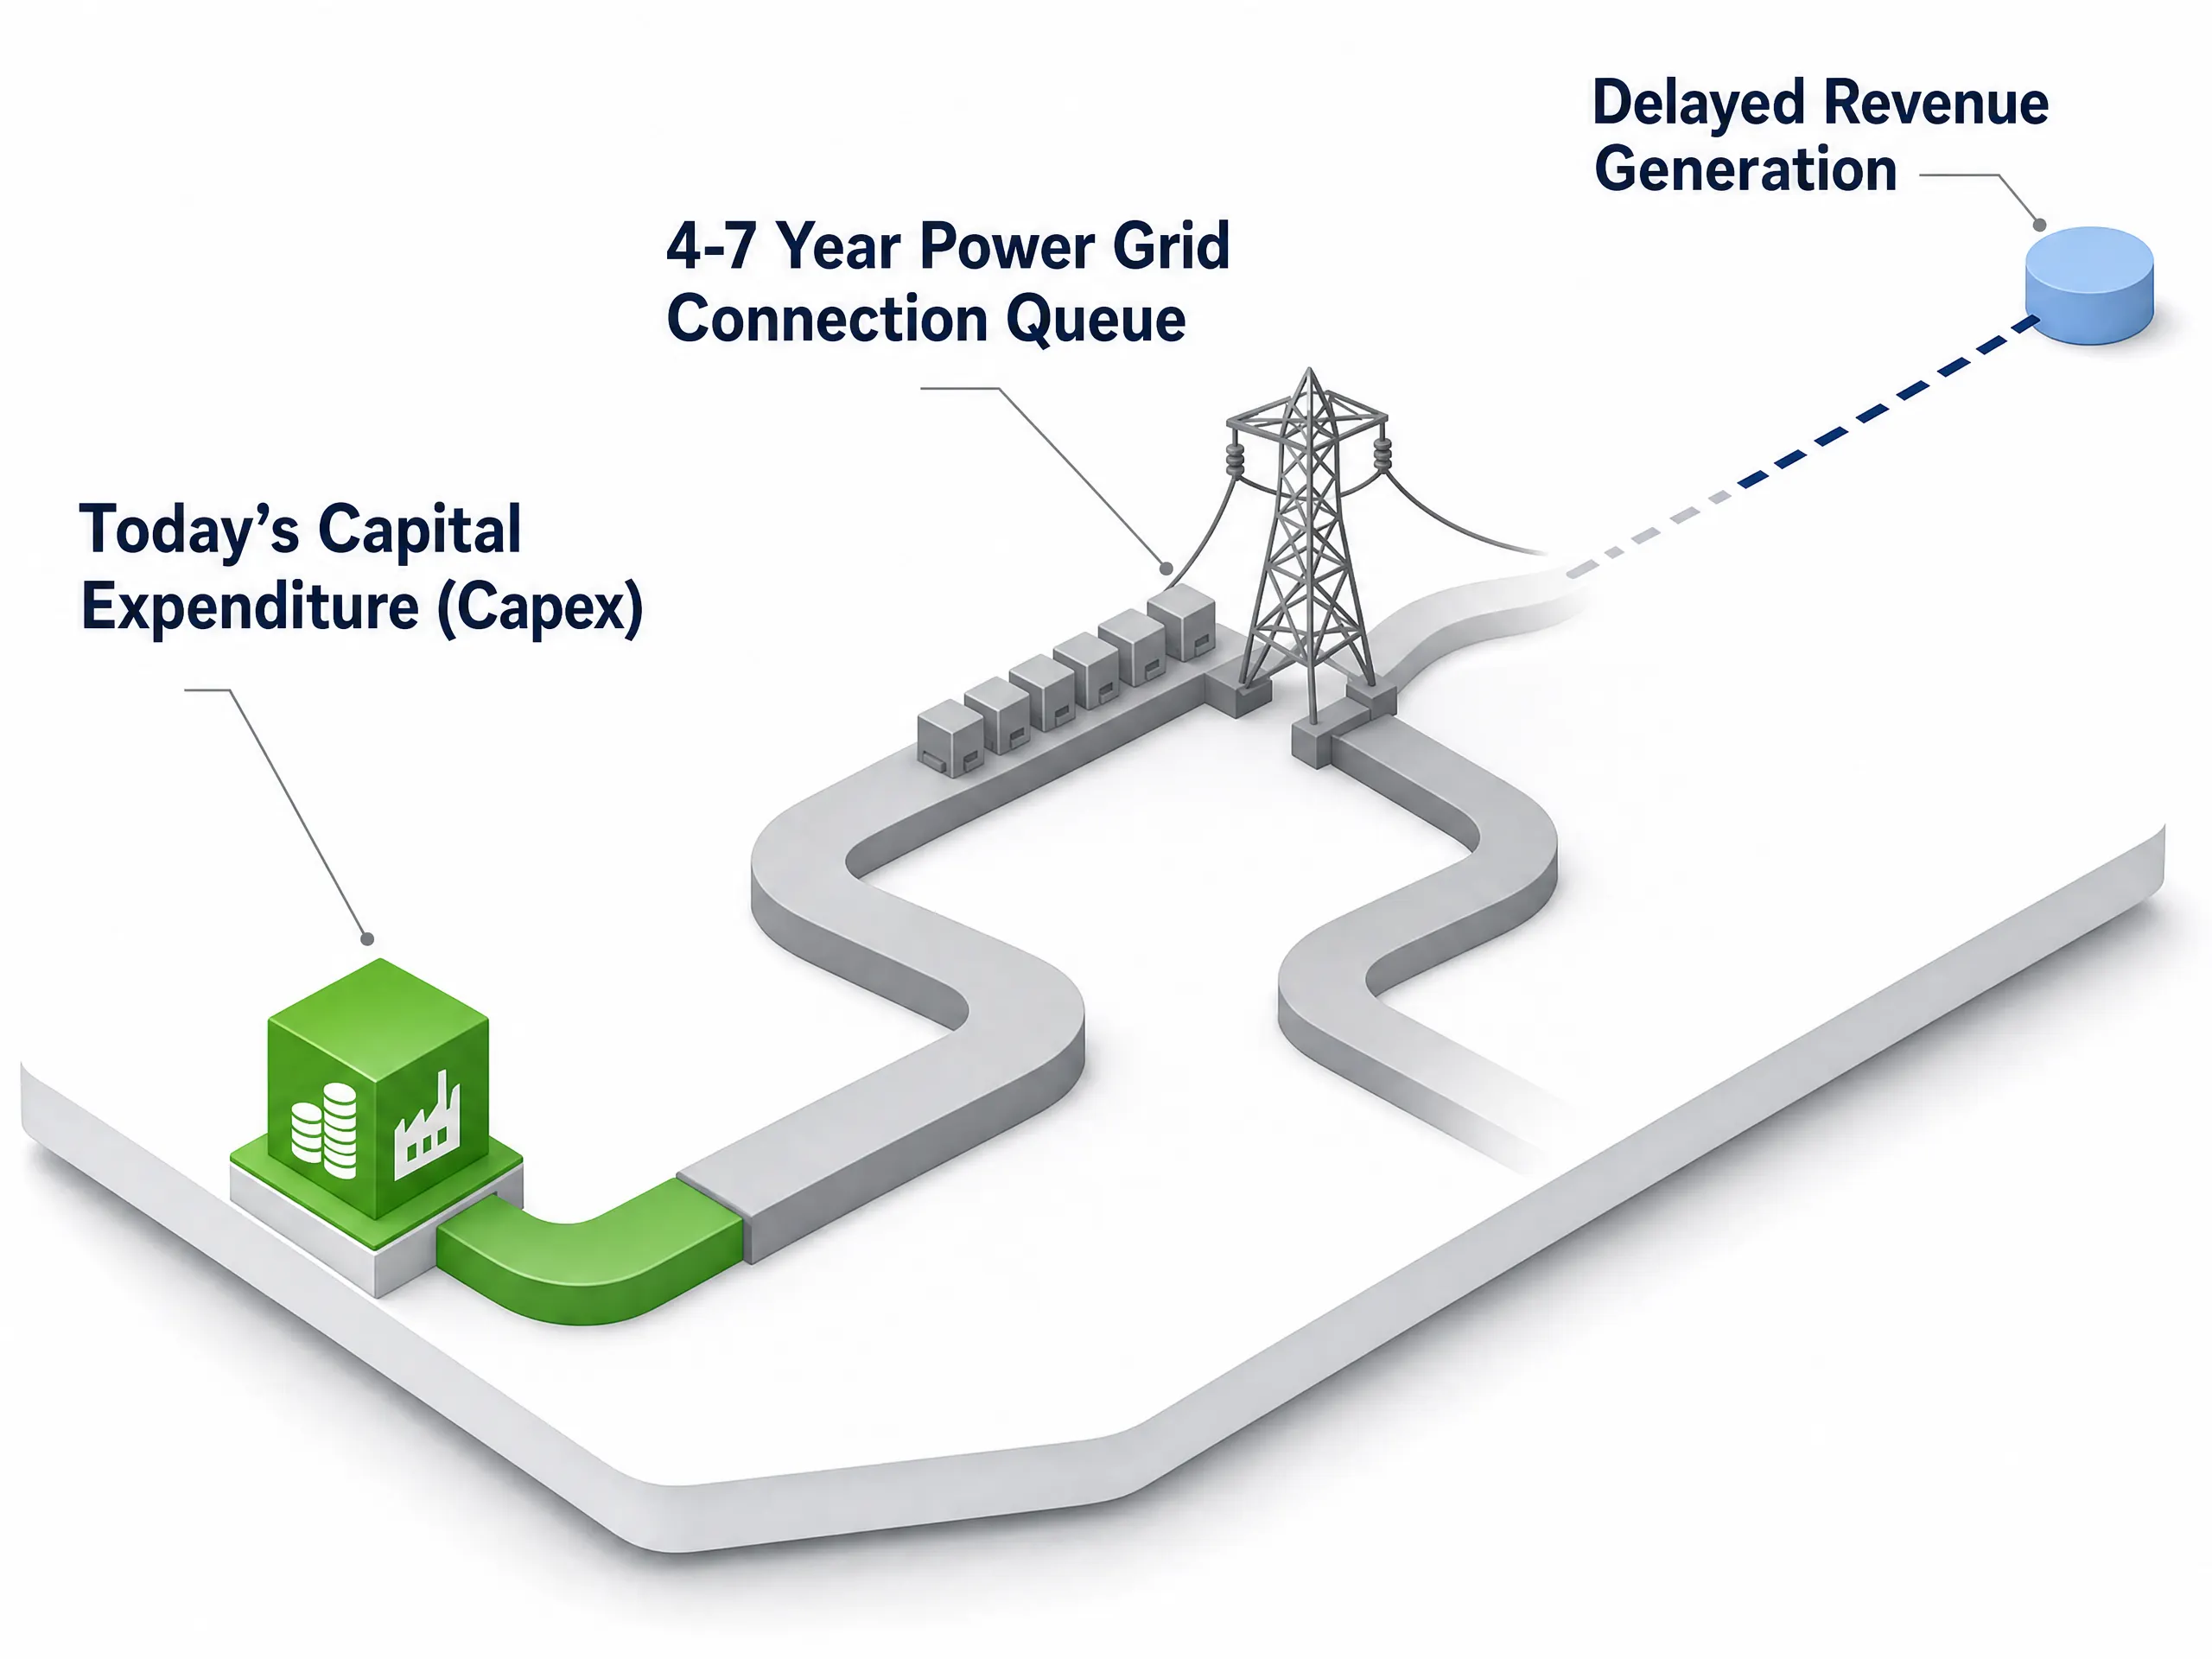
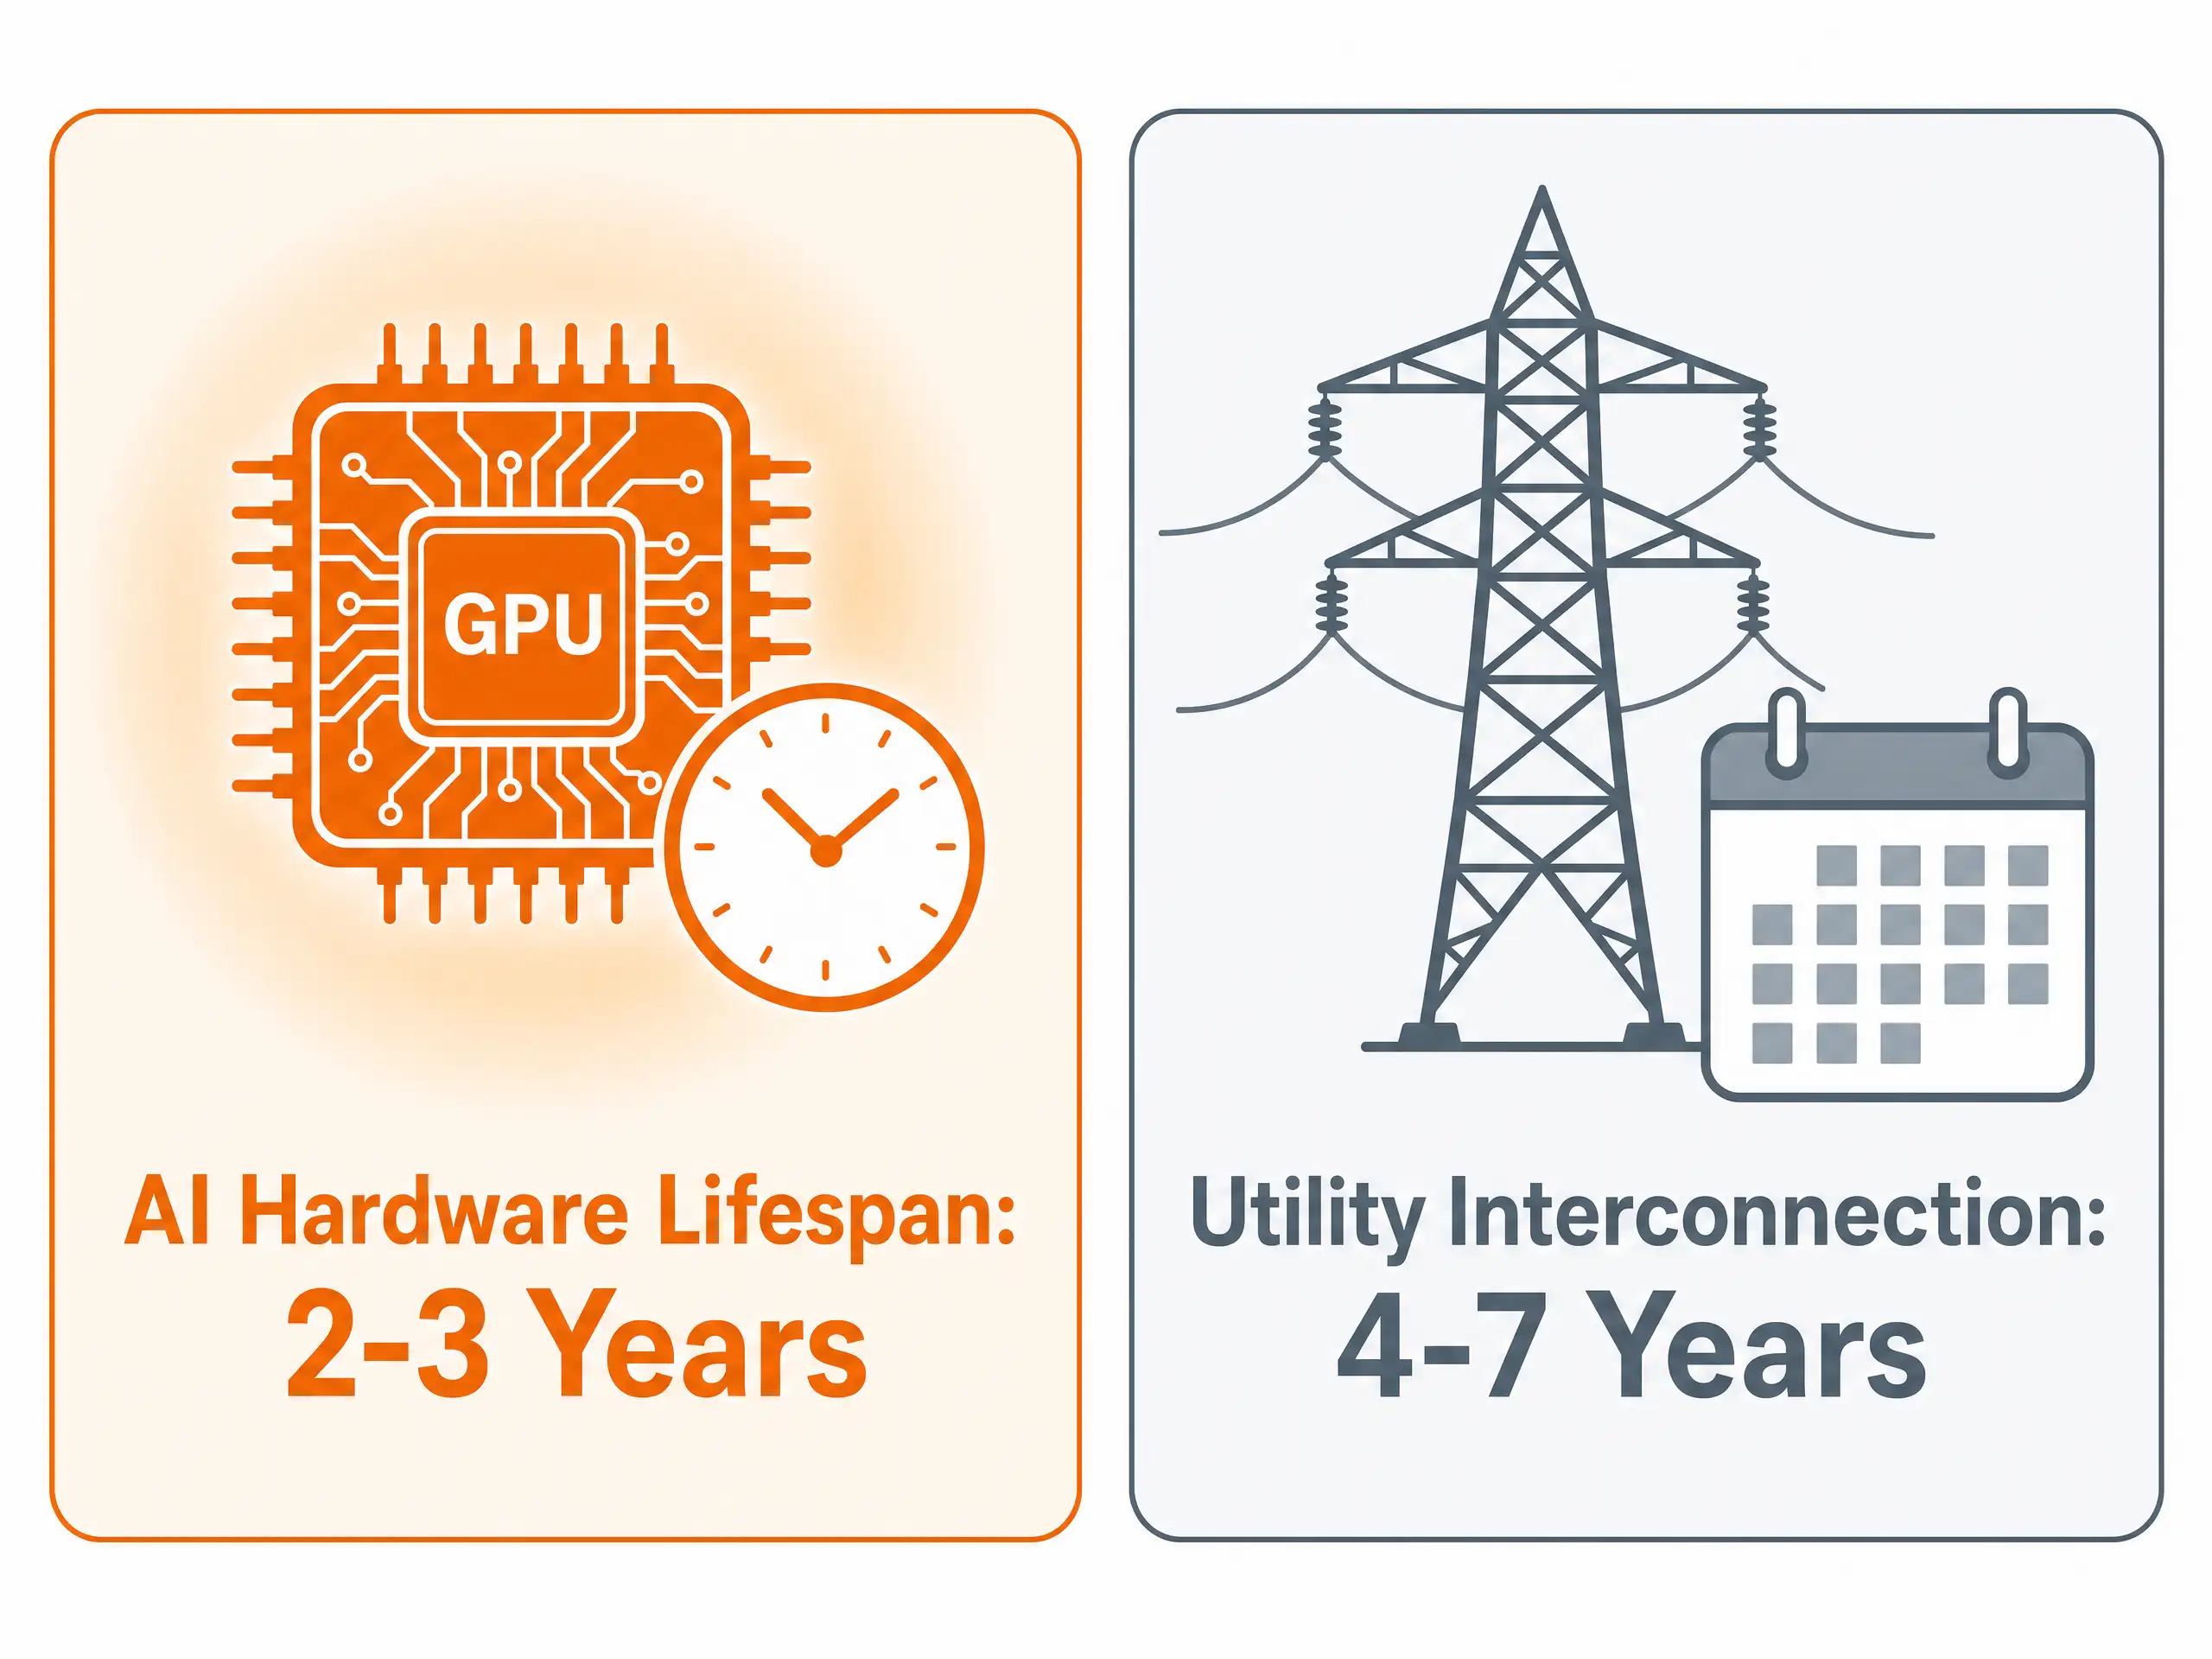
Ein einziges hochdichtes KI-Rechenzentrum kann so viel Strom verbrauchen wie eine mittelgroße Vorstadt. In Nordamerika und Europa teilen Stromversorgungsunternehmen den Technologiekonzernen mit, dass der Anschluss dieser massiven Anlagen an Hochspannungsleitungen eine Wartezeit von 4 bis 7 Jahren mit sich bringt.
Diese Verzögerung schafft ein erhebliches zeitliches Problem für die Unternehmensgewinne:
- Kurze Hardware-Lebensdauer: Fortschrittliche KI-Chips altern schnell. Ein heute gekaufter Chip-Cluster ist bereits in 2 bis 3 Jahren veraltet, da immer schnellere neue Chips entwickelt werden.
- Verzögerte Umsatzgenerierung: Wenn ein Technologieunternehmen heute zig Milliarden Dollar für Chips ausgibt, diese Server jedoch mehrere Jahre lang nicht mit voller Kapazität betreiben kann, weil es auf Netzanschlüsse wartet, verliert die Hardware an Wert, während sie ungenutzt bleibt.
Bargeld verlässt die Bilanz des Unternehmens sofort, während sich die neuen Softwareeinnahmen erst mit mehrjähriger Verzögerung einstellen. Wenn die öffentlichen Märkte diese mehrjährige Verzögerung neu bewerten, geraten die erwarteten Gewinnmargen unter Druck, was zu fallenden Aktienkursen führt.
Der Geldspur folgen: Wohin sich das Kapital verlagert
Während hohe Ausgaben kurzfristigen Druck auf Softwareentwickler ausüben, fließt diese Welle von mehreren Hundert Milliarden Dollar direkt in die Taschen der Unternehmen, die die physische Ausrüstung liefern.
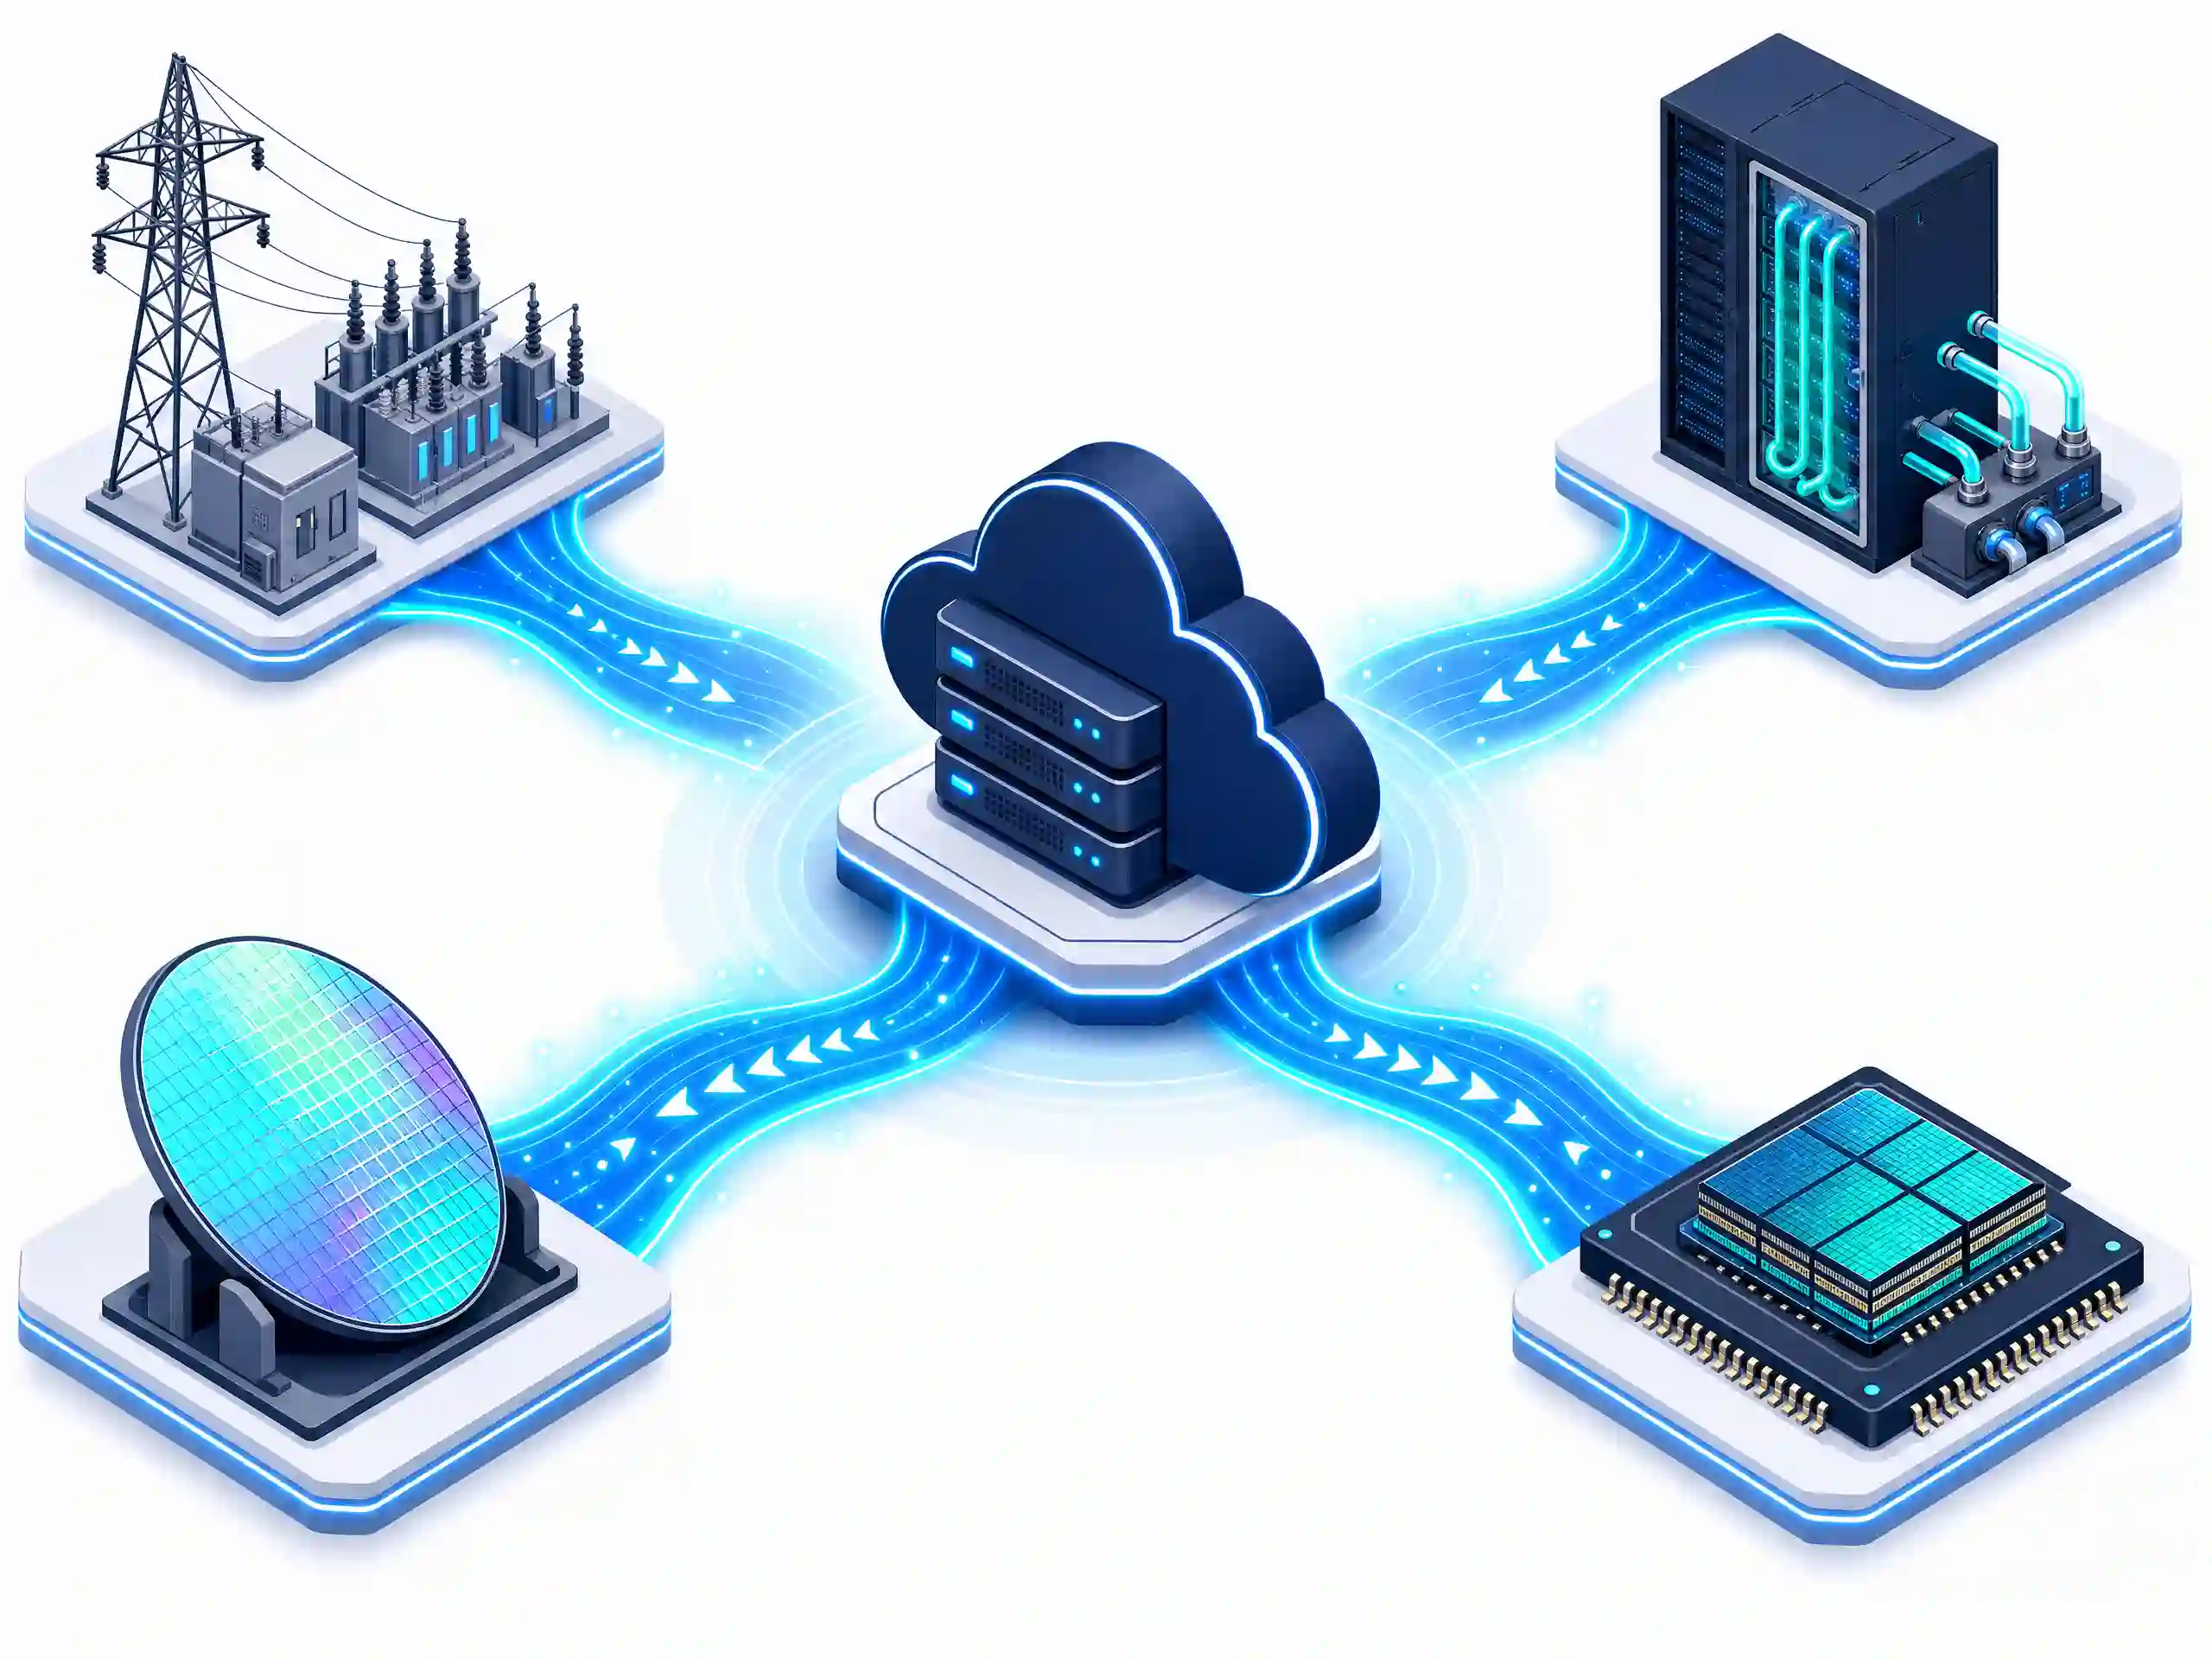
- Stromnetz- & Versorgungsunternehmen: Rechenzentren benötigen eine kontinuierliche, unterbrechungsfreie Grundlastversorgung mit Strom. Unabhängige Stromerzeuger und Hersteller von Hochspannungstransformatoren und Stromnetz-Hardware, wie Constellation Energy, Vistra Corp, GE Vernova und Eaton Corporation, verzeichnen mehrjährige Auftragsrückstände.
- Flüssigkeitskühlungs- & Thermospezialisten: Leistungsstarke KI-Chips erzeugen intensive Hitze, die herkömmliche Lüfter nicht abführen können. Unternehmen, die Flüssigkeitskühlsysteme und Präzisionskühlinfrastruktur für Serverracks bauen, wie Vertiv Holdings, Schneider Electric und Modine Manufacturing, haben einen strukturellen Nachfrageanstieg erlebt.
- NAND-Flash- & Speicherarchitektur: Moderne KI-Beschleuniger können ohne massive Bandbreite und hochdichten Speicher nicht isoliert funktionieren. Das Training und der Betrieb komplexer Modelle erzeugen erhebliche Speicher-Engpässe, da GPUs stocken, wenn Daten nicht schnell genug bewegt werden können. Diese physische Einschränkung löste eine massive Neubewertung an der Börse für Speicher- und Storage-Spezialisten wie Micron Technology (MU) und SanDisk (SNDK) aus. Historisch bewertete die Wall Street diese Aktien als volatile, margenschwache Anbieter von Consumer-Commodities, die an PC- und Smartphone-Zyklen gekoppelt waren. Da jedoch die großen Cloud-Anbieter massive Mehrjahresaufträge für DRAM/High-Bandwidth Memory (HBM) und Enterprise-NAND-Flash-Solid-State-Drives (eSSDs) platzierten, weiteten sich die Bewertungsmultiplikatoren aus. Da die Kapazitäten für serverklassiges NAND und HBM Jahre im Voraus ausverkauft sind und die operativen Margen dramatisch steigen, haben die öffentlichen Märkte Speicher- und Flash-Anbieter zu essenziellen, margenstarken Engpässen der KI-Infrastruktur neu bewertet.
- Custom Silicon & Halbleiterpartner: Um ihre Abhängigkeit von einzelnen Lieferanten zu verringern, entwerfen Technologiekonzerne ihre eigenen internen Chips (wie Googles TPUs und Amazons Trainium-Chips). Dies schafft langfristige Geschäftsmöglichkeiten für spezialisierte Chipdesign- und Foundry-Partner wie Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC) und ARM Holdings. Anstatt künstliche Intelligenz rein durch die Brille von Verbraucher-Apps zu betrachten, hat sich smartes Kapital zunehmend in die physische Lieferkette verlagert, die erforderlich ist, um diese Rechenzentren zum Laufen zu bringen.
Fazit: Analyse der anlageklassenübergreifenden Vernetzung
Um sich in diesem aktuellen Marktzyklus zurechtzufinden, muss man über die Schlagzeilen zu Softwareankündigungen hinausblicken und erkennen, wie physische Grenzen das Risiko an den globalen Märkten neu bepreisen.
Der Markt lehnt KI nicht ab – er passt lediglich die Aktienkurse an, um höhere Schulden, unmittelbare Barausgaben und Verzögerungen bei der physischen Infrastruktur zu berücksichtigen. In früheren Technologiezyklen reagierten Anleger auf Kapitalausgaben mit unkompliziertem Optimismus und gingen davon aus, dass höhere Investitionen automatisch höhere zukünftige Gewinne nach sich ziehen. Heute beurteilt der Markt Ausgaben durch eine weitaus kritischere Linse. Wenn ein Cloud-Riese zig Milliarden in Infrastruktur investiert, ohne einen unmittelbaren Zeitplan für neue Softwareeinnahmen zu haben, konzentriert sich der Markt auf die sofortige finanzielle Belastung: engere operative Margen, schrumpfende Barreserven und steigenden Schuldendienst.
Diese strukturelle Verschiebung verändert grundlegend, wie Technologieaktien mit der gesamten Wirtschaft interagieren. Historisch verfügten Mega-Cap-Technologieunternehmen über massive Barreserven, die diese Unternehmen von breiteren wirtschaftlichen Verschiebungen abschirmten. Nun, da Hunderte Milliarden an Unternehmensanleihen ausgegeben wurden, um Rechenzentren zu bauen und Stromleitungen zu sichern, sind die Gewinnmargen im Technologiesektor weitaus empfindlicher gegenüber Zinssätzen, Anleiherenditespannen und Kreditkosten geworden.
Gleichzeitig verschwimmen die Grenzen zwischen den Anlageklassen. Die Zeitpläne für die Softwareeinführung werden nicht mehr davon bestimmt, wie schnell Entwickler Code schreiben können; sie werden vielmehr durch die Kapazität des Stromnetzes, Lieferrückstände bei der Transformatorenherstellung und Warteschlangen für Netzanschlüsse von Versorgungsunternehmen diktiert. Folglich entwickeln sich Energierohstoffe wie Erdgas und Aktien von Energieversorgungsunternehmen zu wichtigen Frühindikatoren für die Umsetzung technologischer Vorhaben.
Da Mega-Cap-Technologieunternehmen letztlich ein derart überwältigendes Gewicht in wichtigen Benchmarks wie dem S&P 500 und dem Nasdaq 100 haben, wirken sich Ankündigungen zu Ausgaben einzelner Aktien weit über das Silicon Valley hinaus aus. Durch die Beobachtung von Bilanzschulden, Wartezeiten bei Stromnetzen und physischen Kapitalflüssen erhalten Marktbeobachter ein deutlich klareres Bild davon, was die Preisfindung bei Aktien, Rohstoffen und globalen Indizes tatsächlich antreibt.