
Eine Bank kann Ihren Börsengang abwickeln und trotzdem Ihr Konto ablehnen
JPMorgan hat die Verbindung zu Polymarket aus regulatorischen Imagegründen gekappt, will aber dennoch dessen Börsengang begleiten. Warum institutionelle Akzeptanz dem kommerziellen Erfolg eines Produkts hinterherhinkt.
Das Deriv-Team · 14. August 2026 · 4 Min. Lesezeit

JPMorgan hat seine Bankbeziehung zur Prognosemarkt-Plattform Polymarket aus regulatorischen Bedenken beendet, möchte aber dennoch den künftigen Börsengang von Polymarket begleiten. Genau in dieser Lücke – ein Produkt ist legal, beliebt und wächst, doch der etablierte Finanzsektor hält es weiterhin auf Distanz – liegt das regulatorische Risiko.
Ein Unternehmen, zwei Antworten. Derselbe Bericht besagt, dass die Bank das Konto aufgegeben hat, aber die IPO-Gebühren haben möchte. Dieser Widerspruch ist die eigentliche Lehre.
Warum eine Bank einen legalen, wachsenden Kunden fallen lässt
Eine Bank gibt einen legalen Kunden auf, wenn die Reputations- und Regulierungskosten der Beziehung die Gebühreneinnahmen übersteigen – nicht weil der Kunde gegen ein Gesetz verstoßen hat. Polymarket hat nichts Unrechtmäßiges getan. Nutzer wetten auf Ereignisse, von Wahlen bis hin zu Fed-Entscheidungen, und die Volumina stiegen im Nachrichtenzyklus der Jahre 2024 und 2025 stark an. Kommerziell funktionierte es.
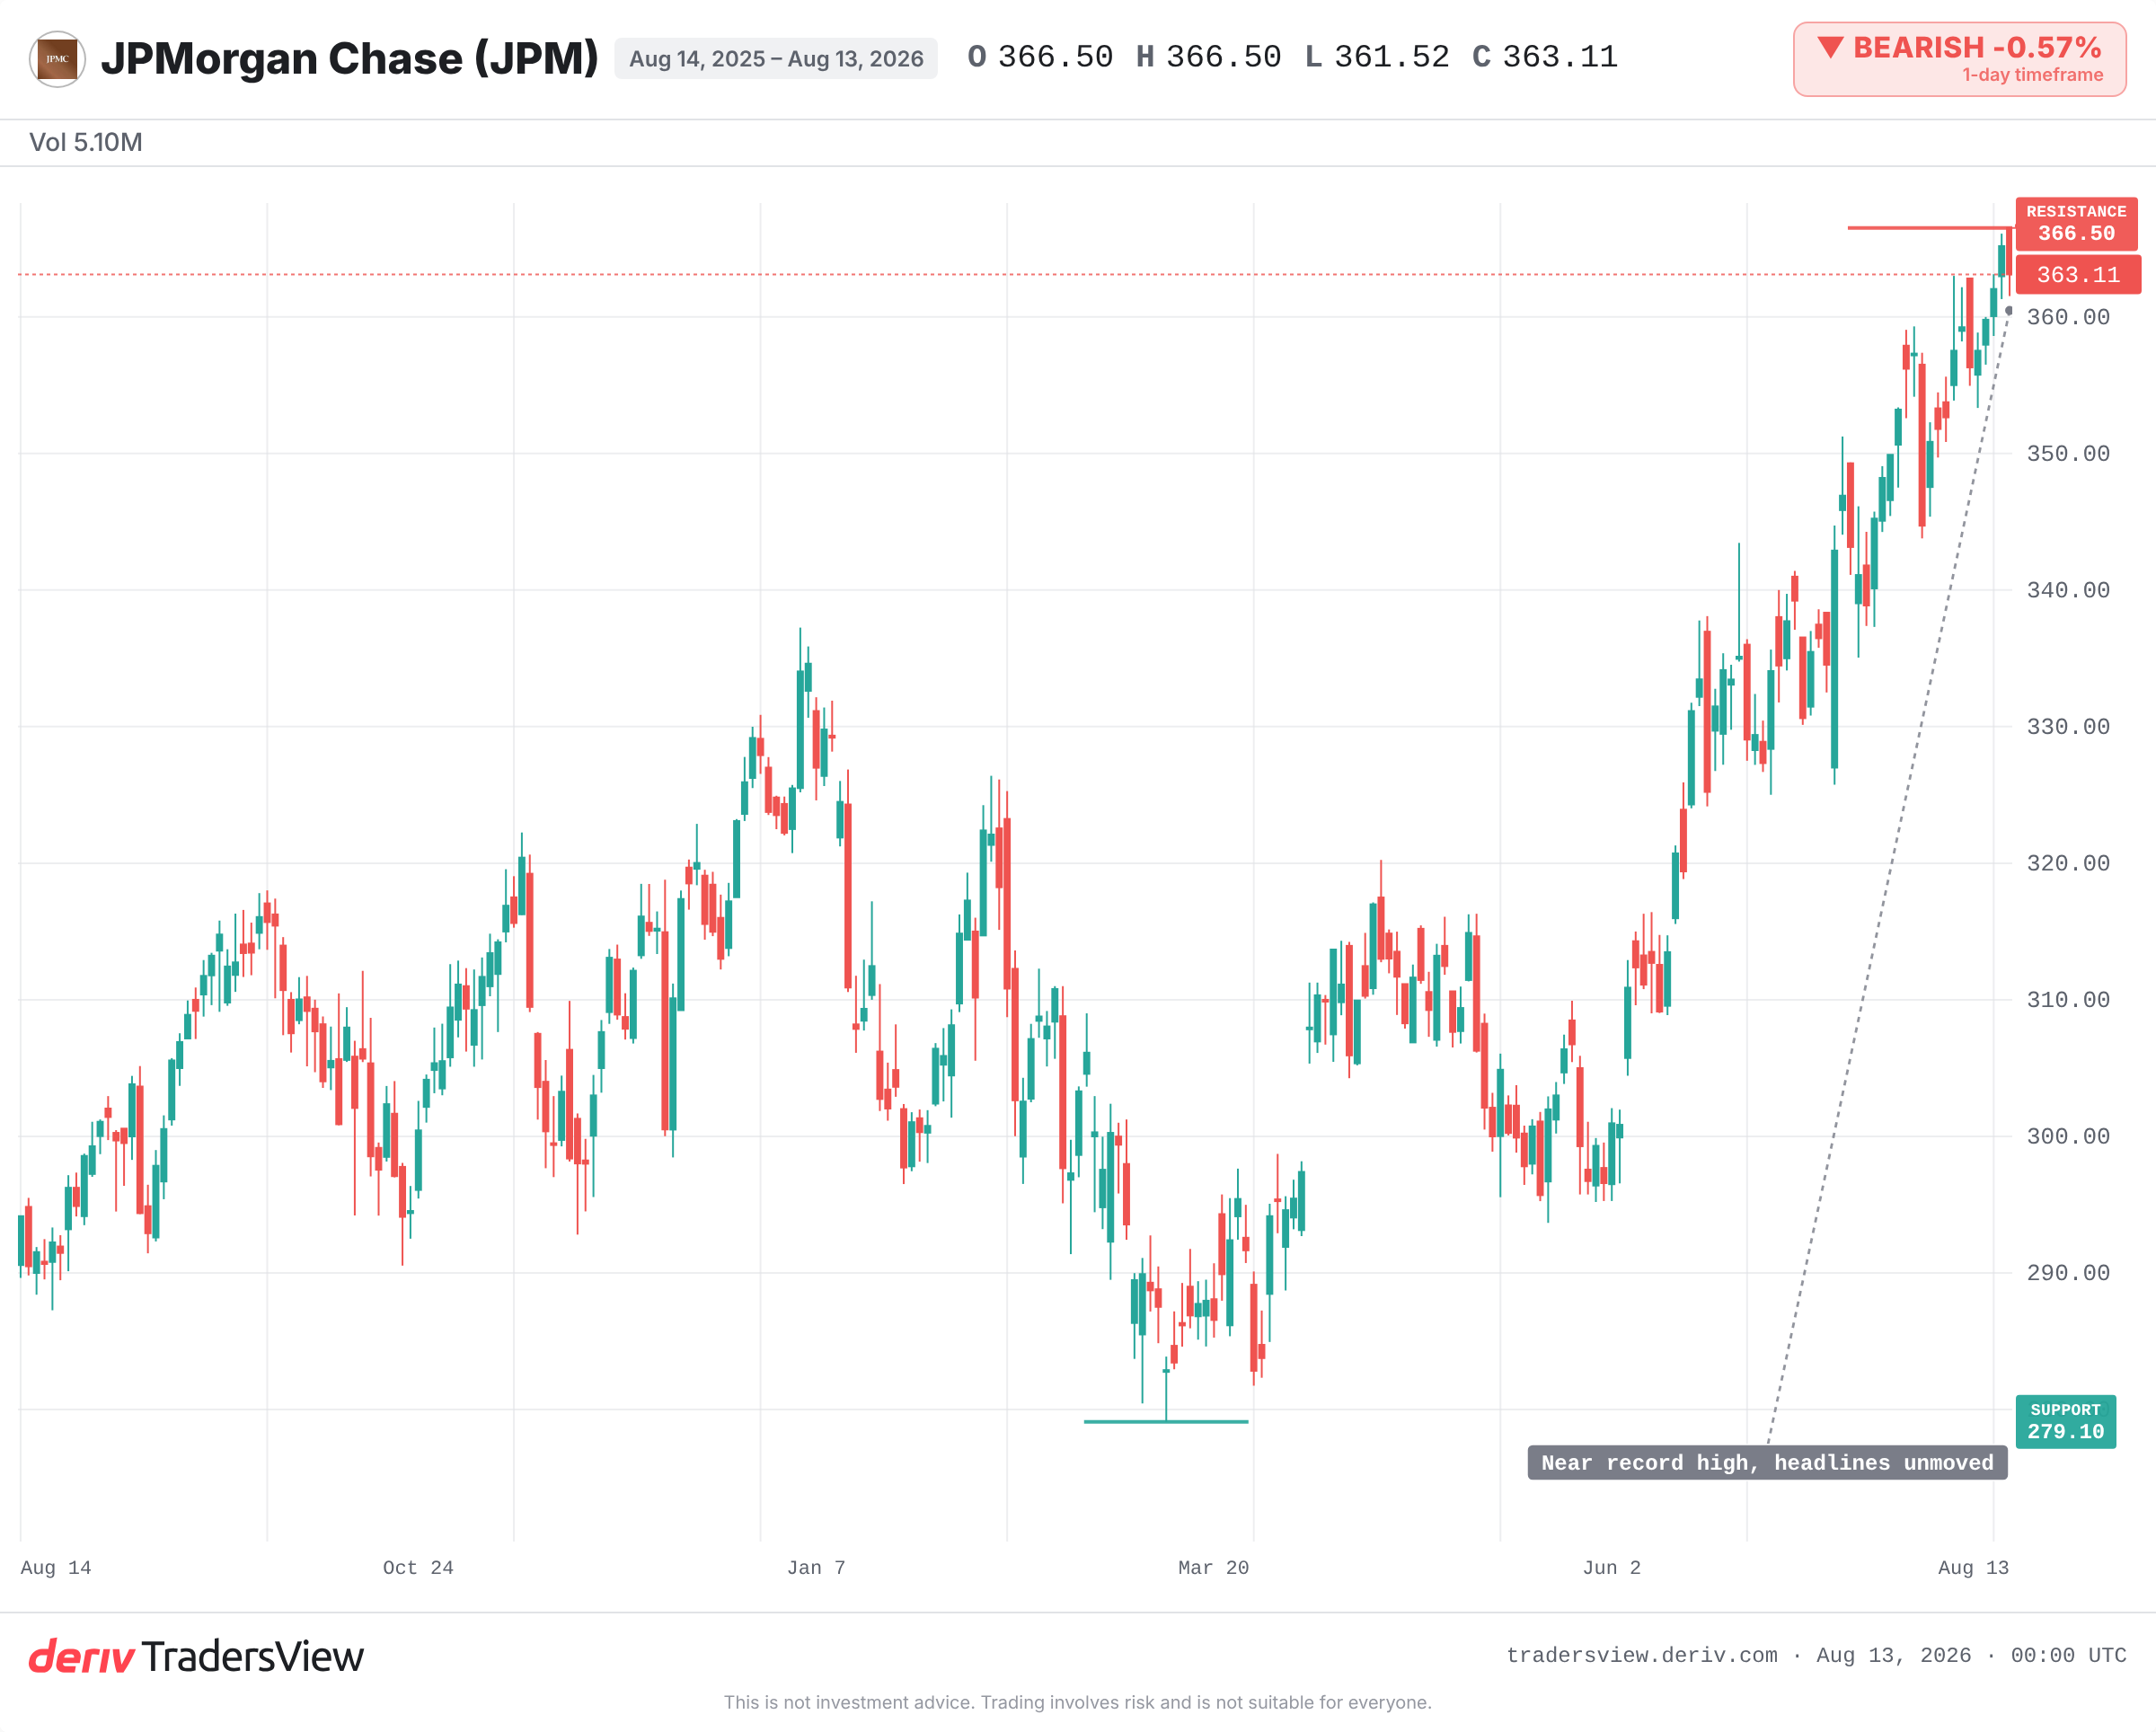
Nichts davon rettete die Bankbeziehung. Einem über investing.com verbreiteten Bericht der Financial Times zufolge beendete JPMorgan die Verbindung Ende 2025 aus regulatorischer Sorge, und Polymarket hat seitdem einen neuen, nicht namentlich genannten Kreditgeber gefunden. Auslöser war das äußere Erscheinungsbild, nicht die Rechtmäßigkeit. Eine Bank wägt die Reputations- und Regulierungskosten eines Kunden gegen die Gebühreneinnahmen ab, und hier gewannen die Kosten.
Das Signal des Gatekeepers ist langsamer als das Produkt
Die kommerzielle Zugkraft eines Produkts und seine institutionelle Akzeptanz bewegen sich auf getrennten Bahnen, und die Akzeptanz ist die langsamere.
Dieses Muster haben wir schon einmal gesehen. Von 2018 bis 2021 schränkten Banken und Zahlungsdienstleister Krypto-Börsen aufgrund regulatorischer Unsicherheit ein, obwohl diese Plattformen echte Umsätze erzielten. Die meisten Betreiber fanden kleinere oder Offshore-Partner. Etablierte Banken engagierten sich erst wieder, als die Regeln – und die Gebühren – klarer wurden, teils erst Jahre später. Im Rahmen von Operation Choke Point verloren vor einem Jahrzehnt legale, aber sensible Unternehmen den Zugang zu Bankdienstleistungen, obwohl sie kein Gesetz gebrochen hatten. Legalität ist nicht der Maßstab, den eine Bank anlegt; ausschlaggebend ist das Gefühl der Reputationssicherheit.
Wie die Prüfung durch die CFTC den Zugang zu Bankdienstleistungen beeinflusst
Der Zusammenhang verläuft über die eigene Risikoabteilung der Bank, nicht über eine direkte Anweisung. Aufsichtsbehörden weisen Banken selten an, einen Kunden fallen zu lassen; die Bank kommt dem zuvor. Wenn das Produkt einer Plattform in eine ungeklärte Kategorie fällt – Event-Kontrakte, die die CFTC noch nicht formell lizenziert oder eingestuft hat –, kann die Bank ihre künftigen Compliance-Kosten nicht beziffern. Ein Konto, das sie nicht bepreisen kann, behandelt sie als Hochrisikokonto. Also steigt sie zuerst aus und wartet, bis sich die Regeln gefestigt haben. Deshalb ist es ein Urteil der CFTC oder der SEC – nicht ein kommerzieller Meilenstein –, das die Tür wieder öffnet.
Warum dieselbe Bank den Börsengang trotzdem will
Was die klare Lesart eines „vorsichtigen Neins“ verkompliziert, ist der Umstand, dass JPMorgan Berichten zufolge dennoch den Börsengang von Polymarket begleiten möchte. Die beiden Rollen bergen unterschiedliche Risiken. Eine Bankbeziehung ist eine unbefristete Haftung; ein Emissionsmandat ist ein einmaliges, klar abgegrenztes Geschäft. Wer die Einlagen und Zahlungen eines Kunden verwaltet, setzt sich dessen Verhalten Tag für Tag aus. Ein Börsengang ist dagegen eine einzelne Transaktion – bepreist, offengelegt und abgeschlossen. Die Compliance-Last eines laufenden Kontos ist schwerer als die eines einzelnen Gebührenereignisses.
Würde die Bank Prognosemärkte für illegitim halten, wollte sie nicht davon profitieren, einen solchen Markt an die Börse zu bringen. Das Debanking wirkt daher weniger wie ein endgültiges Urteil und mehr wie eine kurzfristige regulatorische Absicherung. Das „Nein“ beim laufenden Konto könnte in Wirklichkeit ein „Noch nicht“ sein. Dieser Unterschied ist entscheidend, wenn Sie einschätzen wollen, wie hartnäckig ein regulatorischer Gegenwind ist.
Was das für Trader über regulatorisches Risiko bedeutet
Beliebtheit ist keine Erlaubnis. Wenn Sie eine junge Plattform bewerten – sei es ein Prognosemarkt, eine Krypto-Börse oder ein Fintech –, trennen Sie zwei Fragen: Funktioniert sie kommerziell, und hat der Gatekeeper sie akzeptiert? Die Lücke zwischen diesen beiden Antworten ist das Risiko.
Die Hinweise deuten eher auf einen weichen, umkehrbaren Bruch als auf eine endgültige Ablehnung hin. Bestätigt würde dies, wenn JPMorgan oder ein vergleichbares Institut sich diskret wieder engagiert, sobald US-Regulierungsbehörden Event-Kontrakte formell einstufen oder lizenzieren. Widerlegt würde es, wenn weitere Banken dem Beispiel von JPMorgan folgen und sich keine Rolle als Konsortialbank ergibt.
Achten Sie darauf, wer Polymarkets neuer Kreditgeber ist, auf jede Entscheidung der CFTC oder SEC zu Prognosemärkten und darauf, ob JPMorgan das Emissionsmandat tatsächlich erhält. Vorerst notiert die JPMorgan-Aktie nahe ihrem Rekordhoch, unbeeindruckt von alledem. Die Schlagzeile, die ein Start-up erschüttert, kann die Aktie des Gatekeepers selbst unberührt lassen.
Häufig gestellte Fragen
Debanking bezeichnet die Beendigung oder Verweigerung einer Kundenbeziehung durch eine Bank. Dies ist in der Regel legal, und Banken tun dies häufig aus Reputations- oder regulatorischen Bedenken und nicht aufgrund eines Fehlverhaltens des Kunden.
Das hängt von der Plattform und der Struktur der Event-Contracts ab. US-Regulierungsbehörden wie die CFTC und die SEC haben sich noch nicht auf einen einheitlichen klaren Rahmen festgelegt, weshalb Banken diesen Plattformen auch bei wachsender Nutzung mit Vorsicht begegnen.
Ja. Der Verlust einer Bankbeziehung hindert ein Unternehmen nicht an einem Börsengang. Eine andere Bank kann die Notierung weiterhin arrangieren, weshalb JPMorgan Berichten zufolge Underwriting-Gebühren erzielen kann, obwohl die laufende Geschäftsbeziehung beendet wurde.
Nicht unbedingt. Ein Unternehmen kann profitabel sein und wachsen und trotzdem aus regulatorischen Erwägungen den Zugang zu Bankdienstleistungen verlieren. Wirtschaftlicher Erfolg und institutionelle Akzeptanz sind voneinander unabhängige Signale.