
ব্যাংক অফ জাপানের হার বৃদ্ধি আসলেই USD/JPY-কে নিচে নামায়?
USD/JPY ফেড এবং ব্যাংক অফ জাপানের মধ্যকার পার্থক্য ট্র্যাক করে। কেন সেপ্টেম্বরের BoJ হার বৃদ্ধি ইয়েনকে দৃঢ় করতে পারে, বা তা ইতিমধ্যেই মূল্যে প্রতিফলিত হতে পারে।
ডেরিভ ডেস্ক · ১৪ আগস্ট, ২০২৬ · 4 মিনিট পড়া

USD/JPY একটি জিনিসের উপর বাজি: ফেড কী পরিশোধ করে এবং ব্যাংক অফ জাপান কী পরিশোধ করে তার মধ্যকার পার্থক্য। এই পার্থক্য কমে গেলে, ইয়েন সাধারণত দৃঢ় হয় এবং USD/JPY কমে যায়। এই কারণেই পুরো ডলার-ইয়েন ট্রেড এখন একটি একক তারিখের উপর নির্ভর করছে, BoJ-এর ১৭-১৮ সেপ্টেম্বরের মিটিং।
কেন হারের পার্থক্য, একক কোনো ব্যাংক নয়, ডলার-ইয়েনকে চালিত করে
একটি কারেন্সি পেয়ার একটি আপেক্ষিক মূল্য। এটি দুটি দেশের সুদের হারের পথের পার্থক্যের উপর নির্ভর করে, একক কোনো কেন্দ্রীয় ব্যাংকের উপর নয়।
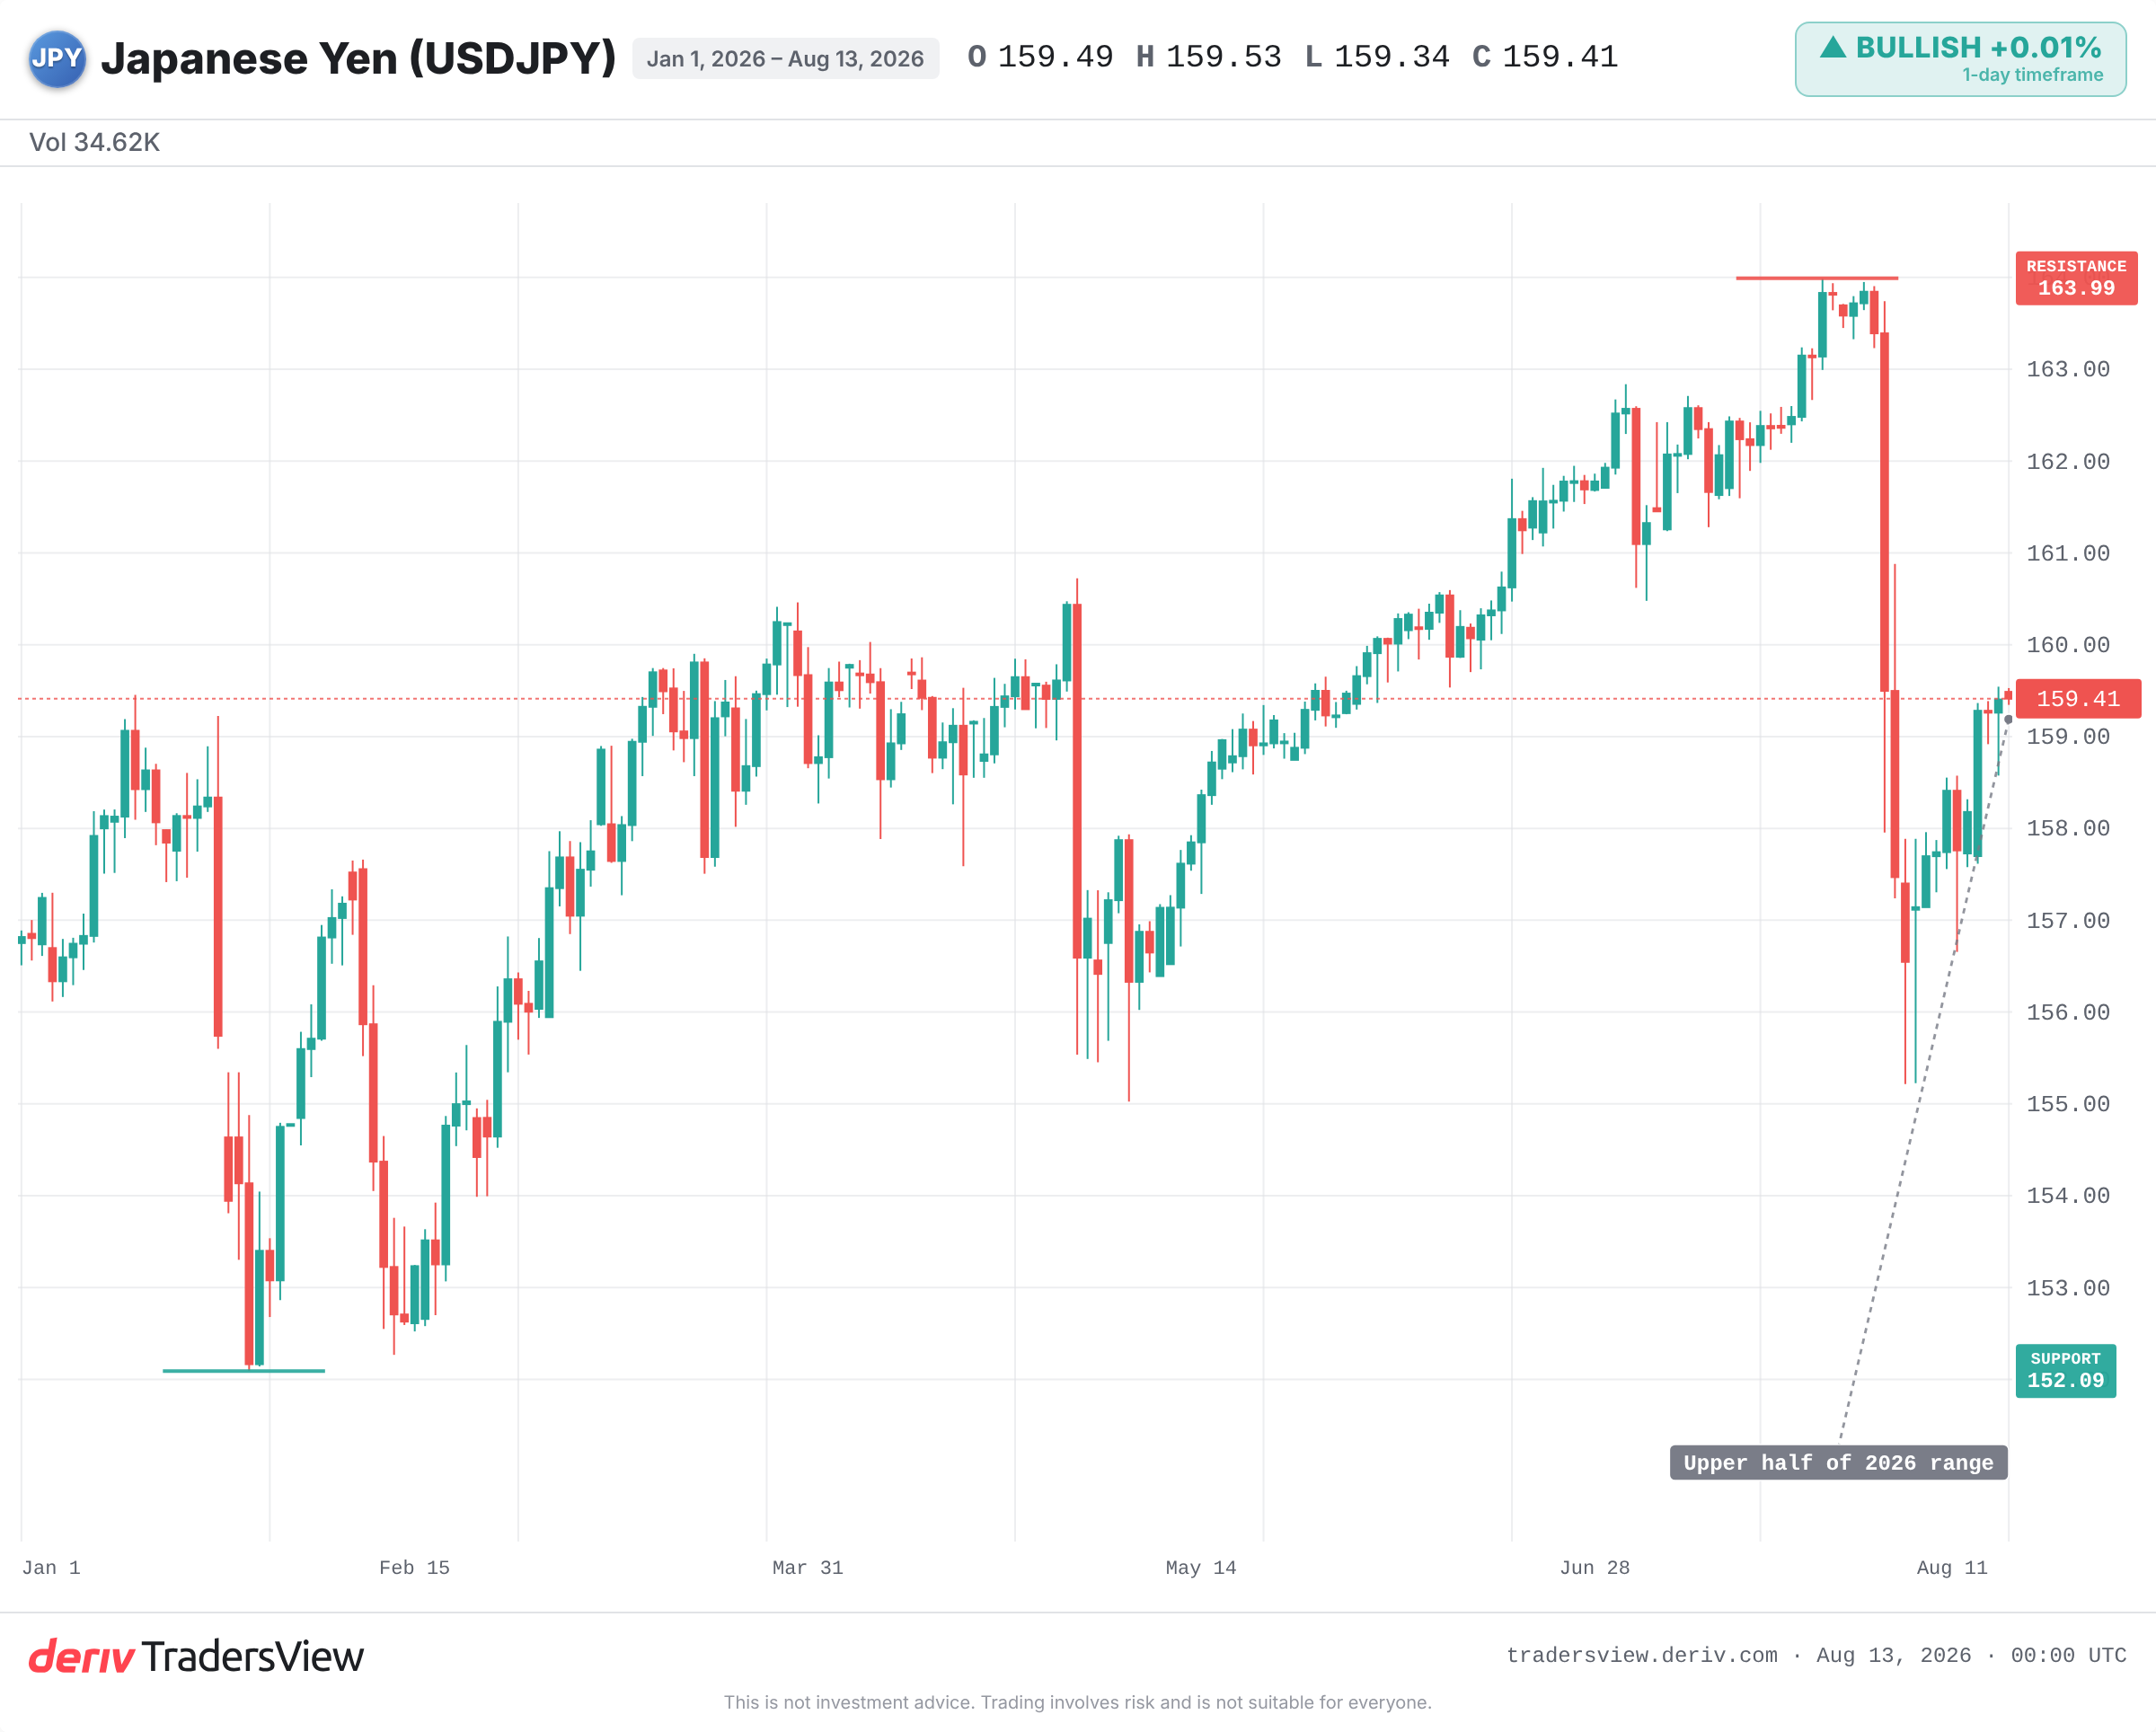
এখন ফেড BoJ-এর তুলনায় অনেক বেশি পরিশোধ করে। মূলধন উচ্চ-ফলনশীল ডলার সম্পদে স্থান পায়। এই বিস্তৃত পার্থক্যই USD/JPY-কে তার ২০২৬ রেঞ্জের উপরের অর্ধেকে ধরে রাখার মূল চালিকাশক্তি, যা বছরের সর্বনিম্নের চেয়ে সর্বোচ্চের কাছাকাছি।
পার্থক্য বন্ধ করুন এবং আপনি উদ্দীপনাকে বিপরীত করে দেন। একটি BoJ হার বৃদ্ধি পার্থক্য সংকুচিত করে, ইয়েন সম্পদ ধরে রাখাকে তুলনামূলকভাবে বেশি আকর্ষণীয় করে তোলে, এবং পেয়ারকে নিচে নামায়। তাই সেপ্টেম্বরের পদক্ষেপ হার বৃদ্ধির জন্য যতটা গুরুত্বপূর্ণ, তার চেয়ে বেশি গুরুত্বপূর্ণ এটি পার্থক্যের উপর কী প্রভাব ফেলে তার জন্য।
কেন একটি প্রত্যাশিত হার বৃদ্ধি ইয়েনকে ভুল দিকে নিয়ে যেতে পারে
মার্কেট ভবিষ্যতের মূল্য নির্ধারণ করে, অতীতের নয়। যদি একটি হার বৃদ্ধি সম্পূর্ণরূপে প্রত্যাশিত হয়, তাহলে সিদ্ধান্ত আসার আগেই কারেন্সি ইতিমধ্যে সরে গেছে।
Tokyo Tanshi-এর তথ্য অনুযায়ী, সেপ্টেম্বরের হার বৃদ্ধির মার্কেট-ইমপ্লাইড সম্ভাবনা দুই সপ্তাহে প্রায় এক-চতুর্থাংশ থেকে প্রায় তিন-চতুর্থাংশে তীব্রভাবে বৃদ্ধি পেয়েছে। Polymarket আরও বেশি দিকে ঝুঁকেছে। সম্ভাবনা এতটা উচ্চ হলে, ইয়েনের শক্তির অনেকটাই ইতিমধ্যে মূল্যে প্রতিফলিত হতে পারে।
একটি প্রত্যাশিত হার বৃদ্ধি USD/JPY-তে একটি উত্থান ঘটাতে পারে, যা একটি ক্লাসিক buy-the-rumour, sell-the-fact মুভমেন্ট। প্রতিক্রিয়া নির্ধারণ করে বিস্ময়, হার বৃদ্ধি নিজে নয়।
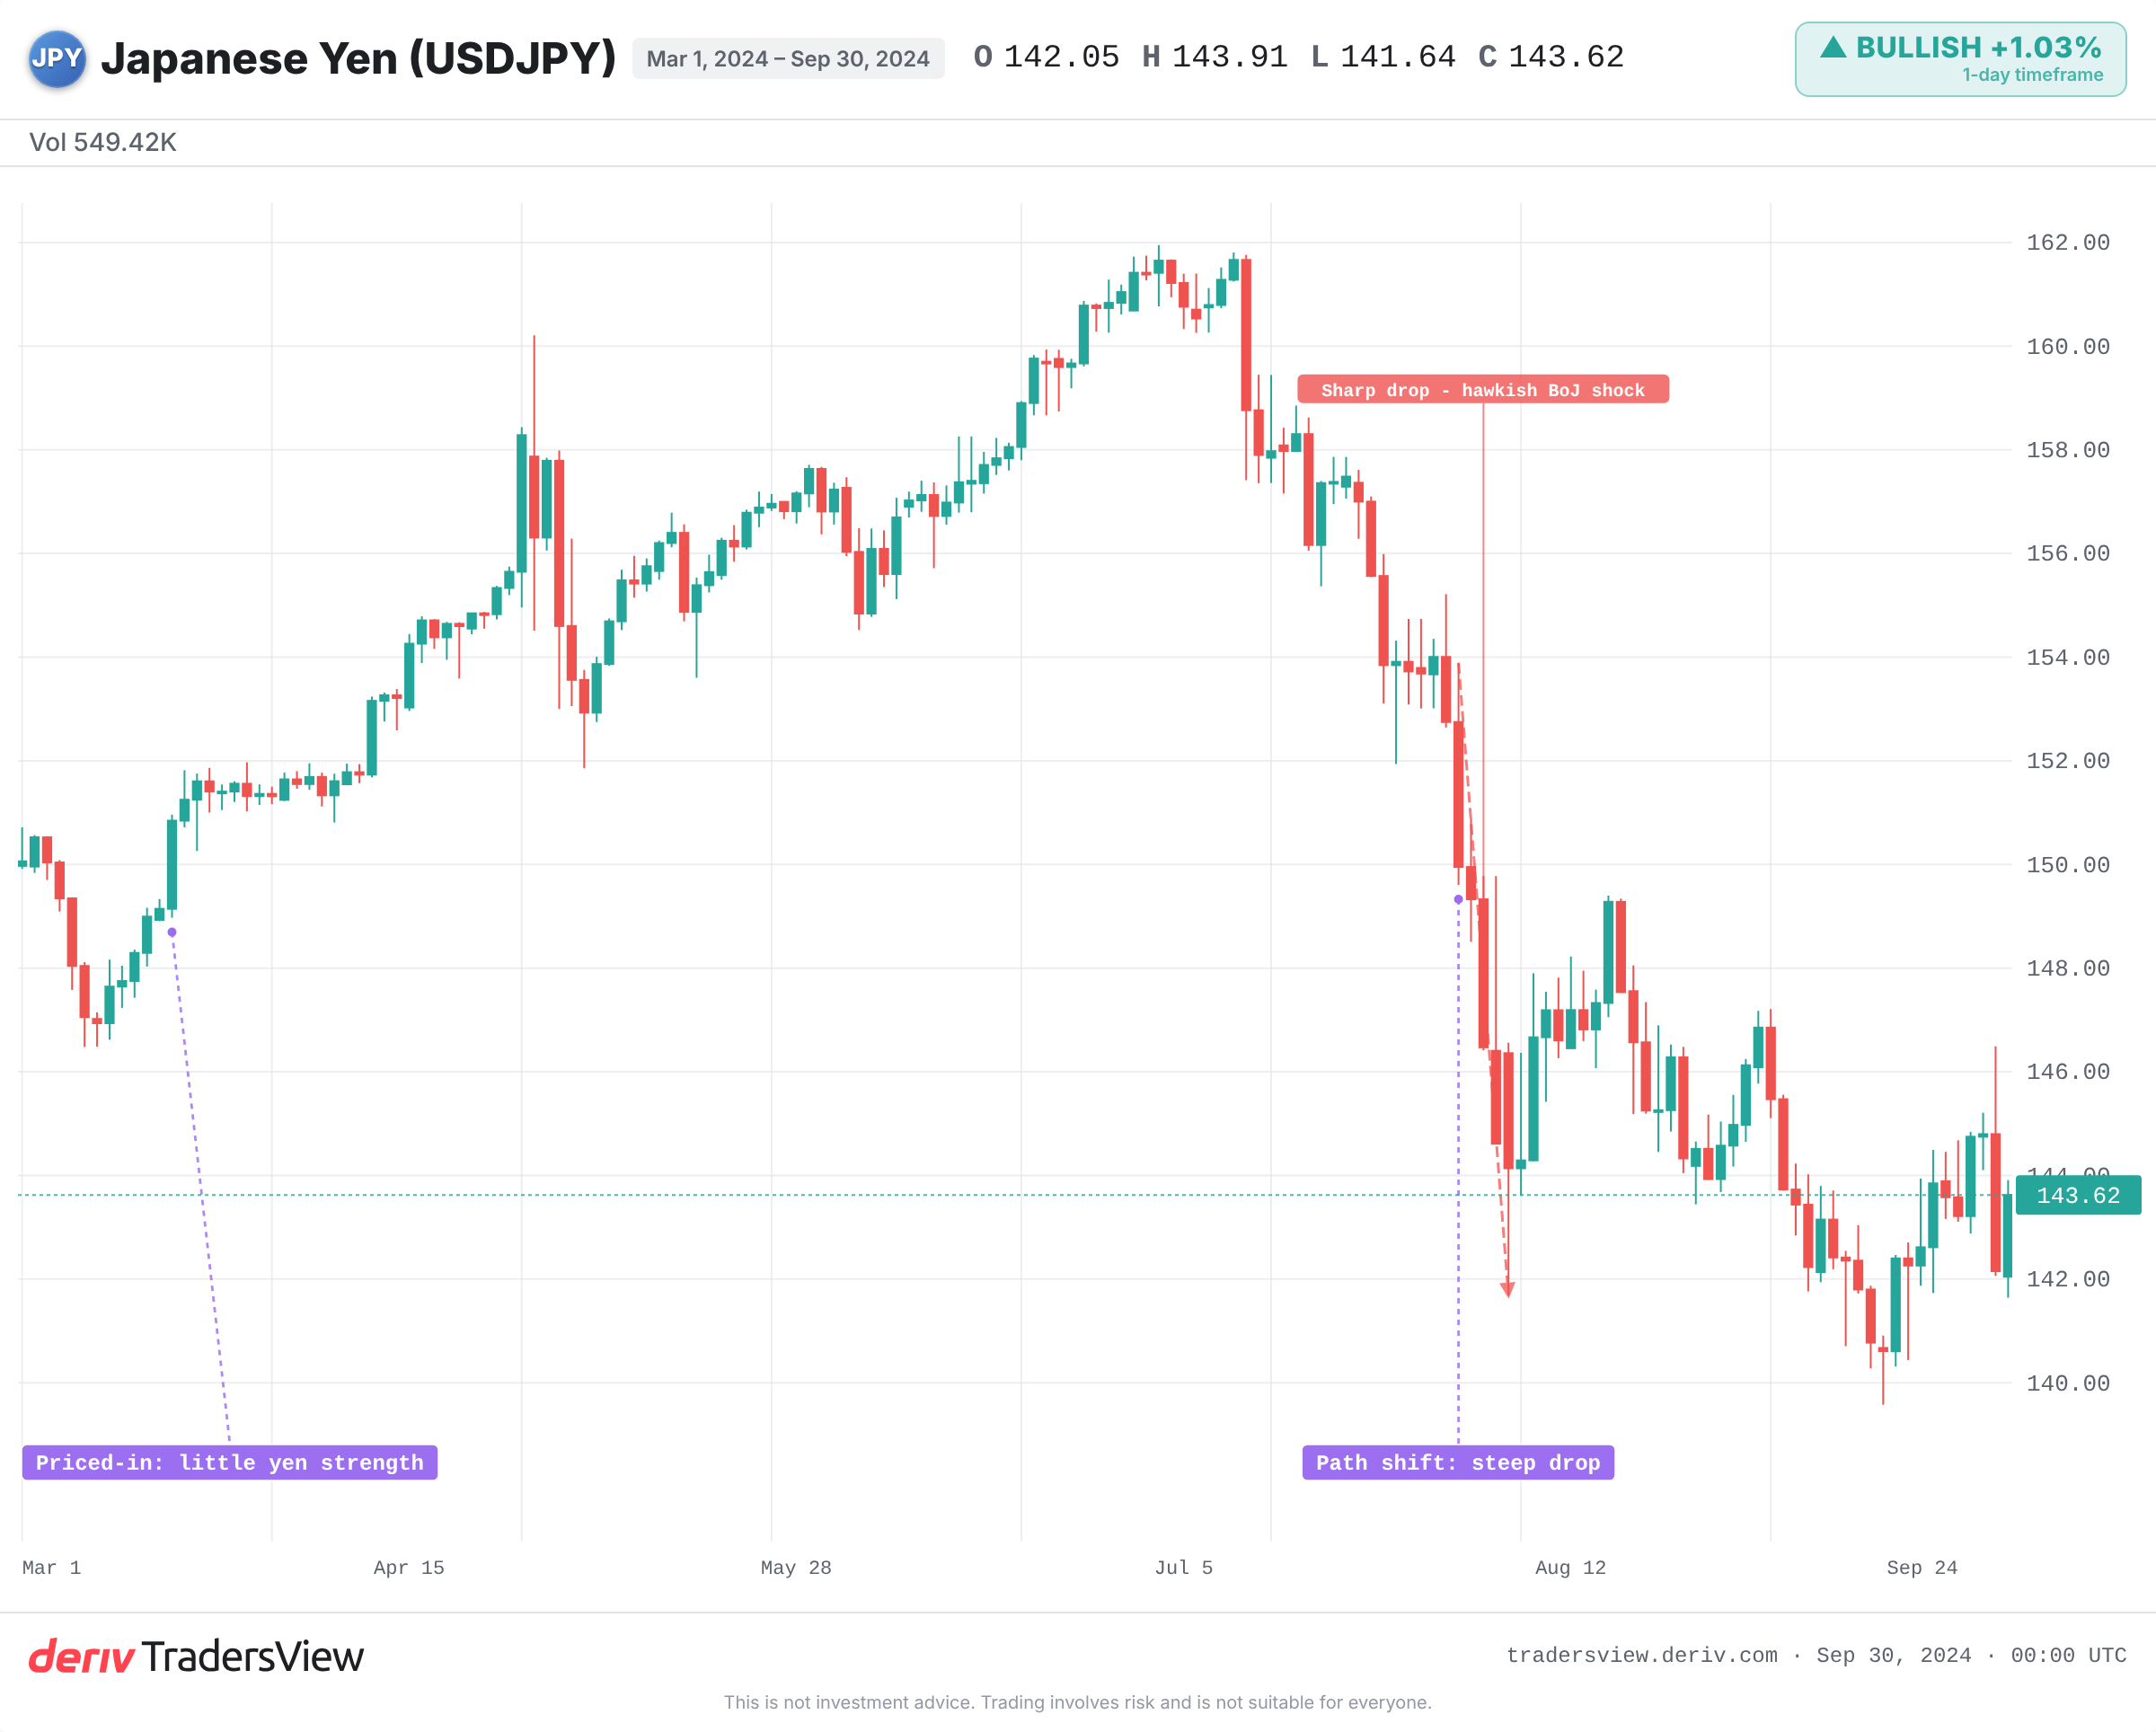
মার্চ ২০২৪ এবং জুলাই ২০২৪ মূল্যে প্রতিফলিত মুভমেন্ট সম্পর্কে যা শেখায়
মূল্যে প্রতিফলিত একটি হার বৃদ্ধি ইয়েনকে খুব কমই সরায়; একটি হার বৃদ্ধি যা পুরো প্রত্যাশিত হার পথকে পরিবর্তন করে তা তীব্রভাবে সরায়। দুটি সাম্প্রতিক ঘটনা এটি স্পষ্টভাবে চিত্রিত করে।
মার্চ ২০২৪-এ BoJ নেতিবাচক হার বন্ধ করে, ১৭ বছরে তার প্রথম হার বৃদ্ধি। তবুও ইয়েন দুর্বল হয়েছিল। মুভমেন্টটি সম্পূর্ণরূপে মূল্যে প্রতিফলিত ছিল, এবং ফেডের হারের পার্থক্য বিস্তৃত থেকে গিয়েছিল, তাই পার্থক্যের পথে আসলে কিছুই পরিবর্তিত হয়নি।
জুলাই ২০২৪-এ ছবিটি উল্টে গিয়েছিল। BoJ হার বৃদ্ধি করে এবং আরও কঠোরতার সংকেত দেয়, যখন ফেড কাটের দিকে ঝুঁকেছিল। এটি পার্থক্যের পুরো পথকে পরিবর্তন করেছিল। ইয়েন ক্যারি ট্রেড তীব্রভাবে উল্টে যায়, এবং পরবর্তী সপ্তাহগুলোতে USD/JPY তীব্রভাবে পড়ে যায়।
এই আনওয়াইন্ড বোঝা গুরুত্বপূর্ণ, কারণ এটিই একটি সাধারণ হার বৃদ্ধিকে একটি তীব্র পতনে পরিণত করে। একটি ক্যারি ট্রেডে, ট্রেডাররা কম খরচে ইয়েনে ঋণ নেয় এবং উচ্চ-ফলনশীল ডলার সম্পদ কেনে, হারের পার্থক্যটি লাভ করে। যখন BoJ সংকেত দেয় যে পার্থক্য বন্ধ হবে, তখন সেই ট্রেড লাভজনক হওয়া বন্ধ করে দেয়। ট্রেডাররা ঋণ পরিশোধ করতে ইয়েন ফিরে কেনে, এবং আনওয়াইন্ড করার তাড়াহুড়ো USD/JPY-কে দ্রুত নিচে নামায়।
শিক্ষাটি হলো: একটি একক হার বৃদ্ধি একটি ট্রেন্ড উল্টায় না। পার্থক্যের প্রত্যাশিত পথে একটি পরিবর্তনই উল্টায়। জুন ২০২৬-এর হার বৃদ্ধি এর বিপরীত স্মারক: BoJ পদক্ষেপ নিয়েছিল, কিন্তু USD/JPY উচ্চ থেকে গিয়েছিল কারণ বৃহত্তর পার্থক্য ধরে রেখেছিল।
সেপ্টেম্বরের সিদ্ধান্তের চারপাশে কী দেখতে হবে
প্রমাণ এটির দিকে ঝুঁকছে যে সিদ্ধান্তের চেয়ে গাইডেন্স বেশি গুরুত্বপূর্ণ। একটি dovish, one-and-done স্বরে হার বৃদ্ধি একটি hawkish সংকেতের সাথে একটি হোল্ডের চেয়ে ইয়েনকে অনেক কম দৃঢ় করতে পারে।
- ফরওয়ার্ড গাইডেন্স, শুধু হার বৃদ্ধি বা হোল্ড নয়, এর উপর যে আরও কঠোরতা অনুসরণ করে কিনা।
- সেপ্টেম্বরের সম্ভাবনা বাড়ে কি কমে, যা আপনাকে বলে দেয় কতটা ইতিমধ্যে মূল্যে প্রতিফলিত।
- ফেডের পথ: একটি dovish ফেড পার্থক্য সংকুচিত করে এবং যেকোনো ইয়েন শক্তিকে বিবর্ধিত করে; একটি hawkish ফেড এটিকে অফসেট করে।
- টাকাইচি সরকারের রাজনৈতিক চাপ, যা একটি Bloomberg সার্ভে অনুযায়ী পদক্ষেপটিকে ডিসেম্বরের দিকে ঠেলে দিতে পারে, অর্থনীতিবিদরা বিভক্ত।
- হস্তক্ষেপের লক্ষণ রেঞ্জের শীর্ষের কাছে, ২০২৬-এর উচ্চের দিকে। Ministry of Finance একটি ট্রিগার লেভেল প্রকাশ করে না, তাই একটি নির্দিষ্ট লাইনের পরিবর্তে মৌখিক সতর্কতা এবং আকস্মিক ইয়েন স্পাইকের জন্য দেখুন।
ডলার-ইয়েন এখানে বাস্তব দ্বিমুখী ঝুঁকি বহন করে, এবং একটি একক মিটিং খুব কমই নিজে থেকে একটি ট্রেন্ড নির্ধারণ করে। দুই ব্যাংকের মধ্যকার পার্থক্য দেখুন, এবং দেখুন মুভমেন্টের কতটা ইতিমধ্যে মূল্যে প্রতিফলিত।
সচরাচর জিজ্ঞাসিত প্রশ্ন
এটি দুই কেন্দ্রীয় ব্যাংকের নীতি হার এবং প্রত্যাশিত পথের মধ্যকার ব্যবধান। Fed বর্তমানে BoJ-এর তুলনায় অনেক বেশি সুদ দেয়, যা ইয়েনের পরিবর্তে ডলার সম্পদ ধরে রাখার পক্ষে যায় এবং USD/JPY-কে সমর্থন করে।
ট্রেডাররা কম সুদে ইয়েন ধার করেন এবং অন্য কোথাও বেশি রিটার্নযুক্ত সম্পদে ট্রেড করেন। যতক্ষণ রেটের ব্যবধান প্রশস্ত থাকে ততক্ষণ এতে লাভ হয়, তবে BoJ যখন হার বাড়ায় এবং ব্যবধান কমে আসে, তখন এটি দ্রুত উল্টে যেতে পারে, যেমনটি জুলাই 2024-এ ঘটেছিল।
হ্যাঁ। জাপানি কর্তৃপক্ষ তীব্র পরিবর্তন ধীর করতে মার্কেটে ইয়েন কিনতে পারে, সাধারণত ইয়েনের দুর্বলতম পর্যায়ের কাছাকাছি। হস্তক্ষেপ একা লড়াই করার পরিবর্তে রেট-ডিফারেনশিয়াল পরিস্থিতির সাথে মানানসই পরিবর্তনগুলিকে বাড়িয়ে তোলার প্রবণতা রাখে।
একটি Bloomberg জরিপে দেখা যায় অর্থনীতিবিদরা বিভক্ত, প্রায় অর্ধেক ডিসেম্বরকে বেছে নিয়েছেন। Takaichi সরকারের রাজনৈতিক চাপকে সেপ্টেম্বরের পদক্ষেপ পরে বছরের শেষের দিকে পিছিয়ে যাওয়ার একটি প্রধান কারণ হিসেবে উল্লেখ করা হয়েছে।