
Amazon ৩০,০০০ চাকরি ছাঁটাই করে এবং $২২০ বিলিয়ন ব্যয় করে
Amazon ৩০,০০০ চাকরি ছাঁটাই করছে এবং ২০২৬ সালের জন্য প্রায় $২২০ বিলিয়ন AI ব্যয়ের লক্ষ্য রাখছে। কেন এই সমন্বয় দুর্দশা নয় বরং মূলধন স্থানান্তরের ইঙ্গিত দেয়, এবং কী লক্ষ্য রাখতে হবে।
ডেরিভ ডেস্ক · ৪ আগস্ট, ২০২৬ · 3 মিনিট পড়া

যখন একটি কোম্পানি একই বছরে হাজার হাজার কর্মী ছাঁটাই করে এবং বিলিয়ন বিলিয়ন ডলার খরচ করে, তখন ছাঁটাইটাই প্রকৃত গল্প নয়। অন্য দরজা দিয়ে বের হওয়া মূলধনটাই আসল বিষয়।
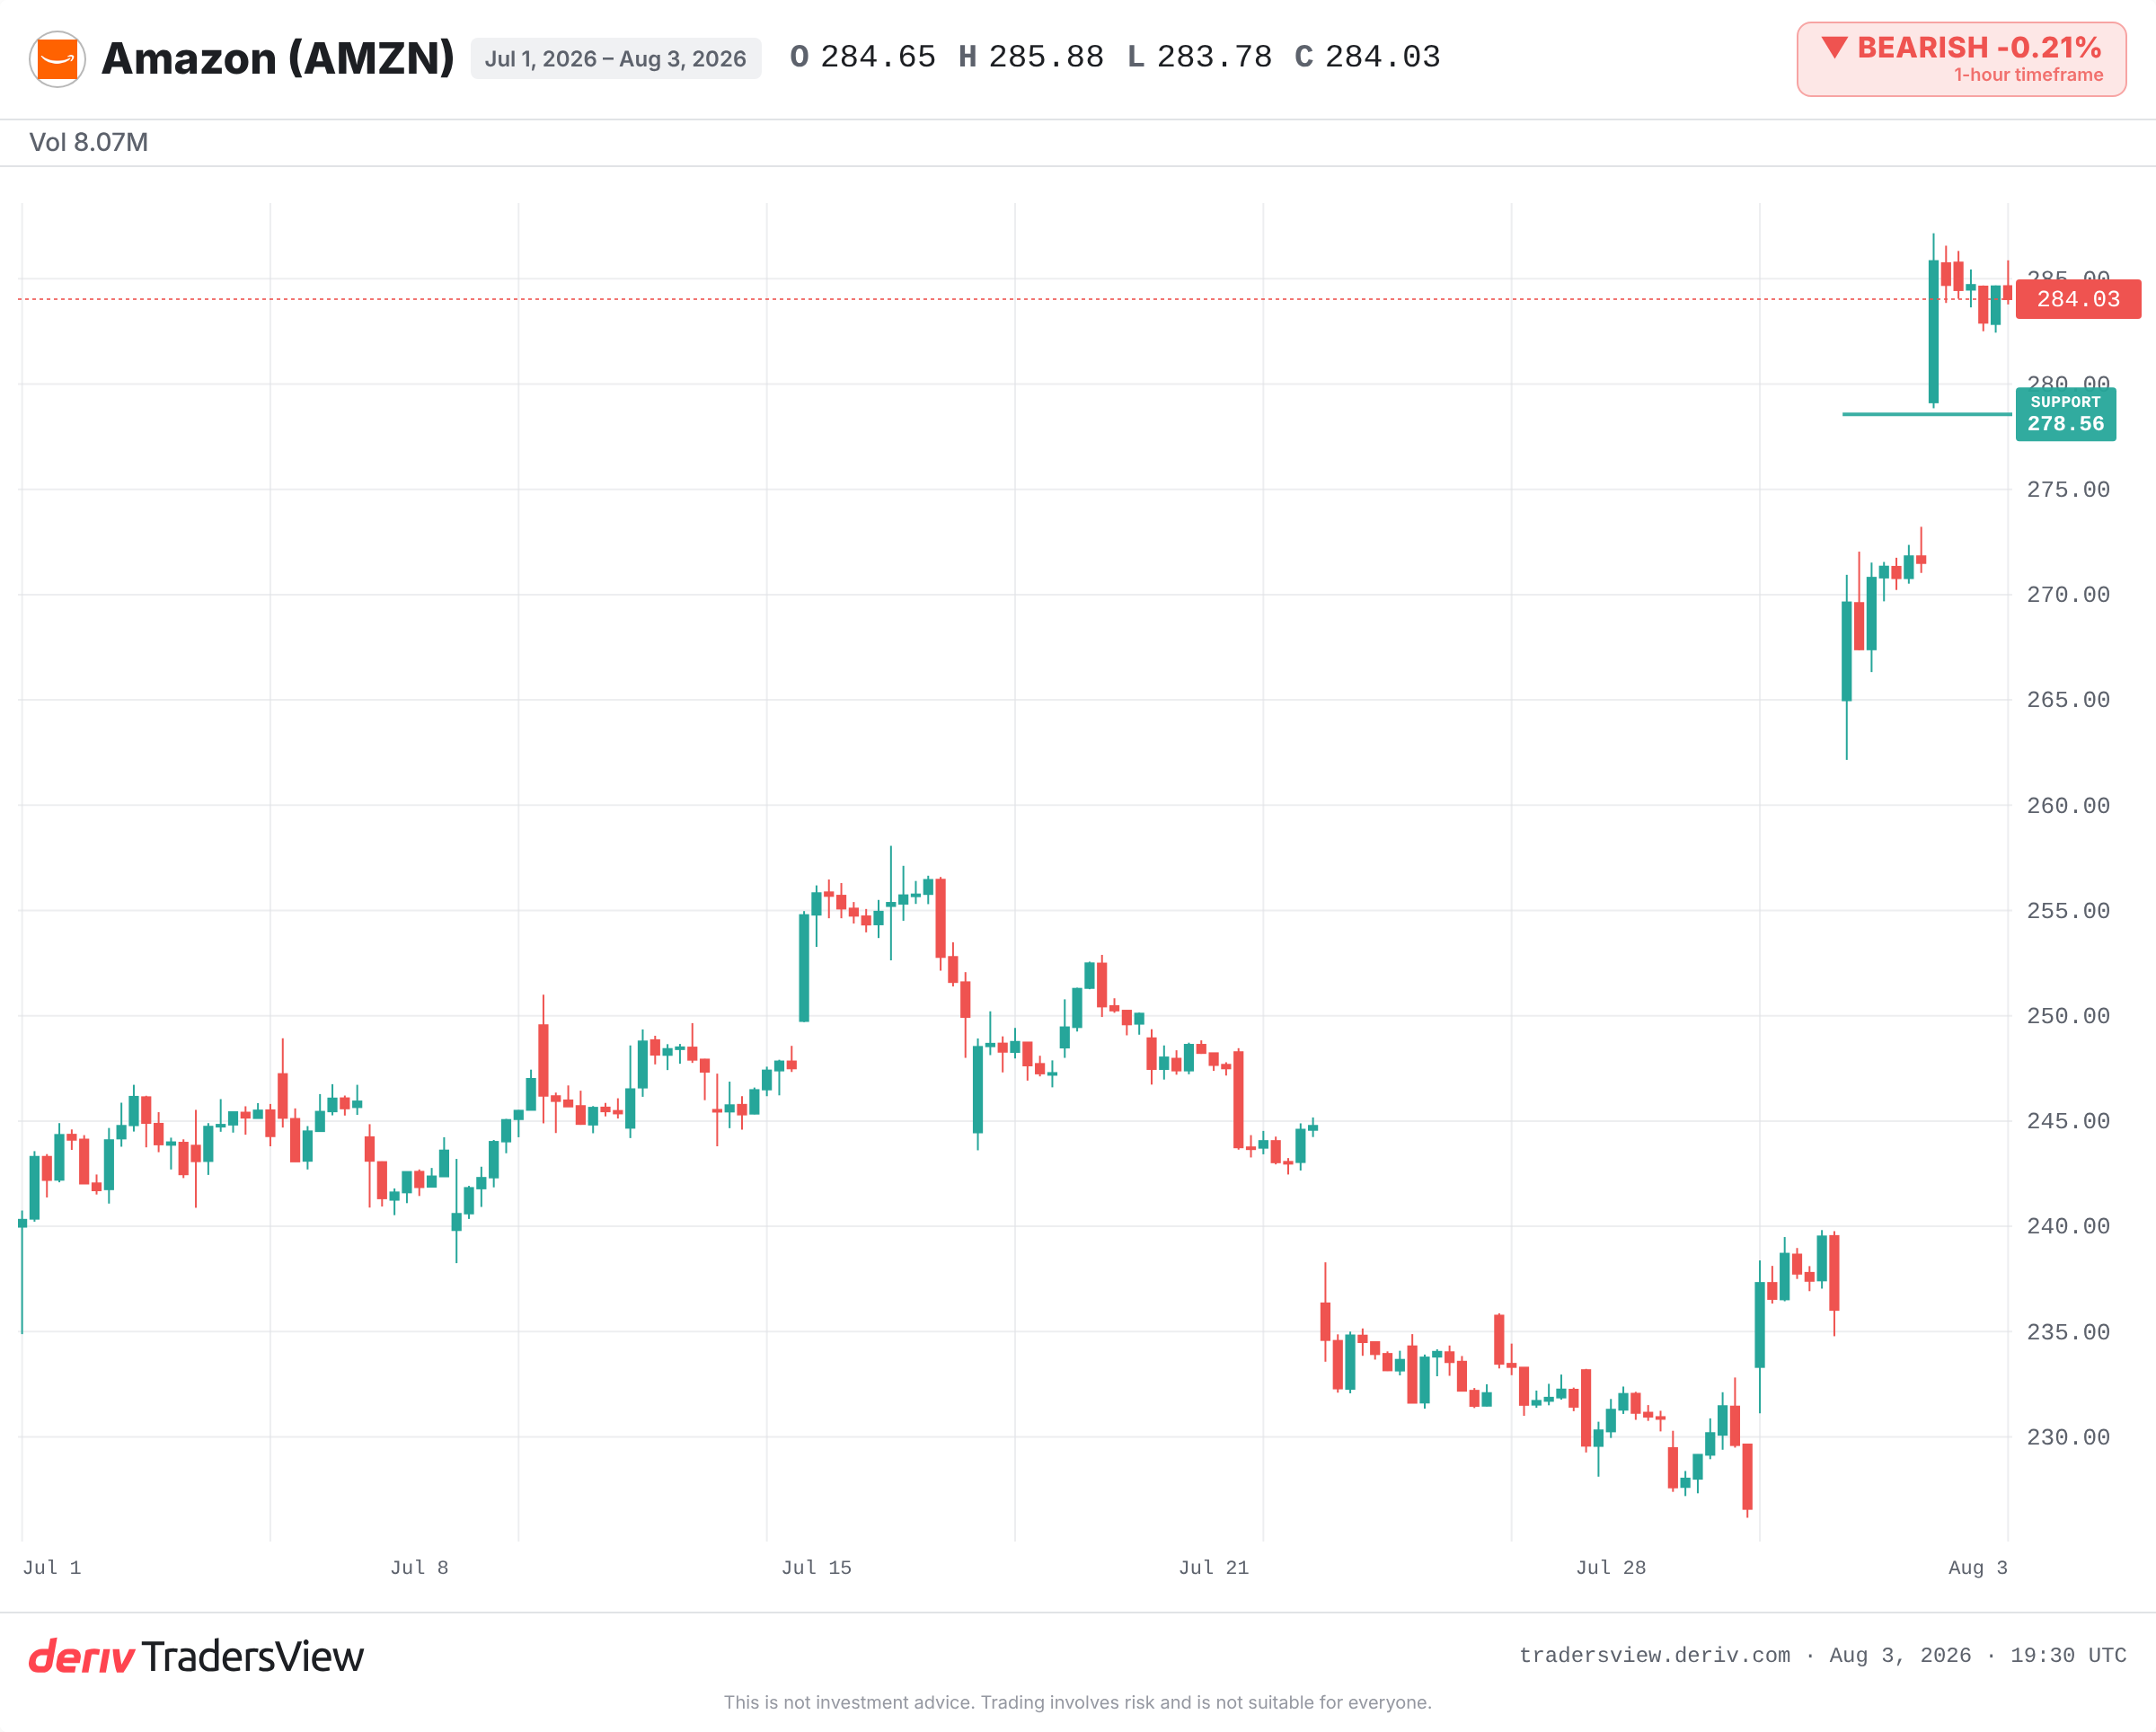
Amazon বর্তমানে প্রায় ১৬,০০০ চাকরি ছাঁটাই করছে, অক্টোবর ২০২৫ থেকে সংখ্যাটা প্রায় ৩০,০০০। একই সময়ে, এটি ২০২৬ সালে প্রায় $২২০ বিলিয়ন মূলধন ব্যয়ের লক্ষ্য রাখছে, যার বেশিরভাগই AI এবং ডেটা সেন্টারে। মার্কেট এটিকে আক্রমণাত্মক পদক্ষেপ হিসেবে দেখেছে, প্রতিরক্ষামূলক নয়। স্টকটি তার পূর্ববর্তী সর্বকালের সর্বোচ্চ মূল্যের উপরে উঠে গেছে।
কেন মানুষ ছাঁটাই করা এবং বেশি খরচ করা একসাথে চলতে পারে
স্বাভাবিক ধারণা সহজ: ছাঁটাই মানে সমস্যা। কখনও কখনও তা সত্যি হয়। কিন্তু এখানে এটি অন্য কিছু ইঙ্গিত দেয়।
প্রধান নির্বাহী অ্যান্ডি জ্যাসি বলেছেন যে ছাঁটাইগুলো আর্থিক কারণে চালিত নয়। তাঁর ব্যাখ্যা সংস্কৃতি এবং ব্যবস্থাপনা স্তরের দিকে ইঙ্গিত করে, টিকে থাকার সংগ্রাম নয়। ইতিমধ্যে কোম্পানিটি AI-তে নিয়োগ অব্যাহত রাখার পরিকল্পনা করছে। মূলধন সঞ্চয় করা হচ্ছে না, বরং স্থানান্তরিত হচ্ছে। শ্রম ওভারহেড থেকে বের হচ্ছে, মূলধন কম্পিউটে প্রবেশ করছে।
কঠিন প্রশ্নটি হলো কোনো প্রতিষ্ঠান ছাঁটাই করছে কিনা তা নয়। বরং মুক্ত হওয়া অর্থ কোথায় গিয়ে পৌঁছাচ্ছে তাই আসল বিষয়।
দুই চিত্রের মিশ্রণ: একই সাথে জয় এবং নগদ অর্থ ক্ষয়
Amazon-এর সর্বশেষ প্রতিবেদনে একসাথে দুটি বিষয় প্রকাশ পেয়েছে। AWS-এর একটি বড় চুক্তিবদ্ধ ব্যাকলগ এবং বিক্রি হয়ে যাওয়া সক্ষমতা ২০২৭ পর্যন্ত বিস্তৃত ছিল। এটি এই বাজির চাহিদার দিক।
অন্য দিকটি ততটা স্বস্তিদায়ক নয়। ফ্রি ক্যাশ ফ্লো নেতিবাচক হয়ে গেছে। নির্মাণকাজ বাড়ার সাথে সাথে ঋণও তীব্রভাবে বেড়েছে। তাই পাঠকের সামনে একটি প্রকৃত দ্বন্দ্ব রয়েছে: এক দিকে রেকর্ড ক্লাউড চাহিদা এবং একটি ভারী পূর্ব-বিক্রিত অর্ডার বুক, অন্য দিকে দুর্বল নগদ উৎপাদন এবং বাড়তি লিভারেজ।
দুটি চিত্রই সত্য। প্রশ্ন হলো আগামী কয়েক প্রান্তিক কোনটি নিশ্চিত করবে।
এই কৌশল কি আগে কাজ করেছে?
সম্প্রতি একটি উদাহরণ রয়েছে। ২০২২ এবং ২০২৩ সালে, Meta তার স্ব-নামকরণ করা "দক্ষতার বছর"-এ প্রায় ২১,০০০ চাকরি ছাঁটাই করেছিল, একই সাথে AI এবং ডেটা সেন্টার খরচ বাড়িয়েছিল। মার্জিন বিস্তৃত হয়েছিল এবং পরবর্তী বছরে স্টক পুনরুদ্ধার হয়েছিল। বিনিয়োগকারীরা হেডকাউন্ট থেকে কম্পিউটে এই পরিবর্তনকে পুরস্কৃত করেছিলেন।
একই ২০২৩ ক্লাউড চক্রে Microsoft, Alphabet এবং Amazon সবাই AI মূলধন ব্যয় বাড়িয়েছিল এবং অ-AI পদগুলো ছাঁটাই করেছিল। ২০২৪ এবং ২০২৫ জুড়ে ক্লাউড বৃদ্ধি পুনরায় গতি পেয়েছিল। নির্মাণ খরচ বাড়ার সাথে সাথে ফ্রি ক্যাশ ফ্লো সংকুচিত হয়েছিল।
একটি পুরনো, কম প্রশংসনীয় ঘটনাও রয়েছে। ১৯৯০-এর দশকের শেষভাগে, টেলিকম কোম্পানিগুলো চাহিদার আগেই ফাইবারে বিপুল মূলধন ঢেলেছিল এবং একে "ভবিষ্যৎ-প্রস্তুতি" বলে অভিহিত করেছিল। সেই সক্ষমতার বেশিরভাগই বছরের পর বছর অব্যবহৃত পড়ে ছিল। চাহিদার আগেই ভারী ব্যয় রাজস্বকে ছাড়িয়ে যেতে পারে যা সেই ব্যয়কে সমর্থন করার কথা ছিল।
কী কারণে পুনর্বণ্টন একটি খারাপ বাজিতে পরিণত হতে পারে
জ্যাসির যুক্তি দীর্ঘস্থায়ী সম্পদের উপর নির্ভরশীল। তিনি যুক্তি দেন যে ডেটা সেন্টারগুলো ৩০-এরও বেশি বছর ধরে অর্থ উপার্জন করে, এবং একটি বড় চুক্তিবদ্ধ ব্যাকলগ এই ব্যয়ের ঝুঁকি কমায়। যদি AWS সেই সক্ষমতার মধ্যে বৃদ্ধি পেতে থাকে, তবে হিসাবটি মিলে যায়।
যদি তা না হয়, তাহলে চিত্রটি উল্টে যায়। প্রতিশ্রুতিবদ্ধ মূলধন ব্যয় আরও বেশি লিভারেজযুক্ত ব্যালেন্স শিটের বিপরীতে একটি নির্দিষ্ট খরচে পরিণত হয়। তখন পুনর্বণ্টনকে এমন একটি বাজির মতো মনে হতে শুরু করে যা নির্ধারিত সময়ে ফল দিতে হবে।
প্রমাণ এখন পর্যন্ত আক্রমণাত্মক পদক্ষেপের দিকে ঝুঁকে আছে, কারণ চাহিদা এবং ব্যাকলগ বাস্তব। তবে এটি ঝুঁকিপূর্ণ মূলধন, এবং নগদ প্রবাহের পরিসংখ্যানই সতর্কবার্তা। AWS-এর বৃদ্ধি লক্ষ্য রাখুন, নেতিবাচক ফ্রি ক্যাশ ফ্লো ফিরে আসে কিনা তা দেখুন, এবং ছাঁটাই কখনো ওভারহেডের পরিবর্তে রাজস্ব-উৎপাদনকারী বিভাগে ছড়িয়ে পড়ে কিনা তা লক্ষ্য করুন। শেষেরটি ঘটলে গল্পটাই বদলে যাবে।
সচরাচর জিজ্ঞাসিত প্রশ্ন
সবসময় নয়। ছাঁটাই সংকটের ইঙ্গিত দিতে পারে, তবে এটি নতুন অগ্রাধিকারের জন্য মূলধন মুক্তও করতে পারে। আরও স্পষ্ট ব্যাখ্যা হলো সঞ্চিত অর্থ কোথায় পুনর্নিয়োজিত হচ্ছে তা দেখা। যখন একটি প্রতিষ্ঠান একই সাথে কর্মী ছাঁটাই করে এবং খরচ বাড়ায়, তখন ছাঁটাইগুলো প্রায়শই একটি পুনর্বণ্টন, টিকে থাকার পদক্ষেপ নয়।
মূলধন ব্যয়, বা ক্যাপেক্স, হলো একটি কোম্পানি ডেটা সেন্টার এবং সরঞ্জামের মতো দীর্ঘস্থায়ী সম্পদের উপর যে অর্থ ব্যয় করে। ভারী AI ক্যাপেক্স ভবিষ্যৎ বৃদ্ধিকে সমর্থন করতে পারে, তবে এটি ফ্রি ক্যাশ ফ্লোর উপরও চাপ ফেলে এবং নির্মাণকাজ চলাকালীন ঋণ বাড়াতে পারে।
দ্রুত বর্ধনশীল প্রতিষ্ঠানগুলো নির্মাণ পর্যায়ে যে পরিমাণ নগদ উৎপাদন করে তার চেয়ে বেশি অবকাঠামোতে ব্যয় করতে পারে। অবমূল্যায়ন এবং নির্মাণ খরচ সেই রাজস্বের আগেই বেড়ে যায় যা শেষ পর্যন্ত এগুলোকে সমর্থন করার কথা, যা কিছু সময়ের জন্য ফ্রি ক্যাশ ফ্লোকে কমিয়ে দেয় বা নেতিবাচক করে দেয়।
ব্যাকলগ হলো একটি প্রদানকারী প্রতিষ্ঠানের যে প্রতিশ্রুতিবদ্ধ গ্রাহক চুক্তিগুলো এখনও পূরণ হয়নি তার মূল্য। একটি বড় ক্লাউড ব্যাকলগ ইঙ্গিত দেয় যে চাহিদা ইতিমধ্যে নিশ্চিত করা হয়েছে, যা সক্ষমতার উপর ভারী প্রাথমিক ব্যয়কে যুক্তিসঙ্গত করতে সাহায্য করতে পারে, যদি সেই চাহিদা নির্ধারিত সময়ে রাজস্বে রূপান্তরিত হয়।