
নেটফ্লিক্স বলছে AI খরচ কমায়, তারপরও বেশি খরচের পরিকল্পনা
নেটফ্লিক্স উৎপাদন খরচ কমাতে AI ব্যবহার করছে, একইসঙ্গে 2026 সালের কনটেন্ট খরচ বাড়িয়ে $20bn করছে। কেন সস্তা আউটপুট মানেই বেশি খরচ, আর আসলে কী স্টকের দামকে প্রভাবিত করেছে।
ডেরিভ ডেস্ক · ২৭ জুলাই, ২০২৬ · 3 মিনিট পড়া

যখন কোনো প্রযুক্তি কোনো কাজকে সস্তা করে তোলে, কোম্পানিগুলো সাধারণত সেই কাজ আরও বেশি করে। তাই নেটফ্লিক্স উৎপাদন খরচ কমাতে AI-এর উপর নির্ভর করার পাশাপাশি 2026 সালের কনটেন্ট খরচ বাড়িয়ে প্রায় $20 বিলিয়ন করছে—এটি কোনো স্ববিরোধিতা নয়। এটি সস্তা আউটপুটের স্বাভাবিক প্রতিক্রিয়া।
Q2-এর আয় প্রকাশের পর মার্কেট তবুও স্টকটি জোরালোভাবে বিক্রি করেছে। কেন এমন হলো তা বুঝতে হলে দক্ষতার গল্পকে শেয়ারের দাম আসলে কী নাড়ায়, তা থেকে আলাদা করে দেখতে হবে।
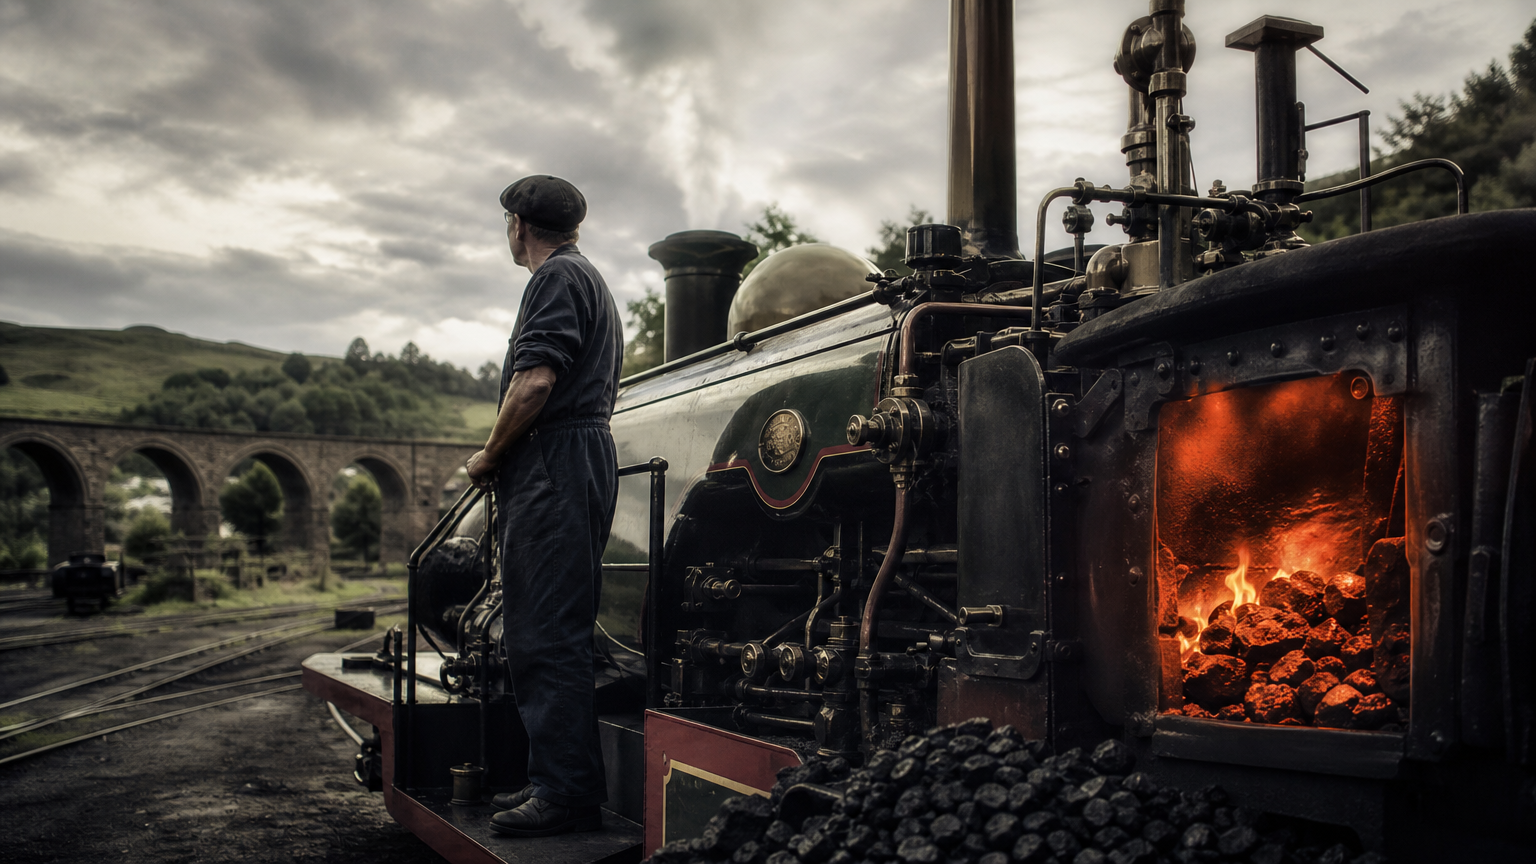
কেন সস্তা উৎপাদন খরচ কমার বদলে বাড়ার দিকে নিয়ে যায়
সহজাত প্রবৃত্তি সহজ। যদি AI কোনো শো তৈরির খরচ কমিয়ে দেয়, তাহলে বাজেট কমে যাওয়ার কথা। কিন্তু বাস্তবে তা খুব কমই ঘটে।
যখন কোনো কিছু সস্তা হয়, তখন সেই অনুপাতে চাহিদাও বাড়ে। নেটফ্লিক্স ছোট কনটেন্ট বাজেট চায় না। তারা চায় আরও বেশি শো, আরও বেশি ভাষায়, যাতে মানুষ দেখতে থাকে। প্রতি টাইটেলে কম খরচ মানে বড় স্লেটের জ্বালানি, বিল কমানোর উপায় নয়।
এ কারণেই দুটি শিরোনাম একসঙ্গে টিকে থাকে। "AI আমাদের অর্থ সাশ্রয় করছে" এবং "আমরা আগামী বছর 10% বেশি খরচ করছি"—দুটোই একই কৌশলকে বর্ণনা করে, শুধু ভিন্ন দৃষ্টিকোণ থেকে।
এই প্যারাডক্সের পেছনে 150 বছরের পুরনো ধারণা
উনিশ শতকে অর্থনীতিবিদ উইলিয়াম স্ট্যানলি জেভনস কয়লা সম্পর্কে একটি অদ্ভুত বিষয় লক্ষ্য করেছিলেন। আরও দক্ষ বাষ্পীয় ইঞ্জিন মোট কয়লার ব্যবহার কমায়নি। বরং তা বাড়িয়ে দিয়েছিল। সস্তা শক্তি নতুন ব্যবহারের দুয়ার খুলে দেয়, ফলে চাহিদা বেড়ে যায়।
একই যুক্তি আধুনিক স্ট্রিমিং জগতেও কার্যকর। 2023 এবং 2024 জুড়ে, স্টুডিওগুলো শৃঙ্খলা ও দক্ষতার কথা বলেছে, অথচ সবচেয়ে বড় খেলোয়াড়রা এনগেজমেন্ট ধরে রাখতে কনটেন্ট বাজেট বাড়িয়েই চলেছে। বড় পরিসরে দক্ষতার কথা আর মোট খরচ বাড়ার মধ্যে কোনো বিপরীততা নেই। এরা একসঙ্গেই চলে।
মার্কেট আসলে নেটফ্লিক্সকে কীসের ভিত্তিতে বিচার করেছে
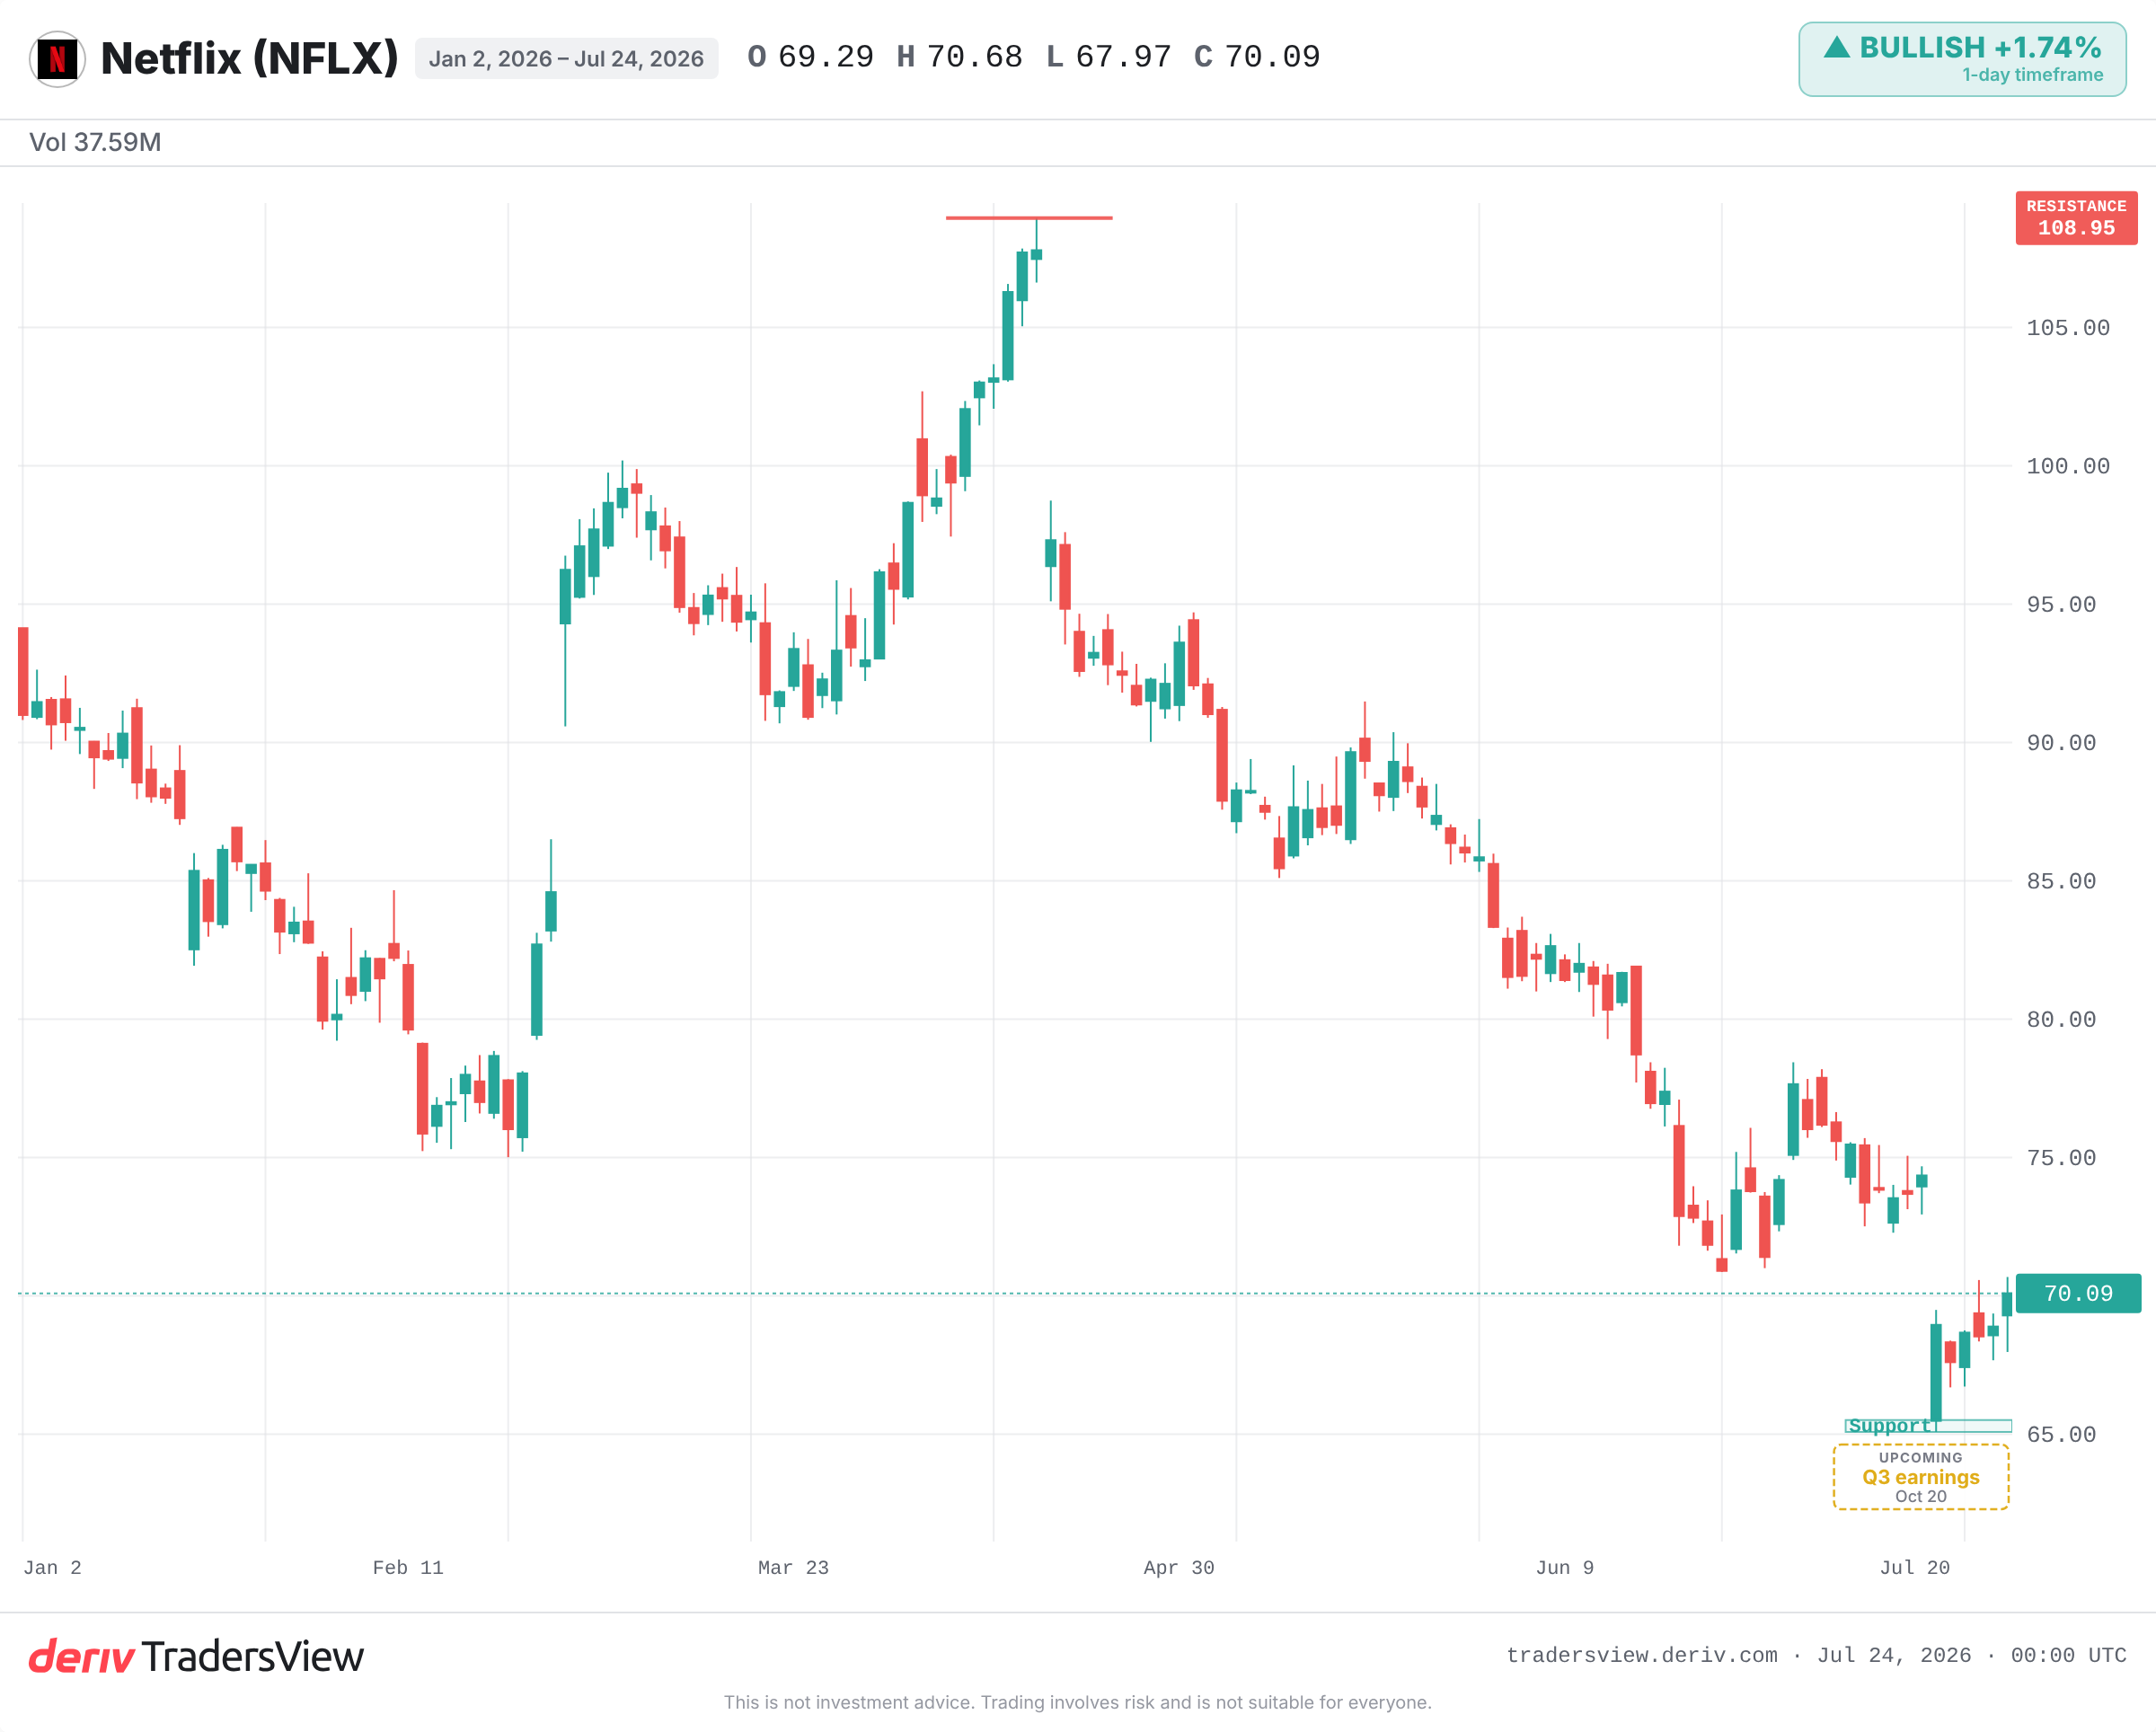
বিক্রির চাপে AI-এর বিষয়টি প্রায় উঠেই আসেনি। Q2-এর পর প্রি-মার্কেট ট্রেডিংয়ে নেটফ্লিক্স তীব্রভাবে পড়ে গিয়েছিল, আগের ক্লোজ থেকে 11%-এরও বেশি কমে।
এর কারণ ছিল প্রবৃদ্ধি, খরচ নয়। Q2-এর রাজস্ব প্রত্যাশার চেয়ে কিছুটা কম এসেছিল। Q3-এর পূর্বাভাস কনসেনসাসের নিচে ছিল। বেশ কয়েকজন বিশ্লেষক দুর্বল এনগেজমেন্ট প্রকাশ এবং নেটফ্লিক্সের নিজস্ব 2030 লক্ষ্যমাত্রার ঘাটতি নির্দেশ করেছেন। Baird তাদের টার্গেট $120 থেকে কমিয়ে $90 করেছে।
মার্কেট একটি গ্রোথ স্টককে প্রবৃদ্ধির ভিত্তিতেই মূল্য নির্ধারণ করে। দক্ষতার গল্প কমতে থাকা রাজস্বের ঘাটতি পূরণ করতে পারে না। এটি কখনোই করেনি।
বাড়তি কনটেন্ট খরচ কি পুনর্বিনিয়োগের গল্পকে ন্যায্যতা দেয়?
এখানেই বুল ও বিয়ার কেস স্পষ্টভাবে আলাদা হয়ে যায়। বুল পক্ষের ব্যাখ্যা: স্টকটি এখন তার 2026-এর সর্বনিম্ন স্তরের কাছাকাছি লেনদেন হচ্ছে, যা তার সর্বকালের সর্বোচ্চ থেকে অনেক নিচে, এবং এমন একটি ফরোয়ার্ড মাল্টিপলে যা স্থিতিস্থাপক মার্জিন সত্ত্বেও প্রায় কোনো প্রবৃদ্ধির ইঙ্গিত দেয় না। যদি বাড়তি খরচ এনগেজমেন্টে রূপান্তরিত হয়, তাহলে পুনর্বিনিয়োগ লাভজনক হবে।
বিয়ার পক্ষের ব্যাখ্যা উপেক্ষা করা কঠিন। যদি কনটেন্ট খরচ বাড়ে কিন্তু রাজস্ব প্রবৃদ্ধি ক্রমাগত ধীর হতে থাকে, তাহলে বাড়তি বিলিয়ন ডলারগুলো শুধুই বাড়তি খরচ। পুরো পুনর্বিনিয়োগের কাঠামো একটি বিষয়ের ওপরই নির্ভর করে: আউটপুট সাবস্ক্রাইবার ও দেখার সময়ে রূপান্তরিত হওয়া।
নেটফ্লিক্স আগেও নিজেকে পুনর্গঠন করেছে। 2022 সালের এপ্রিলে তারা সাবস্ক্রাইবার হারিয়েছিল, স্টক ধসে পড়েছিল, এরপর বিজ্ঞাপনযুক্ত টায়ার এবং পাসওয়ার্ড কড়াকড়ি দুই বছরে রাজস্বকে পুনরায় ত্বরান্বিত করেছিল। প্রবৃদ্ধির শঙ্কা একটি প্রকৃত ঘুরে দাঁড়ানোর আগে আসতে পারে। তখন তলানি সময় নির্ধারণ করা কষ্টসাধ্য ছিল, আর এখনও তাই হবে।
এরপর কী লক্ষ্য রাখতে হবে
- Q3-এর রাজস্ব পূর্বাভাসকে ছাড়িয়ে যায়, নাকি ধীরগতিকেই নিশ্চিত করে।
- $65-এর কাছাকাছি উল্লেখিত টেকনিক্যাল ফ্লোর। এর নিচে নামলে বোঝা যাবে মার্কেট পুনর্বিনিয়োগের গল্প বিশ্বাস করছে না।
- খরচ বাড়ার সাথে সাথে মার্জিনের অবস্থা। যদি তা কমে যায়, পুনর্বিনিয়োগের যুক্তি ভেঙে পড়ে।
- বড় স্লেট শুধু খরচ নয়, এনগেজমেন্ট বাড়াচ্ছে কিনা তার কোনো লক্ষণ।
দক্ষতার শিরোনামটি সত্যি। তবে এটি একটি মনোযোগ বিক্ষেপও বটে। নেটফ্লিক্সকে এই ভিত্তিতে বিচার করুন যে $20 বিলিয়ন কনটেন্ট তাদের প্রবৃদ্ধি ফিরিয়ে আনতে পারে কিনা, কারণ মার্কেটও তো সেটাই বিচার করছে।
সচরাচর জিজ্ঞাসিত প্রশ্ন
Netflix, প্রোডাকশন ও পরিচালন খরচ কমানোর একটি হাতিয়ার হিসেবে AI-কে তুলে ধরেছে। কোম্পানিটি সেই সাশ্রয়কে সামগ্রিক বাজেট সংকুচিত করার উপায় হিসেবে নয়, বরং তাদের কনটেন্ট স্লেট সম্প্রসারণের সুযোগ হিসেবে বিবেচনা করে।
এই পতনের পেছনে খরচ নয়, বরং প্রবৃদ্ধি সংক্রান্ত উদ্বেগ কাজ করেছে। Q2-এর রাজস্ব প্রত্যাশার চেয়ে কিছুটা কম এসেছিল, Q3-এর নির্দেশনা ঐকমত্যের চেয়ে কম ছিল, এবং বিশ্লেষকরা দুর্বল এনগেজমেন্ট প্রকাশ এবং Netflix-এর 2030 লক্ষ্যমাত্রার বিপরীতে ঘাটতির বিষয়টি চিহ্নিত করেছেন।
এটি এমন একটি পর্যবেক্ষণ যে, কোনো কিছুকে আরও দক্ষ করে তোলা প্রায়ই তার সামগ্রিক ব্যবহার কমানোর পরিবর্তে বাড়িয়ে দেয়। সস্তা কয়লা, বা সস্তা কনটেন্ট প্রোডাকশন, বিল কমানোর পরিবর্তে চাহিদা বাড়িয়ে দেয়।
স্বয়ংক্রিয়ভাবে নয়। অতিরিক্ত ব্যয় তখনই সহায়ক হয় যখন তা বেশি এনগেজমেন্ট ও সাবস্ক্রাইবারে রূপান্তরিত হয়। যদি ব্যয় বৃদ্ধির সময় রাজস্ব প্রবৃদ্ধি ক্রমাগত ধীর হতে থাকে, তাহলে যোগ হওয়া বিলিয়ন ডলারকে পুনর্বিনিয়োগ নয়, বরং বর্ধিত খরচ হিসেবে দেখা হবে।