
أكبر رفع فائدة من بنك اليابان منذ 1995 لم يحرك الين تقريبًا
يقترب الين من أدنى مستوى له في 40 عامًا، حتى بعد أكبر رفع فائدة في اليابان منذ عام 1995 وتدخل غير مسبوق. هذا ما يحرك عملة رئيسية بالفعل.
بقلم مكتب ديريف · 6 يوليو 2026 · 3 دقيقة للقراءة

نادرًا ما يغيّر إجراء سياسي واحد وجهة عملة ما. يقترب الين من أدنى مستوى له في 40 عامًا، حتى بعد أكبر رفع فائدة من بنك اليابان منذ عام 1995 وتدخل غير مسبوق في السوق، لأن ما يحرك عملة رئيسية هو الفارق المستمر بين ما تدفعه مقابل الاحتفاظ بها وما يدفعه البديل.
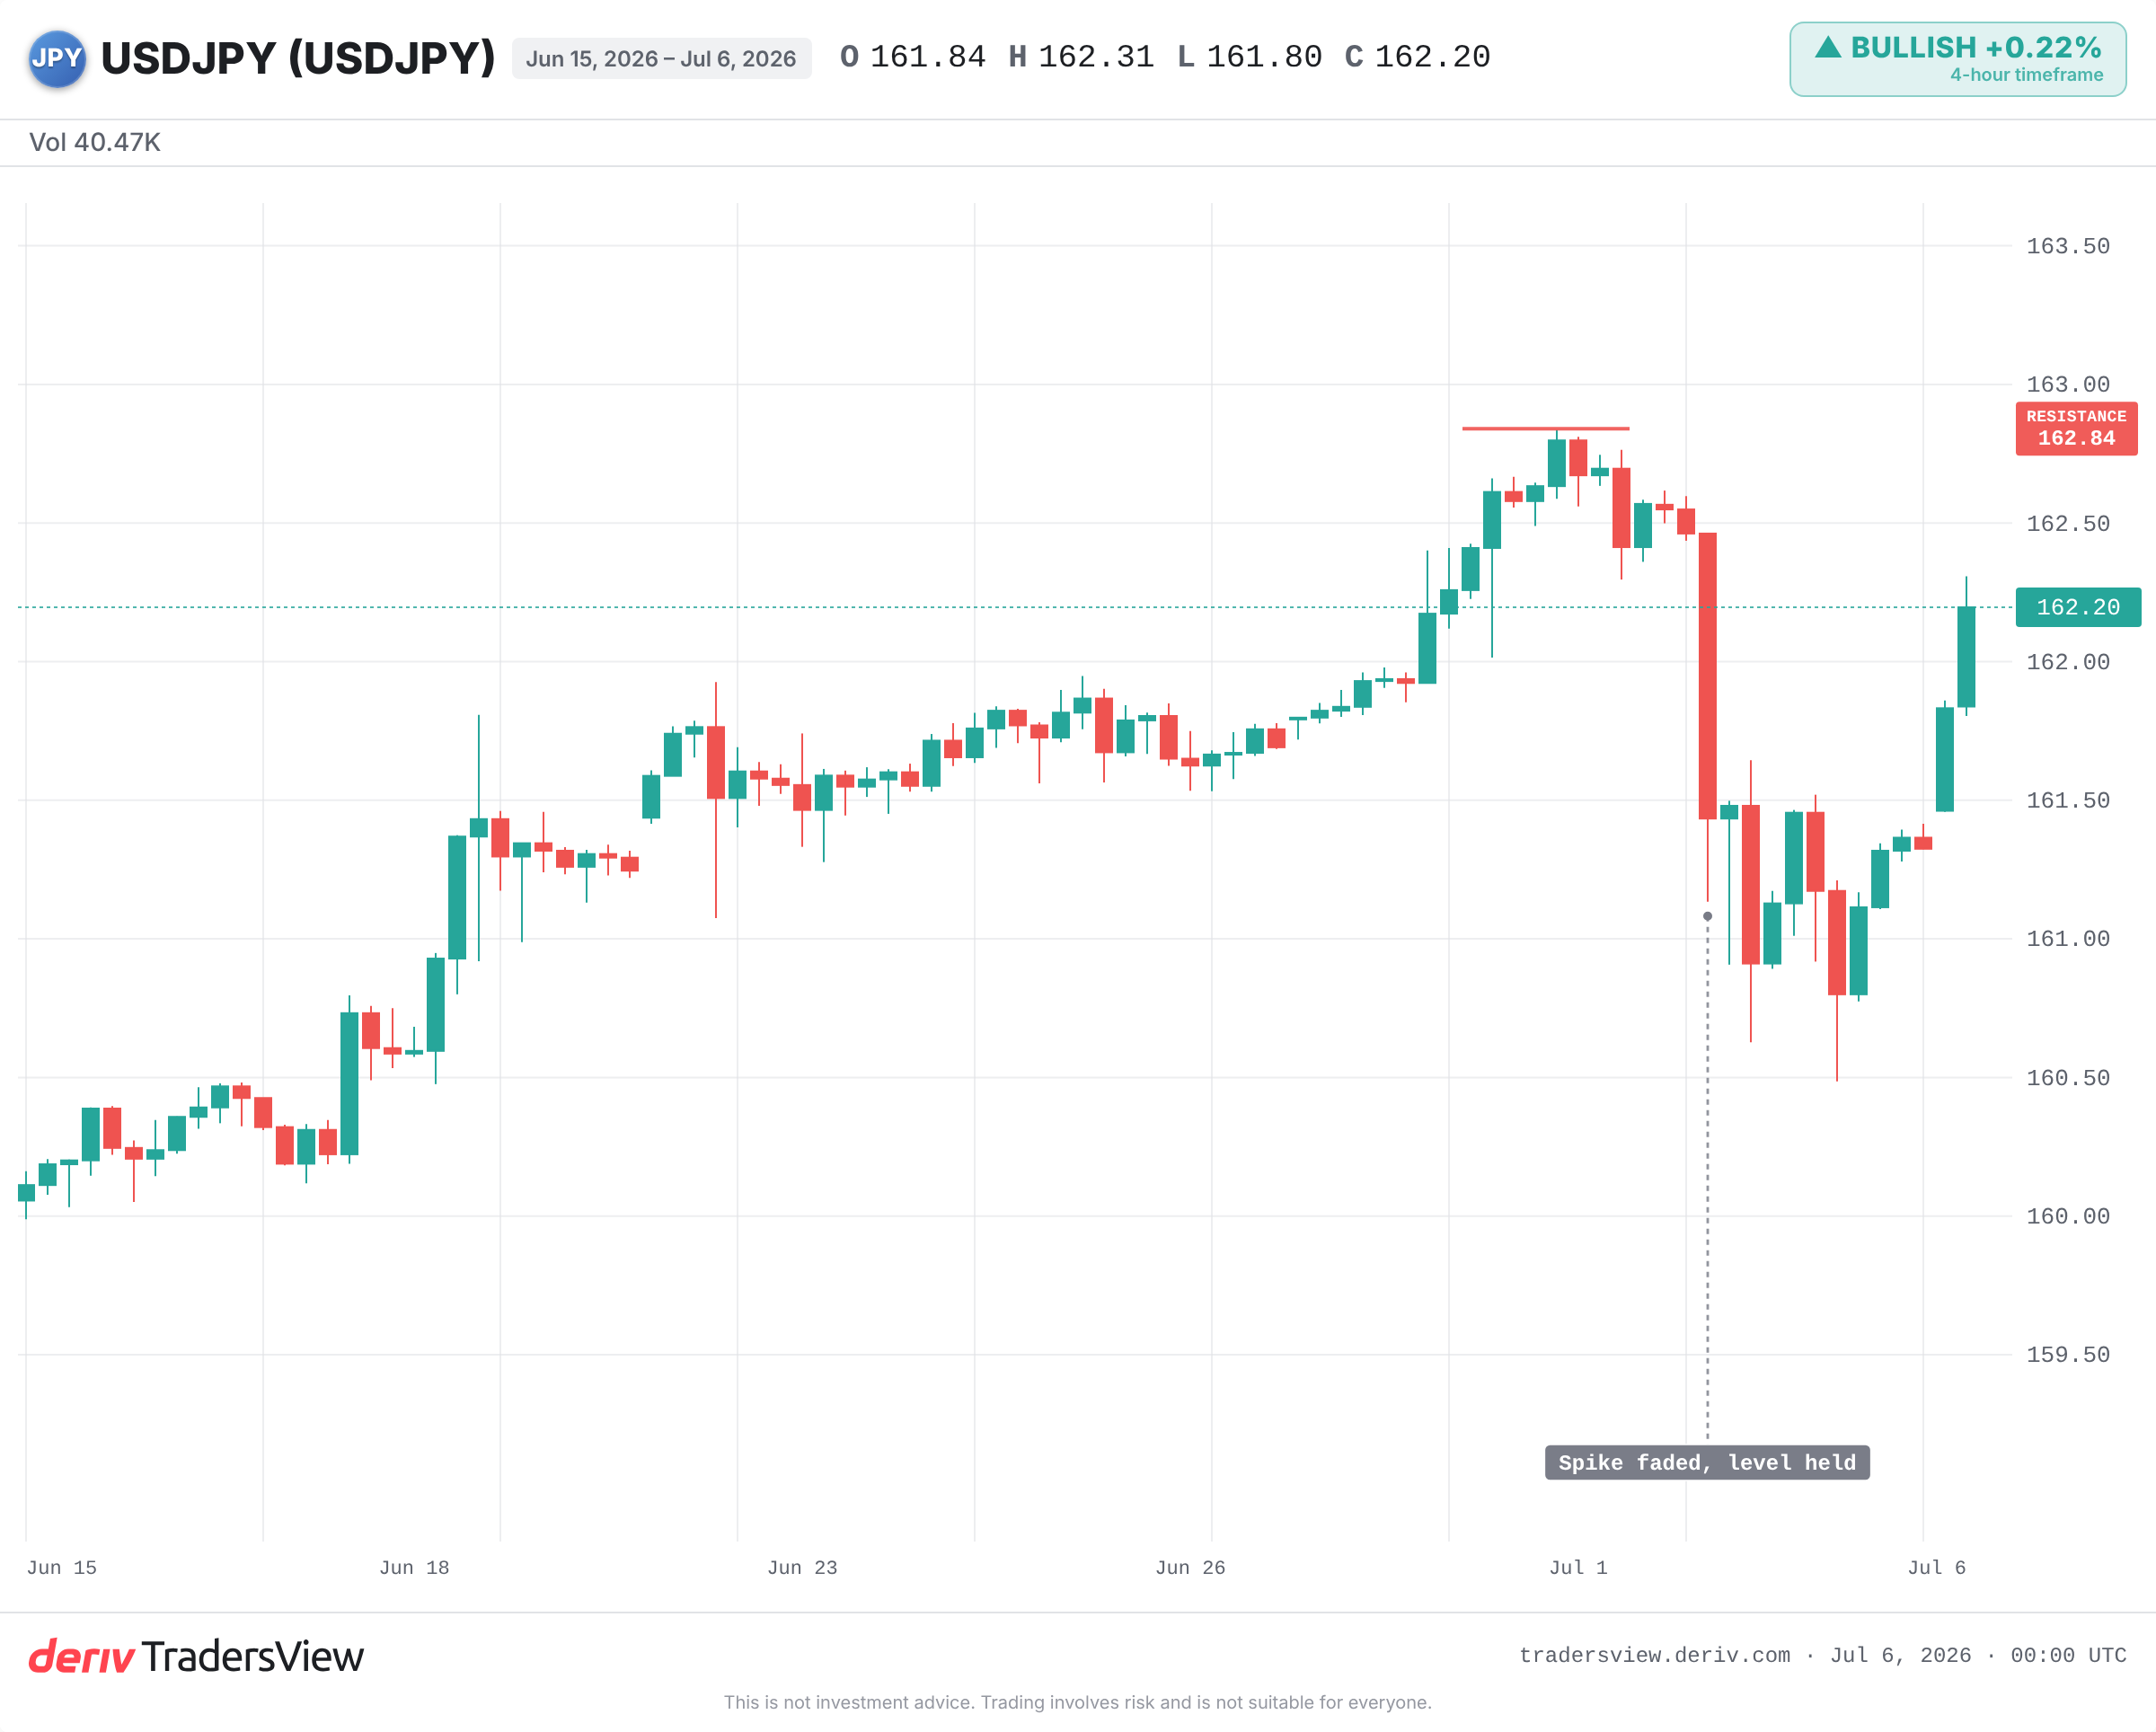
لجأت اليابان إلى أقوى أداتين لديها. أصبحت أسعار الفائدة عند أعلى مستوى لها منذ عام 1995. وأنفق المسؤولون مبلغًا غير مسبوق للدفاع عن العملة في فصل الربيع. ومع ذلك، لا يزال زوج USD/JPY يتداول قريبًا من أضعف مستوى له منذ عام 1986.
لماذا لا يكفي رفع الفائدة وحده لتحريك عملة ما
العملة هي رهان نسبي؛ فأنت تحتفظ دائمًا بعملة مقابل أخرى. لذلك فإن الرقم المهم ليس سعر الفائدة في اليابان بمفرده، بل الفارق بين ما تدفعه أصول الدولار وما تدفعه أصول الين.
لا يزال هذا الفارق كبيرًا، نحو ثلاث نقاط مئوية لصالح الدولار. رفع بنك اليابان سعر الفائدة المرجعي إلى 1%، في حين يظل سعر الفائدة في الولايات المتحدة أعلى منه بكثير. وإلى أن يتقلص هذا الفارق، سيبقى الاحتفاظ بأصول الدولار أكثر جدوى من الاحتفاظ بأصول الين.
كان رفع الفائدة حقيقيًا، لكنه لم يضعف الحافز على بيع الين إلا بشكل طفيف. حرّك العنوان الكبير المستوى للحظة، لكن القوة البنيوية ظلت كما هي.
تجارة الكاري: الطلب الذي يحافظ على ضعف الين
للين الرخيص وظيفة ثانية. لسنوات، كان المتداولون يقترضون بالين بتكلفة منخفضة ويوجهون العائدات إلى أصول أخرى ذات عائد أعلى. هذه هي تجارة الكاري (carry trade)، وهي تحتاج إلى عرض مستمر من البائعين.
وما دام فارق سعر الفائدة قائمًا، فإن الطلب على بيع الين يتجدد من تلقاء نفسه. إنه تيار يجري تحت السعر، لا حدث عابر. وتصطدم عناوين السياسات بهذا التيار، لكنها نادرًا ما تعكسه.
ما الذي يحققه التدخل غير المسبوق بالفعل
أنفقت اليابان نحو 72.5 مليار دولار للدفاع عن الين خلال شهري أبريل ومايو، في رقم غير مسبوق. وأدى تدخل مشتبه به في وقت سابق من هذا الشهر إلى دفع الزوج للتراجع نحو 100 نقطة أساس (pips) في غضون دقائق، لكنه عاد في غضون ساعات إلى مستواه السابق تقريبًا.
التدخل يشتري وقتًا، لا اتجاهًا. أظهرت واقعة عام 2022 هذا النمط بوضوح: ارتفاعات حادة تليها عودة تدريجية، ولم يحدث التحول الدائم إلا بعد ذلك عندما تقلصت توقعات خفض الفائدة الأمريكية الفارق. تُعد احتياطيات تبلغ نحو 1.1 تريليون دولار صندوقًا كبيرًا للمواجهة، لكنها تدفع عكس التيار بدلًا من أن تعكس اتجاهه.
التداول المزدحم وخطر الارتداد المفاجئ
القراءة الظاهرة تشير إلى أن الاتجاه في طريق واحد. لكن النقطة الأهم هي أن الجميع يتجه بالفعل في الاتجاه نفسه. تُظهر عقود المستقبليات مركزًا بيعيًا صافيًا كبيرًا ضد الين.
هذا هو السياق المثالي لحدوث انعكاس حاد. في أغسطس 2024، أجبر رفع فائدة من بنك اليابان على تصفية سريعة لتجارة الكاري. فارتفع الين بقوة، وتراجع مؤشر S&P 500 لثلاث جلسات متتالية مع سعي المراكز الممولة بالرافعة المالية للتغطية.
وقد أدت بيانات وظائف أمريكية أضعف من المتوقع إلى سحب الزوج عن أعلى مستوياته هذا الشهر. وإذا استمرت البيانات الأمريكية في التباطؤ وتحرك بنك الاحتياطي الفيدرالي (Fed) نحو خفض الفائدة، سيتقلص فارق سعر الفائدة، وستُضطر المراكز البيعية المزدحمة إلى إعادة شراء الين بسرعة.
ما ينبغي مراقبته من الآن فصاعدًا
- فارق سعر الفائدة بين الولايات المتحدة واليابان: فأي خفض فائدة من Fed أو أي خطوة إضافية من بنك اليابان هو ما يغيّر الاتجاه فعليًا.
- تأكيد حدوث تدخل فعلي مع استمراريته، لا مجرد تحذيرات لفظية.
- ما إذا كان الزوج سيكسر مستواه الأخير الذي سجّله في 40 عامًا ويحافظ على ذلك المستوى، أو سيستمر في التراجع عنه.
- تصفية المراكز البيعية المتطرفة، وهو ما قد يحوّل حركة صغيرة إلى موجة صاعدة تغذي نفسها.
الدرس هنا يتجاوز هذا الأسبوع. راقب الفارق، لا العنوان. تتحول العملة عندما تتبدل القوى التي تثبّتها في مكانها، ونادرًا ما يكفي إعلان واحد لإحداث ذلك بمفرده.
الأسئلة الشائعة
هي عملية اقتراض الين الياباني بأسعار فائدة منخفضة واستثمار العائدات في أصول أخرى ذات عوائد أعلى. تعتمد هذه الاستراتيجية على وجود فجوة كبيرة بين أسعار الفائدة اليابانية والأجنبية، وهي تخلق طلبًا مستمرًا على بيع الين.
يشير التاريخ إلى أن ذلك غير ممكن بمفرده. يميل التدخل إلى إحداث قفزات حادة لكنها مؤقتة. وعادة ما يتطلب التحول الدائم تضييق فجوة أسعار الفائدة الأساسية، كما حدث بعد تدخلات اليابان في عام 2022.
تضييق حاسم في فجوة أسعار الفائدة بين الولايات المتحدة واليابان، على الأرجح نتيجة بيانات أمريكية أضعف تدفع Fed نحو خفض الفائدة، إلى جانب تدخل مستمر. ويمكن للمراكز البيعية الكبيرة أن تضخّم أي تحرك مع تسارع المتداولين لتغطية مراكزهم.
لأن تجارة الين التمويلية تربط بينها. فعندما يرتفع الين فجأة، قد تُجبر المراكز ذات الرافعة المالية الممولة بالين على التصفية، مما ينعكس على أصول أخرى. وفي أغسطس 2024، تزامنت إحدى عمليات التصفية هذه مع تراجع استمر عدة أيام في مؤشر S&P 500.