
ثاني أغلى سوق خلال 130 عامًا وما الذي عناه ذلك
يقترب مؤشر S&P 500 من مستوى قياسي، إلا أن نسبة Shiller CAPE الخاصة به تُعد ثاني أعلى نسبة خلال 130 عامًا. إليك ما عناه الشراء عند هذه التقييمات في السابق.
بقلم مكتب ديريف · 15 يوليو 2026 · 4 دقيقة للقراءة

السعر المرتفع يخبرك بما تدفعه. أما التقييم فيخبرك بما تحصل عليه. يقترب مؤشر S&P 500 من مستواه القياسي، إلا أنه وفقًا لنسبة Shiller CAPE، يُعد ثاني أغلى مستوى له خلال أكثر من 130 عامًا، ولم يتفوق عليه سوى ذروة فقاعة الدوت كوم في ديسمبر 1999.
هذه الحقيقة الوحيدة تشد في اتجاهين متعاكسين. فالمؤشر قوي. ونقطة الانطلاق للعوائد المستقبلية ضعيفة. وكلا الأمرين صحيح في آن واحد، والفجوة بينهما هي جوهر القصة.
السعر قرب مستوى قياسي، والقيمة قرب ذروة متطرفة
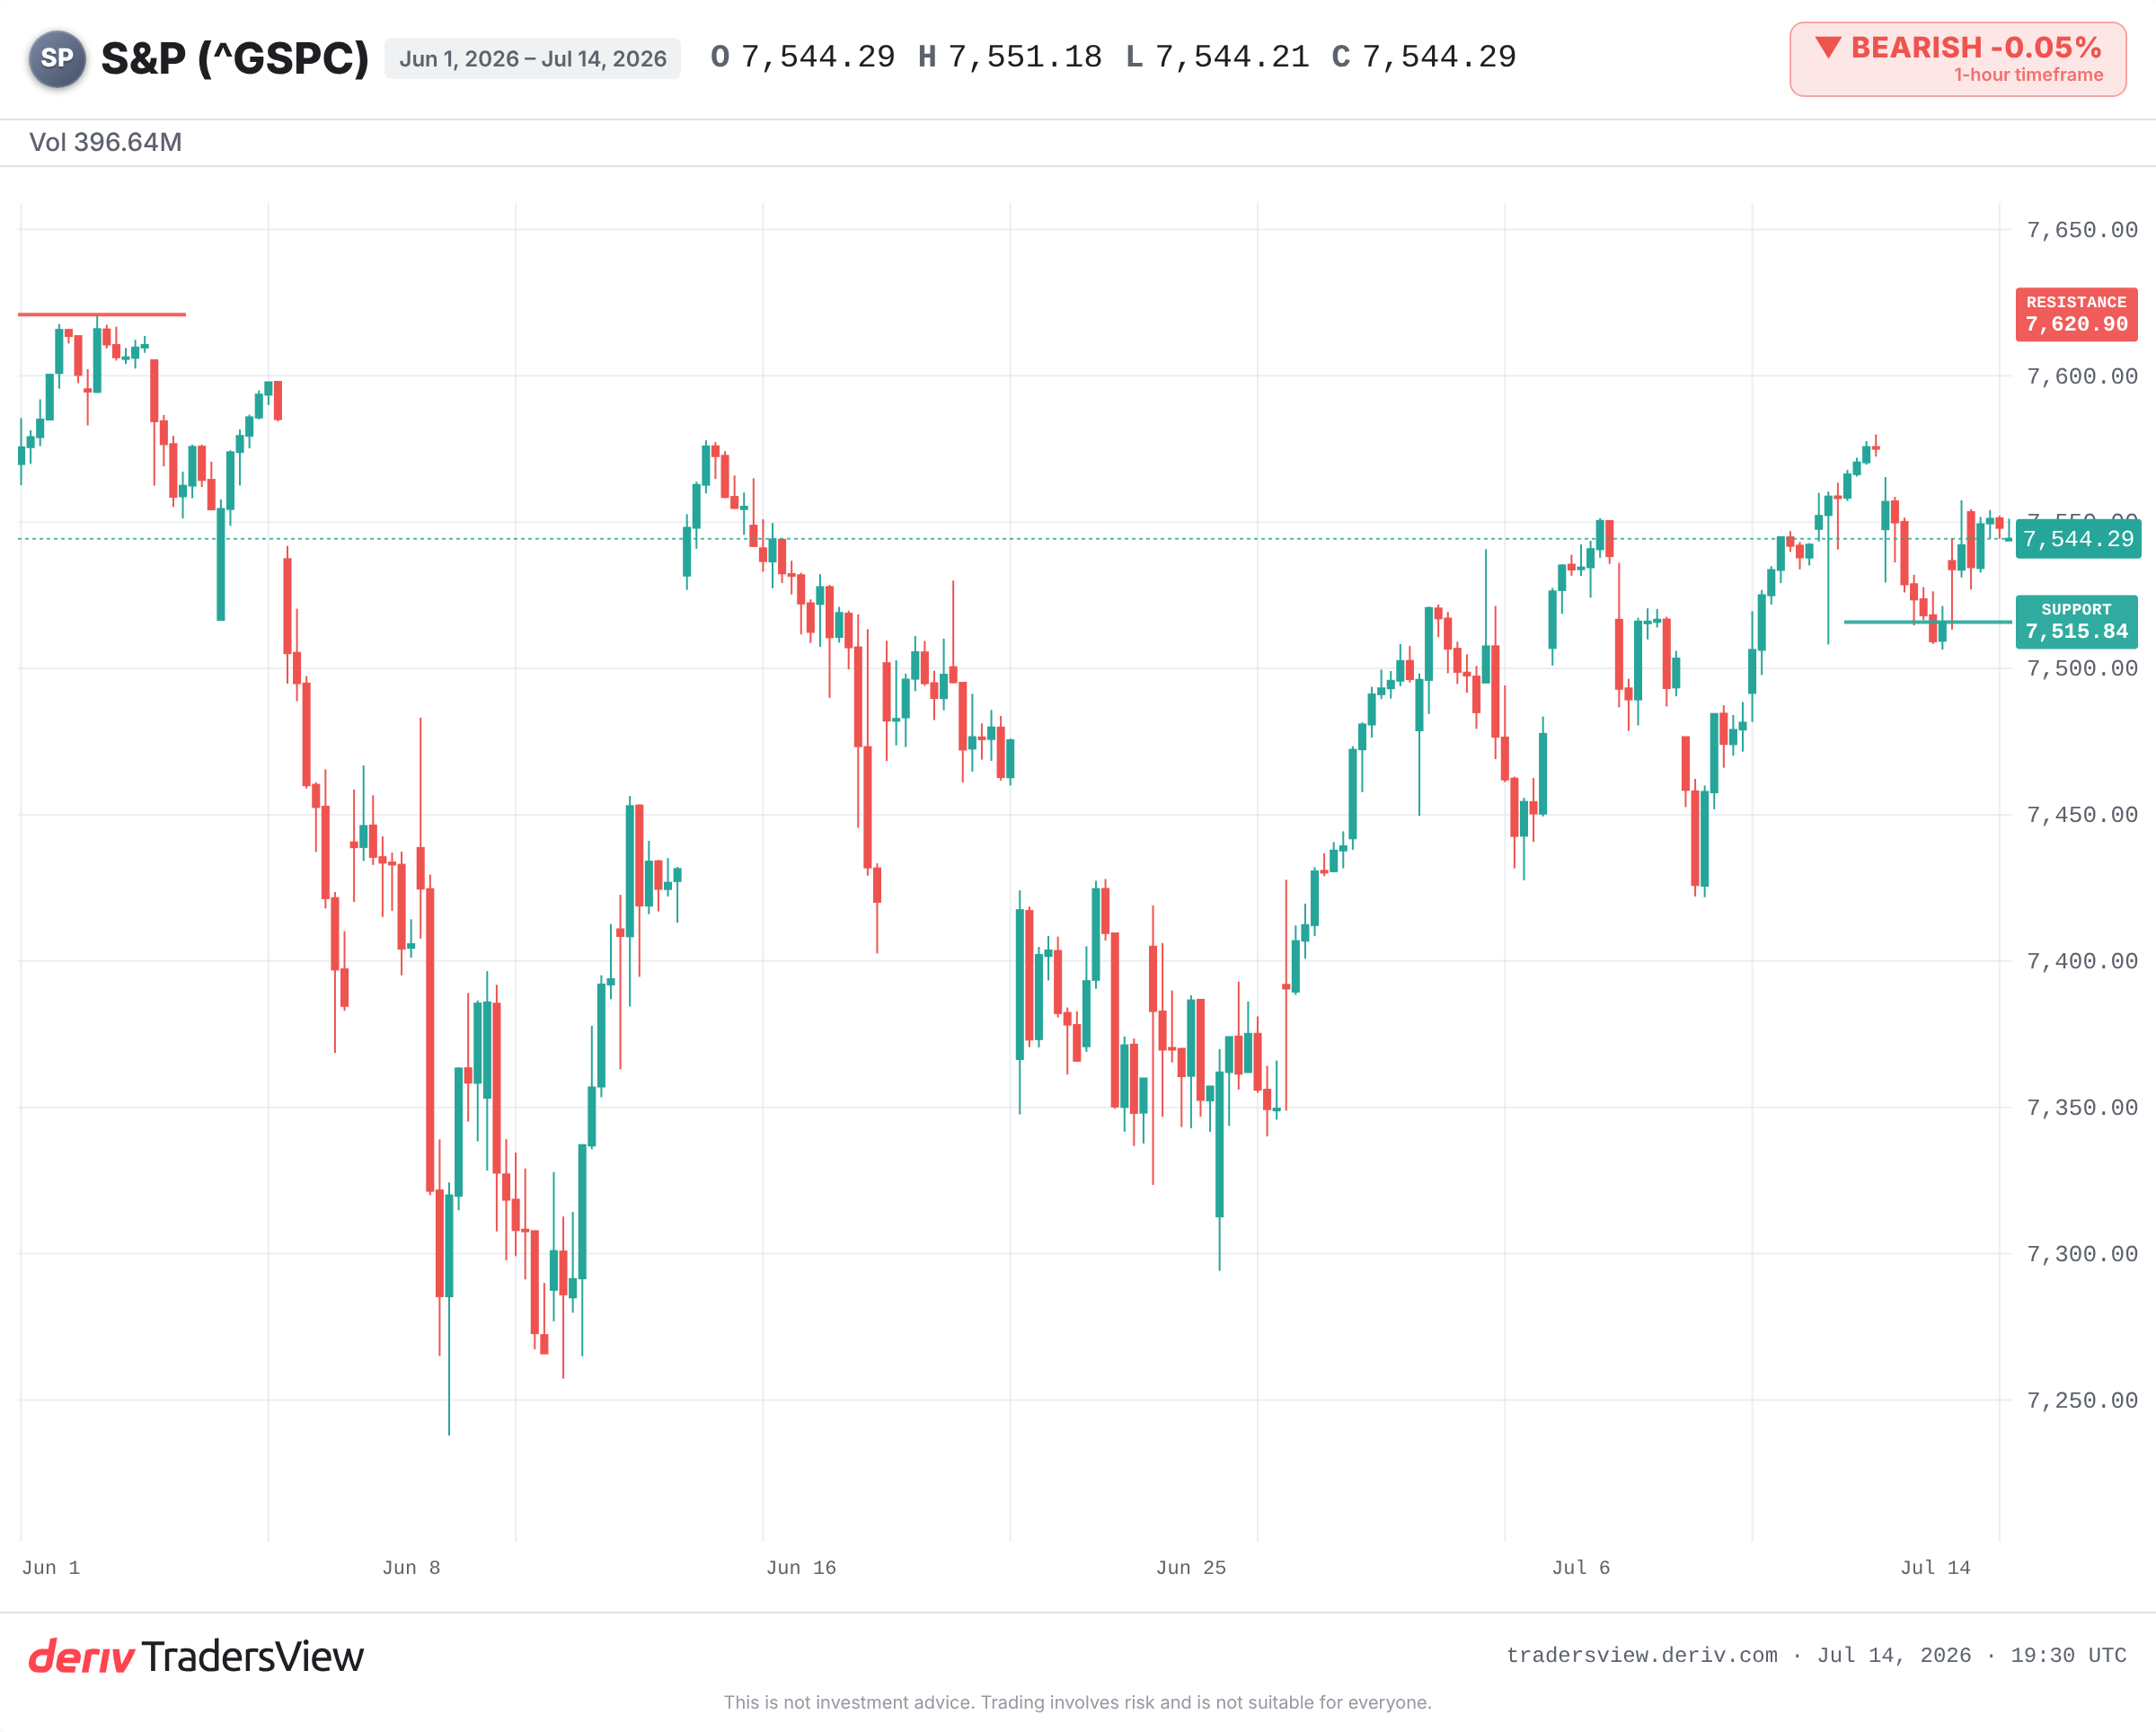
حتى 14 يوليو 2026، يتداول مؤشر S&P 500 في منتصف نطاق 7,500 نقطة، قريبًا جدًا من أعلى مستوى له في عام 2026. ويبدو الزخم لا يزال قائمًا.
أما نسبة Shiller CAPE فتروي قصة مختلفة. فهي تسجل حاليًا نحو 41.4 نقطة، وفقًا لتغطيات هذا الشهر. وفي أكثر من 130 عامًا من البيانات، لم تتفوق عليها سوى قراءة واحدة فقط، وهي 44.19 في ديسمبر 1999. وهذا هو الأمر النادر الذي يستحق التوقف عنده؛ فالمسألة ليست مجرد «غلاء»، بل غلاء على مستوى لم يُشهد سوى مرة واحدة في قرن كامل.
السعر القياسي والذروة التاريخية في التقييم ليسا أمرًا واحدًا، ونادرًا ما يجتمعان معًا. لكنهما يجتمعان الآن.
ما الذي تقيسه نسبة CAPE فعليًا؟
تقارن نسبة CAPE السعر الحالي بمتوسط الأرباح المعدَّلة وفقًا للتضخم على مدى عقد كامل. وهي تُنعّم تأثير السنوات الجيدة والسيئة لتُظهر ما تدفعه مقابل تدفق ثابت من الأرباح.
تخيّل الأمر وكأنه مقياس لنسبة الإيجار إلى الدخل على مستوى السوق بأكمله. فالرقم المرتفع لا يعني أن الأسعار ستنخفض غدًا، بل يعني أنك تدفع أكثر مقابل كل دولار من الأرباح، أي أن جزءًا أكبر من الأخبار الجيدة قد انعكس بالفعل في السعر.
ماذا عنى الشراء عند هذا المستوى في المرة السابقة؟
مقارنة عام 1999 هي الأوضح على الإطلاق. فبعد أن بلغت نسبة CAPE ذروتها، وصل مؤشر S&P 500 إلى قمته في عام 2000 ثم تراجع بنحو 49% حتى بلغ أدنى مستوياته في أكتوبر 2002. أما مؤشر ناسداك، ذو الثقل التقني الكبير، فخسر نحو 78% من قيمته. واستغرق الأمر من مؤشر S&P 500 سنوات عدة لاستعادة قمته السابقة.
وهناك ذروات أخرى تحمل الصدى نفسه. فنسبة CAPE التي بلغت نحو 32 نقطة في سبتمبر 1929 سبقت انهيار الكساد الكبير. كما سبقت القراءات التي تجاوزت 33 نقطة في أوائل 2018 ونحو 38 نقطة في أواخر 2021 ارتفاعًا حادًا في التقلبات، ثم سوق هابطة عام 2022 بنسبة تراجع بلغت نحو 25%.
النمط هنا ليس أن ارتفاع نسبة CAPE يُنذر بوصول السوق إلى قمته، بل أن الانطلاق من نسبة CAPE مرتفعة كان يعني عوائد أضعف على المدى الطويل، وتراجعًا أعمق عندما يتغير المزاج العام في نهاية المطاف.
لماذا لا يعني الغلاء بالضرورة البيع؟
الجانب الآخر الصادق من القصة هو التالي: لقد أشارت نسبة CAPE إلى «الغلاء» طوال معظم العقد الماضي، بينما استمر السوق في الصعود. وبوصفها أداة لتحديد التوقيت، فقد كانت عديمة الفائدة تمامًا.
يرى المتفائلون أن المؤشر اليوم مختلف في طبيعته. فهو يعتمد على شركات تقنية وذكاء اصطناعي رائدة تتميز بهوامش ربح مرتفعة واحتياجات رأسمالية منخفضة، وليس على الشركات الصناعية التي صُممت نسبة CAPE أصلًا لقياسها. كما تساهم عمليات إعادة شراء الأسهم والمعالجة المحاسبية للأصول غير الملموسة في رفع النسبة مقارنة بالماضي. وبناءً على هذا التفسير، قد يسمح النمو السريع في الأرباح للسوق «بالنمو نحو» تقييمه الحالي دون الحاجة إلى تصحيح في الأسعار.
هذا الطرح قائم فعلًا، لكنه في الوقت ذاته رهان على استمرار نمو الأرباح بوتيرة سريعة بما يكفي، انطلاقًا من مضاعف سعري مرتفع جدًا، مع هامش ضئيل جدًا لاحتمال الخطأ.
ما الذي ينبغي مراقبته من الآن فصاعدًا؟
يتوقف المدى القريب على بضعة مؤشرات واضحة.
- اختراق واضح لمستوى قياسي جديد، في مقابل رفض يُبقي المؤشر عالقًا في منتصف نطاق 7,500 نقطة.
- مستوى الدعم عند أدنى نقطة تراجع في 13 يوليو، والبالغ نحو 7,515.84؛ فأي اختراق حاسم تحت هذا المستوى يُلمّح إلى تحوّل في المعنويات.
- ما إذا كانت الشركات الكبرى الرائدة في مجالي الذكاء الاصطناعي وأشباه الموصلات ستواصل تجاوز توقعات الأرباح أم ستبدأ في الإخفاق.
- عائد سندات الخزانة الأمريكية لأجل 10 سنوات، والذي يضغط بشكل مباشر على الأسهم ذات المضاعفات السعرية المرتفعة عند ارتفاعه.
تميل الأدلة في اتجاه واحد. فالتقييم عند هذا المستوى ليس إشارة بيع، لكنه هامش أمان أصغر. فعندما يكون السعر عند نقطة الانطلاق مرتفعًا، يحتاج السوق إلى أن تسير الأمور على ما يرام تمامًا، ولا يترك مجالًا يُذكر للخطأ إن لم تسِر كذلك.
الأسئلة الشائعة
اشتهر هذا المعدل على يد الاقتصادي روبرت شيلر، ولهذا يُطلق عليه غالبًا اسم Shiller CAPE. يحسب هذا المعدل متوسط الأرباح المعدَّلة حسب التضخم على مدى عقد كامل لتخفيف تأثير التقلبات قصيرة الأجل في الأرباح، وإعطاء قراءة أكثر استقرارًا للتقييم.
ليس بمفرده. فقد ظل معدل CAPE مرتفعًا لسنوات بينما كانت الأسواق في صعود، ما يجعله أداة ضعيفة لتحديد توقيت الدخول أو الخروج. فهو يعكس العائدات المتوقعة على المدى الطويل ومخاطر الهبوط، لا ما سيحدث في الأسبوع أو الشهر المقبل.
يُقاس بالطريقة نفسها، لكن بعض المنتقدين يرون أنه قد يبالغ في تقدير ارتفاع تكلفة شركات التكنولوجيا ذات رأس المال المنخفض والهوامش المرتفعة. كما يمكن للتغيرات المحاسبية، مثل إعادة شراء الأسهم والأصول غير الملموسة، أن ترفع القراءة مقارنةً بالأسواق القديمة من الحقبة الصناعية.
من أبرزها نسبة السعر إلى الأرباح المستقبلية (forward price-to-earnings)، ونسبة السعر إلى المبيعات، ومقارنة عائد الأرباح بعائد سندات الخزانة الأمريكية لأجل 10 سنوات. لا يُعد أي مقياس بمفرده حاسمًا، إذ يعتمد المتداولون عادةً على قراءة عدة مقاييس معًا.