
يمر برميل واحد من كل خمسة براميل عبر مضيق هرمز، فلماذا عاد النفط للاستقرار عند 75 دولارًا؟
قفز سعر النفط بأكثر من 3% ليصل إلى 78.68 دولارًا عندما أعلنت إيران إغلاق مضيق هرمز، لكن WLDOIL عاد منذ ذلك الحين للاستقرار عند نحو 75.06 دولارًا مع تقارير تشير إلى تهدئة التوتر بين الولايات المتحدة وإيران وإعادة فتح المضيق. قدّر السوق احتمالية استمرار الاضطراب، لا أسوأ السيناريوهات، وهذه الفجوة هي الدرس المستفاد للمبتدئين.
بقلم مكتب ديريف · 14 يوليو 2026 · 3 دقيقة للقراءة

يهدد إغلاق مضيق هرمز بتعطيل نحو برميل واحد من كل خمسة براميل نفط في العالم، ومع ذلك لم يرتفع سعر الخام سوى بنحو 3% ثم تراجع لاحقًا. السوق يُسعّر احتمالية استمرار الاضطراب، لا أسوأ سيناريو له.
أعلنت إيران "إغلاق" مضيق هرمز وهاجمت سفنًا كانت تحاول العبور. نظريًا، هذا حدث نادر وذو تأثير كبير. إذ يمر عبر هذه القناة الوحيدة نحو 20% من إمدادات النفط العالمية.
لكن حركة السعر روت قصة أكثر هدوءًا. فقد ارتفع النفط متجاوزًا 78 دولارًا عقب الخبر، ثم استقر عند مستوى أدنى بكثير من ذروة القفزة. هذه الفجوة بين الصدمة والسعر هي الدرس المستفاد.
لماذا لا يعني خبر مخيف عن نقطة اختناق حدوث حركة متناسبة في السعر؟
نقطة الاختناق هي نقطة واحدة يجب أن يمر عبرها كل برميل. إغلاقها يعني أن التأثير النظري هائل. لكن السعر لا يتفاعل مع الحد الأقصى النظري.
تُسعّر الأسواق أمرين: مدى سوء الاضطراب المحتمل، ومدى احتمالية حدوثه فعليًا واستمراره. الإعلان عن الإغلاق لا يعني توقفًا مؤكدًا ومستمرًا لحركة الملاحة. يخصم المتداولون من قيمة الخبر بناءً على احتمالية صحته.
وبذلك، يعكس رد الفعل احتمالية وليس يقينًا. حركة بنسبة 3% تعني أن السوق يأخذ التهديد على محمل الجد، لكنه يشك في أن الإغلاق سيكون كاملًا ومستمرًا.
صدمتان سابقتان توضحان الفرق
تسببت هجمات الناقلات قرب خليج عُمان عام 2019 في ارتفاع حاد لسعر النفط في ذلك اليوم. لكن المضيق ظل مفتوحًا، واستمرت تدفقات النفط، وتلاشت القفزة خلال أيام قليلة. الإغلاق المخشي منه لم يحدث قط.
كان غزو روسيا لأوكرانيا عام 2022 مختلفًا. كانت تلك صدمة إمداد حقيقية وطويلة الأمد. ارتفع النفط إلى رقم قياسي قارب 130 دولارًا، واستمرت هذه الحركة لأشهر لأن الاضطراب كان حقيقيًا.
حجم حركة السعر ومدى استمراريتها يعكسان مدى استمرارية الاضطراب نفسه، وليس حجم الخبر وإثارته. إحداهما تلاشت خلال أيام، والأخرى استمرت لأشهر.
وجهة النظر المتفائلة: هل السوق مرتاح أكثر من اللازم؟
هناك وجهة نظر معاكسة تستحق النظر. فإذا أُغلق مضيق هرمز فعليًا وبقي مغلقًا، فإن نحو خُمس إمدادات العالم ستكون معرضة للخطر. عندها ستكون أسعار قريبة من رقم عام 2022 القياسي، أو أعلى منه، مبررة تمامًا.
وفق هذا الطرح، فإن رد الفعل المعتدل يقلل من تقدير المخاطر الطرفية. هذا احتمال حقيقي، وليس افتراضًا واهيًا. يصبح هذا هو التفسير الصحيح إذا توقفت الناقلات فعليًا عن العبور، وغيّرت مسارها، وتراجعت شركات التأمين عن تغطية العبور عبر الخليج.
لكن الأدلة حتى الآن تميل إلى الاتجاه المعاكس. فقد أدت الاشتعالات المتكررة هذا العام إلى قفزات تجاوزت منتصف السبعينيات من الدولارات، لكن السعر عاد في كل مرة للاستقرار. يستمر السوق في التعامل مع كل ادعاء بالإغلاق باعتباره احتمالًا لا يقينًا.
ما الذي يجب مراقبته قبل الرد على خبر متعلق بمضيق هرمز؟
الإشارة الحقيقية هي ما إذا كان الاضطراب حقيقيًا ومستمرًا، لا مدى صخب الخبر.
- توقف مؤكد ومستمر لحركة الناقلات، وليس مجرد إعلان.
- ارتفاع أسعار التأمين والشحن للعبور عبر الخليج، وهو مؤشر حقيقي على الاضطراب.
- أخبار تصعيد أو تهدئة التوتر بين الولايات المتحدة وإيران.
- تجاوز النفط لمنطقة القفزة الأخيرة والثبات فوقها، مقارنة بالتراجع نحو النطاق المتوسط للعام.
- الطاقة الإنتاجية الاحتياطية لمنظمة أوبك+ أو مسارات الأنابيب البديلة التي تعوّض مخاطر هرمز.
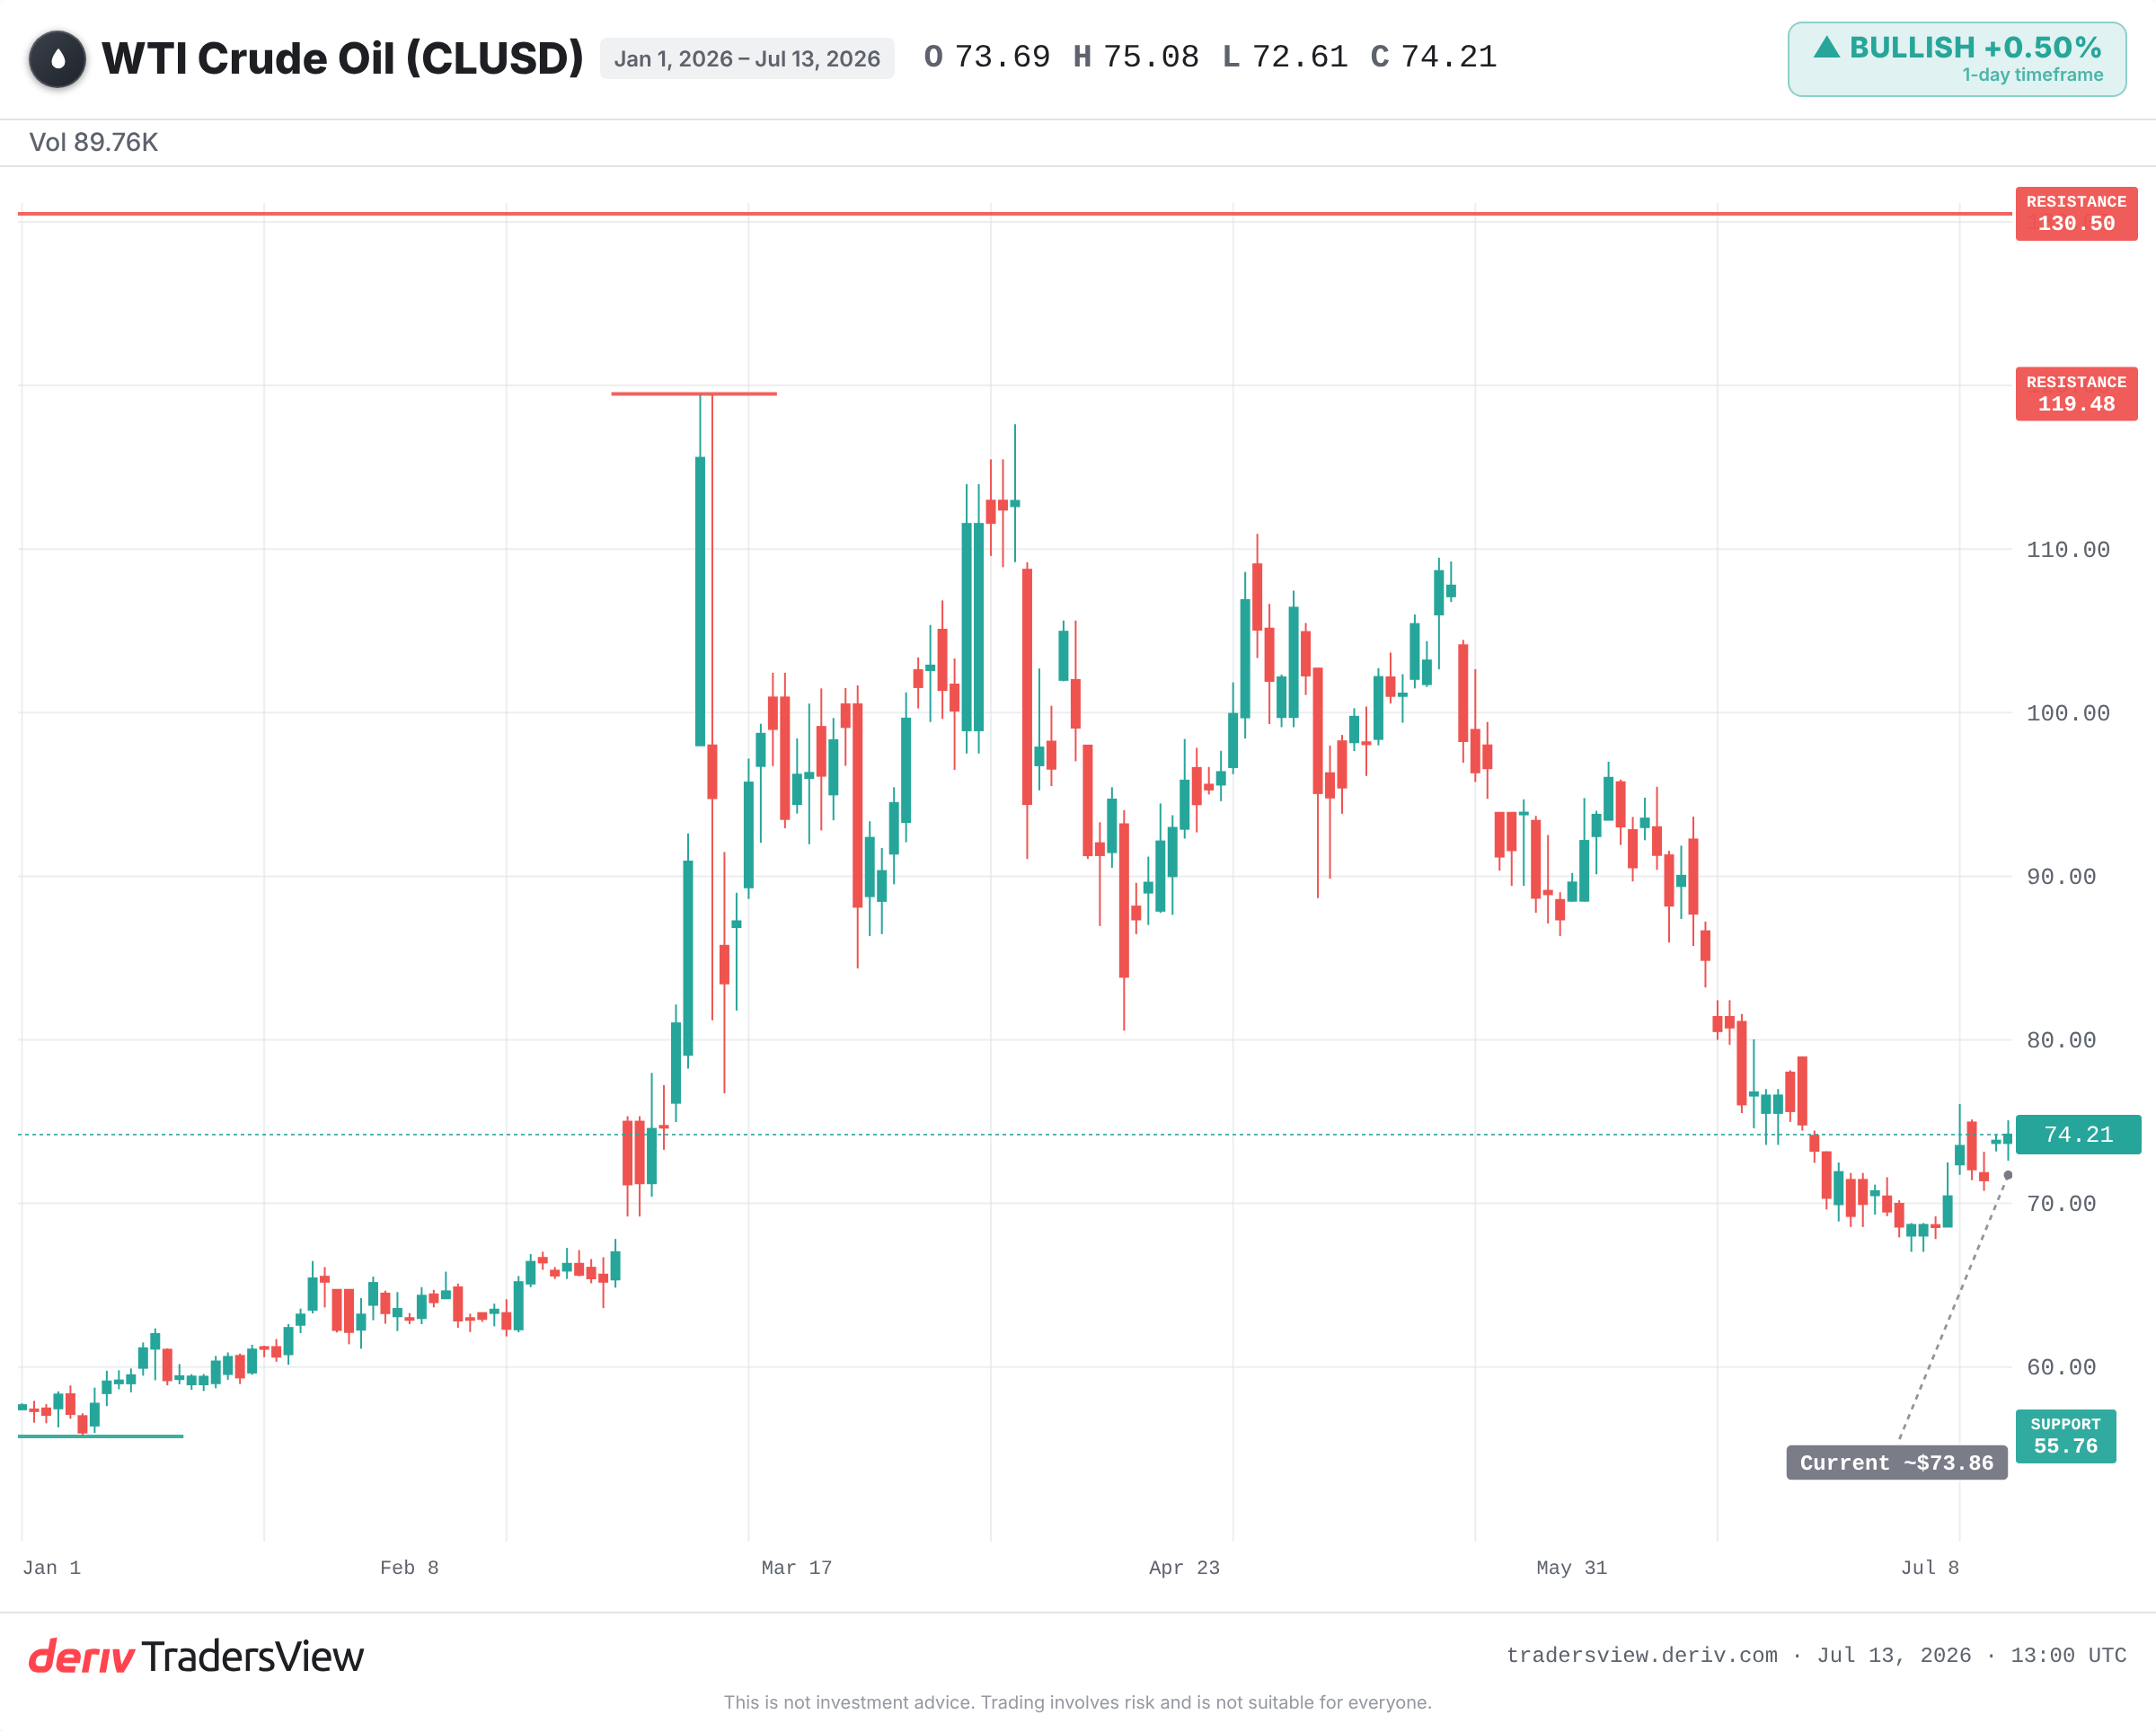
يمكن لنقطة اختناق حرجة أن تحرّك سوقًا بأكمله. لكن خبر إغلاقها ليس سوى المدخل الأول. ما يحدد الحركة المستمرة هو ما إذا كان التدفق سيتوقف فعليًا.
تتسم التقلبات حول الأخبار الجيوسياسية بالحدة ويمكن أن تنعكس بسرعة. هذا المحتوى تثقيفي وتعليقي، وليس إشارة تداول.
الأسئلة الشائعة
يمر نحو برميل واحد من كل خمسة براميل من إمدادات النفط العالمية عبر مضيق هرمز، ولهذا يحظى أي تهديد له باهتمام أكبر بكثير من مجرد حركة سعرية بسيطة.
توقف مؤكد ومستمر لحركة الناقلات، وليس مجرد إعلان. ومن المؤشرات تغيير الناقلات لمسارها أو توقفها، وتراجع شركات التأمين وشركات الشحن عن تغطية العبور عبر الخليج.
تُسعّر القفزة الأولية التأثير النظري، ثم يتراجع السعر عندما يرى المتداولون أن احتمال حدوث الإغلاق الكامل أو استمراره ضعيف. يخصم السوق من قيمة الخبر بناءً على احتمالية صحته.
يمكن للطاقة الإنتاجية الاحتياطية ومسارات الأنابيب البديلة أن تعوّض جزئيًا مخاطر مضيق هرمز، وهذا أحد أسباب احتمال تعامل السوق مع تهديد الإغلاق باعتباره أقل من خسارة كاملة للإمدادات. راقب إعلانات أوبك+ بشأن كلا الأمرين.