
الذهب لا يدفع أي شيء، فما الذي يحدد سعره فعلاً؟
الذهب لا يحقق فائدة، لذا يتبع سعره الدولار والعوائد الحقيقية. وهذا يفسر كيف يمكن للملاذ الآمن أن ينخفض حتى مع تجدد مخاوف التضخم.
بقلم مكتب ديريف · 8 يوليو 2026 · 3 دقيقة للقراءة

الذهب لا يملك عائدًا خاصًا به، لذا يُعدّ سعره لوحة نتائج لقوتين متنافستين: الدولار ومعدلات الفائدة الحقيقية. فعندما تقوى كلا القوتين، يميل الذهب إلى الانخفاض، بصرف النظر عن قوة السيناريو طويل الأمد.
يمكنك مشاهدة ذلك مباشرة الآن. تراجع الذهب لجلسة ثانية، متداولاً قرب مستويات 4,120 دولار المنخفضة، مع تعزز عوائد سندات الخزانة وثبات الدولار. المعدن ليس ضعيفًا لأن السيناريو الصعودي قد انكسر، بل لأن الاحتفاظ به أصبح أكثر تكلفة.
لماذا يسحب الدولار الأقوى والعوائد الأعلى الذهب إلى الأسفل
الذهب لا يدفع أي فائدة، أما سندات الخزانة الأمريكية فتفعل ذلك. لذا تتنافس كلتاهما على نفس رأس المال الحذر.
عندما ترتفع العوائد الحقيقية (العائد بعد خصم التضخم)، تبدأ السندات بالظهور كخيار أفضل من معدن لا يُحقق أي عائد. ترتفع تكلفة الاحتفاظ بالذهب، فتتجه رؤوس الأموال إلى مكان آخر. ويضيف الدولار الأقوى دفعة ثانية، لأن الذهب مُقوَّم بالدولار، فارتفاع الدولار يجعله أكثر تكلفة لبقية العالم.
هذه هي الآلية بالكامل: يتنافس الذهب مع العائد، ويخسر عندما يفوز العائد. وهذا يفسر كيف يمكن لـ«الملاذ الآمن» أن ينخفض بينما تتجدد مخاوف التضخم. فمخاوف التضخم وحدها لا تكفي، بل المهم هو التضخم مطروحًا منه معدل الفائدة الذي يمكنك تحقيقه بدلًا منه.
الرحلة ذهابًا وعودة من 3,941 دولارًا
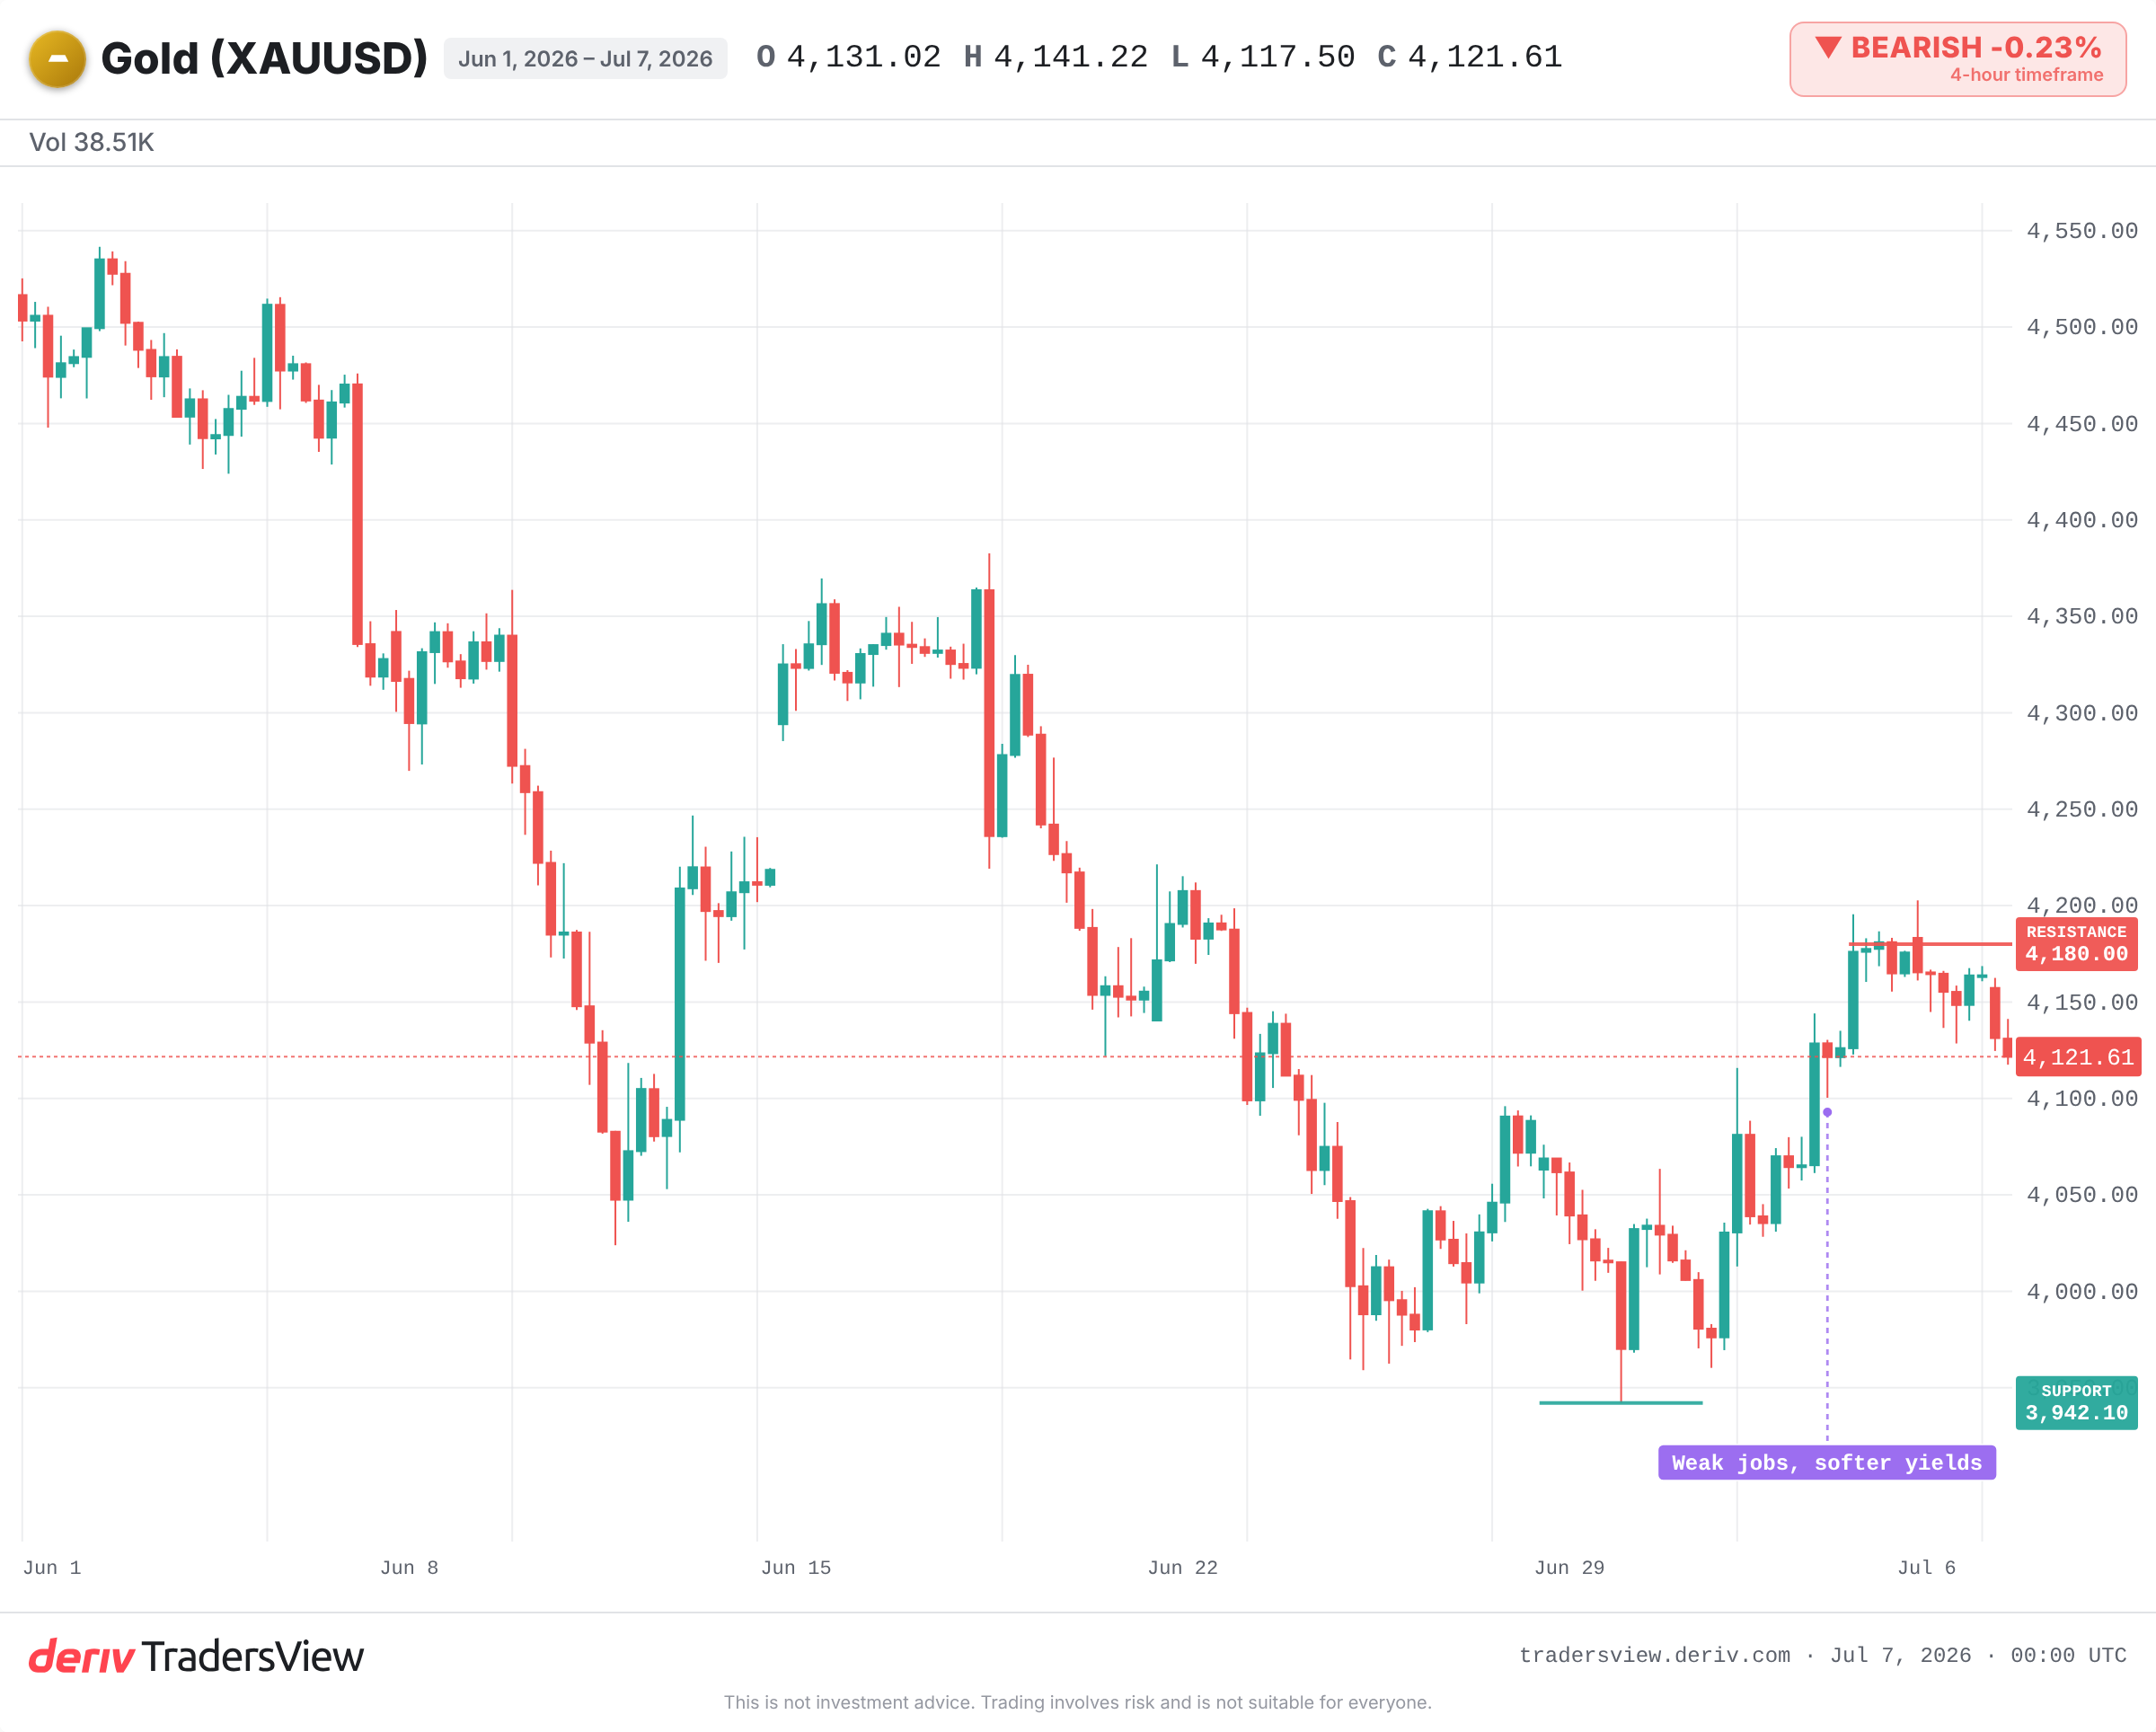
انظر إلى المسار الأخير. انخفض الذهب إلى أدنى مستوى في سبعة أشهر قرب 3,941 دولارًا في نهاية يونيو مع تعزز الدولار. ثم جاءت بيانات ضعيفة للوظائف الأمريكية في يونيو، فتراجعت احتمالات رفع الفائدة في الأمد القريب، وقفز المعدن مجددًا إلى أعلى من 4,100 دولار.
واجه الذهب مقاومة عند مستوى تصحيح 50% قرب 4,180 دولارًا وتوقف هناك. واستقرت العوائد والدولار مجددًا. وتراجع الذهب نحو مستويات 4,120 دولار.
نفس الأصل، نفس الأسبوع، اتجاهان مختلفان. لم يكن المحرك أبدًا سيناريو الذهب الخاص به، بل ما إذا كانت العوائد والدولار يرتفعان أو ينخفضان.
هل يدعم التاريخ العلاقة مع العوائد؟
نعم، بشكل متكرر. في أزمة «تيبر تانتروم» عام 2013، قفزت العوائد الحقيقية مع استعداد الأسواق لتقليص Fed لعمليات شراء السندات. وتراجع الذهب بشكل حاد خلال ذلك العام، على الرغم من مخاوف التضخم الفعلية.
وأظهرت دورة رفع الفائدة عام 2022 الاتجاهين معًا. فقد سجل الدولار أعلى مستوياته في عقدين، وتحولت العوائد الحقيقية إلى إيجابية بشكل حاد. وانزلق الذهب من أعلى من 2,000 دولار نحو مستويات 1,620 دولارًا، حتى مع تضخم بلغ أعلى مستوى له في 40 عامًا. ثم، بعد أن بلغ الدولار والعوائد قمتهما، ارتد الذهب صعودًا. وتعمل الآلية بشكل عكسي بنفس الوضوح.
الدعم تحت التراجع
هناك جانب آخر صادق في الأمر. فالطلب الهيكلي قد يتجاوز سيناريو العوائد لفترة من الزمن.
وضع الشراء المستمر من البنوك المركزية وتدفقات الملاذ الآمن حدًا أدنى تحت الذهب، حتى عندما بدت الصورة الاقتصادية الكلية معاكسة. وهذا يفسر لماذا ظل هذا التراجع أعلى بكثير من أدنى مستوى في يونيو، ولم ينهار من خلاله.
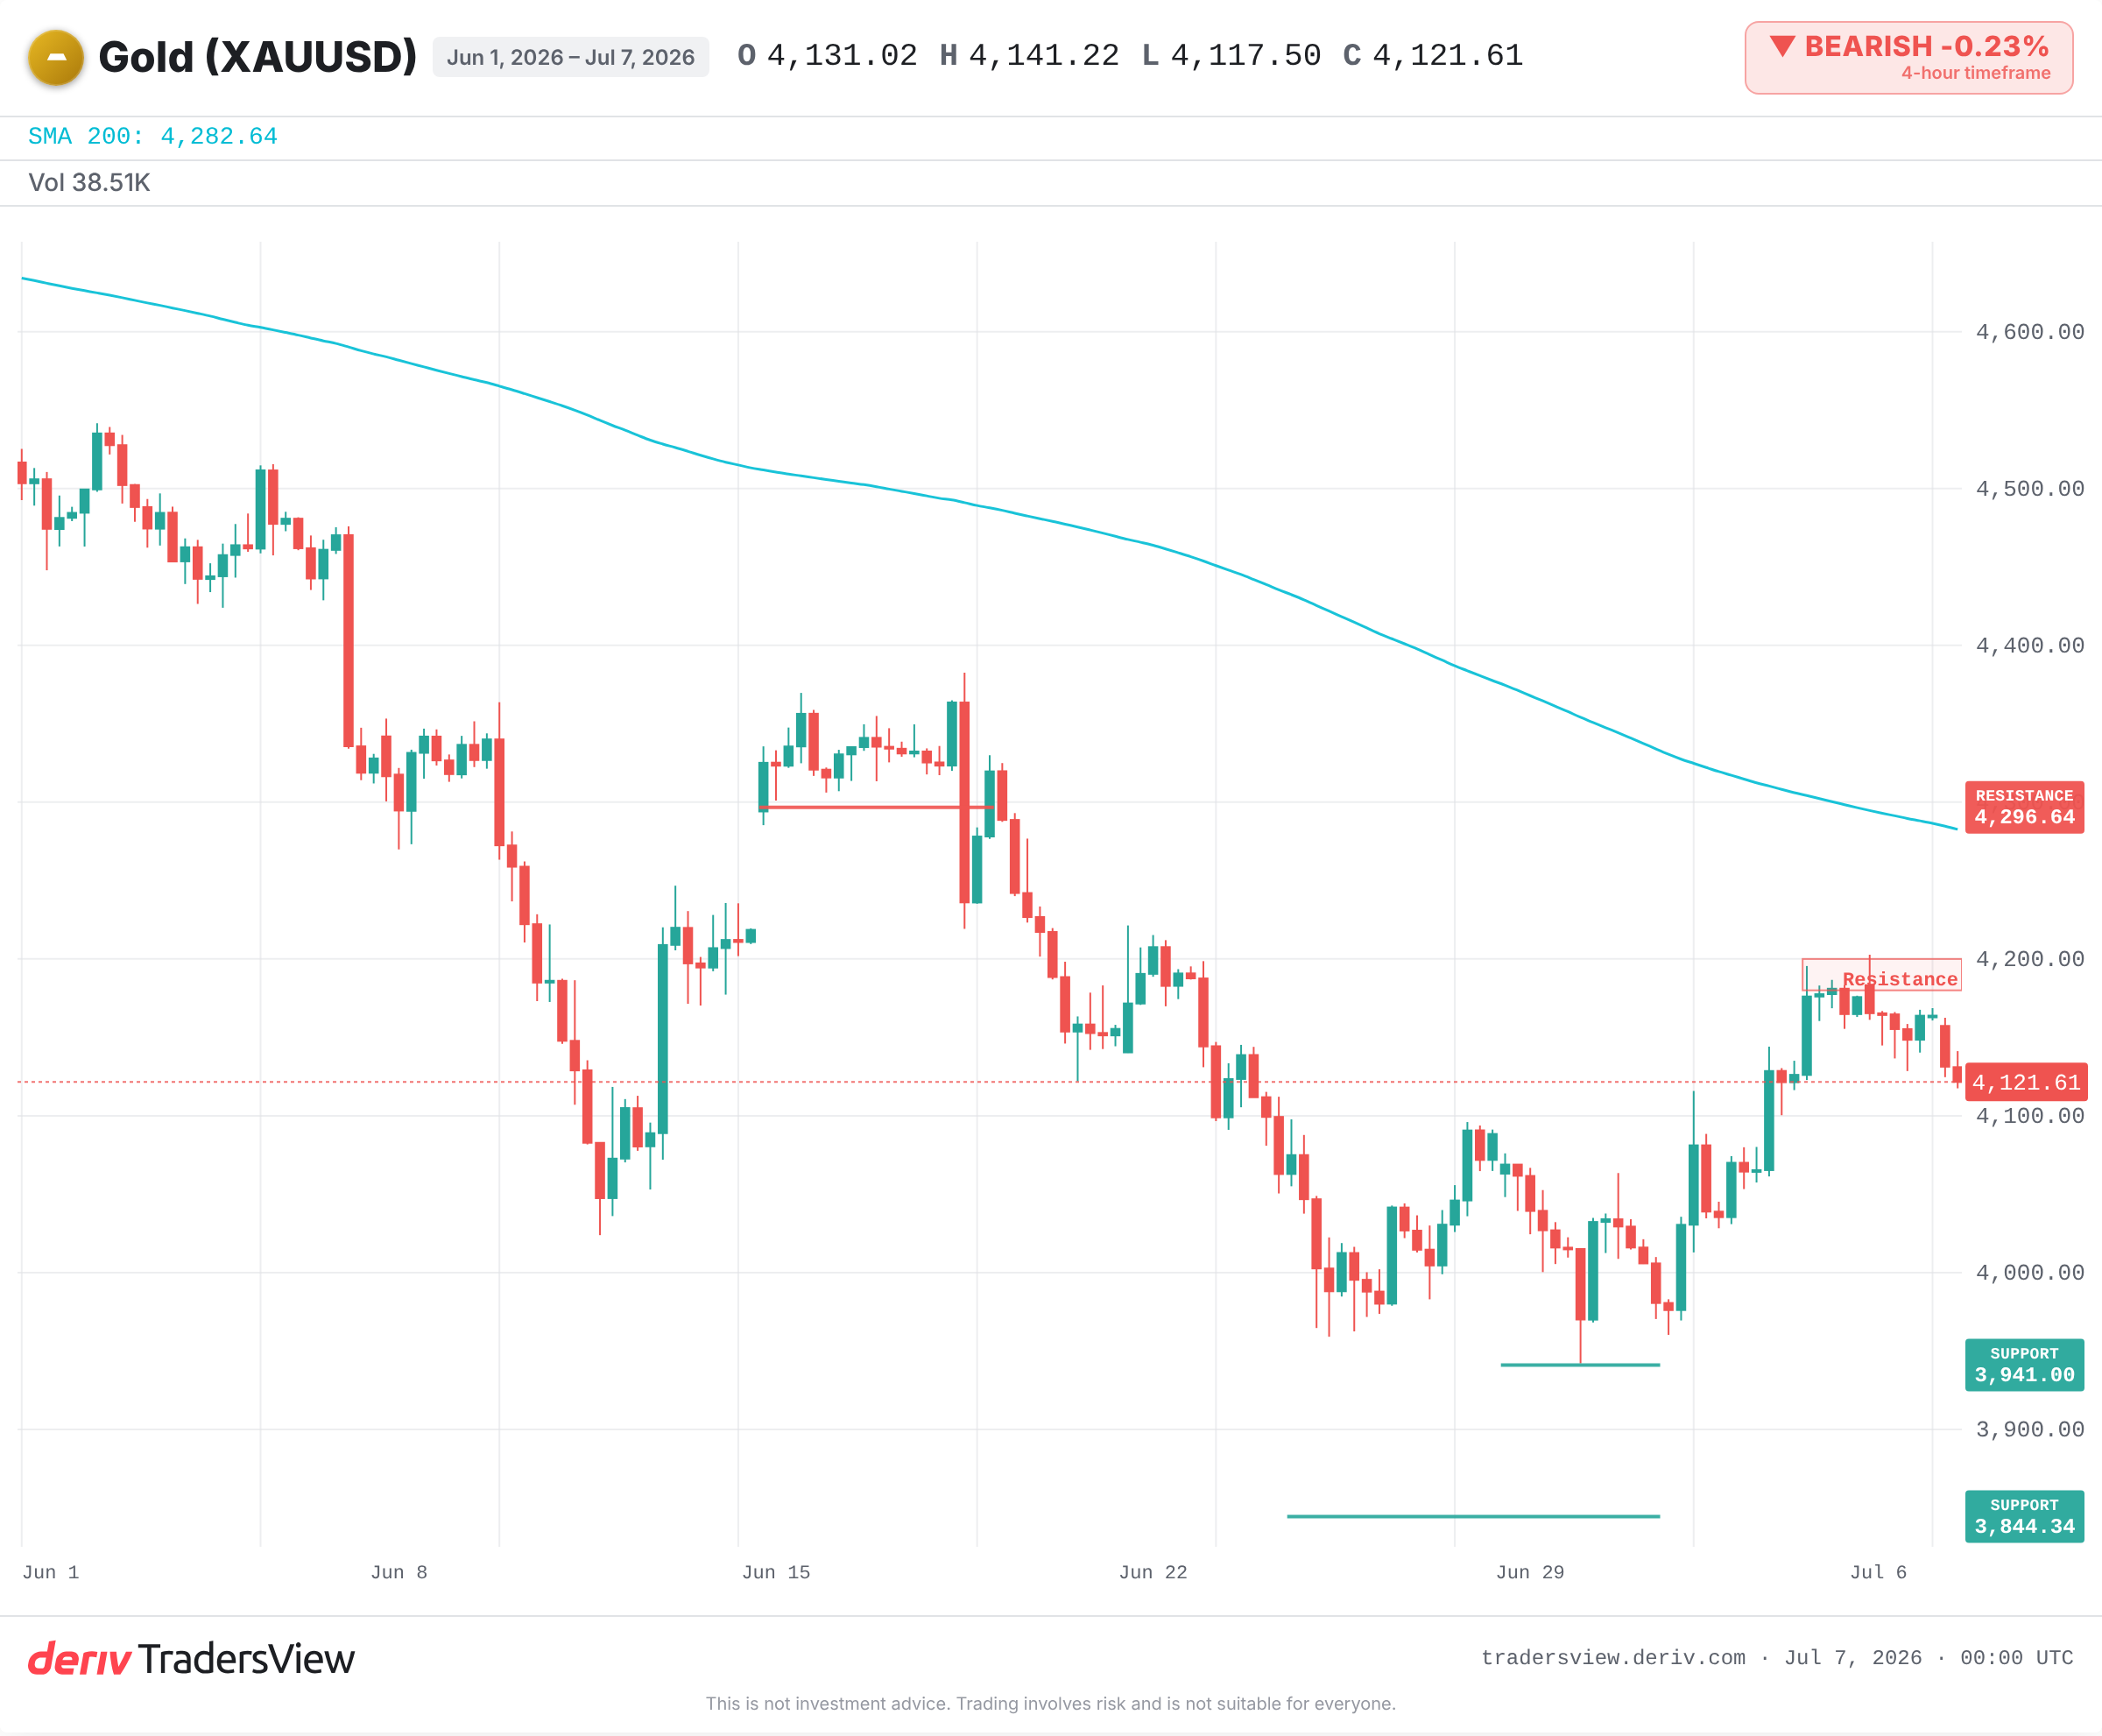
القراءة الهابطة صحيحة فقط ما دام الدولار والعوائد الحقيقية في استمرار تعززهما. وإذا جاءت محاضر اجتماع FOMC هذا الأسبوع بنغمة تيسيرية، أو تراجع النمو وانعكست العوائد، فإن الآلية نفسها تنعكس. ويمكن للذهب أن يعود نحو نطاق المقاومة بين 4,180 و4,296 دولارًا.
ما يجب مراقبته لاحقًا
- محاضر اجتماع FOMC بحثًا عن إشارات حول توقيت خفض الفائدة، والتي تحرّك العوائد الحقيقية.
- اتجاه عوائد سندات الخزانة الحقيقية (المعدَّلة بالتضخم) والدولار.
- ما إذا كان السعر سيبقى أسفل مستوى المقاومة بين 4,180 و4,200 دولارًا، أو سيتجاوز المتوسط المتحرك لـ50 يومًا.
- الدعم قرب أدنى مستوى سابق عند 3,941 دولارًا و3,844 دولارًا؛ وأي اختراق واضح يشير إلى تراجع أعمق.
التداول ينطوي على مخاطر، وهذا تحليل لا نصيحة. لكن الإطار العام ثابت: عندما يتحرك الذهب، تحقق أولًا من الدولار والعوائد الحقيقية. فهي غالبًا ما تكتب القصة قبل أن يكتبها الذهب.
الأسئلة الشائعة
أسعار الفائدة الحقيقية هي العوائد بعد خصم التضخم، وبالتالي فهي تعكس العائد الفعلي من الاحتفاظ بالسند. عندما ترتفع هذه الأسعار، يتفوق الأصل المدر للفائدة على المعدن الذي لا يدر أي عائد، ما يؤدي عادة إلى ضعف الذهب.
التضخم وحده لا يرفع سعر الذهب. ما يهم فعلًا هو الفرق بين التضخم ومعدل الفائدة الذي يمكن تحقيقه بدلًا من ذلك. فإذا رفعت البنوك المركزية أسعار الفائدة بوتيرة أسرع من التضخم، ترتفع العوائد الحقيقية وقد ينخفض الذهب رغم ارتفاع التضخم، كما حدث في عام 2022.
نعم. تضيف مشتريات البنوك المركزية المستمرة طلبًا ثابتًا يمكن أن يشكل حدًا أدنى يدعم سعر الذهب حتى في ظل تعزز الدولار والعوائد. ونادرًا ما تعكس هذه المشتريات اتجاهًا عامًا بمفردها، لكنها قد تخفف من حدة الانخفاضات.
يُسعَّر الذهب بالدولار الأمريكي، لذا فإن ارتفاع قيمة الدولار يجعل شراءه أكثر تكلفة بالنسبة للمشترين الذين يستخدمون عملات أخرى، ما يؤدي عادة إلى تراجع الطلب والضغط على السعر. وعلى العكس، يؤدي ضعف الدولار إلى تأثير معاكس.