
هل يمكن لممر شحن واحد أن يرفع أسعار النفط عالميًا؟
يمكن لتهديد مضيق هرمز أن يرفع أسعار النفط في جميع أنحاء العالم. وفيما يلي سبب تراجع الارتفاعات السابقة ما لم تتوقف البراميل عن الحركة فعليًا.
بقلم مكتب ديريف · 27 يوليو 2026 · 3 دقيقة للقراءة

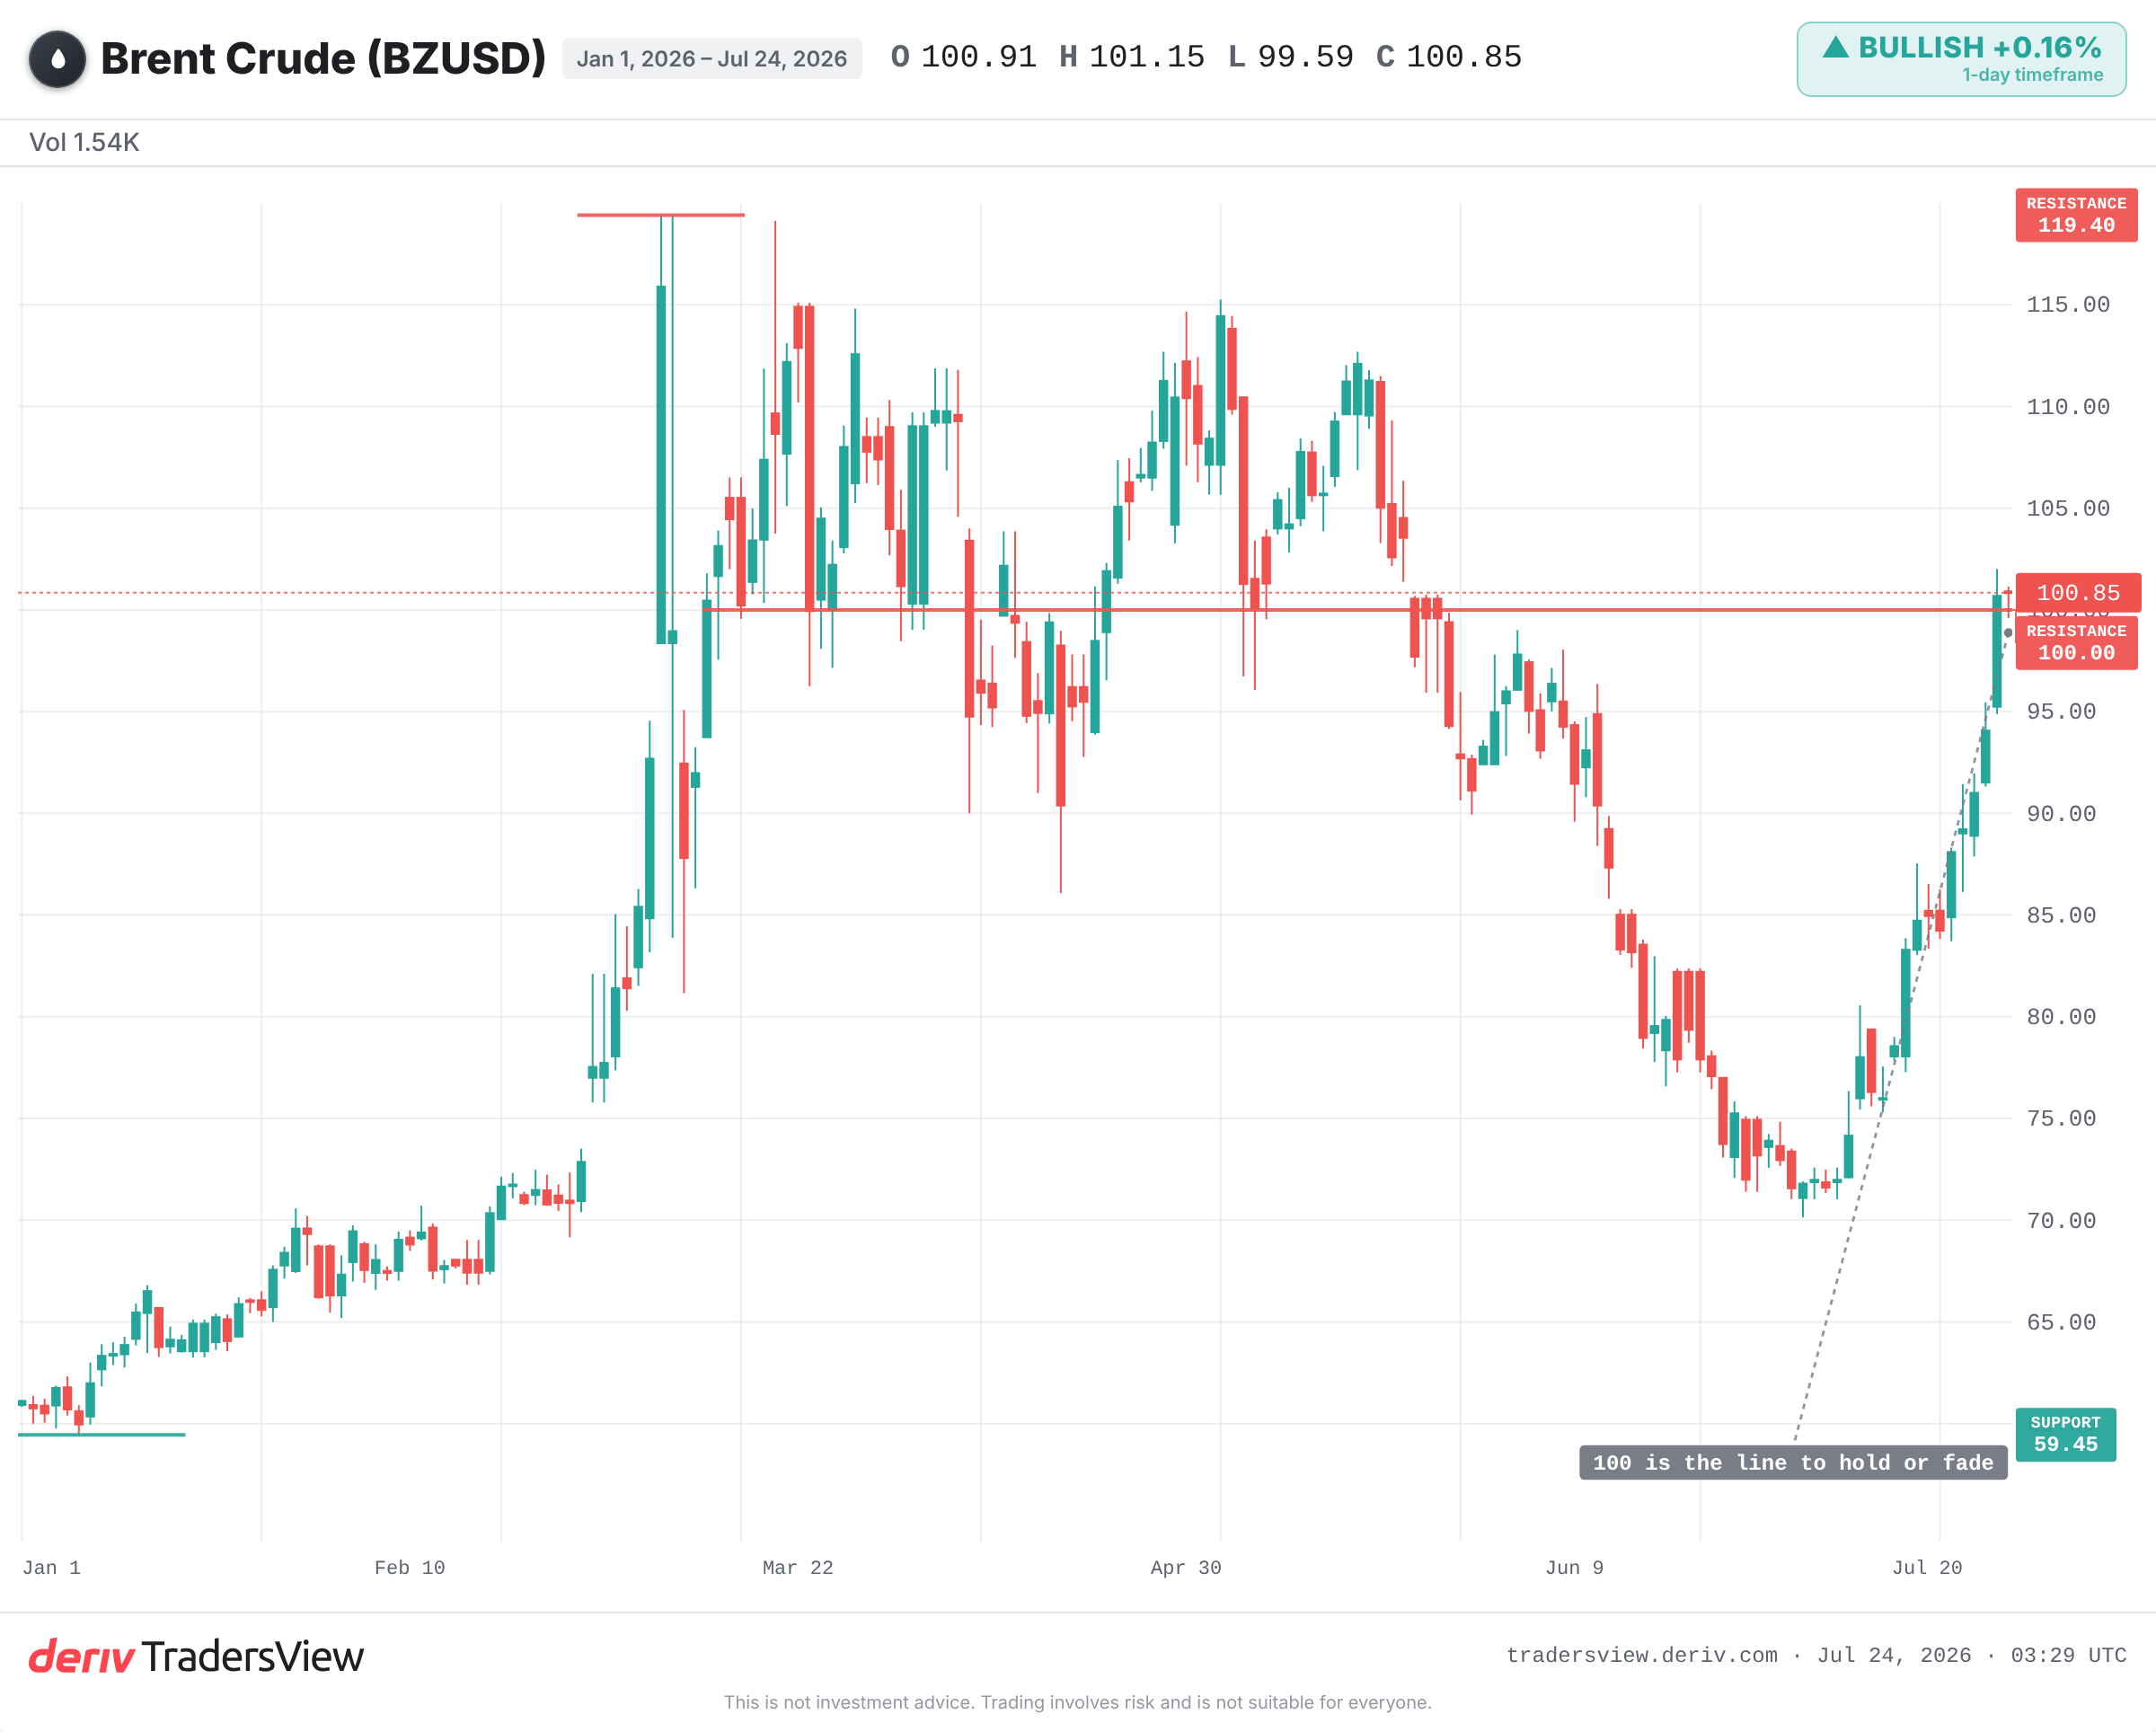
يمكن لتهديد مضيق هرمز أن يرفع أسعار النفط في كل مكان، لأن نحو خُمس النفط المشحون عالميًا يمر عبر هذا الممر الوحيد. أعاد تحرك أمريكي جديد تجاه إيران هذه المخاوف إلى الواجهة هذا الأسبوع. وارتفع خام برنت مجددًا نحو 100 دولار للبرميل.
لماذا يستطيع ممر ضيق واحد تحريك السوق بالكامل
للنفط سعر عالمي واحد. تكلفة البرميل متقاربة سواء شُحن من تكساس أو من الخليج، لأن المشترين يمكنهم شراءه من أي مكان. لذا فإن أي تهديد لأكبر طريق توريد يثير قلق كل المشترين في آن واحد.
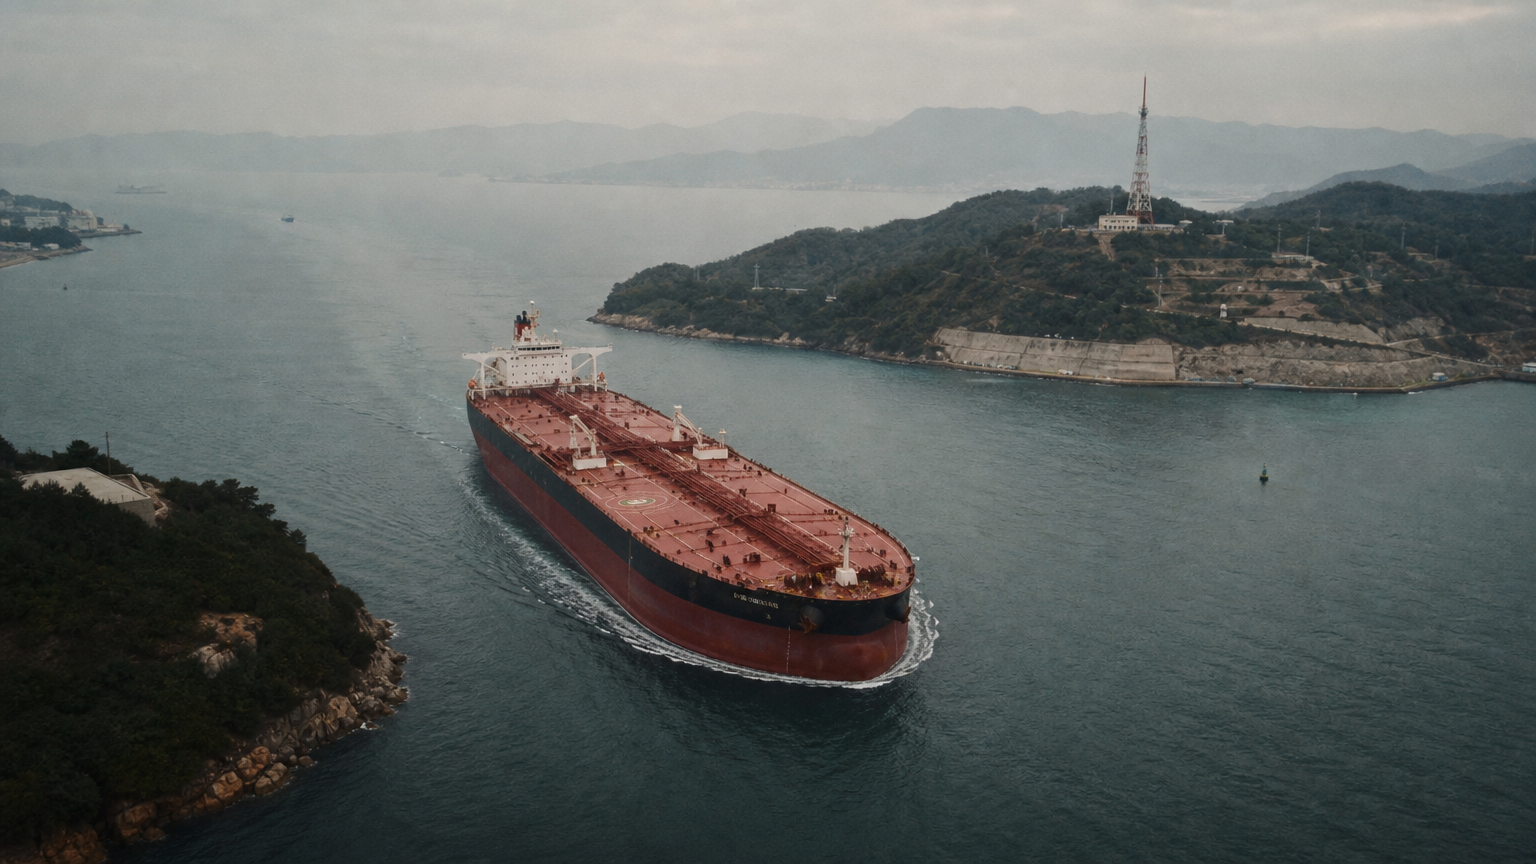
مضيق هرمز هو هذا الطريق. فهو ممر ضيق يحمل حصة كبيرة من ناقلات النفط حول العالم. فتهديد هذا الممر يهدد السعر عند كل محطة بنزين، وليس فقط المحطات القريبة منه.
هكذا يتحول حدث محلي إلى صدمة سعرية عالمية. يُقرأ أي تحرك أمريكي تجاه إيران كخطر على تدفق النفط عبر هرمز. ويقوم السوق بتسعير هذا الخوف قبل أن يتوقف أي نفط عن الحركة فعليًا.
الخوف ليس كالنقص الفعلي
هذا ما يحدد استمرار الارتفاع السعري من عدمه. فالارتفاع الناتج عن عنوان إخباري هو خوف: يدفع المشترون أكثر تحوطًا. أما الارتفاع المستمر فيحتاج إلى اختفاء براميل حقيقية.
يوضح التاريخ هذه النقطة. في سبتمبر 2019، أدت هجمات بطائرات مسيّرة وصواريخ إلى تعطيل نحو نصف إنتاج النفط السعودي، أكبر خسارة فردية مسجلة. وارتفع خام برنت بنحو 15% في يوم واحد. وفي غضون أسابيع، تراجع معظم هذا الارتفاع بعد أن أعادت السعودية الإنتاج بشكل أسرع من المتوقع.
دفع الغزو الروسي لأوكرانيا في 2022 خام برنت نحو 130 دولارًا. ثم تراجع في الأشهر التالية بعد الإفراج عن احتياطيات واكتشاف النفط طرقًا جديدة. تتراجع الارتفاعات المدفوعة بالخوف ما لم يكن النقص حقيقيًا ومستمرًا.
المضيق الذي يُهدَّد ولا يُغلق أبدًا
هددت إيران بإغلاق هرمز من قبل، وبشكل أبرز في عامي 2011 و2012. وبقي النفط أغلى سعرًا لفترة، لكن المضيق بقي مفتوحًا. وارتفعت وانخفضت الزيادة السعرية الإضافية تبعًا للتصريحات، لا لأي إغلاق فعلي.
وهناك سبب بسيط لذلك. كل دولة تشحن النفط عبر هذا الممر، بما فيها إيران، تريده مفتوحًا. فإغلاقه سيقطع دخلها أيضًا.
تابع ما يفعله كبار المشترين
تشير التقارير إلى أن بعض كبار المشترين، وعلى رأسهم الصين، يتصرفون كأن هذا الارتفاع لن يستمر. ويبدو أنهم يراهنون على وفرة المعروض، والإنتاج الاحتياطي من أوبك+، وارتفاع الإنتاج في مناطق أخرى.
ما يفعله مستورد كبير غالبًا دليل أفضل من العناوين المخيفة. فإذا استمرت الصين في الشراء بثبات ونمت مخزوناتها، فهذا يناقض حالة الذعر.
ما يجب مراقبته لاحقًا
لاستمرار ارتفاع الأسعار، يجب أن تتوقف حركة الناقلات فعليًا، لا أن تُهدَّد فقط. ولتراجع الأسعار، يكفي أن يستمر تدفق النفط حتى يتبدد الخوف، كما حدث بعد عامي 2019 و2022.
- أي تعطيل حقيقي لحركة الملاحة في هرمز، مقابل التهديدات فقط.
- قرارات أوبك+ بشأن الإفراج عن الإنتاج الاحتياطي.
- مدى استمرار الصين في الشراء وبناء المخزونات، كدليل على توقعات كبار المشترين.
- مدى بقاء خام برنت فوق 100 دولار أو انزلاقه نحو أدنى مستويات العام.
تميل الأدلة إلى عدم الاعتماد على استمرار هذا الارتفاع. فكل حالة ذعر سابقة بشأن هرمز تبددت دون إغلاق فعلي. لكن المخاطرة تسير في الاتجاهين: فإذا أُغلق الممر فعليًا يومًا ما، فسيكون الارتفاع سريعًا وحادًا. فالأسعار قد تتحرك في أي اتجاه، والتهديد ليس تنبؤًا.
الأسئلة الشائعة
يمر عبر المضيق ما يقارب خُمس النفط المنقول بحرًا في العالم، ولهذا السبب فإن أي تهديد له يؤثر على الأسعار عالميًا وليس في المنطقة فحسب.
لا. هدّدت إيران بإغلاقه عدة مرات، وتحديدًا في عامي 2011 و2012، لكنه ظل مفتوحًا. فالمنتجون الذين يشحنون عبره، بمن فيهم إيران، لديهم حافز قوي للحفاظ على استمرار تدفقه.
أدت هجمات سبتمبر 2019 إلى تعطيل نحو نصف الإنتاج السعودي، وقفز خام برنت بنحو 15% في يوم واحد. لكن الأسعار استعادت معظم هذا الارتفاع خلال أسابيع بعد أن أعادت السعودية الإنتاج بوتيرة أسرع من المتوقع، إذ لم تكن تلك الكميات مفقودة بشكل دائم.
الطاقة الإنتاجية الفائضة هي كميات النفط التي يمكن للمنتجين طرحها في السوق بسرعة. فإذا أطلقتها أوبك+ أثناء حدوث مخاوف بشأن الإمدادات، يمكن أن تعوّض النقص المتوقع وتدفع الأسعار إلى الانخفاض مجددًا، وهذا أحد أسباب رهان بعض المتداولين على تلاشي الارتفاعات المفاجئة.