
رهان بيركشاير بقيمة 31 مليار دولار على Alphabet وما يخبرك به الحجم
بنت بيركشاير حصة بقيمة ~31 مليار دولار في Alphabet في أقل من عام. ماذا يخبرك رهان مُركّز من مستثمر منضبط، ولماذا يُعدّ تقليده متأخرًا صفقة مختلفة تمامًا.
بقلم مكتب ديريف · 13 يوليو 2026 · 4 دقيقة للقراءة

عندما يبني مستثمر منضبط مركزًا ضخمًا ومُركّزًا، فإن الحجم نفسه هو الرسالة. إنه يعني أن الأموال الذكية ترى ميزة تنافسية دائمة تمتد لعقد من الزمن، لكن التركيز ذاته الذي قد يُحدد ملامح عقد كامل، يُضخّم المخاطر أيضًا.
بنت بيركشاير هاثاواي حصة تبلغ نحو 31 مليار دولار في Alphabet انطلاقًا من الصفر في أقل من عام. ويُظهر إقرار 13F الخاص بها، الذي يغطي الحيازات حتى 31 مارس 2026، أن Alphabet أصبحت الآن ثالث أكبر حيازة سهمية للمجموعة. وهذا يضعها في مرتبة متقدمة على Coca-Cola، وهو مركز احتفظ به بافيت لأكثر من ثلاثة عقود.
لماذا يُعد حجم المركز هو الإشارة الحقيقية
الحصة الصغيرة مجرد احتمال. أما حصة بهذا الحجم فهي تصريح. تمثل Alphabet الآن أكثر من 9% من إجمالي محفظة استثمارات بيركشاير، بعد أن بُنيت من عملية شراء أولية متواضعة قبل عام.
لا تتداول بيركشاير حول المراكز. فهي تشتري الشركات التي تريد امتلاكها لسنوات. لذا فإن الرهان المُركّز على اسم واحد ليس مجرد مضاربة على الربع المقبل. إنه يعكس رؤية مفادها أن الشركة الأساسية تمتلك ميزة تنافسية دائمة ستنمو بشكل مركب.
التشابه مع Apple، ولماذا يحمل التركيز وجهين
المقارنة تفرض نفسها. بدأت بيركشاير شراء أسهم Apple في أوائل 2016 ووسّعت المركز بسرعة. وفي ذروتها، شكّلت Apple نحو نصف المحفظة السهمية المُعلنة.
تحوّل ذلك الرهان إلى أكثر استثمار سهمي ربحية في تاريخ بيركشاير. وقد حدّد ملامح عقد كامل للشركة. لكن التركيز ذاته الذي أنتج تلك المكاسب ترك بيركشاير مُعرّضة بشدة لشركة واحدة.
التركيز قناعة ومخاطرة في آنٍ واحد. فعندما تكون الفرضية صحيحة، يُحوّل الحجم فكرة جيدة إلى فكرة محورية. وعندما تكون خاطئة، يُحوّل الحجم خطأً إلى خطأ جسيم. أظهرت حصص شركات التجارة اليابانية منذ عام 2020 الجانب الإيجابي لرهان غير معتاد من بيركشاير. أما Coca-Cola فأظهرت الوجه الآخر: فحتى عملية الشراء والاحتفاظ الأسطورية قد تُسفر عن سنوات من ركود الأموال، كما حدث خلال فترة الركود الطويلة منذ أواخر التسعينيات.
لماذا لا يُعد تقليد الصفقة بعد أشهر الصفقة ذاتها
إقرار 13F يعكس الماضي. وهذا الإقرار يعكس الحيازات حتى مارس، والمُعلنة في يوليو.
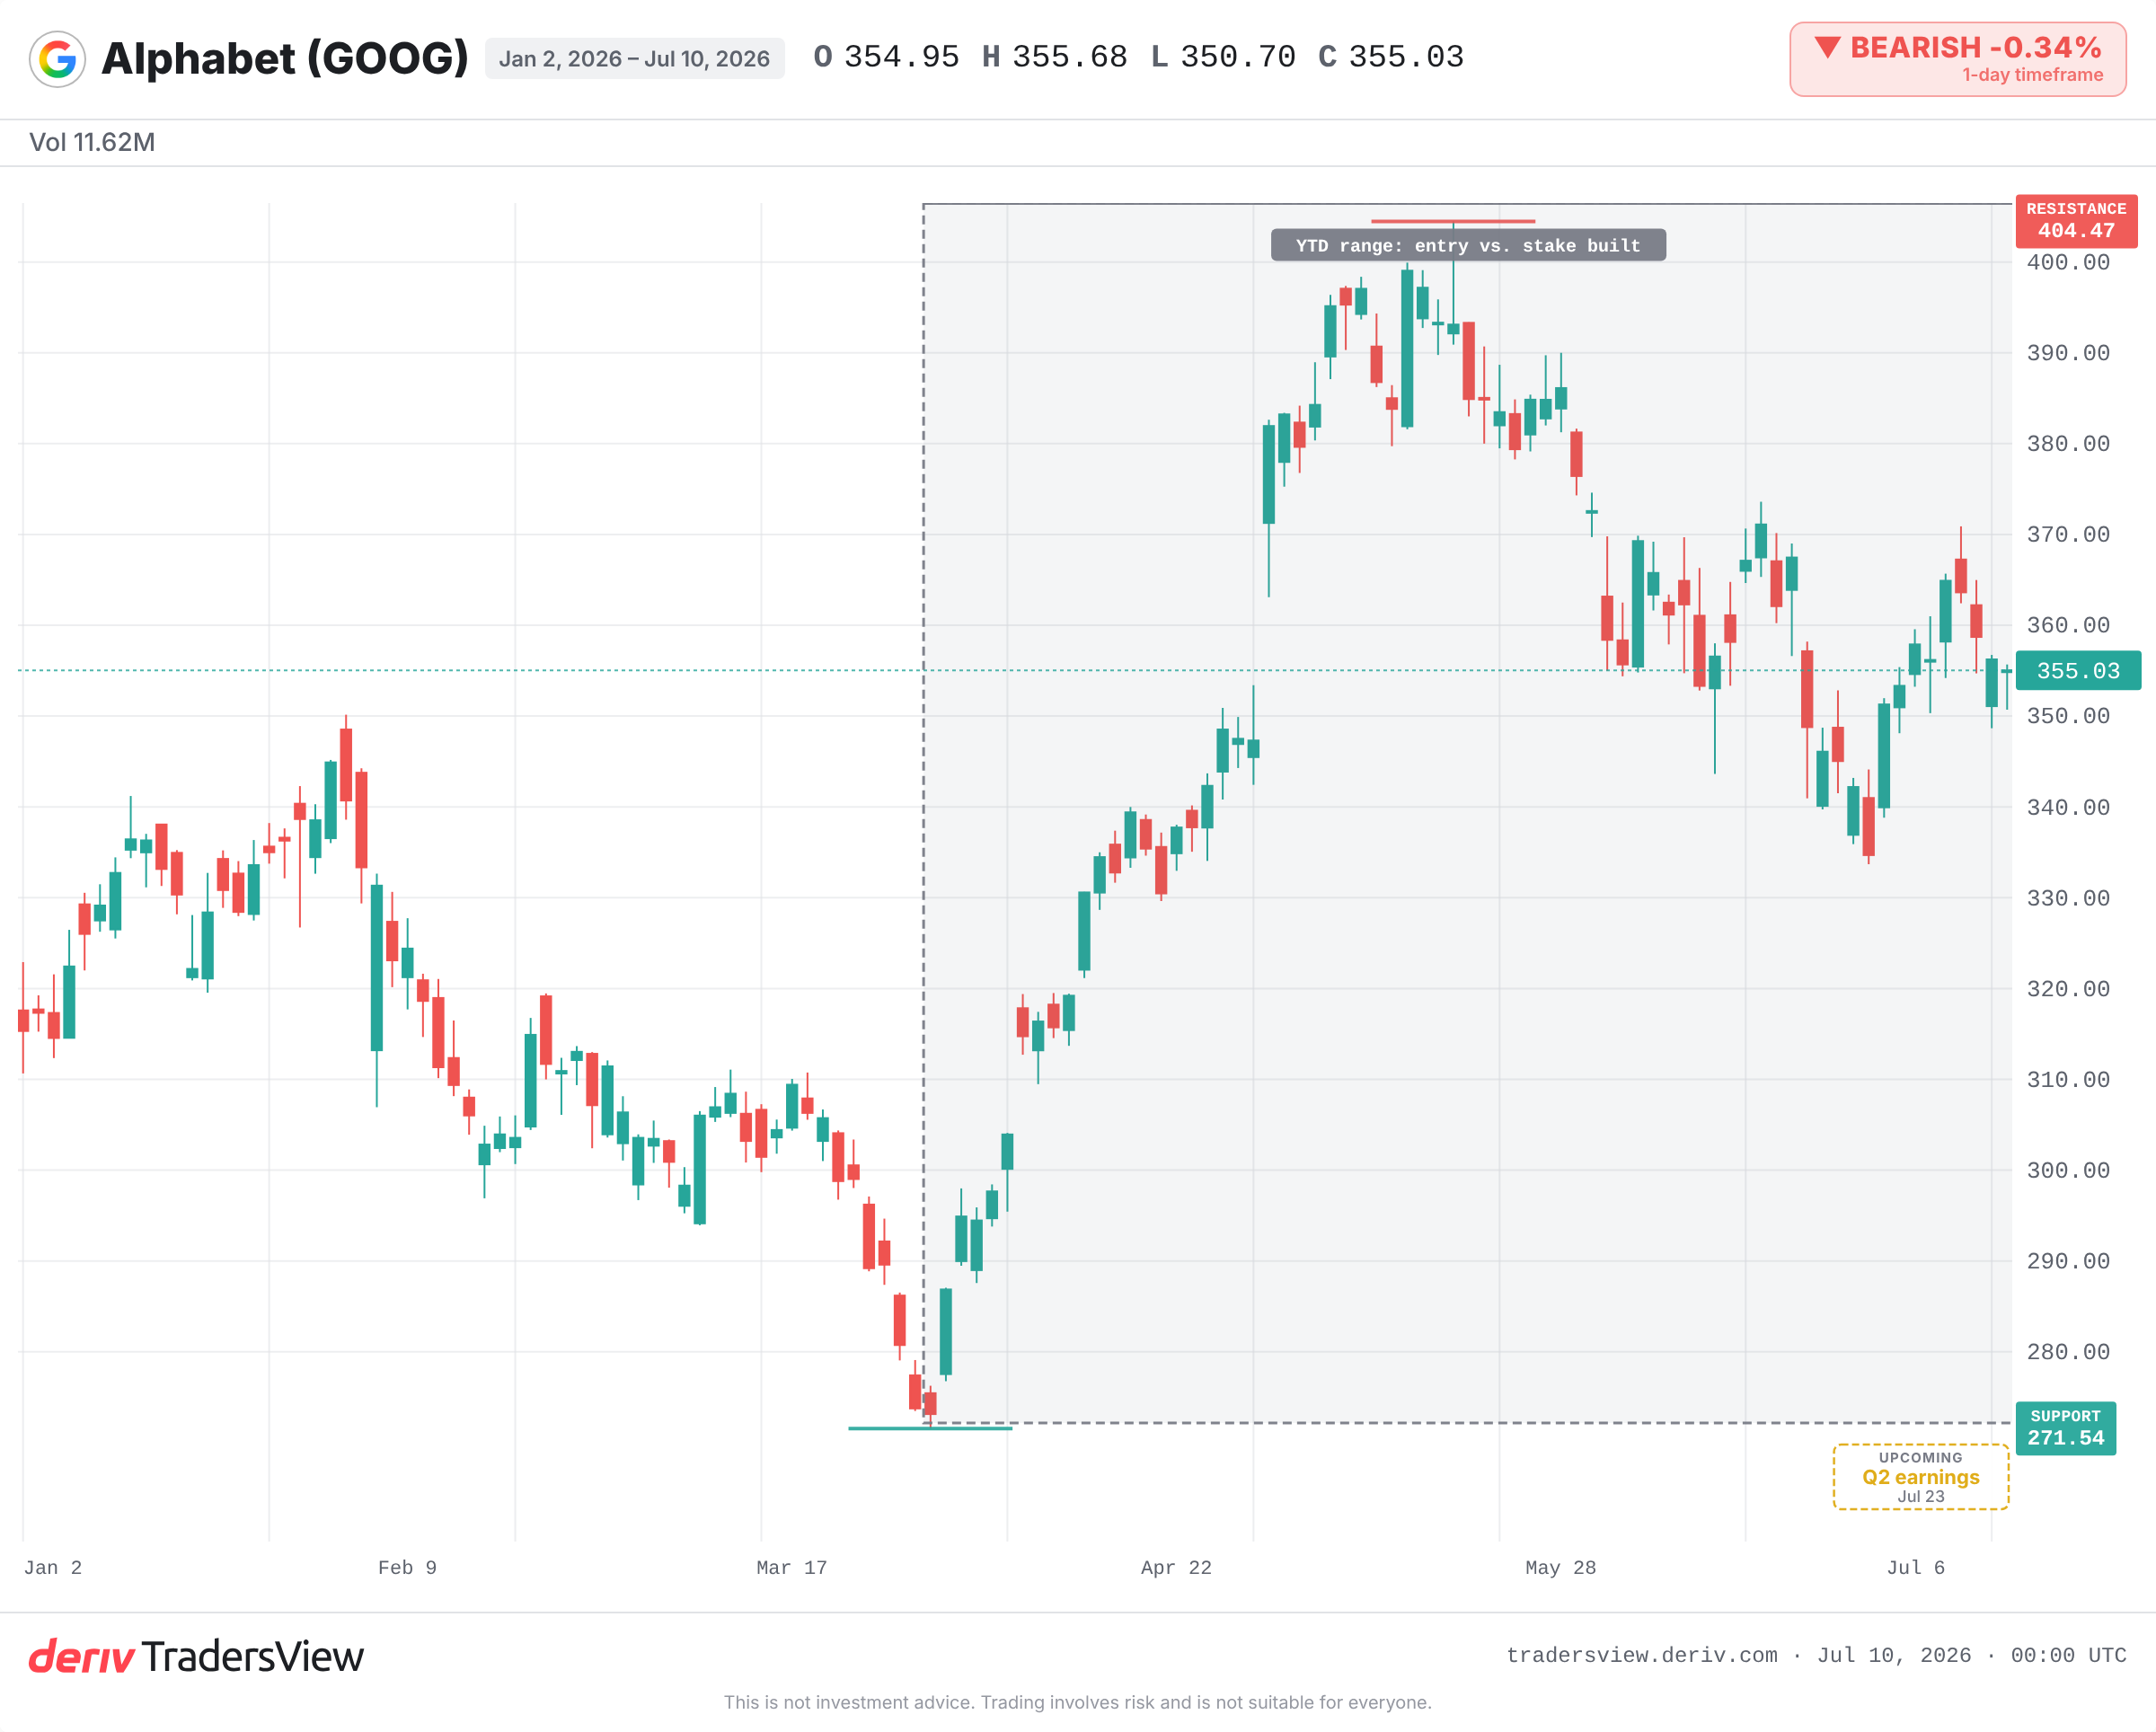
السعر الذي يمكنك الشراء به اليوم ليس السعر الذي دفعته بيركشاير. فاعتبارًا من 10 يوليو 2026، يتداول سهم Alphabet عند نحو 355 دولارًا، أي أقل بنحو 12% فقط من أعلى مستوى له على الإطلاق قرب 404 دولار. وقد بنت بيركشاير معظم هذا المركز بأسعار أقل وفي وقت أبكر.
شراء أكبر حيازة لمستثمر أسطوري بعد إعلان الإقرار للعامة هو صفقة مختلفة تمامًا بنقطة دخول مختلفة. فأنت متأخر، وتدفع ثمن معلومة أصبح الجميع يشاركونها الآن.
المخاطر التي قد تُثبت خطأ الرهان
تحمل Alphabet تهديدات حقيقية للفرضية القائمة. فقد تُجبر أحكام مكافحة الاحتكار على إجراء تغييرات في طريقة إدارة Google لمحرك البحث والإعلانات. كما قد يُضعف الذكاء الاصطناعي نفسه نشاط إعلانات البحث الأساسي الذي يُولّد معظم الأرباح.
وهناك أيضًا علامة استفهام حول المُشتري. فالتقارير تصف هذا بأنه توجّه يضعه الرئيس التنفيذي المُقبل غريغ أبيل، وليس مجرد استمرار لنهج بافيت. وهذا أمر مهم، لأن تغيير القائد يُغيّر مقدار ما يخبرك به هذا المركز.
ما الذي يجب مراقبته من هنا
- إقرار 13F القادم: هل زادت الحصة أم بقيت كما هي أم تم تقليصها؟ فالتقليص من شأنه أن يُضعف قصة القناعة بأكملها.
- تدابير مكافحة الاحتكار التي تؤثر على نشاط Google في البحث والإعلانات.
- نمو قطاعي الحوسبة السحابية والذكاء الاصطناعي في الأرباح الفصلية، وهي الأرقام التي تُثبت صحة الفرضية أو تُسقطها.
- سلوك السعر حول أعلى مستوى على الإطلاق قرب 404 دولار (مقاومة) وأدنى مستوى منذ بداية العام قرب 271 دولارًا (دعم).
تميل الأدلة إلى تفسير هذا على أنه قناعة حقيقية طويلة الأجل من مشترٍ منضبط. وهذه معلومة مفيدة. لكنها ليست تصريحًا بالشراء بسعر أعلى دون التمتع بأي من الميزة التي جعلت الرهان الأصلي ناجحًا.
الأسئلة الشائعة
تقرير 13F هو تقرير فصلي يجب على مديري المؤسسات الأمريكية تقديمه، يُدرج فيه ممتلكاتهم من الأسهم. يُكشف عنه بعد أسابيع من انتهاء الفصل، لذا فهو يُظهر ما كان الصندوق يملكه في الماضي، لا ما يملكه حاليًا.
نمت حصة Apple إلى نحو 50% من محفظة الأسهم المُعلَنة لشركة Berkshire في أعلى مستوياتها، مما جعلها بفارق كبير أكبر ممتلكاتها الفردية وأكثر استثماراتها في الأسهم ربحية.
يعني التركيز أن حصة كبيرة من العوائد تعتمد على اسم واحد. فإذا تعرضت تلك الشركة لصدمة، مثل حكم تنظيمي أو تراجع في الأرباح عن المتوقع، فإن الأثر على المحفظة بأكملها يكون أكبر بكثير مما لو كانت الحيازة متنوعة.
كانت جاذبية Alphabet الأساسية تتمثل في النمو في مجالات البحث والإعلانات والسحابة، لا في الدخل. وعادةً ما يحتفظ المستثمرون بها لتحقيق نمو في رأس المال بدلاً من عائد يماثل عائد اسم من قطاع السلع الاستهلاكية الأساسية مثل Coca-Cola.